SEC霸權將終結?美眾議院投票通過兩大加密法案,議員直呼:我們打造了里程碑
2023.07.31 | 區塊鏈

🔥每日精選最重要區塊鏈新聞、第一手採訪 👉歡迎加入《WEB3+》官方Telegram

加密貨幣監管里程碑!美國眾議院投票通過兩大指標法案

美國眾議院金融服務委員會(House Financial Services Committee)多數議員在本月26日,投票支持通過推進兩項指標法案,目的在為加密貨幣確立監管框架。這可能是國會山莊(Capitol Hill),對於加密貨幣產業在聯邦監管的重要里程碑。

自從去年Celsius Network、Voyager Digital、FTX等公司突然崩潰倒閉,投資者受到重創以來,加密貨幣產業一直處於監管焦點之下。

眾議院金融服務委員會計劃的立法措施包括,定義加密貨幣何時屬於證券或商品的法案,以及建立穩定幣監管體系的法案,並擴大商品期貨交易委員會(CFTC)對加密產業的監督,同時釐清證券交易委員會(SEC)的管轄權,以回應許多對於SEC越權的抱怨。

委員會兼共和黨主席帕特里克·麥克亨利(Patrick McHenry)表示:「由於英國、歐盟、新加坡、澳洲等其他司法管轄區,已經制訂了明確的數位資產監管框架,美國面臨著落後的風險。我們今天打算改變這一現狀。」

眾議員弗倫奇·希爾(R-AR)談到:「這項立法不僅可以防止交易所FTX竊取數十億客戶資金,還可以為市場參與者,建立強有力的消費者保護和明確的規則。我們打造了里程碑,保護消費者並保持美國的創新。」

然而,儘管法案在眾議院已成功投票過關,下一步在民主黨主導的參議院,可能遭遇阻礙。參議院銀行委員會(Senate Banking Committee)主席舍羅德·布朗(Sherrod Brown)表示,
「他不確定是否需要額外立法,來規範加密貨幣。」

美國加密貨幣的未來,可能取決於四大法案

自2022年以來,美國國會已經提出了至少50項數位資產法案,為了管理從穩定幣到美國監管機構司法權等一切事宜。

然而,其中至少有四項,被認為可能對產業產生重大影響,因為這些法案引起了立法者和加密產業極大的關注。

一:21世紀金融創新和科技法案

21世紀金融創新和科技法案(Financial Innovation and Technology for the 21st Century Act)旨在建立一個確定數位資產是商品還是證券的流程,將「數位資產」定義為「任何可替代的數字價值」,可以在人與人之間擁有和轉讓,而無需依賴中介機構,並記錄在受加密保護的公共分散式賬本上。

這項法案由美國眾議院農業委員會和金融服務委員會的共和黨成員提出,將授予商品期貨交易委員會(CFTC)對數位商品的權力,並明確證券交易委員會(SEC)的管轄範圍。

二:負責任的金融創新法案(RFIA)

這是一個具有相似目標的法案,被稱為Lummis-Gillibrand法案或RFIA,旨在澄清SEC和CFTC在加密貨幣監管中的角色。

根據該法案事實說明文件,它還期望透過制訂「防止再次發生類似FTX事件」的法律,來提供更大程度的消費者保護。

三:數位資產市場結構法案(DAMS)

這是另一項用於界定美國證券交易委員會(SEC)和商品期貨交易委員會(CFTC),在加密貨幣相關角色上的法案,並為監管機構制訂框架,以確定某些加密貨幣是否屬於證券或商品。

該法案引起了眾議員瑪克辛·沃特斯(Maxine Waters)的關注,並致函財政部長珍妮特·耶倫(Janet Yellen)和美國證券交易委員會主席加里·詹斯勒(Gary Gensler),要求他們對該法案發表意見。

四:數位商品交易法(DCEA)

法案首次於2020年9月提出,更新版本在2022年4月重新提出,增加了穩定幣供應商,可以註冊為「固定價值數位商品運營商」,並要求出具記錄和報告。

數位商品交易法(DCEA)同時賦予商品期貨交易委員會(CFTC)註冊和監管現貨交易所的權力,現貨交易所與其他商品交易所,將遵循相同的規則。

不被視為證券的加密貨幣,在CFTC的職權範圍內,被標記為數位商品,並且SEC將監管加密證券的發行。

其他法案

穩定幣相關監管提案,包含已通過的穩定幣信任法案(Stablecoin TRUST Act)和穩定幣創新與保護法案(Stablecoin Innovation and Protection Act)。

描述性的法案還包含加密消費者投資保護法(Crypto Consumer Investor Protection Act)和加密貨幣交易所揭露法(Crypto Exchange Disclosure Act),於2022年12月提出,但自那時以來沒有太多進展。

由參議員伊麗莎白·華倫(Elizabeth Warren)和羅傑·馬歇爾(Roger Marshall),於12月提出的數位資產反洗錢法案(Digital Asset Anti-Money Laundering Act),也將規範加密貨幣自動提款機(ATM),並禁止金融公司使用加密混合器。

隨著美國國會提出多項法案,加密貨幣的監管環境正在迅速演變。儘管這些法案之間存在差異,但它們都旨在為監管機構角色和數位資產定義,提供明確指引。

🔥每日精選最重要區塊鏈新聞、第一手採訪 👉歡迎加入《WEB3+》官方Telegram

資料來源:Cointelegraph、Reuter、Coingeek、CryptoSlate

核稿編輯:高敬原
往下滑看下一篇文章
從商務卡到虛擬財務長,Mastercard如何把支付變成企業決策力

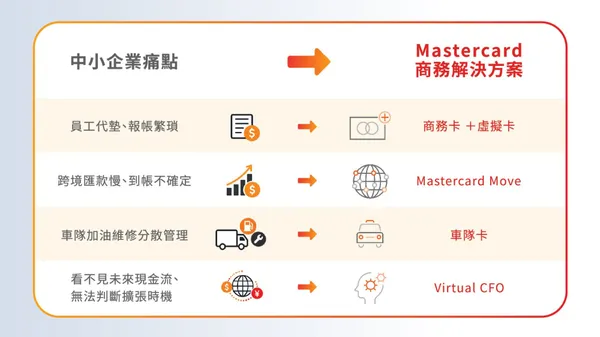
員工自行墊付差旅、採購、雲端訂閱或廣告費,月底再拿著單據報帳;不同部門各自綁定信用卡,企業難以即時掌握支出;員工離職後,若原有付款設定沒有同步移轉,也可能影響後續業務運作。這些看似零碎的支付問題,背後都涉及一個關鍵議題:中小企業能否更有效率的管控資金。

對資源有限的中小企業而言,支付管理不只是財務部門的行政工作,當支出分散、現金流難以預測,甚至連跨境匯款都存在時間與到帳金額的不確定性,企業的營運效率與成長速度都可能受到影響。

為協助中小企業解決上述挑戰,萬事達卡(Mastercard)提供端到端商務解決方案–虛擬卡、車隊卡、跨境匯款服務到Virtual C-Suite,讓支付從單純的交易工具,轉化為企業管理資金與做決策的基礎。

以商務卡結合虛擬卡,讓每一筆支出更可控

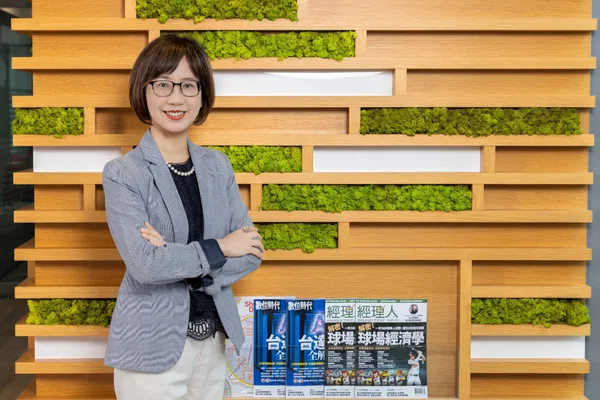
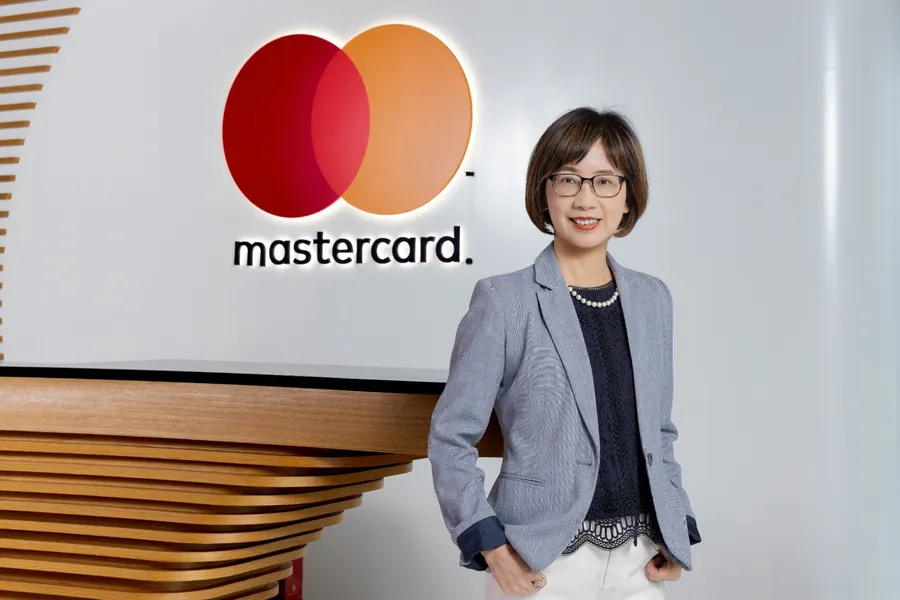
Mastercard台灣區董事總經理陳懿文指出,中小企業目前常見的支付方式主要是信用卡與轉帳,若大量依賴員工代墊,不僅增加報帳與核銷成本,也讓企業難以即時掌握整體支出。「導入商務卡後,企業可以將原先分散在員工身上的支出收回企業管理,同時,進一步設定使用規則,例如限定交易商家、金額、消費類別、使用期間或國家,讓企業對資金使用建立更細緻的控管機制。」

除了支付管理,商務卡也能進一步降低企業日常營運成本。陳懿文表示,商務卡持卡人可透過商務優惠計畫Easy Saving Specials,取得Google Workspace、Shopify、LinkedIn、Notion、Sixt、 Agoda等品牌優惠,涵蓋雲端服務、電商營運與數位行銷等企業常見支出。

虛擬卡的In Control平台則讓支付管理變得更精準。例如,企業可以針對特定通路建立虛擬卡號,讓員工綁定手機支付差旅費;也可以針對單筆訂單產生一次性虛擬卡號,直接將付款與訂單串聯,後續再透過虛擬卡號進行核銷與對帳,降低人工處理成本。

透過Commercial Connect API,企業可以把虛擬卡功能整合進既有的企業資源規劃(ERP)系統、採購或費用管理系統,從發卡、付款到後續管理,都能在原本熟悉的平台上完成。目前相關方案已整合SAP Concur、SAP Taulia、Pay4You、Grasp Technologies與Kresus等平台,也支援企業自行建置的客製化ERP系統。

#2 萬事達卡
Mastercard台灣區董事總經理陳懿文:「我們以每年1,750億筆交易的資料為基礎,將中小企業每一個進出與支付節點問題,逐步設計出不同的解方,一步步實踐『支付至簡,商業致遠』的願景。」
圖/ 數位時代

從車隊卡到跨境匯款,助中小企業降低營運不確定性

對物流、運輸等擁有大量車輛的企業來說,加油、維修是每天都會發生的固定支出,過去,不同加油站可能需要不同儲值卡,管理不易,也可能因支付問題影響車輛調度與運輸,導入Mastercard的車隊卡後,問題不復存在。

企業可以限定卡片只能用於加油、維修、停車等特定商用項目,並進一步將卡片與車號或駕駛人建立關聯,例如一張卡對應一台車或一位駕駛,或讓駕駛人以虛擬卡支付車輛所需費用。對企業來說,這不只是換一張卡,而是把原本分散的車隊支出納入同一套管理架構,在維持車輛正常運作的同時,也提高資金使用的透明度。

同樣的邏輯,也延伸到日益增加的跨境匯款需求。隨著中小企業將業務版圖擴展到海外市場,對跨境匯款的需求將隨之攀升,若仍以傳統的方式進行跨境匯款,不僅得等候長達1到3天的匯款時間、也常因為中轉銀行收取費用導致到帳金額有落差,更不用說即時追蹤匯款進度,一旦款項延遲或金額出現落差,就可能進一步影響對帳與供應鏈運作。

為解決上述挑戰,Mastercard推出Mastercard Move,讓中小企業可以輕鬆掌握每一筆匯款的狀態,以更有效率的方式完成跨境匯款,全球60%的市場可於1小時內到帳、95%的市場1天內可到帳,同時,以全額到帳降低到帳金額不確定帶來的營運風險。

從掌握現在到預見未來,Mastercard用Virtual C-Suite把數據變成經營洞察

協助中小企業以商務支付方案優化支付與資金管理後,Mastercard接下來思考的是,知道錢花在哪裡後,若能進一步知道未來會發生什麼,創造的商業價值更高。如果支付數據不只是用來對帳,而能進一步回答「未來現金流會怎麼變化」、「現在適不適合擴張」、「企業的成長速度是否落後同業」,支付的價值就會從管理工具進一步提升為決策工具。

而這也是Mastercard會推出Virtual C-Suite的原因,目標是讓資源相對有限的中小企業也可以透過數據分析洞悉未來局勢。

萬事達卡
面對中小企業痛點,Mastercard提供全方位的解決方案。
圖/ 數位時代

陳懿文表示:「我們以每年1,750億筆交易的資料為基礎,再結合企業自身的財務數據推出Virtual C-Suite服務,其中預計Virtual CFO功能將在今年底於特定市場試點營運。中小企業只要將銀行與交易等數據上傳到平台、或者是透過API串聯財務系統或發卡行的網路銀行,即可協助企業掌握財務健康、預測現金流,以及進行同業比較。」

Virtual CFO就像中小企業虛擬財務長,透過對話式問答,不僅能從支付數據中找出企業忽略的議題,還會提供可執行的專業建議,讓企業看見下一步,進而提升營運韌性與績效。

舉例來說,一家餐廳營收持續成長,卻可能因為平台款項較晚入帳、食材需要即時付款,造成現金流壓力;對餐廳營運者來說,問題倒不是「有沒有賺錢」,而是「錢什麼時候進來」的現金流管理,Virtual CFO在協助其挖掘出這個議題後,將進一步從收付款週期找出落差,再協助企業評估付款條件、付款時間等調整方式。

同樣的情況也可能發生在企業擴張時。接到新客戶或大訂單,看起來是成長機會,但如果資金準備不足,反而可能增加營運壓力,透過Virtual CFO,企業可以預測未來現金流,再決定是否擴張據點,以及確切的時間。同業比較則提供另一個分析角度,舉例一家自行車店的年營收成長15%,單看數字會覺得營收數據亮眼;但若Virtual CFO進一步比較同業數據後發現平均成長率是30%,將重新思考成長速度,建議主推商品、調整客單價,以及進行相應的行銷投入。

從商務卡到虛擬財務長,Mastercard提供的不是單一產品,而是一套隨企業成長逐步疊加的支付管理層次——先把分散的支出收回可控範圍,再透過數據預見現金流與擴張時機。對於還在用員工代墊、多張信用卡管理支出的中小企業來說,第一步不必等到導入Virtual CFO,從申請一張商務卡、設定使用規則開始,就能踏出第一步。從商務支付方案到Virtual CFO服務,Mastercard致力實踐「支付至簡,商業致遠」的願景:當支付流程更簡單、資金流向更透明,數據便能成為企業決策的依據,協助中小企業從掌握當下,進一步預見未來。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓