消費者生活型態研究顧問「東方線上」2016年12月16日舉辦台灣E-ICP年度消費與生活型態趨勢研究發表「O形消費.Everything Social」兩岸生活型態趨勢年度研討會。
東方線上與政治大學企研所別蓮蒂教授長期合作,結合東方消費者行銷資料庫E-ICP 2000份消費者生活型態調查研究(2015年6-8月調查)及2015年12月份進行的網路調查(1000份), 發表2015年台灣民眾生活型態與消費行為的新趨勢「O形消費.Everything Social:資訊社交化、虛實相滲透、無國界消費」-針對今年各種消費與生活型態重要變化趨勢,東方線上與別蓮蒂教授提出更深刻剖析的消費者趨勢洞察:
一、全民資訊社交化:Everything Social,社交不間斷 透過社交來分享生活,接觸資訊與完成消費
由今年E-ICP(6-8月)調查結果發現,全台民眾行動上網的比率將近九成(89.2%),不論生活或工作上,對於行動裝置依賴加劇。其中成長速度最快的就是50歲以上熟年人口,近八成50歲人口有在上網,60歲以上已有四成有上網習慣。熟齡使用網路的人口快速成長,以及使用行為的頻率增長,也連帶拉提網路人口全齡化的發展。
不分時刻,活在網路社交世界裡
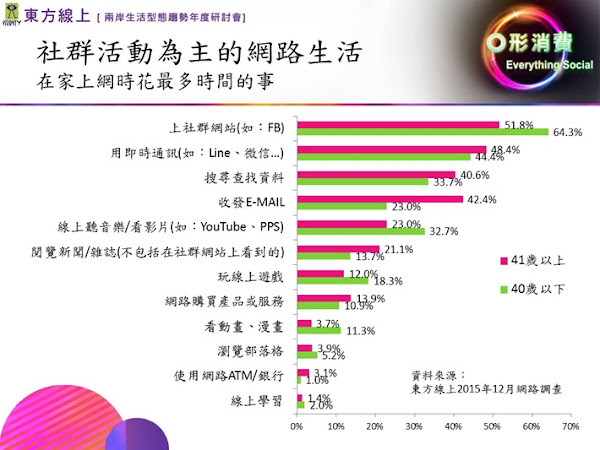
為了進一步研究網路社交行為的頻繁情況,東方線上還在2015年12月進行1000份的網路調查,發現民眾不僅在平日使用網路,假日在家休息時間,也緊緊與網路擁抱,尤其以社群為主的網路活動。在家連網花最多時間的活動就是上社群網站如臉書Facebook及使用通訊軟體如LINE,不分年輕年長都遠遠超過使用其他網路服務。有高達87.8%的受訪者每天都會使用Facebook,59.6%的受訪者3小時內會確認自己的社群軟體一次。隨著上網時數的增加,社交成了時時刻刻進行的一件事。
社交資訊無意識接收,不認為是廣告
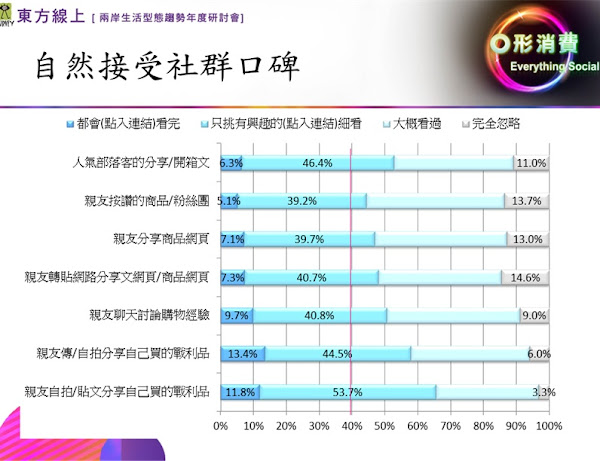
然而當網路社交無所不在時,民眾經常在社群或通訊軟體中獲得產品資訊,民眾如何認知這些訊息呢?根據東方線上的網路調查發現,對消費者來說,若是透過親友的購物分享文或商品介紹貼文的管道得知,消費者的接受度較高。
31.6%的人認為經由親友的購物分享文是屬於生活資訊的分享,另有29.0%的受訪者認為若有親身使用心得,就歸類為生活資訊分享,廣告資訊感受較少,如果是在專業部落格、論壇看到的分享文,有33.6%的人認為是產品廣告資訊,另有33.5%的人則認為這既是廣告資訊也是生活資訊。

值得關切的是,而對無論是什麼樣的社群口碑文章,消費者完全忽略的比例低。所以,親友分享、部落客分享都會大概看過,他們認定是有用資訊而不認為是廣告,這顯示民眾接觸訊息的方式(包括接觸產品訊息的方式),已經從有意識的、主動的搜尋(如上網google) 轉變成無意識的、被動的而熱絡的社群交流,而這樣社群交流的型態,即使是商品資訊,民眾也認為是資訊分享與口碑,而非廣告,會自然而然的接觸與接受。
消費者生活型態研究顧問「東方線上」2016年12月16日舉辦台灣E-ICP年度消費與生活型態趨勢研究發表,「O形消費.Everything Social」兩岸生活型態趨勢年度研討會。
二、消費型態虛實相滲透,虛實消費均重
東方線上2015年12月網路調查中發現,最近3個月曾至實體與虛擬通路消費的比率達74.6%以上,40歲以上的受訪者也有76.6%以上曾在虛實兩個通路消費的經驗。三個月內有參與的消費活動中以量販店週年慶為最高(50.5%),其次依序為網路商城週年慶(49.4%)再來是百貨公司周年慶(37.3%),1111光棍節期間民眾也有18.1%的比率有消費,其中以淘寶網為最高(35.4%),Yahoo!購物中心第二(29.3%)。
另外比對東方線上E-ICP(6-8月)歷年調查中,網路購物一年內網購3次以內的新手比率減少,超過此以上高頻率的熟手使用者持續增加,而使用手機/智慧型手機行網路購物的比率提高(從2014年41.7%2015年49.4%),59歲以下各年齡層民眾一年內行動購物比率皆有上升。未來使用意願上,網路調查中有62.7%曾經使用行動購物的受訪者,其中有近七成表示未來應會增加使用,37%還沒使用行動購物者中也有1/3未來想使用行動購物,顯示行動購物未來仍將會持續成長擴散。
民眾消費虛實採購型態廣泛並且遊走自如,但卻越來越難界定虛實
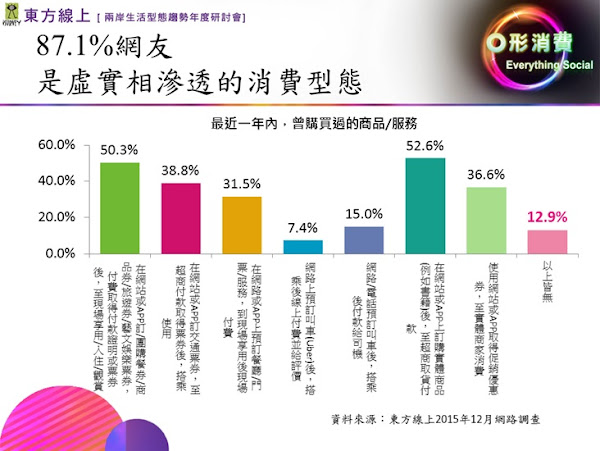
由於現在民眾網路工具使用純熟時得商品或服務購買流程形態在虛實之間商業模式越來越靈活,已越來越難界定是網購還是實體消費,從東方線上研究可發現到具有虛實間流程轉換特色的消費方式廣泛被使用,一年內完全沒有使用任何一種虛實轉換消費的只有12.9%,其中:
- 網站或APP訂實體商品後,至超商取貨付款的比率最高(52.6%),
- 其次為在網站或APP訂購團購餐券或商品券…等票券,付費取得付款證明或票券後,至現場享用/入住/觀賞(50.3%)。
- 第三是在網站或APP訂交通票券,至超商付款取得票券(38.8%)、
- 使用網站或APP取得促銷優惠券,至實體商家消費(36.6%)
- 在網路或APP上預訂餐廳/門票/服務,到現場享用後現場付費(31.5%)。
- 交通上如網路/電話預訂叫車後,搭乘後付款給司機 也有15%
- 連最新的上個月才開通台中的搭乘型態,在網路上預訂叫車(Uber)後,搭乘後線上付費並給評價也有7.4%的民眾有使用過
進一步詢問一年內有進行以上消費方式的民眾,如何認知在虛擬通路下訂或付款、實體通路使用商品或服務的經驗或付款等等這樣不同的消費型態屬於網購還是實體購物時,可發現到消費者對虛擬及實體消費的定義已不如以往清楚。例如:
- 在網站或APP訂實體商品後,至超商取貨付款的消費行為,30.2%的受訪者認為是虛擬消費也是實體消費,32.1%的受訪者認為網路消費大於實體消費。
- 若以Uber的方式(網路上預訂叫車搭乘後,再線上付費)為例,24.8%的受訪者認為是虛也是實,34.0%的受訪者認為是100%是實體消費。
對消費者來說,虛擬消費與實體消費的差異已不如以往,可以明確區分。因此東方線上董事長詹宏志說:「未來將是虛實相滲透商務的時代?,這也顯示廠商與平台業者在各個虛實購買流程中都應無縫地鑲嵌合,才能便利消費者,促進購買。」

三、無國界消費:民眾出國觀光、跨境購物(網購/代購)熱烈,台灣零售業受影響
民眾在網購上的熱烈也反映在無國界消費上,無論出國觀光購買或跨境網購均熱烈,從東方線上網路調查可發現,有51.2%的受訪者近一年有出國的經驗,其中83.3%的受訪者購買了台灣沒有進口的產品,卻也有高達53.9%的受訪者購買了台灣也有進口的產品,僅有6.6%的受訪者出國時沒有於國外購物。民眾為何在國外購買台灣也有進口的產品?主要是當地價格較便宜(90.9%),當地賣的商品選擇種類較多(57.2%)及認為當地賣的商品品質較佳(26.1%)的因素使然。
從消費觀察來看,過去消費者熱衷於把預算花在周年慶上面,但由於匯率與出國便利,轉而將花在周年慶檔期的預算,帶到國外消費。因此,一趟出國補足一年內會使用的外國品牌商品。這將使得原先周年慶的進口品定位優勢不若以往,值得零售業者注意如何再開發新的行銷利器。
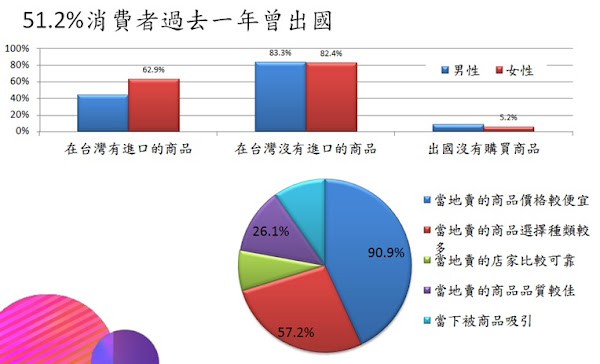
在跨境網購/代購上,也有65.6%的民眾者一年內曾有跨境購物的經驗,方式以找朋友出國代購最多(34.1%),其次為自己到海外購物網站或拍賣網站(例:Amazon、淘寶網) (31.0%),其中女性偏向找代購,男性偏好自己上網購買。
其中,自己到海外購物平台購買產品的民眾所使用過的平台以淘寶網比率最高(69.4%),其次為Amazon(28.4%)、日本樂天(27.4%)。跨境訂購的商品最多的為3C商品及周邊(31.9%),第二為一般食品(29.9%),第三為女包/精品/女鞋/飾品/配件(23.3%)。
隨著行動上網逐漸普級,網購技巧上升,網購與平台環境也提供了消費者更多的購買方式選擇,以往跨境購物的語言問題、運送費用,金流問題等,在近幾年改善良多,有許多外國購物平台甚至提供免費的服務,在軟體及硬體齊改善的情況下,民眾想要用遍全世界好物,購物出走無國界行動正方興未艾。
O是0,代表無縫、無虛實、無界
資訊傳遞虛實無間,虛實通路完整嵌合無縫,消費購物無國界
社群與即時通訊軟體,及時,便利,回應可選擇性及形象可塑,提供了原來面對面/口語溝通無法做到的好處,形成更多元的社交模式,Everything Social趨勢下,生活、資訊、消費透過網路社交來協助完成。
民眾在社群或通訊軟體中大量交換與獲得的親友分享的產品資訊,訊息被閱讀有效性提高了,因消費者認知這是資訊交流分享,並非廣告宣傳,因此,消費者無意識的社群來往中被動地獲取許多產品訊息而不自覺也不排拒,資訊傳遞虛實無間,Everything Social,民眾和開始使用網路的第一個二十年有意識地主動地收集查詢商品資訊的型態迥異!
重度網購增加,行動網購快速增加,如今虛實程序兼具的消費模式越來越多樣化而且使用廣泛,民眾對於虛擬及實體消費的定義卻不如以往徑渭分明,以往以O2O來區別定義這也正在模糊化,所有活動其實是一個無縫的虛實相滲透商務型態,亦代表了O型消費的內在意涵。
近五成的出國民眾在國外購買台灣也有進口的產品,65.6%的消費者在過去一年內曾有跨境購物,對消費者來說購買外國產品已不再是難事,出國愈趨便利、代購及外國購物平台服務的發展,提供了消費者更經濟實惠的選擇,消費已再無國界,也是另一種O型消費的意涵表露。
因此,在O形消費虛實相滲透商務時代下,消費者要的是虛實間能流暢接軌,自在轉換。其實並不在乎虛實是否整合。消費者已可輕鬆跨界跨境購物,意味著真正全球化的市場競爭已來臨體現。再者,民眾對行動商務的接受度漸增,業者可從預購或折價券開始入手,但需注意克服操作上的不便利,而金流的方便性有助行動商務擴展。
東方線上歷年資料研究可發現,即使面對景氣低迷,消費無法大幅擴張,台灣民眾的各項消費的敏銳度和感度仍持續有所提升,這顯示台灣民眾消費意識與觀念仍在進步並邁向成熟型消費,而今年消費者的的Everything Social的生活形態與O形消費虛實相滲透的消費行為的結構性變遷,將是未來消費者進化的關鍵趨勢指標。
文章授權轉載自:東方線上
@@ACTIVITYID:481@@