P2P 網路借貸新創「瑞保網科」獲橡子園 A 輪融資,投資者陳五福:將協助連結矽谷經驗
2016.04.18 | 創業

最近在台灣引起最多討論的金融科技服務,一個是比特幣的底層技術「區塊鏈」相關的應用,另一個就是 P2P 網路借貸。今年初金管會表示將研擬相關法規後,已有兩家業者「鄉民貸」和瑞保網路科技的「LnB 信用市集」紛紛上線。瑞保網科更獲得橡子園創投(Acorn Campus)的數百萬美元 A 輪融資,同時也是橡子園唯一投資的金融科技新創公司。

瑞保網路科技創辦人楊瑞芬表示,推出「LnB 信用市集」的目的,是為了信用透明、交易公平。因此「LnB 信用市集」純粹是平台服務,不牽涉資金,因此不會像銀行一樣賺取利差。

瑞保網路科技
(圖說:瑞保網路科技獲得橡子園創投數百萬美元 A 輪融資。照片來源:許文貞攝影。)

目標年底前交易額台幣破億

過去長期在銀行工作的楊瑞芬,早年曾經參與網路銀行的推動,例如網路信用卡分期付款、在匯豐銀行推動沒有實體據點的 Direct Bank 等。在 2015 年底成立瑞保網科後,今年二月左右「LnB 信用市集」上線,提供一對一的 P2P 網路借貸的平台服務,金流委託給藍新科技處理代收轉付。瑞保網科負責做「信用評分」以及「保本信託」,提供借款人和貸款人一定的保障。

延伸閱讀:
小額借錢不用愁!LnB信用市集服務上線,台灣P2P網路借貸來了!

雖然「LnB 信用市集」剛剛上線,但瑞保網科已經訂下目標,希望年底前達到台幣破億的交易量,也預期未來五年內要達到國內個人信貸 10% 的市佔率。「台灣的個人信貸量很大,達到 10% 代表幾千億的市場。」楊瑞芬表示。

此外,瑞保網科正在和金融業談合作,也在跟房屋業等較有機會接觸到有借款需求的人的不同行業討論異業合作的計畫。

楊瑞芬認為,瑞保網科提供的 P2P 借貸服務跟金融業不會有競爭關係。她舉例,美國最大的 P2P 網路借貸平台 Lending Club 就跟 WebBank 合作,由 WebBank 負責放款,也和花旗銀行合作,解決花旗銀行在處理個人借貸上碰到的問題。「P2P2B(peer-to-peer-to-business)也是未來的趨勢。」

陳五福:投資早期新創,連結國際經驗

這次獲得橡子園創投數百萬美元的投資,瑞保網科也將開始注意海外的市場,例如東南亞像是印尼、馬來西亞等國家。「近來 P2P 網路借貸的另一個趨勢是跨境。」但目前在「LnB 信用市集」上,仍然限制借款人必須為本國人,貸款人的身份限制較寬鬆,可以是外國人,但也必須要擁有台灣的銀行帳戶。

橡子園創投董事長陳五福表示,這次投資瑞保網科,是橡子園創投的第二波投資資金(總額約為2500萬美元)。橡子園創投過去多投資生醫、醫材領域的新創,瑞保網科是橡子園創投的第一個金融科技投資。

選擇投資做 P2P 網路借貸的瑞保網科,卻不是投資近來也相當熱門的區塊鏈技術,陳五福表示,他認為目前台灣談區塊鏈還多是在技術層面,比較沒有好的應用。「台灣有很好的技術人才,卻缺乏好的市場人才。」他認為,台灣還是被過去代工「不需要瞭解市場」的思維影響,應該要先找到市場在哪裡,而非只著重技術。

**「台灣很少創投會願意投資早期的新創,大部分都投晚期,都是錦上添花,但不是雪中送炭。」**陳五福表示,未來幾年橡子園創投會在台灣多投資早期新創,但重點也不只有投資的資金,而是要帶進國際的連結和經驗,例如未來也會協助瑞保網科和矽谷在技術和商業層面做連結,過展國際市場。

延伸閱讀:
從一名大學生之死,看中國P2P借貸平台野蠻成長的代價
4張圖!一次搞懂網路金融的商業模式

##《數位時代》新嘗試!「白話新商業」數位專刊,一本59元,全新試賣!
@@BOOKID:126722@@

@@ACTIVITYID:538@@
往下滑看下一篇文章
街口攜手酷遊卡,出國上網一站搞定!支付與電信的異業整合怎麼做?

對頻繁跨國移動的旅客與商務人士而言,行前配置海外上網常有多重斷點:需在不同平台下載陌生 App、反覆填寫個資;取得 eSIM QR Code 後,也常因單機無法掃碼、得借他人螢幕操作;甚至常等到班機落地,才驚覺尚未開通。

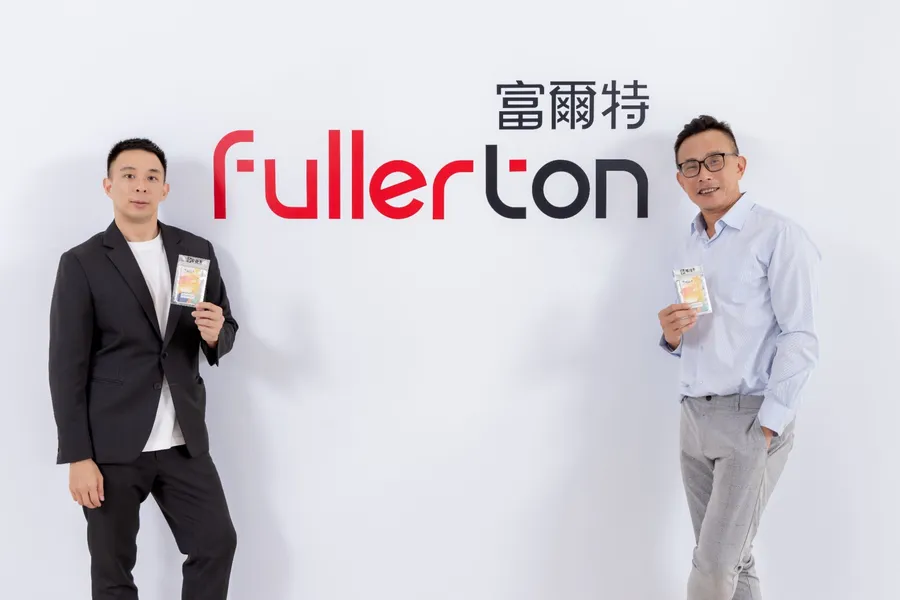
瞄準出境漫遊商機,街口支付攜手富爾特科技,將旗下漫遊服務酷遊卡整合進 App,主打「一張卡,走遍全球」:使用者無須每趟重複購買、安裝,僅依目的地與流量需求線上加值,即可沿用同一張 eSIM。

隨著出國頻率增加、短天期差旅普及,是支付平台與電信服務商的跨界整合,如何把海外連網需求從一次性消耗品,轉為可長效管理的數位旅遊工具?

打造出國上網全新體驗

「過去消費者購買 eSIM 多屬一次性使用,用完即刪;但隨出國頻次增加、短天期旅遊普及,商務人士更常因反覆安裝、刪除感到不便。我們與街口合作,提供使用者一張長效型出國 eSIM,隨時支援跨國連網需求。」

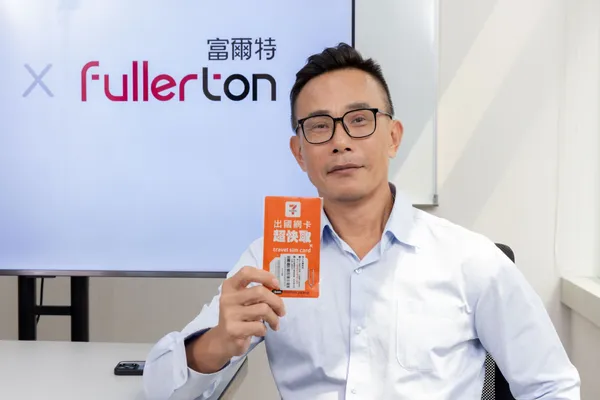
富爾特科技股份有限公司總監毛睿烽指出,使用者取得酷遊卡 eSIM 後,365 天內都能以同一張卡串接不同目的地並直接啟動;即便航班延誤或天候滯留,也能線上即時升級流量,省去重新設定的麻煩。

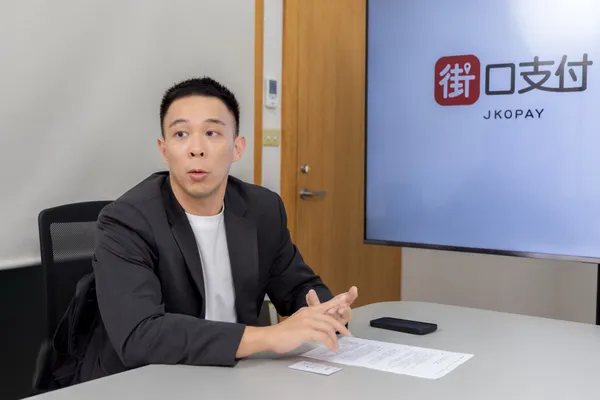
街口支付副總經理張廷軒則從使用者旅程切入:「以往出國前總要重新尋找方案,現在街口使用者不需額外註冊即可直接啟動。」單一 App 完成購買與開通,也深化了街口作為一站式生活服務平台的完整性。

張廷軒也舉例分享,「針對不熟悉 eSIM 的長輩需要海外網路,在街口 App 就能協助不熟悉 eSIM 的家人完成購買與設定;如果家人在海外臨時流量不足,也能從國內協助加值,省去長輩摸索 App 操作的麻煩。」

街口支付副總經理暨商務長張廷軒指出,街口酷遊卡 eSIM 服務效期長達 365 天,可跨國串接不同目的地,並支援線上即時升級流量。
圖/ 數位時代

此外,實體網卡需求也不可忽視。根據 BICS 與 YouGov 全球洞察報告,67% 消費者對 eSIM 仍感陌生;毛睿烽也指出,現行手機也有近六成不支援 eSIM。對此,酷遊卡整合 7-ELEVEN 通路推出超快取服務:線上下單後,即可至超商透過 ibon 機台即時領卡,免除物流寄送的等待。

富爾特科技總監毛睿烽表示,酷遊卡整合 7-ELEVEN 通路,消費者線上下單後可至 ibon 機台即
圖/ 數位時代

S2B2C 模式,供應商攜手通路拓商機

酷遊卡作為網路漫遊供應商(S),提供連線、技術與客服;街口支付則是通路端(B),憑藉會員基礎觸及消費者(C),擴大 App 應用場景。供應端無須自建流量入口,通路端也能取得差異化服務——毛睿烽將此稱為「S2B2C」模式。

「eSIM 是旅遊行程中的一個上網元件,如果只靠自有 App 獨立經營,使用頻次不夠高,很難存活。」毛睿烽指出,市場同類品牌眾多,消費者難以建立記憶,因使用場景侷限於出國期間,這也是他鎖定既有大型 App 作為入口的原因。除了長期合作的 Klook,電子支付也成為酷遊卡鎖定的通路入口,也呼應街口拓展海外跨境支付布局。

街口x富爾特-4.jpg
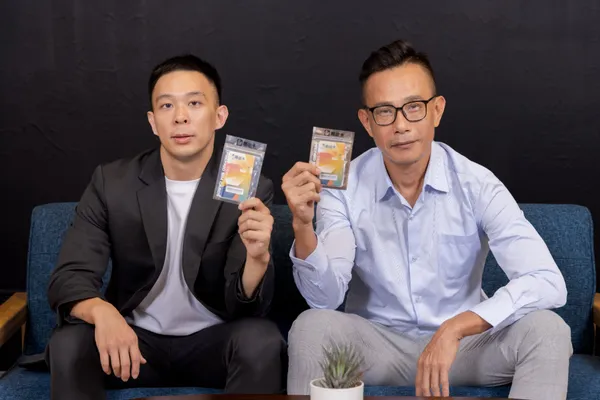
街口支付與富爾特科技採 S2B2C 模式合作,由酷遊卡提供漫遊技術、街口支付觸及會員通路,共同拓展跨境上網服務市場。
圖/ 數位時代

根據交通部觀光署統計,今年一至六月國人出境已突破千萬人次,張廷軒認為,這正是提升 App 開啟頻率與黏著度的機會。「我們其實已經合作一段時間,連動最頻繁的場景就是海外旅遊。」他透露,街口也著手規劃海外旅遊專屬頁面,讓使用者在單一 App 完成更完整的生活服務體驗。

場景延伸,街口布局跨境服務

eSIM 資安問題近期成為市場熱議話題,毛睿烽指出,相較於市場上多屬中小型規模的漫遊業者,富爾特科技也是台灣唯一由上市櫃公司出品的漫遊 SIM 卡品牌,長期經營中華電信預付卡業務,須符合嚴格法規規範;除了供應鏈本身,富爾特也引入非紅資源,提供消費者更多元的選擇。

著眼下一步,毛睿烽表示,酷遊卡將持續布局通路合作:「從產品、商業模式、技術到營運、財務支援,我們都能協助不同國家的通路夥伴,共同提供出國上網服務。」

對他而言,這次與街口的合作,是酷遊卡在台灣市場驗證商業模式的一次練兵;待模式成熟後,將逐步複製至亞洲其他國家的通路體系,並藉此將服務範圍由台灣延伸至周邊亞洲市場,持續以供應商角色,協助更多通路夥伴切入海外連網服務的市場缺口。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓