65%成年人沒帳戶!非洲金融極度破碎、跨國匯款超難,加密貨幣會是解藥嗎?
2023.03.31 | 區塊鏈
##### 65%成年人沒帳戶!非洲金融有多破碎?

在非洲要轉移資金,向來不是一件容易的事。

管理顧問公司麥肯錫(McKinsey)2022年發布的一項研究指出,非洲國家的銀行,平均每一單位收入,需投入的成本普遍高於世界各國,因此多數銀行對於開設穩賠不賺的實體分行興趣缺缺,連ATM的設置及維運,都讓這些金融機構感到頭痛。

在這樣的情況下,非洲鄉村及偏遠地區人民,往往缺乏能接觸金融服務的管道,非洲的數位銀行服務也不普及, 根據世界銀行(World Bank)的統計,在非洲地區有高達65%的成年人,一個銀行帳戶都沒有。

除了金融基礎設施缺乏外,普遍的政府貪污、天災人禍,導致糧食匱乏造成物價飆漲的高度通膨、以及連年對外入超,造成美金稀缺政府不得不管制外匯等。

上述種種容易造成經濟體不穩的條件,在非洲國家中同時發生,讓在這塊大陸上的各種「法幣」一直處於高度波動狀態、也讓跨國境的資金轉移十分困難。

加密貨幣P2P平台Paxful執行長雷·尤瑟夫(Ray Youssef),在接受外媒《CNBC》訪問時表示:

「 在非洲,如果有人試圖想把資金轉到隔壁國家,最常見的方式是用手提箱裝滿現金,然後運過邊界。 」

💡 Paxful: 一家總部位於美國的加密貨幣交易平台公司,成立於2015年。Paxful 的目標是通過創建一個去中心化的交易平台,幫助人們實現財務自由。Paxful 的平台允許用戶在全球範圍內以超過300種加密貨幣進行交易,包括比特幣、以太幣等流行的加密貨幣。

💡 P2P: Peer-to-Peer,在加密貨幣市場中,P2P平台負責幫忙刊登買賣需求,讓雙方可以在平台上找到合適的交易對象,直接進行加密貨幣交易,而沒有中間人或第三方介入。

改變非洲金融環境的關鍵,極有可能就是「加密貨幣」。

##### 非洲轉移資金的兩大方法

現在在非洲,當地民眾若要轉移資金,主要靠兩大方法。

方式一:手續費高昂的快速匯款公司

國際快速匯款公司如西聯匯款(Western Union)和速匯金(MoneyGram),在全世界建立了龐大的實體店頭網絡,讓用戶可以在沒有銀行帳戶的情況下,透過它們的合作據點,或在線上進行匯款,而接收人可以在另一處合作據點收取資金,交易可在幾分鐘內完成。

快速匯款是銀行服務普及程度低的國家中,人民最常使用的跨境交易服務。

要打造如此龐大的金流網絡,不僅難度高,所需花費的時間及金錢成本也十分高昂,讓這些快速匯款公司幾乎沒有競爭者,形成高度寡占的市場,使用該服務的手續費也高居不下。

世界人權組織(Human Rights Foundation)策略長亞歷克斯·格拉史坦(Alex Gladstein)認為,快速匯款公司提供的跨境交易網絡,是為了得到不合理利潤報酬而建立,本質上屬於「競租行為」(Rent-Seeking)。

快速匯款公司並不是為了要幫用戶將資金「從A地移轉到B地」而成立,而是這些公司認為,可以在用戶移轉資金的過程中海撈一筆,這些金流服務公司才成立。

💡 競租行為(Rent-Seeking): 經濟學名詞,另有一說為「尋租行為」,是指企業、個人或團體在政府或其他權力機構控制下的市場中,利用政治、行政或法律程序,如遊說、關說(lobbying)或其他形式,從中謀取不合理的經濟收益的行為,如成為寡占、獨占等。

造成快速匯款手續費高居不下的另一個原因,在於非洲特殊的歷史背景因素。

作為列強前殖民地的非洲,在經濟上仍高度與前殖民母國相連, 造成80%在非洲國家間的銀行,在進行匯兌交易時,金流通常會先通過境外處理 ,多數在美國及歐洲,處理完後再匯回非洲的另一個國家。

金流處理過程中,多了工資高昂的境外中間人,不僅隱含了手續費的增加、也讓匯款時間拉長,從數天到數週都有可能。

目前,主流的處理方式為「非洲化」,讓一個中介機構取代另一個中介機構,但考量非洲的政治經濟情況,這些後進的中介機構,大多跟政府有更深的利益關係牽扯,可能更為腐敗、也讓服務更為昂貴。

方式二:無法跨境使用的行動貨幣(Mobile Money)

從2000年代初期,非洲的電信廠商發現,當地民眾常有小額借貸的需求、但銀行轉帳成本過高,於是決定利用手機電信推出「行動貨幣」(Mobile Money),提供小額轉帳服務。

與數位銀行不同的是,數位銀行多仰賴網路及智慧型手機進行帳戶管理,用戶也必須在銀行開戶;「行動貨幣」的服務提供者為電信商,這項技術被整合在手機SIM卡,可支援各種類型的行動裝置,包含普通手機及智慧型手機,用戶可在不使用正式銀行系統的情況下,用簡訊進行收發款項、門市支付、提款等服務。

根據GSM數據,在2021年,非洲的行動貨幣交易總金額超過7,000億美元,相較2020年成長了39%。拜「行動貨幣」所賜,世界銀行將擁有行動貨幣帳戶的人數,納入「擁有金融機構帳戶」的定義中,據統計,撒哈拉沙漠以南的非洲地區(Sub-Saharan Africa),約55%的成年人口擁有金融機構帳戶,在過去十年成長超過2倍。

即便使用「行動貨幣」的人口激增,這些用戶仍無法享有傳統金融帶來的額外利益,包含領取存款利息、基於過去消費習慣建立金融信貸評分等。

而「行動貨幣」的最大障礙,在於其受限於電信服務商,因此無法進行跨國境的金流轉帳。

「整個非洲大陸的銀行系統支離破碎,連大型電信公司提供的金流服務也不例外。」加密貨幣P2P平台Paxful執行長雷·尤瑟夫(Ray Youssef)跟外媒《CNBC》分享。

「整個大陸上約有兩千多個支付網絡在運行,但僅有2%的支付網絡能互相串聯。」

以肯亞的行動貨幣「M-Pesa」為例,該行動貨幣也是非洲大陸上第一個行動貨幣,「M」為行動裝置「Mobile」的所寫,「Pesa」在史瓦希利語中則代表「錢」的意思。

在2007年時,M-Pesa由英國電信巨頭Vodaphone旗下的肯亞子公司Safaricom,在首都奈洛比研究幾年後發行,而肯亞目前也是非洲國家中,行動支付採用率最高的國家,約有84%的網路使用者經常在日常生活中使用行動支付。

M-Pesa如今在非洲九個不同國家中運行,包含剛果、南非、肯亞、莫三比克、迦納等,即便是同一個營運商,但這些國家的「M-Pesa」並不互通,M-Pesa肯亞用戶並無法匯款給M-Pesa南非用戶。

延伸閱讀: 一座瀕臨破產的非洲國家公園,如何靠加密貨幣「挖礦」起死回生?

##### 解決非洲金融問題,加密貨幣可能是關鍵!

要解決非洲金融基礎設施不足問題,「加密貨幣」可能就是關鍵。

透過區塊鏈發送加密貨幣,不僅不需要銀行帳戶或是透過中介機構,還可以省下大筆手續費與時間。根據Chainalysis的數據,非洲在點對點(P2P)交易總量的佔比位居全球之首,世界上最貧困的十個國家之一的「中非共和國」,在去年4月也宣布將比特幣設為法定貨幣,來幫助該國的經濟復甦。

非洲破碎的金融體系,也成為創業的好題目,今年剛滿26歲的克里斯·莫里斯(Chris Maurice),在大學附近的大賣場遇到了一位奈及利亞男性, 發現他透過銀行匯款給家人時,需要支付大筆的手續費,激發他創業的動機。

於是跟創業夥伴賈斯汀·普魯(Justin Poiroux),在2019年成立的加密貨幣交易所「Yellow Card」,主打藉由簡化法幣及加密貨幣的兌換,讓用戶能無痛地在非洲大陸上16個國家間,利用加密貨幣轉移資產,目前Yellow Card估值達2億美金,是非洲規模最大的加密貨幣交易所。

延伸閱讀: 用比特幣改變命運!兩位沒出過國的26歲美國青年,如何打造估值2億美金、非洲最大交易所?

核稿編輯:高敬原

往下滑看下一篇文章
AI Ready成零售入場券!SHOPLINE年度大會:AI流量時代,品牌如何被看見?

AI 正快速改變消費者探索商品、接觸品牌的方式,也為零售業帶來新的成長機會。然而,當 AI 從個人使用工具逐步走向企業營運,台灣零售業的轉型腳步仍有落差。財團法人人工智慧科技基金會《2026 台灣產業 AI 化大調查》顯示,台灣零售業的 AI 應用仍存在明顯差距,資源有限的中小企業尤其面臨挑戰。對照全球已有 62% 的企業開始布局 AI Agent、近五成運用 AI 投入高價值決策,如何將 AI 從單點工具導入,真正成為零售成長的助力,已成為品牌必須面對的課題。

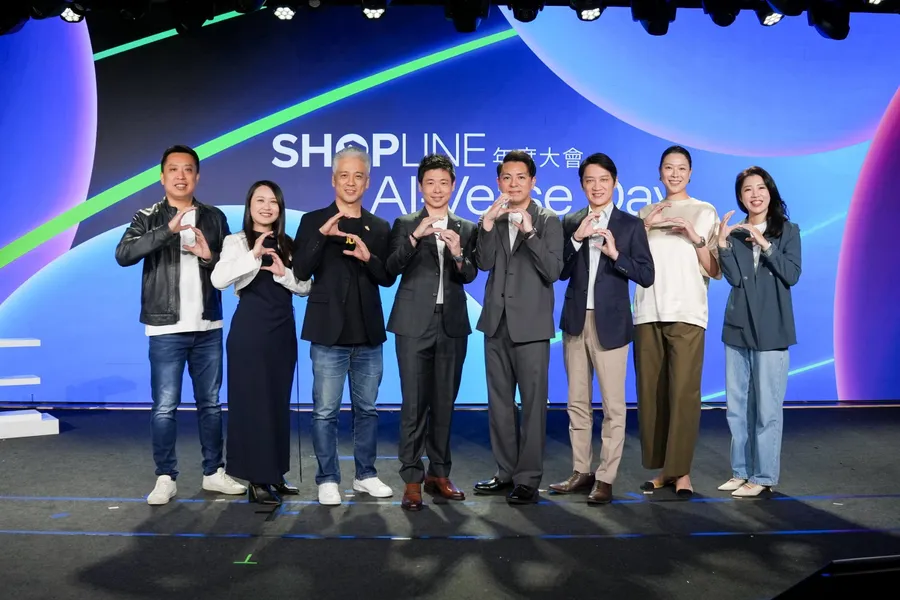
全方位零售整合專家 SHOPLINE 於 9 月舉辦「AI-Verse Day 2026」年度大會,以「Where AI Meets Commerce」為主軸,邀集零售與科技業者,從流量獲取、數據應用到會員經營,探討 AI 落地零售場景的實戰路徑。服務全球累計逾 70 萬品牌的 SHOPLINE,也在會中宣布邁向 AI in Retail,推出官方 MCP(Model Context Protocol),進一步串聯零售數據與 AI 應用,協助品牌掌握新興 AI 流量入口,為下一階段的智慧零售布局做好準備。

SHOPLINE 預告:零售下一個流量入口是 AI

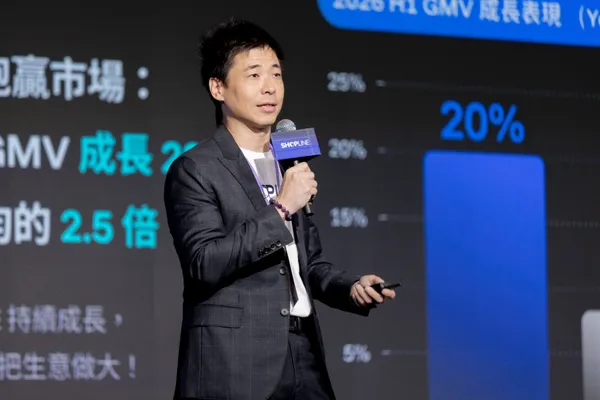
2026 年上半年,SHOPLINE 客戶 GMV 年增 20%,是電商大盤成長率的 2.5 倍。「這代表我們與品牌客戶一起把生意做大!」SHOPLINE 台灣總經理葉力維指出,從全球市場來看,尤其是以北美為主的 SHOPLINE 客戶,來自 AI 渠道的流量 PV 較去年同期成長 15 倍,訂單量更成長 35 倍;相較之下,台灣 AI 渠道流量 PV 約成長 2 倍,顯示 AI 導流的商業潛力正逐步浮現,台灣品牌仍有很大的成長空間。

當品牌越做越複雜,從多通路走向全域經營、數據與規模擴大,如何確保資料品質、打通資訊孤島,並兼顧資安與治理,成為 AI 能否真正落地的關鍵。為此,SHOPLINE 提出四大 AI 佈局方向:首先,建立 AI Ready 數據基礎,整合分散的零售資訊,為 AI 應用做好準備;其次,深化 MCP 布局,讓品牌能依照自身需求,自主選擇並串接不同的 AI Agent;第三,成立 AI 轉型委員會,將 AI 導入內部工作流程,推動服務模式從執行任務進一步升級為洞察客戶需求、提供策略建議;最後,擴大 AI 夥伴生態系,開放第三方開發者串接垂直領域的 AI 應用,讓品牌能更靈活地組合所需工具。

#4 SHOPLINE
圖/ 數位時代

「過去十年,SHOPLINE 陪伴品牌走過每一次通路變革。每一次流量入口的改變,其實都代表著品牌經營方式的改變;而下一個入口,就是 AI。」葉力維表示,當 AI 開始影響消費者探索商品、發現品牌與完成購買的路徑,品牌不能只停留在導入單一工具,更需要提前整備數據、串接應用並建立治理能力。接下來,能否做好 AI Ready 的準備,將成為零售品牌掌握下一波成長機會的關鍵。

SHOPLINE 推官方 MCP,助攻品牌落實 Agent Ready

品牌該如何做好 AI Ready 的準備?SHOPLINE 產品副總賴哲文指出:「人、貨、場的接觸點沒有改變,改變的是誰做決定、誰做執行、誰做判斷。」

當 AI 逐步介入零售場景,消費者、員工與企業的角色也隨之改變:做決定的是消費者,當消費者問 AI「我該買哪個品牌」,品牌能否出現在答案裡是第一個挑戰;執行的是員工,員工則可將部分執行工作交由 AI 處理,將更多精力投入判斷與決策;做判斷的是企業,AI 能否提供可靠的洞察與建議,關鍵仍在於數據品質,以及能否有效運用既有數據資產。

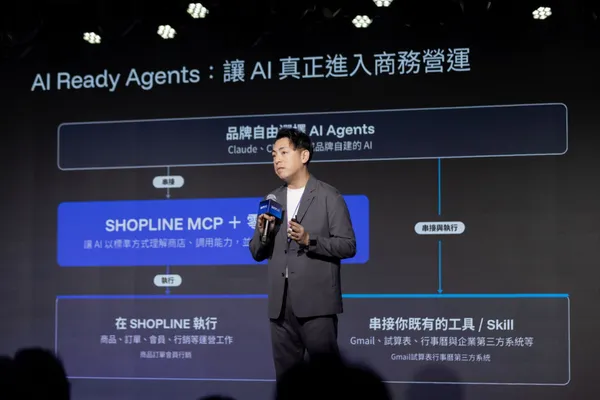
要讓品牌被 AI 理解與推薦,品牌經營也必須從傳統 SEO,進一步走向 AIEO(AI Engine Optimization),讓商品與品牌資訊具備良好的結構與可讀性,才能提高被 AI 採用、推薦及導流的機會。對此,SHOPLINE 提出三層 AI Ready 架構:以「AI Ready Data」整合高品質、可供運算的零售數據;透過「AI Ready Commerce」讓商品資訊與交易流程能被 AI 理解和銜接;再以「AI Ready Agents」串接品牌自主選擇的 AI Agent,逐步將數據基礎延伸至實際應用。同時,SHOPLINE 也透過第一方數據歸因,改善消費者身分碎片化、數據時效性不足與成效歸因不清等問題,讓原始數據能進一步支援 AI 分析與決策。

#3 SHOPLINE
圖/ 數位時代

在工具應用上,SHOPLINE 推出官方 MCP,涵蓋流量轉換、數據分析、商品管理與會員經營等場景。品牌可在 Claude 中透過輸入零售 skills,搭配 MCP Tool 的後台相關能力,進一步產出數據洞察報表與執行建議,讓 AI 從資訊整理延伸至實際的零售工作流程。為兼顧應用效率與資料安全,SHOPLINE 也設下三道防護機制,包括涉及資料寫入時須經人工核准、個人資料須取得授權才能存取,以及依照角色與需求進行權限分級。

「Agent Ready 就是入場券。」賴哲文強調,當 AI Agent 開始參與消費者決策與企業營運,品牌不只要讓 AI 看得懂商品,更要讓數據能被安全地運用、讓不同工具能順利協作。

除了產品之外,SHOPLINE 也致力發展 AI 開放生態圈,邀請各領域夥伴分享引流、口碑、營運與顧客經營的應用方向。此次大會邀請數聚國際、Tagnology、BUNNYWORK、beBit TECH 微拓科技,以及女性高效身體保養品牌 HYPHY,攜手展示 AI 如何串聯流量獲取、行銷轉換到顧客經營等零售場景。

Justar 運用真實發票數據,提升廣告投放效率

廣告投放端同樣面臨轉變。「市場愈來愈大,轉換效益卻愈來愈低。」紅門互動及Justar 數聚國際執行長張元溢分析,投放效率下滑,源於成長結構改變:影響消費者的場域更分散,找人的方式從興趣推測走向真實行為,素材也無法一套打完全場。

對此,Justar 運用 AI 結合電子發票數據,以 AI 廣告投放平台結合全台規模領先的雲端發票消費資料庫,涵蓋超過 20 億筆雲端發票、700 萬名消費者及 3,200 萬項商品。其「AI 廣告受眾推薦引擎」可依商品特性生成受眾輪廓(Persona),比對發票資料庫、找出真實買家作為種子受眾,而非僅依賴瀏覽紀錄或興趣標籤,再由 AI 自動擴充相似受眾、生成並優化素材,並依成效動態調整投放策略與預算配置。

張元溢強調,從真實種子到規模化放大,重點在於找到更多相似的人。同時觸及也須走出社群,延伸至 RMN 聯播網、社區 App 廣告與戶外媒體。他以「三人成虎」形容,藉創作者短影音加上跨場域廣告加深印象,才能為品牌實現「線上找到人,線下讓他記住你」的成效。

#2 SHOPLINE
圖/ 數位時代

BUNNYWORK 推 AI 營運特助,主動預警缺貨與滯銷也發掘成長機會

除了行銷之外,AI 也開始深入零售業的日常營運,協助品牌從事後處理走向事前預測。BUNNYWORK 創辦人周于如指出,電商營運常面臨幾大痛點:商品售罄後客戶問了才發現缺貨、補貨數量仰賴 Excel 與個人經驗判斷,滯銷商品也往往要到季末才浮現。「營運方式不同,留下的利潤差很多。營收決定你做多大,營運才決定你能留下多少利潤。」

針對這些痛點,BUNNYWORK 推出定位為「會思考的電商 AI 特助」的解決方案,目標是讓電商營運進入「自動駕駛」。傳統 ERP 只負責被動紀錄營運數據,BUNNYWORK 則讓 AI 24 小時主動盯盤:根據銷售數據提前發出缺貨預警、產出補貨建議單,並每日掃描商品銷售速度,一旦偵測到滯銷風險,即透過 LINE 推播提醒品牌及早規劃促銷、加速庫存去化與資金回流。除了提前規避風險外,AI 也幫助電商看見潛在機會:偵測到爆款潛力的商品,提醒品牌提早加碼備貨、調整廣告資源,把握成長時機。

至於 AI 為什麼能提供可靠的營運建議?背後仍取決於數據基礎。周于如解釋,ERP 串聯商品、銷售與庫存等不同環節的數據,並即時同步多通路的商品與庫存資訊,讓 AI 掌握完整且即時的營運全貌,同時降低超賣風險。「唯有建立乾淨、即時的資料基礎,AI 才能進一步辨識缺貨與滯銷風險、並發掘銷售成長機會,協助品牌提前應對、做出更精準的決策。」目前品牌平均約 7 天即可完成導入。

#1 SHOPLINE
圖/ 數位時代

精兵團隊導入 AI,解決流程瓶頸再創高成長

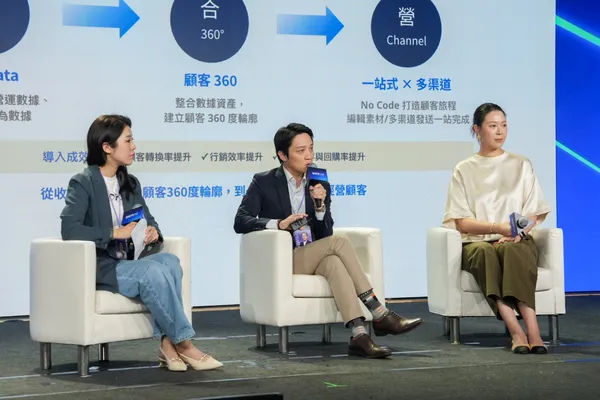
從流量獲取到營運效率,AI 的價值最終仍須回到顧客經營與商業成效。大會壓軸的高峰沙龍回到會員經營。beBit TECH 商務長譚學凱指出,OmniSegment CDP(顧客數據平台)能整合分散的顧客資料,建立 360 度顧客輪廓,進一步支援跨渠道的精準經營;旗下導購型 AI Agent「AgentBit」,提供對話式分眾,讓使用者與 AI 對話就能快速打包推播受眾,不再需要手動設定篩選條件;商品興趣預測則以 AI 學習客戶的行為軌跡,自動將高相關商品推送給高潛力買家;AI 智慧分析更只需透過問答,即時分析品牌檔期成效與提供優化建議,並能一鍵調整現有顧客旅程。透過 CDP 與 AI 功能加乘,大幅提升行銷團隊協作效率,並支援逾 2,000 種 OMO 跨通路智慧推播,協助品牌更有效地觸及目標客群。

#0 SHOPLINE
圖/ 數位時代

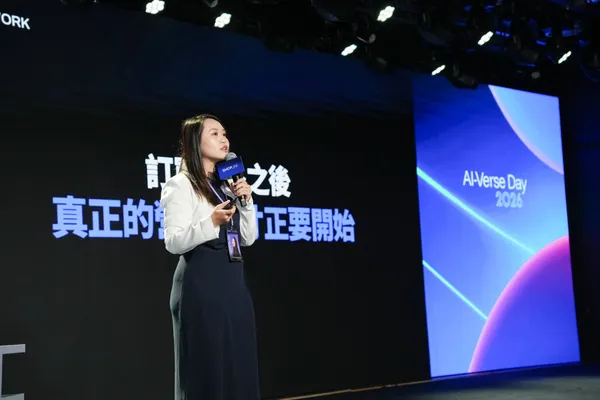
HYPHY 品牌共同創辦人林又立分享,品牌長期透過 LINE 經營千人會員社群,希望在規模化經營的同時,仍保有一對一對談的親切感與即時回覆的能力。導入 AgentBit 後,團隊能透過 AI 對話快速完成受眾分群,並取得具體的行銷優化建議,降低操作門檻。以單檔活動為例,LINE 發送量僅為原先的 15%,點擊率卻提升 227%,EDM ROAS 更提升至原先的 3.3 倍,展現 AI 協助品牌提升溝通效率與行銷效益的潛力。

對於資源有限、希望嘗試 AI 的品牌,林又立也分享了務實的做法:「不要一開始練跑就想著今天要跑全馬,先踏出第一步,把目標定在到達下一個電線桿就夠了。」與其一開始就追求全面轉型,不如從具體的營運需求出發,逐步找到適合 AI 發揮的場景。

活動尾聲,葉力維也提醒,品牌導入 AI 前,應先盤點內部工作流程,找出真正影響效率與成效的瓶頸,再思考如何運用 AI 改善。「那就是你最該導入 AI 的地方。把 AI 放在流程上,才是關鍵。」與其為了導入 AI 而導入 AI,先解決實際問題,才能讓技術真正轉化為營運成果。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓