

近年來人工智慧蔚為風潮,帶動了新一波工業4.0的科技發展,這個月初創新工場創辦人李開復博士在其新發表的新書《人工智慧來了》中談到,人工智慧的核心發展與未來的應用包含人臉及圖像辨識、語音辨識、大數據資料分析、機器翻譯、深度學習等面向,這些技術均將對金融業未來的發展有顛覆性的影響。其中強大的計算能力及高品質的大數據是構成深度學習的基本要素,透過深度學習,針對特定的問題與數據資料,人工智慧系統可以運用複雜的數學計算,將不同數據間的特性顯現出來,有助於建立預測模型,方便我們日後能快速有效地處理類似問題。
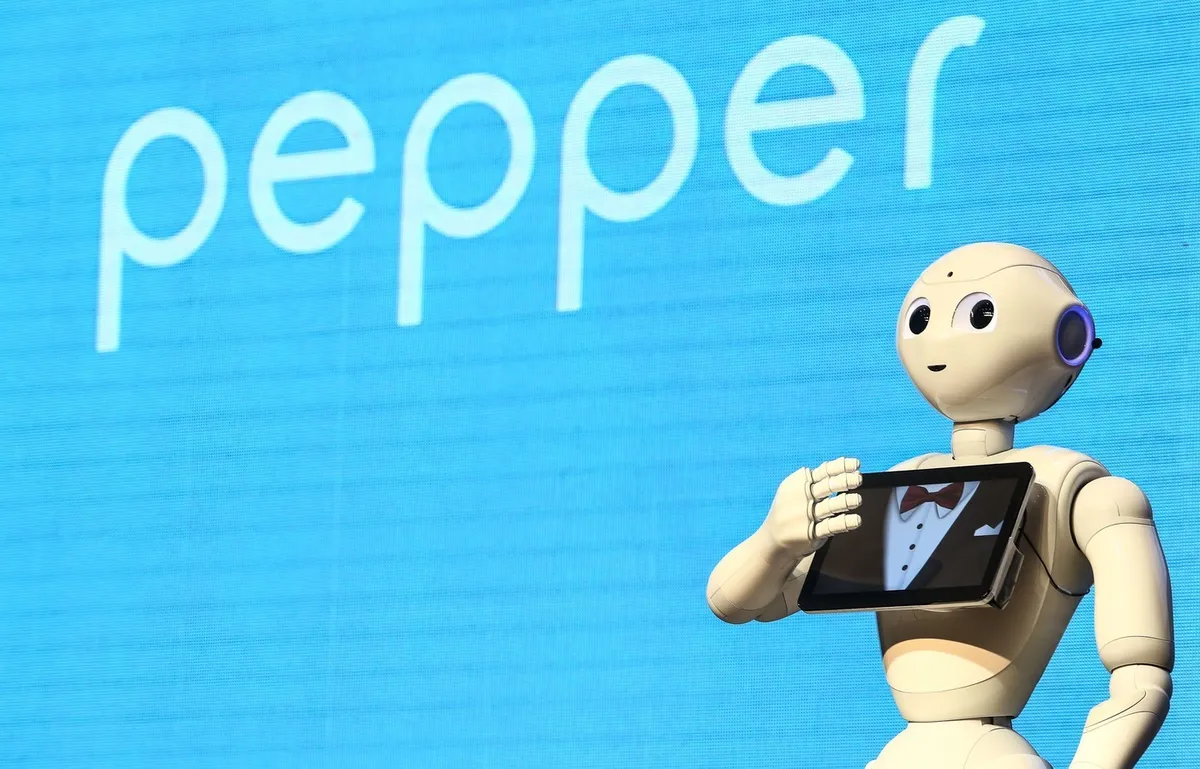
坊間已有多家銀行引進機器人提供迎賓、遊戲及基本業務介紹服務,其實人工智慧的功能不僅於此,金融業是全球擁有最多數據的行業,運用人工智慧及大數據分析將會革命性地改變銀行、保險、證券業的經營模式,包括價值鏈改造、流程改善、提高作業效率等。如何運用人工智慧創造新的商業模式及顧客價值,是目前金融業引進金融科技時所面臨的最大挑戰,筆者提出以下一些人工智慧應用在金融服務的實例供讀者參考:
1. 交易與理財諮詢(Robo Advisor)
美國華爾街的交易員及投資專家Asset Manager的工作未來可能不保,因為以人工智慧為核心的理財機器人(robo advisors)會搶走他們的飯碗,理財機器人是以複雜軟體支援的網站介面,依照客戶不同的財務目標及需求,引導投資人進入不同的投資組合及資產管理計劃。
最為知名的理財機器人顧問公司是位於紐約的Betterment公司及位於加州矽谷的Wealthfront公司,兩家公司都以「將投資決策簡單化」為核心目標,網站上都會先詢問客戶幾個簡單的問題:例如財務目標、風險容忍度、投資的範疇等,根據這些回答系統會演算出建議的資產配置(recommended asset allocation),透過線上轉帳將資金匯入帳戶後,系統便自動將資金配置投資於幾個指數型基金(ETF, exchange-traded funds),整個過程歷時不超過10分鐘,而且完全自動化,沒有理財專員介入服務。資產配置會定期檢視即調整組合比重,針對較高資產的客戶,也保障一定的收益率。
國內許多銀行也正計劃引進理財機器人服務給財富管理的客戶,然而,為提供差異化服務,建議銀行應先進行客群特性分析,了解行內客戶的屬性與需求後,針對理財機器人的選股及投資組合建議策略進行調整,否則又會出現一堆缺乏差異化的「Me too」產品。
2. 風險控管模型建構(Risk Control)
人工智慧也能協助包含信用評分與風險、市場風險、營運與作業風險等方面的預測、監控與管理。以個人信貸與信用卡常用的信用評分卡(credit scorecard)為例,目前台灣大多數銀行的信用評分制度,多仰賴以聯合徵信中心信用相關為主的資料作為主要評分的參數,面對現在客戶多元的消費與支付行為,這種以信用為主的評分方式,對於許多客群(例如學生、沒有信用卡或較少與銀行往來的客戶)的辨識能力不足,同時對於一般客戶的消費資訊的了解也所知有限,例如,客戶在家樂福用信用卡花了15,000元買了台平板電腦,銀行的信用卡授權系統僅知道客戶在家樂福消費15,000元,至於買些什麼東西就不知道了。
如果能進一步知道客戶的消費內容,對於客戶的消費型態與信用風險的關係,應該會有不一樣的面貌,這些都是可以透過人工智慧與大數據即可達到的。因此,銀行可以思考如何在取得客戶授權及個資保護的前提下,尋求與其他的數據擁有者例如第三方支付商、票證支付公司、電信公司、公用事業公司、大賣場、購物商城、社群例如Facebook、LINE等社群媒體、醫院等資料,再配合聯合徵信中心的信用資料,便可發展出全方位的信用評分系統,對於各項業務的推展會有實質的幫助。
3. 安全防護、身分辨識(Identification)
透過生物辨識(Biometric)技術,包含臉部、語音聲紋、虹膜、靜脈、指紋等生物特徵,作為客戶進行金融交易及特定場域安全防護時身份辨識的主要方式。透過生物辨識技術及感測裝置,原本傳統客戶須至分行面對面進行身份確認的作業,未來可以透過手機、平板及電腦進行遠距辨識,大大降低時間與成本。
舉例來說,台灣花旗銀行首創「聲紋辨識」客服中心,利用客戶獨一無二的聲紋(包含波長、強度、節奏及頻率等超過130種特徵)取代原來的密碼,只需十幾秒即可完成身分認證,相較原來需問ㄧ堆問題,聲紋辨識能大幅縮短認證時間。此外,中國信託銀行也將ATM自動櫃員機全面升級為指靜脈提款。透過辨識人類手指中流動的血液吸收特定波長光線形成靜脈分布圖像,就能進行身份識別,因為每個人指靜脈分布都不一樣,不容易被複製。中國支付寶在2015年時就進行以機器視覺和深度學習技術研發「人臉支付」技術,馬雲在德國漢諾威電子展就曾公開展示以「人臉支付技術」買了一枚郵票。
4. 智慧客服(Smart Customer Services)
目前有許多銀行運用Paper機器人作為迎賓專員,提供打招呼、遊戲及資訊查詢等初階服務。透過運用人工智慧的技術,迎賓機器人會有的功能是:當客戶走進銀行營業大廳時,迎賓機器人能夠利用臉部辨識的功能判定客戶身份,同時運用大數據及搜尋引擎,提供客戶最即時的理財資訊及客製化的銀行產品,這樣便能提供較為精準的行銷訊息,而不僅是跟客戶猜拳,唱歌,打招呼,甚至不知道客戶是誰等。此外,以往電話客服中心通常只扮演客戶服務的角色,隨著客服電話進線量大增,這些客戶主動接觸銀行的通話,比起電銷業務團隊外撥聯繫客戶的觸達率要有效,因此在完成客戶服務事項後,電話客服中心也能擔負起銷售的任務。
當客戶電話進線時,在電話語音系統(IVR,Interactive Voice Response)通過身份辨識後,透過CTI(Computer Telephone Integration)系統將客戶相關資料上傳至客服人員的電腦畫面上,客服人員可以清楚瞭解客戶的基本資料、消費記錄、經過人工智慧及大數據分析後所建議的產品、與客戶對應的銷售話術及全自動的線上申辦與交易系統。由於手續簡便,客戶只需回答要或不要,整個交易就可於線上立即完成,因此會有相當不錯的成交率,目前在客服中心銷售的產品與服務有信用卡單筆消費分期付款設定、整筆帳單分期付款設定、消費滿額即自動分期付款設定、公用事業費代繳設定(recurring service payment)、簡易人壽保險商品、信用貸款等申辦流程較為簡易且交易特性屬於常態重複發生的服務,以提高與客戶往來的黏著度與忠誠度。
5. 金融監理科技(RegTech)
人工智慧還能夠運用在金融監理科技,也就是所謂的RegTech(Regulation Technology)相關的管理。因應金融科技興起而日趨複雜的市場環境,金融監理及法令遵循的管控工作日益繁瑣,有鑒於此,德意志銀行(Deutsche Bank)就運用人工智慧的技術,將行員與客戶間的交談錄音及錄影資料,透過特定的關鍵字檢索,定期進行過濾與檢視,能快速地確認其中是否有違反相關的作業規定;比起傳統需透過許多行員逐一監聽錄音帶或監看錄影帶的模式,能節省大量人力與時間,而且能將複雜繁瑣的金融監理工作,以精準、高效率的方式進行。
6. 精準行銷(Precision Marketing)
包含購買行為分析,客戶特徵、社群行為分析,透過大數據分析與雲端計算,提供模組式差異化產品與服務。金融商品與服務主要的核心是定價(利率及手續費)、信用(放款額度)及風險管理,要能完整周延進行規劃、執行、檢核及管理,需要大量的數據分析,作為各項行銷及業務管理決策,要能做到精準行銷,需要大量、多元且品質佳的數據,例如客戶基本資料(demographic data or quantatative data:性別、年齡、家庭、居住地、職業、年資、收入等)、交易類型資料(qualitative data - 金融交易資訊如信用卡用卡行為、存款、放款、退票、支付、繳款、購物支付、醫療等),才能運用各類型分析技術如資料採礦(data mining)、資料倉儲(data warehousing)、大數據(big data)及人工智慧機器學習等,發掘及洞察各類顧客特性,並利用數據開發預測模型,作為大量處理信用額度、風險管理及產品訂價及促銷的系統工具,依據不同預測結果規劃差異化策略,提供客製化服務。
與其擔憂機器人取代行員工作,不如思考如何與之為伍
現在許多金融業者在面對人工智慧的發展時,許多人都很擔憂機器人會取代銀行行員的工作,其實我們應該與人工智慧為伍,不要視為競爭對手,而是當作我們的助手與工具,透過運用人工智慧可以協助金融業無論在業務拓展、風險評價與管理、產品優化、客戶服務及法令遵循等各方面,能有更系統化、效率、低成本且普及的方式提供優質的成效,傳統行員的工作內容與型態也會隨之改變,轉以更重視與客戶間的溝通及互動、較高價值的產品服務規劃及跨領域的協調等,形成一個全然不同的金融服務生態系。


