太貴賠不起?期待超跑條款,不如期待保險科技
2019.01.14 | 生活

日前有名送貨司機因疲勞駕駛撞上停靠路邊的四部法拉利超跑,恐負擔巨額維修費,因此有人提出應制定「超跑條款」:非故意撞上超跑時,賠償必須有上限,以縮短貧富差距。

然而,要縮短貧富差距,應該透過租稅、就業、教育及社福等政策,並有不少反對評論指出這樣的條款是仇富和檢討被害人。究竟「打破要賠」的原則要不要因為「太貴賠不起」而調整呢?

如果從衡平與風險分擔的角度,藉由設上限來調節賠償責任的不對等,有一定道理。但現況下法院依《民法第218條》本就可以減輕非故意或重大過失的賠償金額;且此例一開,賠豪宅要有上限、賠古蹟也要有上限、賠所有昂貴事物都要有上限,恐將削弱法律對財產權的保障,影響社會經濟的運作基礎;最後即使民意所向,上限要訂在多少才合理?大概也見仁見智。因此,在這些問題得到共識以前,賠償上限的立法尚有困難。

責任保險就可避免經濟弱勢被事故壓垮

如果擔憂居於經濟弱勢地位的勞動階層,長期在外奔波,若因一時不慎而背負巨額賠償責任,將使生活陷於困頓,其實現況下就可運用「責任保險」作為解決方案:平時稍微多支出一點保費,在事故發生時就由保險公司負責賠償。

不少民眾習慣僅投保汽(機)車強制險,但強制險的預設是只理賠乘客及對方在人身方面的損害,對駕駛人及財產方面的損害並無保障。

因此我建議附加駕駛人身保險以及第三人責任險(包括人身和財產方面的損害),讓各方面的損害都至少有基本保障。

甚至有需求的人可進一步加保「超額責任險」,如此就算事故造成的損害超過理賠額度,例如撞上超跑帶來巨額賠償,也不會對個人或家庭經濟生活帶來衝擊。

這樣的建議並不是為了幫保險公司推廣業務,而是我們每天在社會上從事各式各樣的活動,本來就伴隨著或多或少的風險,尤其臺灣交通事故頻繁,更有適度採取風險管控措施的必要。

科技使保險更貼近消費者需求

其實很多人儘管有保險需求,卻由於預算不足、對保險商品不瞭解或不滿意、不想直接與保險業務員接洽等各種原因而卻步,那要如何拉近保險與民眾之間的距離?或許保險在金融科技發展下的轉變很值得期待。

首先最基本的轉變應該是銷售通路,現在已經有不少保險公司提供網路投保服務,甚至推出「自助投保機」,不過險種仍有限,資訊量也不如保險業務員所能提供的說明。若能提供更完整友善的網路投保服務,甚至建置各家保險商品的比較平台,加強資訊透明與正向競爭,可望為保險業與民眾締造雙贏。

其次,保險商品將轉為客戶導向(customer-based)。傳統上我們必須逐一保壽險、醫療險、意外險、車險等,才能享有多方面的保障,手續繁複又可能掛一漏萬;未來只要購買一套客製化保險,就足以應付個人的所有需求。

最後更精彩的則是保費的計算將更精細,例如車險配合裝置蒐集里程、時段與駕駛習慣等資料,保費就可依車輛的實際使用狀況來增減;又如重大疾病險結合計步器,只要保戶步行運動夠多,就能獲得保費回饋。

如此一來,除了計費更公平合理,也分別能鼓勵保戶安全駕駛和充分運動,進而減少保險事故的發生。

結語

期待在不遠的將來,保險科技帶來「投保便利化」、「保單客製化」、「計費精細化」等成果能嘉惠全民,倘若事故不幸發生,我們社會不必再去糾結超跑車主是不是富二代、肇事者是否孝順等無關損害賠償法則的問題。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
往下滑看下一篇文章
OpenAI 重磅講者親臨高雄|掌握前瞻 AI 與產業轉型關鍵趨勢

隨著 AI 工具逐漸普及,真正拉開差距的,已不只是技術或算力的強弱,是企業能否整理資料、重新設計流程,並把 AI 融合既有工作方式,持續轉化為營運價值。

Amazon Web Services(AWS)將於10月23日於高雄舉辦「2026 亞馬遜港都 AI 創新日」邀請 OpenAI 與製造、金融、交通、零售及運動育樂等領域的實務代表,從技術趨勢、資料治理、流程設計與組織轉型等面向,拆解 AI 落地前必須處理的現實問題,協助企業重新檢視自身的導入條件與下一步布局。

企業下一步,不只是再導入一套 AI 工具,而是讓 AI 進入日常營運

模型可以採購,系統可以建置,但資料是否整理到位、流程能否重新設計、組織是否清楚由誰負責,才是決定技術能否持續發揮價值的關鍵。

高雄近年推動數位轉型,同樣面對這項核心課題。亞灣周邊聚集扣件、石化、鋼鐵等傳統產業,場域複雜、既有系統眾多,正因如此,更能檢驗一套 AI 導入方法是否具備複製與擴大的條件。城市發展也從建置算力基礎,進一步走向讓技術真正進入產業與治理現場。

AWS 連續六年深耕高雄,今年以「雲騰智慧大南方 齊創 AI 好未來」為主軸,將討論重心從雲端與算力基礎,推進到應用全面升級,協助城市從「有 AI」走向「AI 有感」。

政府治理是否更即時、產業流程是否真正改變、市民與使用者能否感受到服務提升,才是「AI 有感」的具體檢驗。延續「高雄試點、全臺普及、雲端出海國際」的發展路徑,10月 23 日登場的亞馬遜港都 AI 創新日要談的不只是企業「有沒有 AI」,而是導入之後企業的真實改變。

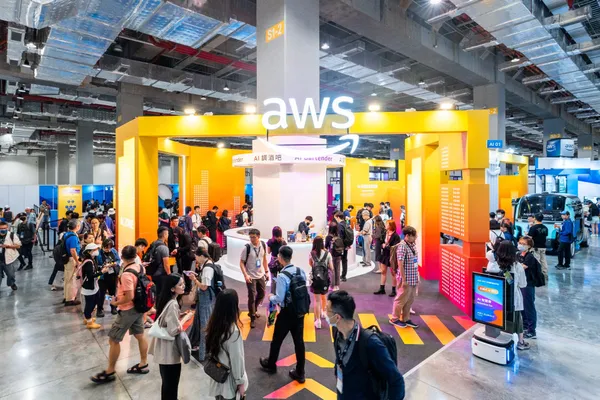
2025 亞馬遜港都 AI 創新日現場,資料照
圖/ AWS

OpenAI 重磅講者親臨高雄,從技術前沿看見企業的關鍵課題

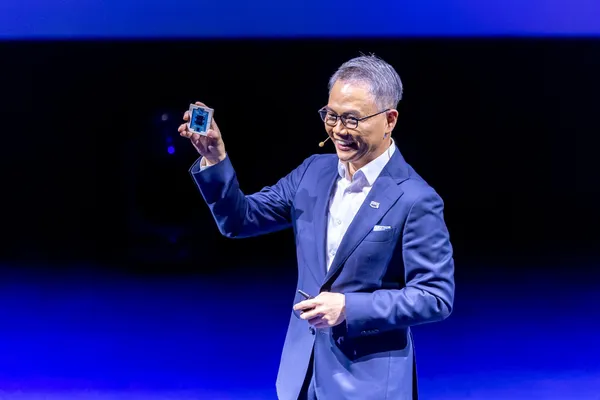
今年活動特別邀請 OpenAI 東南亞暨台灣合作夥伴總監 Mark Jeffrey,以「前瞻 AI 如何助力產業領袖開創新局」為題,分享在 AI 技術快速演進之下,企業應如何重新思考未來布局。

面對 AI 能力邊界持續擴張,哪些應用已具備規模化條件?哪些仍需要更完整的資料、治理與組織準備?這是正在規畫下一階段 AI 投資的企業必須先回答的關鍵課題。

上午議程將從資料、組織與金融三個面向,拆解 AI 落地前必須處理的現實問題。「數據為本,AI 啟航」先回到資料基礎:外部模型跑得再快,若企業自身的欄位定義、存取權限與資料品質尚未整理到位,技術仍難以轉化為可靠判斷。

「打造 AI-Ready 組織的關鍵布局」論壇則聚焦組織當責。AI 專案通常橫跨資訊、營運與管理部門,真正困難的不只是把系統建起來,而是由誰推動流程改造、由誰認列成果,以及當 AI 產出的判斷出現問題時,責任最後應由誰承擔。公部門、製造業與雲端服務業者如何從不同角色處理這些問題,對其他組織同樣具有參考價值。

金融創新論壇將討論 AI、虛擬資產與企業轉型。金融場域對資料安全、合規、風控與可追溯性的高度要求,也提醒企業:效率不能取代治理,AI 更不能成為責任模糊的理由。能否在高監管、高風險環境中建立清楚邊界,將直接影響 AI 應用能不能被長期採用。

2025 年活動論壇現場,資料照
圖/ AWS

從六種產業場景,看 AI 如何走進真實流程

真正具備參考價值的 AI 案例,不只要說明「做了什麼」,還要回答幾個更實際的問題:解決哪一段流程、使用哪些資料、在哪個節點交給 AI、誰負責最後判斷,又如何確認投入確實產生價值。

下午議程規劃橫跨智慧支付、製造、媒體科技、智慧交通、零售製造與運動育樂六種產業場景。每個場景面對的資料條件、即時要求與風險門檻都不相同。

產業場景 議程規劃與關鍵課題
智慧支付 藍新金流運用 AWS AI 自建智能 KYC 與交易監控;處理身份辨識、交易監控與風險判斷
製造 以語意層串接資料孤島,讓 AI Agent 正確理解分散在不同系統的資料
媒體科技 會說台語的 AI Agent:從醫院櫃台到第一線的落地實戰
零售製造 零售製造轉型;把技術接進實際營運與使用者體驗

這些差異進一步說明,AI 沒有一套可以直接複製到所有產業的標準答案。企業真正需要的,不只是更多案例,而是看見不同產業如何依資料條件、即時要求與風險門檻,把 AI 融入實際營運與使用者體驗。

現場同步打造「產業賦能走廊」,邀集超過 15 組雲端生態系夥伴設置展示攤位,聚焦智慧製造、金融科技與城市治理的真實痛點與解法。無論企業目前卡在技術、資料、治理,還是組織協作,不同問題點,都能找到對應的解方。

10 月 23 日,從智慧製造的產線優化、金融科技的風控升級,到運動產業的會員體驗創新,看 AI 如何從概念走進產業現場,成為百工百業轉型升級的實際動能。

10/23高雄展覽館盛大舉行
圖/ AWS

「2026 亞馬遜港都 AI 創新日」,掌握 AI 賦能百工百業、領航產業升級的實務趨勢
立即報名

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓