蘋果公司自豪的服務營收大多來自向第三方供應商抽取 「蘋果稅(Apple Tax)」 與 「授權金(Licensing Fee)」。蘋果的應用程式內購(In-App Purchase)根據蘋果的開發者條款,需要支付總銷售額的30%(另外再加上銷售稅及當地稅率)給蘋果作為手續費,也就是俗稱的蘋果稅(Apple Tax) 。
5月初,蘋果公司突然無預警全面調整iOS應用程式商店的價格,漲幅達10% ,引發台灣手機遊戲玩家的哀號,紛紛質疑為何蘋果要提高價格,連遊戲發行商都對這項新政策感到驚訝,發現這一波漲價是台灣獨有,其他地區例如美國跟日本的價格這一次並沒有調漲,也就是說蘋果獨家調高了台灣的內購蘋果稅。
不久後蘋果發布了官方聲明,表示是台灣政府今年提高了營業所得稅,為了反映獲利的影響,蘋果決定調高應用程式內購的價格。所謂的「營業所得稅」是指企業需要從「稅前淨利」扣除17%上繳給政府,現在提升到20%,而稅前淨利是營收扣除銷貨成本、營運費用以及其他的費用後得出來的純利。
這項3%的稅收增加,照理說價格只需要調整3.75%就能維持原本的獲利(0.83/0.8),但這一次價格調整卻不只10%,顯然會讓蘋果獲利更多,有人辯解是蘋果考慮了匯率變動,但依照常理來說,當成本上升或是匯率風險,蘋果可以選擇承擔部分成本,或是跟第三方企業協調分擔稅費。
但蘋果卻把這項成本全部轉移給玩家,甚至還想抽更多的稅,台灣的玩家頓時哀鴻遍野,導致原本昂貴的手機遊戲價格更加高不可攀,Android玩家也笑稱iOS玩家根本是「盤子」,對於蘋果的漲價欣喜接受,還以流暢的使用體驗安慰自己。
當政府增加稅收,企業為了避免消費者對於漲價的怒氣,通常會自行承擔部分的成本,為何蘋果敢把所有的上漲成本全丟給台灣消費者負擔?其實跟台灣的市場特性與規模有關,接下來我們依據App Annie所提供的數據庫,進一步剖析台灣的手遊市場,並了解這個市場是多麼仰賴蘋果生態系,且使用者是如何牢牢被綁死在iOS平台中。
台灣手機遊戲市場營收規模排名第五、人均消費力排名全球第四
目前市面上主流的手機遊戲都是採用免費增值(Freemium) 的形式,使用者被允許免費下載遊戲遊玩,並享受最基本的體驗,但如果要在遊戲中取得優勢或是節省時間,則需要選擇「課金」,也就是儲值點數來換取寶物,其中獲利能力最好的模式還是轉蛋開箱(Loot Box) 。
所謂的轉蛋開箱模式是:玩家每次課金轉蛋,都有一定的機率開出不同的道具或是角色,當然越稀有的物品機率越低,遊戲商會透過每一次的活動,更換不同稀有虛擬商品,吸引玩家拼命抽獎,形成一個「強制循環」:不抽到絕不罷休,下場便是不斷砸錢抽獎。
若重度玩家要獲得特定的虛擬商品,就必須花費重金大量抽獎,才能提高中獎機率,當然不乏砸了大錢卻空手而歸的玩家,耗資數萬之後仍然什麼都沒有,整個過程跟賭博十分類似。
台灣人在這類遊戲消費上卻出現了奇蹟。台灣內需市場普遍被認為地理面積小,規模向來有限,但在手機遊戲市場完全不是這麼一回事,雖然台灣人口稀少,但人均消費力極高。 單以營收排名,台灣是全球第五大的手機遊戲市場,消費與下載比達到近四倍,是全世界人均消費最高的市場之一。
根據App Annie資料庫,我們排出全球應用商店市場的前五大市場,其中台灣市場全年營收達11.9億美元,全年下載數僅有3億次,換算下載次數市占率(Download Shares)僅有0.7%,但在營收市占率(Revenue Shares)卻擁有 2.8% 的比例。
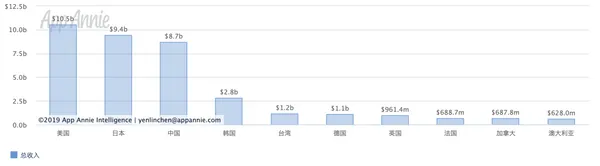
全球第一大市場美國,總收入達105.2億美元,占全球25%市占率,下載次數為44.9億次;第二大市場日本,總收入達94.1億美元,占全球22%的比例,下載次數卻僅有7.8億次。
第三名的中國總收入為87.3億美元,市占率為20%,總下載次數達21億次;第四名的韓國總收入為28.2億美元,市占率為6.6%,總下載次數為6.2億次。
日本手遊玩家的消費力最驚人,是美國的5倍以上
我們再根據這些數據計算出有趣的結果,如果將營收除以下載數,便得到「平均下載數價值(美金)」:美國2.34、日本12.06、中國4.15、韓國4.55、台灣3.96。
從數據觀察,台灣的人均遊戲消費金額比美國還高,其中最嚇人的是日本竟然高達 12.06 ,說明全球的大課長都生存在日本,雖然下載數不多,但人均消費能力非常驚人,消費金額是台灣平均近4倍以及美國的5倍以上。
值得注意的是,若以App Annie的數字計算,台灣全年的應用程式營收為14億美元(遊戲為 12 億美元),但這是扣除了平台30%抽成的數字,實際營收應為 20 億美元,其中17億美元來自手機遊戲,比例高達85%,這個數字甚至還不包括透過點數卡儲值的金額,實際的金額肯定會更加龐大。
既然台灣的手機遊戲市場這麼大,為何國內的遊戲產業並不發達?反觀日本、中國及韓國等其他地區都有自己的內部市場,人口還是台灣的好幾倍,也有自身文化的優勢,對於外來文化的接受門檻較高,像是在遊戲排行榜上,很多都是自己國內開發的遊戲。文化本身就有自己的韻味,就像西方人穿著旗袍的畫面,也是需要時間去習慣的。
從這些層面來看,文化並不是一朝一夕可以改變的。
台灣對於外來文化的高接受度,表現在本土外來戲劇、外語與中文歌的比例上,這種被「文化輸入」的現象,並不單只在遊戲業。因此遊戲代理本身並不是讓台灣遊戲研發發展緩慢的主要原因,這必須要歸因於台灣遊戲市場的文化門檻太低。
玩家廣為接受各類型的遊戲玩法與文化,國外廠商進入台灣市場幾乎沒有門檻,不像是日本與中國還是偏好特定類型的遊戲,對外來的遊戲都有一定的排斥程度。
這樣的「多元特性」使得台灣的手機遊戲市場競爭非常激烈,國內廠商面對外來廠商挾著研發與資本優勢,加上廣告渠道單一,行銷過程中的營收、成本與轉換率都是可以計算的,台灣的手遊市場是場數字遊戲,只要在臉書、YouTube以及電視大量散播廣告、或是找知名網紅代言,便能快速累積到一定數量的玩家。
為了證實台灣的遊戲市場結構與全球主要市場的不同,接下來我們來看看台灣遊戲市場的排名。
台灣遊戲類市場排名:對韓國遊戲接受度極高
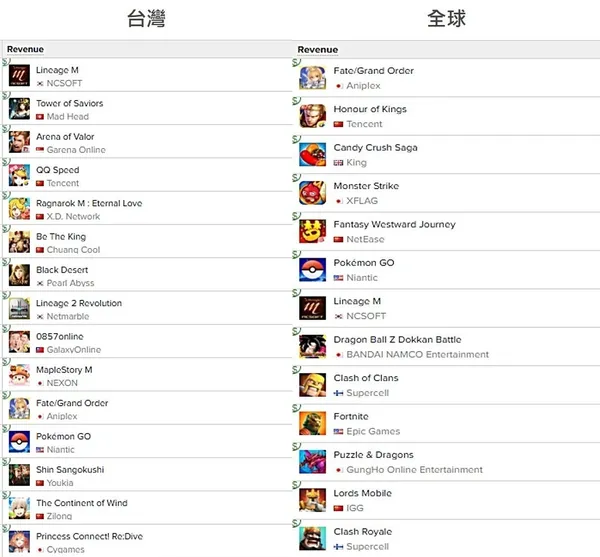
上方的表格是台灣前15大的熱門應用程式數據,依據全年的營收進行排名,其中台灣最受歡迎的前3名遊戲是「天堂 M」、「神魔之塔」跟「傳說對決」,另外最近熱門的「極速領域」快速竄起,才剛在今年推出,短時間內就衝上了營收排行榜的第 4 名,其他像是韓國的「楓之谷 M」跟「黑色沙漠」都擠進前 10 名。
「仙境傳說M」也排名第5,說明台灣對於韓國與中國的遊戲接受度很高,而且非常願意在遊戲中消費,一反台灣偏好日系遊戲的刻版印象,排行榜上僅有少數三款日系遊戲,例如:「Fate Grand Order」、「Pokemon Go」以及「公主連結」,令人驚訝的是,風靡全球的「Candy Crush」反而只有排進第 18 名,在排行榜之外。
由此可見,台灣對於韓國遊戲的接受度高到嚇人,也對日本、中國以及其他國家的遊戲都能廣泛接受,並不會排斥特定類型的遊戲,導致台灣的遊戲排名與全球市場差異頗大。
那全球的喜好是如何分布的?右圖指出全球營收最高的遊戲是「Fate Grand Order」、「王者榮耀」、「Candy Crush」、「怪物彈珠」,其中「Fate Grand Order」與「怪物彈珠」的遊戲營收顯然來自日本,可見日本玩家的驚人的平均消費力;「王者榮耀」則由中國市場貢獻最大,「Candy Crush」出乎意料是「美國市場」為營收主要來源,他們對於休閒類遊戲的喜好程度出乎我們意料。
美國市場中,由於休閒類遊戲玩法簡單、遊玩時間彈性且碎片化,玩家可以在通勤或休息時遊玩,對於汽車及大眾交通工具為主的美國人來說非常具吸引力,主要客群大多為中年人以上,他們熱愛在零碎時間遊玩這些能放鬆身心的小遊戲,而且經濟能力較強、願意為其付費。
台灣超過一半營收來自iOS系統,iPhone消費是 Android的2.5倍
根據市場調查機構的數據顯示,2019年第一季iPhone銷售數量市占率約27.9%,但根據App Annie的資料庫顯示,台灣行動應用市場中,iPhone卻貢獻了47%的遊戲營收,剩下的部分由Google Play占據48%,iPad擁有5.2%,整個iOS生態系囊括約52.2%的市場營收,這也說明手機遊戲超過一半的營收都是由 iOS 生態系所貢獻。
從上述的數據得知,台灣的手遊市場規模不但龐大,營收來源還集中在iPhone使用者,每一位iOS使用者的消費能力是Android的2.5倍,由於遊戲多半有跨平台的限制,付費點數無法互轉,同一個遊戲要換裝置對於重度玩家而言相當麻煩。
此外,行動裝置之間的轉移門檻也逐年提高,隨著 iPhone 的單價逐年提高,消費者的換機週期也越拉越長,這讓裝置之間更難以轉換,消費者不會為了單單10%的漲幅而花費數萬新臺幣購買Android手機。
即使興起想轉換系統的念頭,如果使用者要取得跟iPhone差不多的順暢體驗,必須購買不斷漲價的Android旗艦手機,目前其中部分機型甚至已經比iPhone昂貴。
僅僅因為內購價格調漲就決定跳槽到Android手機,絕大部分的輕中度使用者並不會覺得划算,重度使用者更不缺那點錢。此外,許多人同時擁有 iPad 跟 Mac 裝置,不同裝置的同步形成了一個封閉的循環,這使得 iOS 生態系的留客能力極強 ── 直白一點是消費者被蘋果生態系牢牢綁死,而蘋果也在逐步測試如何榨乾每位玩家的口袋。
對於蘋果來說,台灣不但是全球第五大的手機遊戲市場、人均消費能力強,還是iOS生態的死忠擁護市場,這點從iOS使用者的平均消費能力是Android的2.5倍便可得知,因此 「價格忍耐度」 也會較 Android 使用者來得高。
蘋果公司企圖最大化iOS平台的抽成獲利,使用者只能處於被動狀態
雖然蘋果公司在台灣的營運成本因為稅收提高而增加,且台灣過去一整年應用程式營收達20億美元,在價格上調、玩家單位消費不變的前提下,漲價後玩家如果持續透過應用商店內購,不對外尋找儲值管道,這次10%的價格漲幅預計可以為蘋果公司帶來2億美元的營收增長,獲利肯定也會隨之成長不少。
挾著平台優勢的蘋果,這一次毫無保留將增加的成本全數轉移給臺灣的消費者,甚至嘗試透過漲價從用戶口袋中拿走更多營收,消費者雖然憤怒,也只能被動接受,畢竟蘋果生態系的流暢體驗難以取代。
雖然臺灣付費率高的手遊市場無庸置疑是個可口的大餅,然而此舉也為新進臺灣市場的廠商們帶來一些改變:未來iOS玩家獲取與價格的策略制定上將變得更有挑戰性,畢竟蘋果把價格問題都轉嫁到廠商與消費者身上了。
比起過去,預期廠商在未來將必須再培養更高的「用戶黏著度」方能考慮變現,對於掌握當地使用者需求與產品設計的要求也會更高,新的戰國時代勢不可擋。
本文由 Lynn 寫點科普授權轉載自其 blog。
《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。
(觀點文章呈現多元意見,不代表《數位時代》的立場。)