
從美國的去工業化與財政赤字失控,到比特幣等非國家信用資產的崛起,再到央行的大規模購金行為,這些趨勢共同構成了「黃金大多頭(The Big Long)」格局的背景。本報告分析了黃金市場的趨勢、未來預期、加密資產在新秩序中的角色,以及潛在的結構性通膨、美元貶值等風險,旨在為投資者提供一套長期穩健的黃金投資框架。
長期以來,黃金在西方金融體系中被邊緣化,既被認為缺乏收益,也被視為陳舊的避險工具。但近幾年,情勢開始轉變。
如同《大空頭》所描繪的金融泡沫,黃金市場也正在經歷從邊緣走向核心的轉變。這場被稱為「大多頭」(The Big Long)的趨勢,是黃金長期牛市的象徵,也揭示了資本市場對系統性風險的重估。在當前的金融環境中,投資人面對諸多關鍵問題:
- 美德等主權債券是否仍具有避險功能?
- 美元霸權是否已經終結?
- 「MAG 7」估值是否過高?
- 黃金是否已經太昂貴?
傳統觀點認為黃金價格已高,難有上行空間。但報告提出,相反,目前正處於黃金多頭的中段,而非末期。
- 媒體報道越來越樂觀
- 投機興趣和交易量上升
- 新的金融產品被推出
- 分析師上調價格目標
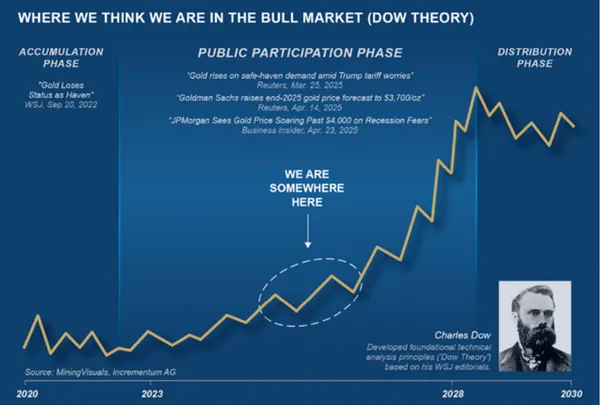
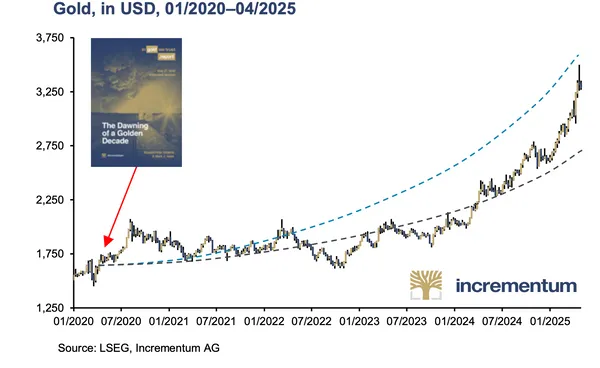
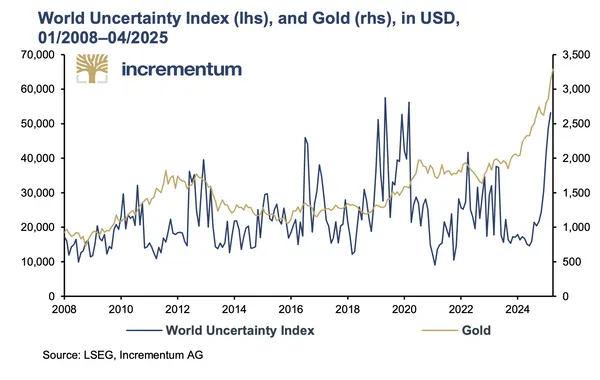
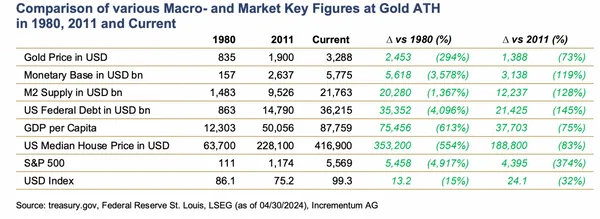
在過去五年內,全球黃金價格上漲了92%,而美元對黃金的實際購買力則下降了近50%。根據2020年《In Gold We Trust》報告中提出的「黃金十年」預言,如今的金價走勢已接近通膨情境路徑,遠高於基準情境。
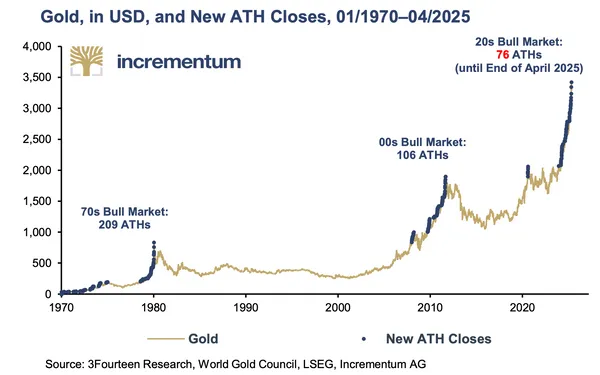
數據顯示,去年黃金在美元計價下創下43個歷史高點,僅次於1979年的57個,今年截至4月30日已創下22個新高點。雖然突破3000美元大關,但與歷史金牛市相比,本輪上漲仍屬溫和。
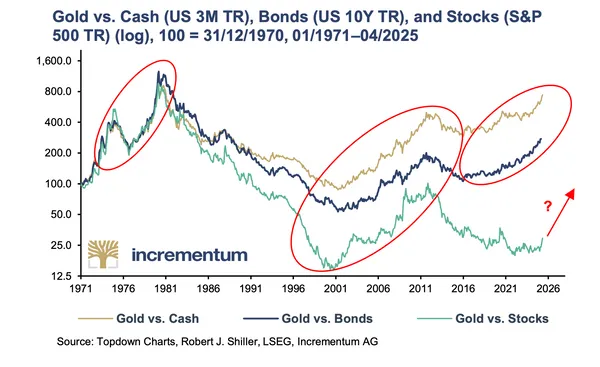
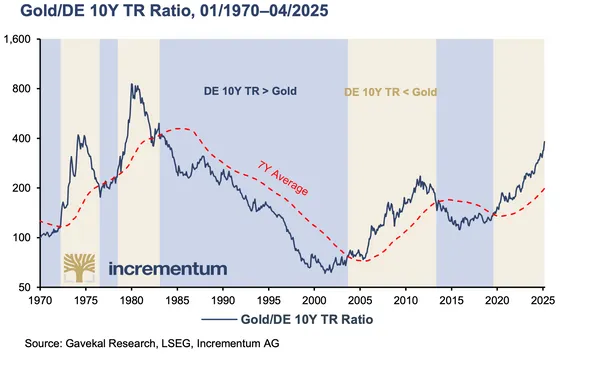
黃金正在突破絕對價格,同時也在相對層面(如與股票比)形成技術性突破,意味著黃金相對於傳統資產的強勢格局已建立。對於已投資黃金的投資者而言,繼續持有是明智選擇,而對於新手來說,目前入場仍具有吸引力。
儘管黃金作為非生產性資產不支付股息,但在市場關鍵階段通常優於股票和債券等收益性資產。投資者在資產配置中應適當考慮黃金的作用。
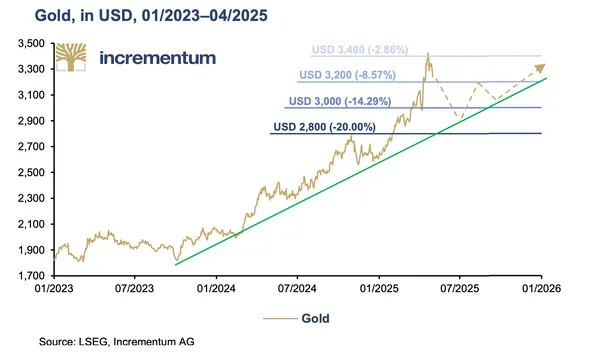
需要注意的是,歷史數據顯示,牛市期間黃金價格可能會經歷20%至40%的回檔。例如,4月2日後的價格波動就是一個提示,儘管黃金隨後迅速恢復並創下新高。尤其是白銀和礦業股票等,其回檔幅度通常較大。因此,投資人需維持一致的風險管理策略,以因應市場波動。
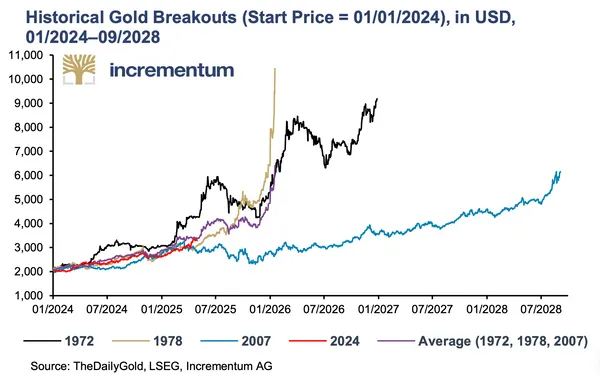
新型60/40投資組合
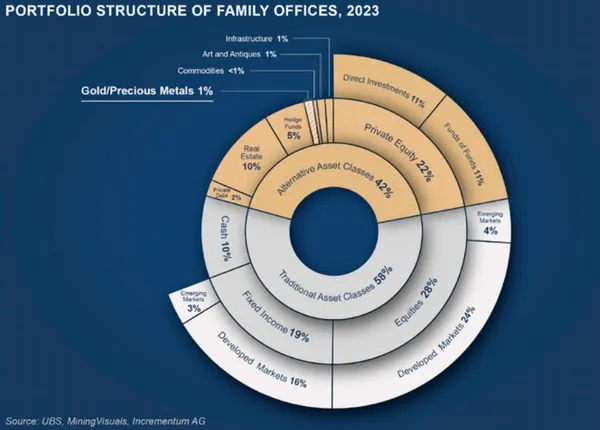
報告提出了一個新型60/40投資組合的概念,這是對傳統60%股票/40%債券配置的重新思考。新的資產配置如下:
- 股票:45%
- 債券:15%
- 避險黃金:15%
- 表現型黃金:10%
- 大宗商品:10%
- 比特幣:5%
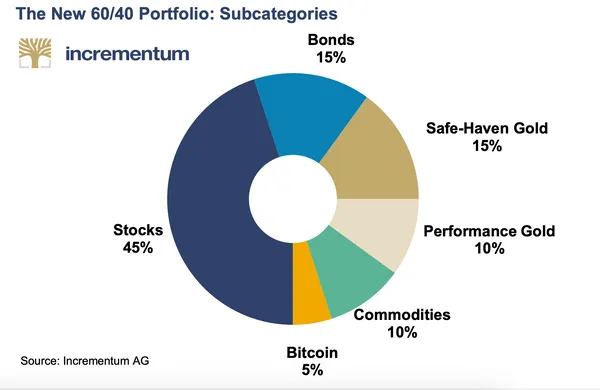
這項新型投資組合反映了報告作者對當前市場環境的看法,特別是對傳統避險資產如政府債券失去信任的擔憂。報告認為應該區分避險黃金和表現型黃金,其中表現型黃金包括白銀、礦業股票以及大宗商品,這些資產在未來幾年被認為具有較大的潛力。
黃金作為新貨幣秩序的錨有三大優點:
- 黃金是中立的,不屬於任何國家或政黨,因此可以成為多極化世界中的統一元素
- 黃金沒有交易對手風險,是純粹的財產,國家可以透過在境內儲存黃金輕鬆解決沒收風險
- 黃金具有高流動性,2024年平均每日交易額超過2,290億美元,倫敦金銀市場協會(LBMA)的研究表明,黃金有時比政府債券具有更高的流動性
川普政策的影響
川普重返白宮後啟動了美國經濟和全球經濟的深刻重組。川普在參議院和眾議院獲得多數席位,加上共和黨主導的最高法院,使他擁有巨大的政治權力。他的政策方向包括:
1.解決政府過度負債問題:
- DOGE(部門優化和政府效率)計畫最初希望每年節省1兆美元,相當於華盛頓支出的約15%
- 最近馬斯克大幅降低預期,現在提到的節省潛力為1550億美元
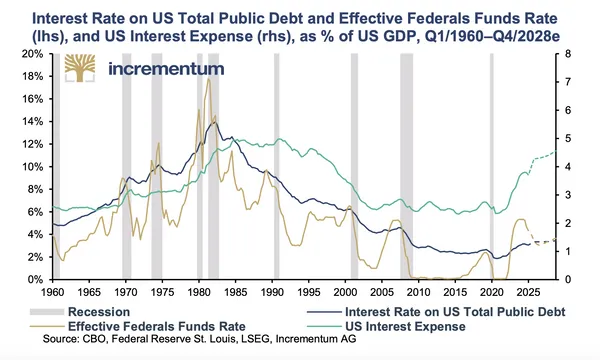
- 美國現在每年支付超過1兆美元的國債利息,超過其慷慨的國防預算
2.貿易政策改革:
- 4月2日「解放日」宣布的新關稅政策將美國平均關稅提高到近30%,顯著高於1930年斯穆特-霍利關稅法時期的約20%
- OECD數據顯示,美國對中國投入的依賴度約為中國對美國的三倍,考慮到中國的製造業基地也是美國的三倍,這表明中國在這場衝突中佔據更有利地位
3.美元政策:
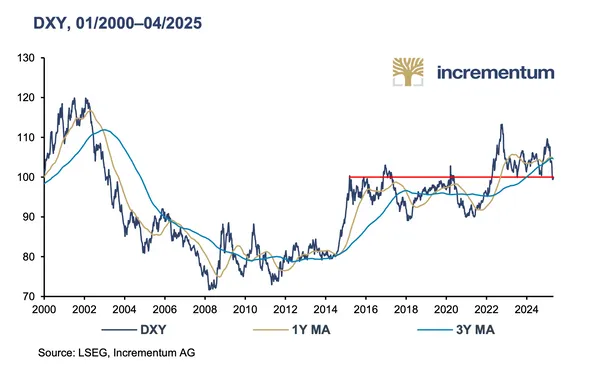
- 川普團隊認為美元過高是美國去工業化的主要原因之一,計畫顯著貶值美元
- 同時希望維持美元作為無可爭議的全球儲備、交易和儲備貨幣的地位
- 川普曾威脅對想要取代美元作為交易貨幣的國家徵收100%的關稅
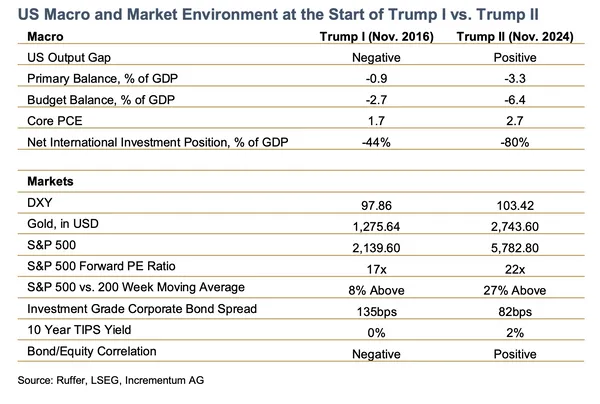
這些政策可能導緻美國經濟放緩,甚至衰退。根據GDPNow指標,美國經濟已開始收縮。如果這一趨勢持續,聯準會將面臨更大壓力,需要比目前定價更積極地放鬆貨幣政策。
歐洲貨幣政策變化
報告也指出歐洲,特別是德國的財政政策發生了180度轉變。預計成為德國下一任總理的弗里德里希·默茨(CDU)提議將超過GDP 1%的國防開支免除債務規則限制,並創建一個5000億歐元的債務融資計劃用於基礎設施和氣候保護。預測顯示德國公債將從GDP的60%上升至90%。
這標誌著德國歷史性時刻:在保守的CDU/CSU領導下,正式放棄了財政保守主義。報告將這種變化描述為「貨幣氣候變化」。德國政府公債對此反應明顯,公告後經歷了35年來最大的單日波動。
央行需求
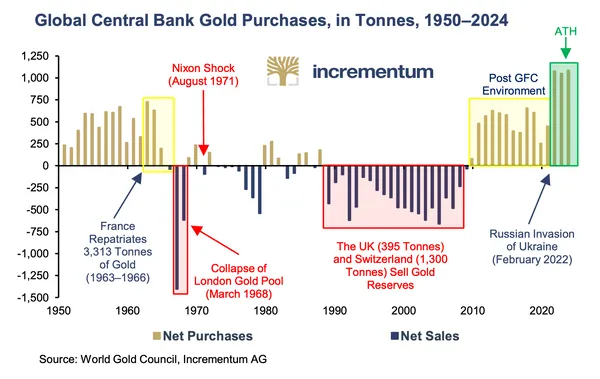
央行需求是「大多頭」的關鍵支柱。自2009年以來,央行一直是黃金市場的淨買家,自2022年2月俄羅斯貨幣儲備被凍結後,趨勢顯著加速。連續三年,央行增加了超過1,000噸的黃金儲備,實現了一種特殊的「帽子戲法」。
根據世界黃金協會(WGC)數據,截至2025年2月,全球黃金儲備達36,252噸。 2024年,黃金在貨幣儲備中的佔比達到22%,是自1997年以來的最高水平,是2016年約9%低點的兩倍多。不過,距離1980年超過70%的歷史高峰仍有很長的路要走。
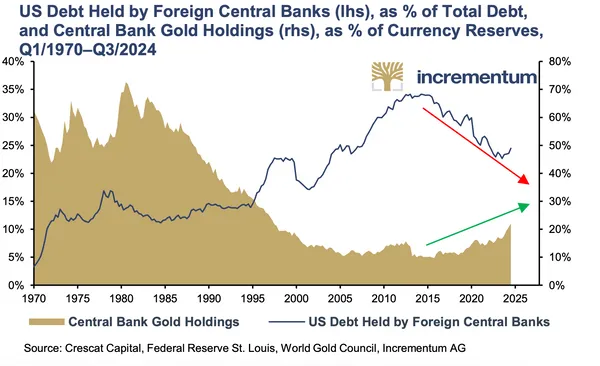
亞洲央行佔了這些購買的大部分,但2024年波蘭成為最大買家。值得注意的是,儘管中國近年來進行了大量購買,其官方黃金儲備份額僅為6.5%。相較之下,美國、德國、法國和義大利的黃金佔儲備的比例超過70%。俄羅斯則在2014年至2025年第一季期間將其份額從8%提高到34%。
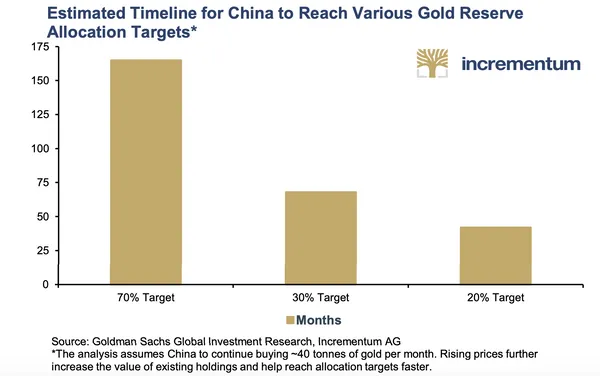
高盛在研究報告中假設中國將繼續以每月約40噸的速度購買黃金,這意味著中國央行的需求將每年接近500噸,相當於過去三年央行總需求的近一半。
法定貨幣持續貶值
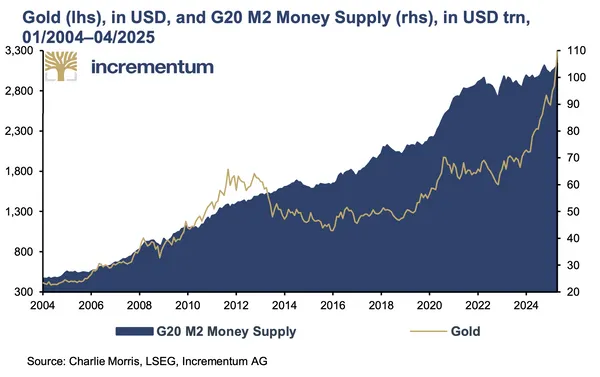
報告強調黃金的貨幣功能:與法定貨幣不同,黃金供應無法任意擴張。自1900年以來,美國人口增加了4.5倍(從7,600萬增至3.42億),而M2貨幣供應量卻成長了2,333倍(從90億美元增至21兆美元),人均成長超過500倍(從118美元增至超過60,000美元)。報告將這比作「類固醇運動員的肌肉膨脹——外表令人印象深刻,但結構上脆弱」。
貨幣供應成長是黃金價格的長期關鍵驅動因素。在G20國家,M2平均年增率為7.4%。貨幣供應在經歷了三年有時為負的增長後現在再次增長。報告引用拉里·萊帕德的著作《The Big Print》,認為貨幣供應增長將顯著加速,這將成為「大多頭」的另一個催化劑。
黃金作為投資組合保險
黃金在經濟衰退和股市熊市期間表現出色。報告分析了從1929年到2025年的16次熊市,其中15次熊市中黃金表現優於S&P 500,平均相對錶現為+42.55%。
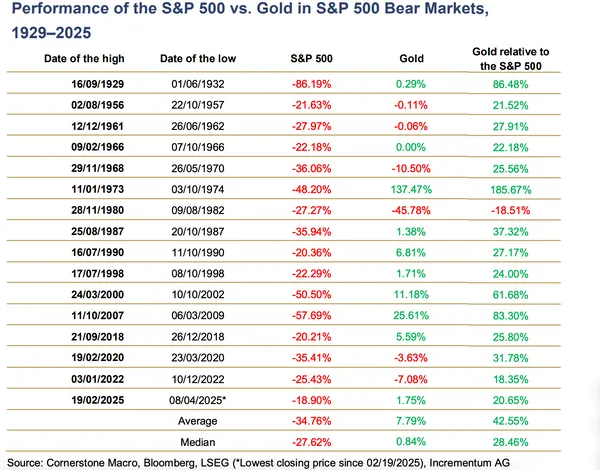
報告將黃金比作足球中的義大利防守戰術「catenaccio」,具有喬治.基耶利尼的防守可靠性和賈恩路易吉.布馮的門前安全性。當其他投資波動時,黃金以可預測的韌性穩定投資組合。
依照當前市場價格計算:
- 如果美元M0完全由黃金支持,黃金價格需達到21,416美元
- 如果歐元區M0完全由黃金支持,黃金價格需達到約13,500歐元
- 如果美國M2完全由黃金支持,黃金價格需達到82,223美元
- 如果瑞士M2完全由黃金支持,黃金價格需達到29,101瑞郎
歷史上,部分覆蓋是常態:
- 1914年《聯邦儲備法》規定最低黃金覆蓋率為40%,要滿足此要求,黃金價格需升至8,566美元
- 1945年至1971年,要求25%覆蓋,目前對應的M0影子黃金價格為5,354美元
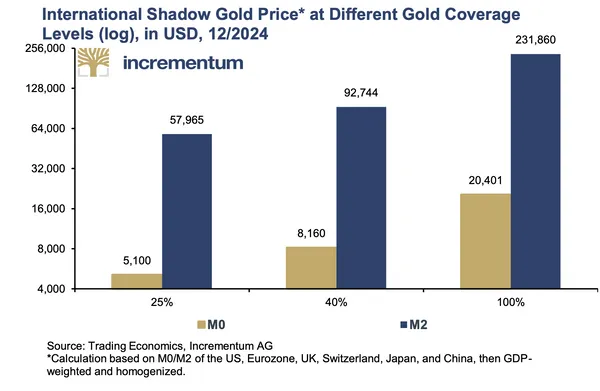
國際影子黃金價格顯示,如果主要貨幣區域(美國、歐元區、英國、瑞士、日本和中國)的貨幣供應(M0或M2)以其在全球GDP中的份額比例由央行的黃金儲備覆蓋,黃金價格將達到多少:
- M0 25%覆蓋:5,100美元
- M0 40%覆蓋:8,160美元
- M0 100%覆蓋:20,401美元
- M2 25%覆蓋:57,965美元
- M2 40%覆蓋:92,744美元
- M2 100%覆蓋:231,860美元
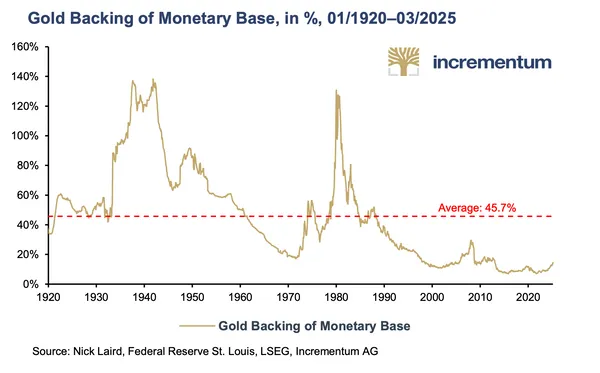
目前,美國貨幣基礎的黃金覆蓋率僅14.5%,意味著每美元中只有14.5美分由黃金構成,其餘85.5%是「空氣」。
在2000年代的黃金多頭市場中,貨幣基礎的黃金覆蓋率從10.8%增加到29.7%。要達到類似的覆蓋率,黃金價格需要幾乎翻倍至6,000美元以上。歷史上,黃金覆蓋率在1930年代、1940年代和1980年代曾達到100%以上。 1980年的記錄值131%相當於目前約3萬美元的黃金價格。
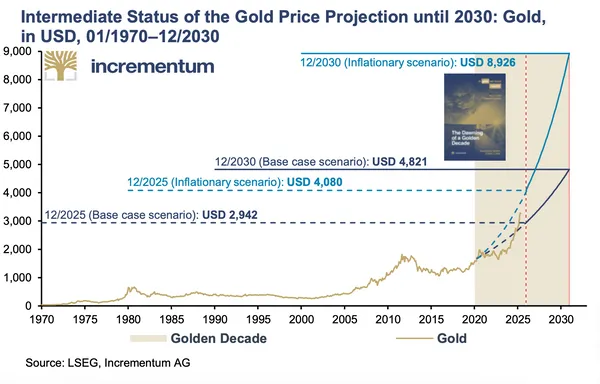
- 基本情境:到2030年底,黃金價格約為4,800美元,2025年底的中期目標為2,942美元
- 通膨情境:到2030年底,黃金價格約為8,900美元,2025年底的中期目標為4,080美元
目前,黃金價格已經超過了2025年底基本情境的中期目標2,942美元。報告認為,到本十年結束時,黃金價格很可能在兩種情境之間,取決於未來五年的通膨程度。
在未來幾個月,報告仍然看到主要是通縮趨勢,特別是由於石油價格大幅下跌。領先工業化國家貨幣對美元的顯著升值在這些國家進一步強化了通貨緊縮效應。
然而,這並不意味著通膨風險已經消除。儘管經濟衰退和資本市場暴跌具有通貨緊縮甚至是通縮效應,但反應將是高度通膨的。聯準會的強烈反應似乎只是時間問題。可能的措施包括殖利率曲線控制、新一輪QE或QQE、金融抑制、進一步的財政刺激,直至MMT或直升機撒錢。
報告的量化分析顯示,在滯脹環境中,黃金、白銀和礦業股表現極為優異。在報告計算的滯脹期間,黃金年均實際複合成長率為7.7%,白銀為28.6%,BGMI(巴倫黃金礦業指數)為3.4%,而在1970年代,這些數字分別為32.8%、33.1%和21.2%。
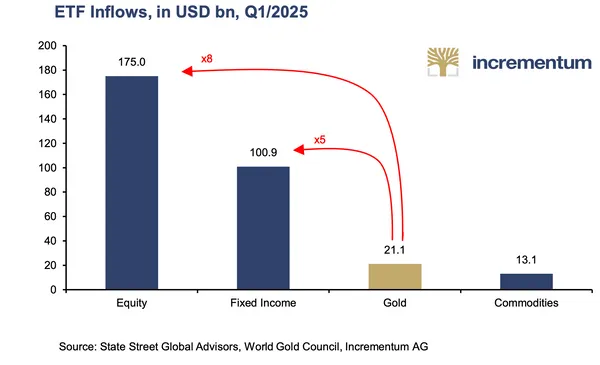
同時,黃金ETF的資金流入仍遠低於股票和債券ETF,其中股票ETF的資金流入是黃金ETF的8倍,而固定收益ETF的資金流入是黃金ETF的5倍。
回顧1970年代和2000年代的表現,白銀和礦業股票在當前十年中具有較大的追趕潛力。市場動態顯示,黃金通常引領漲勢,而白銀、礦業股票和大宗商品隨後跟進,類似接力賽的模式。
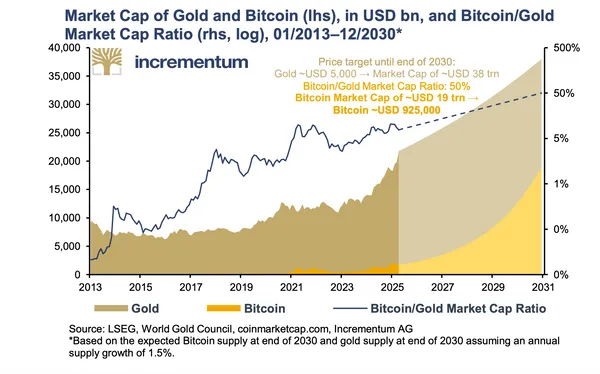
截至4月底,所有已開採黃金的市值約為23兆美元(217,465噸,價格為每盎司3,288美元)。而比特幣的市值約為1.9兆美元(價格約94,200美元),相當於黃金市值的約8%。
報告認為,2030年底,比特幣可能達到黃金市值的50%。如果假設保守的黃金價格目標約為4,800美元,比特幣價格需上漲至約90萬美元才能達到黃金市值的50%。這可能雄心勃勃,但最終與兩種資產的歷史表現一致。
報告指出,黃金在非通膨資產領域有了競爭對手並不一定是劣勢。根據「競爭刺激業務」的格言,越來越多的投資者可能會意識到,黃金和比特幣的組合投資在風險調整後優於各自的單獨投資。報告多年來的信條是:「黃金為穩定,比特幣為凸性。」
潛在風險因素
儘管長期上升趨勢完好,但報告指出以下可能導致短期調整的因素:
- 央行作為關鍵風險:央行需求從目前每季250噸的平均水準意外下降可能會減少結構性需求
- 投資者減倉和部位減少:4月解放日後的廣泛拋售顯示投機性部位減少的速度有多快
- 地緣政治溢價下降:烏克蘭戰爭達成協議、中東局勢緩和或貿易戰迅速結束,特別是與中國的貿易戰,將顯著減少相應的地緣政治溢價
- 美國經濟強於預期:強勁的美國經濟可能促使聯準會收緊利率
- 高技術和情緒驅動風險:情緒看漲,部位在某些情況下極端
- 美元走強:美元短期超賣,情緒極度負面
報告認為,短期市場情勢緊張,短期內黃金價格可能回調至約2,800美元水平,甚至出現橫向盤整。這種調整或許是多頭市場鞏固過程的一部分,並不會對黃金中長期上漲趨勢構成威脅。
黃金的長期上漲是基於幾個相互加強的支柱:
- 全球金融和貨幣體系在深刻的政治和經濟動盪面前不可避免的重組
- 政府和央行的通膨傾向—貨幣氣候變化
- 對黃金有親和力的區域經濟崛起,特別是亞洲和阿拉伯世界
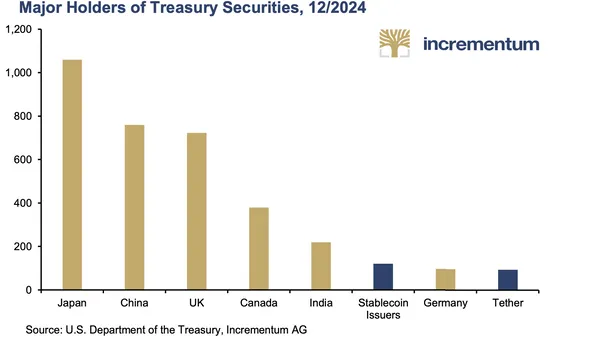
- 資本從美國資產(美元、美股、美國國債)轉移,這些資產多年來搶走了黃金的風頭
- 「表現型黃金」(即白銀、礦業股和大宗商品)的預期超額回報
報告指出,當前的黃金價格上漲可能不僅僅是危機的反映,還可能是「金天鵝時刻」的第一個先兆:在全球動盪的漩渦中,黃金的罕見但極其積極的信號。隨著現有貨幣體系越來越失去信譽,黃金重新獲得其作為貨幣資產的傳統角色的可能性越來越大,可能以超國家結算資產的形式出現——不是作為政治權力的工具,而是作為中立、無債務的貿易、交換和信任基礎。
隨著傳統避險資產如美國或德國政府公債失去信任並削弱其穩定功能,黃金正重新成為長期投資策略的核心。在地緣政治和經濟動盪時期,黃金再次證明了自己是可靠的避險資產。