


3個「2026H1電商平台流量」版圖變化關鍵情報:
💡TOP 10電商平台流量:2026H1合計月均流量年減0.8%至1.35億人次,酷澎台灣逆勢倍增108%、躍居流量排名第四
💡流量通膨下的成長模式:網購業者家數與銷售額成長脫鉤,海外大型電商透過會員、OMO與生態系提升單位流量經濟價值
💡電商品類趨勢變化:由3C高度集中轉向生活消費多元化,2025年3C&家電合計佔比降至34.7%,食品與家庭用品增至28.0%
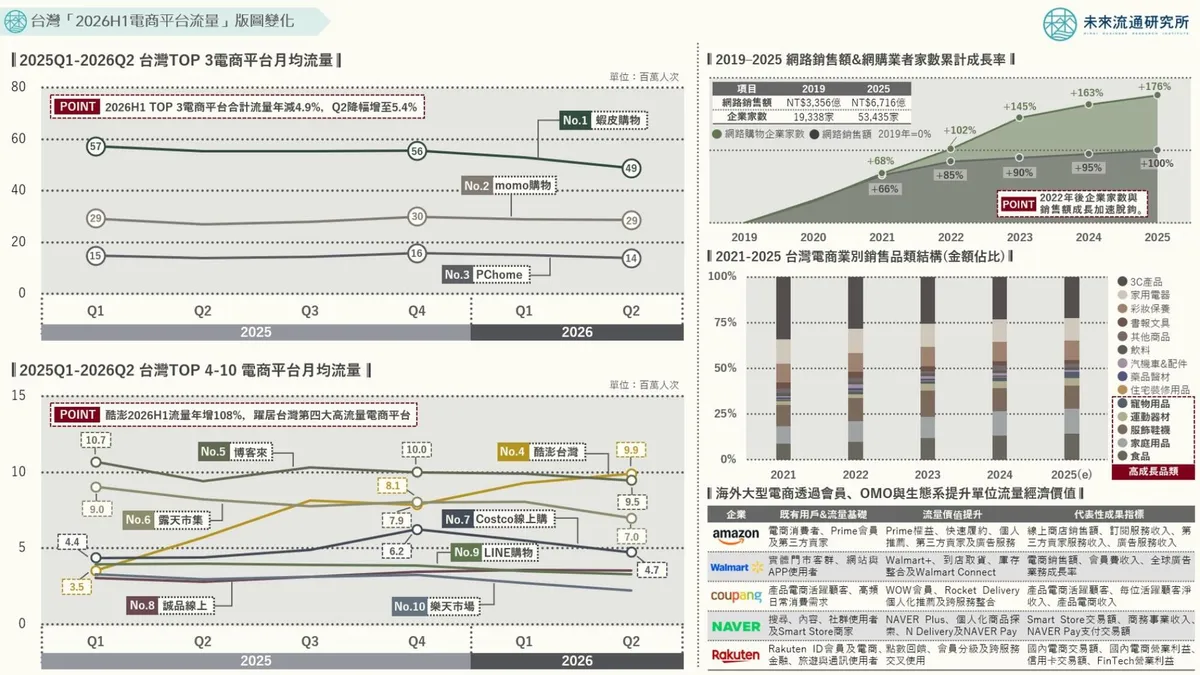
台灣大型電商平台流量版圖正進入競爭加劇與結構快速重整的發展階段。本次調查顯示,2026H1台灣前十大電商平台合計月均流量年減0.8%至1.35億人次。前三大平台蝦皮購物、momo購物及PChome合計月均流量年減4.9%至9404萬人次,佔前十大平台總流量比例自72.4%降至69.5%。相較之下, 酷澎台灣月均流量由2025H1的462萬人次大幅增至2026H1達959萬人次,2026Q2進一步攀升至990萬人次,超越博客來、躍居電商平台流量排名第四 。
未來流通研究所彙整2025Q1至2026Q2台灣TOP 10電商平台月均流量走勢,並結合網路銷售額與網購業者家數累計成長率、電商銷售品類結構等關鍵數據,同時參照海外大型電商透過會員經營、OMO整合與生態系布局提升單位流量經濟價值的發展模式,作為研判流量通膨環境下台灣電商市場競爭結構與未來發展趨勢的參考依據。

TOP 10電商平台流量:2026H1合計月均流量年減0.8%至1.35億人次,酷澎台灣逆勢倍增108%、躍居流量排名第四
① 台灣電商流量版圖由TOP 3主導走向四強競逐,產業門檻延伸至資本、物流與會員生態系
2026H1前三大高流量平台蝦皮購物、momo購物及PChome合計月均流量年減4.9%至9404萬人次,佔前十大平台總流量比例自72.4%降至69.5%。 其中蝦皮購物流量年減9.7%至5087萬人次,為TOP 3合計流量下滑主要來源。 惟其流量規模仍為momo購物的1.8倍,市場領先地位仍相當穩固;momo購物與PChome同期間流量則分別年增2.3%及0.4%;相較之下,酷澎台灣2026H1月均流量年增107.7%至959萬人次,2026Q2進一步增至990萬人次,不僅超越博客來躍升為台灣第四大高流量平台,與第三名PChome間的差距亦縮減至390萬人次,顯示其正快速接近領先平台群。
若將TOP 3與酷澎台灣合併觀察,2026H1四大平台合計月均流量年增0.2%至1.04億人次,佔前十大平台總流量比例由75.8%增至76.6%。 顯示TOP 3集中度雖然下降,但流量並未廣泛分散至其他中型平台,而是朝向酷澎等特定高成長平台重新分配,使台灣電商流量版圖由長期穩定的三強主導,逐步發展為四大平台競逐的市場結構 。雖然流量規模主要反映平台觸及與使用熱度,不直接等同於交易額或市佔率,但隨著大型平台競爭範圍擴大,產業競爭基礎已由商品數量、價格及網站營運,進一步延伸至資本投入、物流履約、會員生態系、數據應用與零售媒體變現等綜合能力,前四大平台流量集中度及不同規模業者間的經營能力差距亦可能進一步擴大。
② 中段平台流量成長分化,Costco與誠品線上表現突出,OMO與會員基礎成為主要成長動能
2026H1台灣中段電商平台流量成長表現明顯分化, Costco線上購物與誠品線上月均流量分別年增16.9%及22.0%至513萬與356萬人次,成長幅度明顯高於前十大平台合計年減0.8%的整體表現 。Costco線上購物與誠品線上均為實體零售企業延伸經營的電商平台,其流量基礎除來自線上行銷外,亦建立於實體門市、既有會員、品牌信任及差異化商品等零售資產之上。其中Costco線上購物主要承接會員定期補貨、大型商品及線上延伸採購需求;誠品線上則以圖書、文化內容與生活選品為核心,延伸實體場域所建立的品牌辨識度與會員關係。兩者優異成長力道反映出實體零售企業透過會員經營與全通路接觸點形成的自有流量能力,為支撐其線上流量成長的重要基礎。
流量通膨下的成長模式:透過會員、OMO與生態系提升單位流量經濟價值
2022年後,台灣零售業網路銷售額與網路購物業者家數間的成長差距快速擴大。2022至2025年間,網購業者家數增幅約為網路銷售額的4.5倍,顯示疫情加速零售業數位轉型後,投入線上市場、競逐消費需求的業者持續增加。然而,相較於供給端快速擴張,線上消費需求與可被商業化的新增流量成長相對有限,使市場競爭密度明顯提高,並逐步形成「流量通膨」現象。
所謂流量通膨,是指當人口規模、網路使用率及消費者可分配的注意力逐漸接近成長上限,市場可供開發的新增流量日益有限;與此同時,電商平台、品牌官網、零售APP、社群媒體及外送平台等數位接觸管道持續擴張,進一步加劇對消費者注意力的競逐。
企業因而必須投入更多廣告、促銷、免運、會員回饋及物流資源,才能維持與過去相近的觸及與轉換成效,使單位有效流量取得成本上升,新增投入所帶來的邊際效益亦逐步下降。從產業發展角度而言,流量通膨並不代表線上消費需求萎縮,而是電商產業邁入成熟階段後的結構性特徵,反映平台成長動能正由新增流量擴張,逐步轉向流量品質、轉換效率及會員長期價值的深化。
觀察美國、南韓與日本主要電商平台的發展可以看到,當電商市場進入成熟階段後,平台成長動能均逐步由大規模取得新增流量,轉向既有流量與零售資產的深化運用。領先業者以既有消費者、會員、商家及實體門市客群為基礎,透過會員制度、物流履約、個人化推薦、全通路整合與跨服務生態圈,提高顧客使用頻率、消費深度及跨服務滲透程度,將單一購物流量延伸至訂閱、廣告、支付、金融及商家服務等多元收入,使平台得以在整體流量增速趨緩的環境中,持續擴大單位流量所創造的經濟價值。
例如美國Amazon與南韓Coupang均以會員制度及高效率物流履約為核心,將既有交易流量轉化為更高的購買頻率與顧客黏著度;美國Walmart則以龐大的實體門市網絡為基礎,透過OMO整合與零售媒體發展,深化全通路客群的流量價值;南韓NAVER由搜尋、內容及社群等既有流量入口延伸至商品交易、支付與商家服務,形成內容與商務相互串聯的生態系;日本Rakuten則以統一會員ID與點數制度串聯電商、金融、旅遊及行動通訊等服務,持續提升會員的跨服務使用程度與整體生態圈價值。
電商品類趨勢變化:由3C高度集中轉向生活消費多元化,2025年3C&家電合計佔比降至34.7%,食品與家庭用品增至28.0%
在整體流量成長趨緩的環境下,台灣電商市場中仍有部分品類的銷售佔比顯著提升,成為近年電商平台擴充選品與調整品類布局的重點領域。與此同時,整體電商業別(純電商)已成為台灣主要零售通路中銷售品類集中度最低的業別,反映其商品結構正由早期集中於少數核心品類,朝向日常補給、家庭消費、休閒興趣及各類長尾需求擴展。上述變化顯示,電商市場成長動能已不再單純來自流量規模擴張,商品組合廣度與垂直品類經營深度亦為影響市場成長的重要因素。
① 電商品類結構由3C高度集中轉向多元生活消費
台灣電商銷售品類近年逐步由3C高度集中,轉向食品、家庭用品及休閒興趣型商品共同成長的多元結構。 本次調查顯示,3C產品佔比自2021年的34.0%降至2025年推估約22.5%,四年間減少11.5個百分點。使電商市場由早期以規格標準化、易於比價且客單價較高的耐久財為主,逐步擴展至日常補給、家庭消費與興趣生活等多元需求,商品結構亦隨市場成熟而更加生活化與均衡化。
② 食品與家庭用品為主要成長品類,日常消費加速移往線上
食品及家庭用品為近年電商銷售佔比提升最明顯的兩項品類。 其中食品類佔比自2021年的9.0%攀升至2025年推估達14.5%,增加5.5個百分點,為本次調查增幅最高的品類,並於2024年超越家用電器,成為僅次於3C產品的第二大電商銷售品類;家庭用品則自9.3%增至13.5%,提升4.2個百分點,增幅位居第二。
食品與家庭用品具有更高的重複購買特性,可為平台帶來較穩定的日常流量、訂單密度及會員互動,並降低銷售表現對大型促銷檔期與高客單價耐久財的依賴。另一方面,兩類商品的毛利結構、保存條件及履約成本亦不同於3C家電品類, 使電商競爭基礎進一步延伸至商品採購、庫存周轉、冷鏈物流、快速配送及會員補貨機制 ,反映電商平台正逐步發展為高頻且生活化的常態採購通路。
③ 運動與寵物用品佔比雖低但快速提升
本次調查顯示,運 動器材及寵物用品雖然整體銷售佔比仍低,但成長幅度相對顯著 。其中運動器材佔比自2021年的2.1%提高至2025年推估達4.0%,增加1.9個百分點;寵物用品則自0.7%增至2.2%,提升1.5個百分點。
健身器材、運動配件、寵物食品及日常耗材等商品規格相對明確,部分品項亦具備較高的重複購買需求;加上電商平台在商品搜尋、長尾商品供給及宅配便利性等方面具有優勢,帶動相關品類銷售佔比持續提高,成為推動電商品類結構多元化的新興成長來源。
(本文授權轉載自《未來流通研究所》)


