

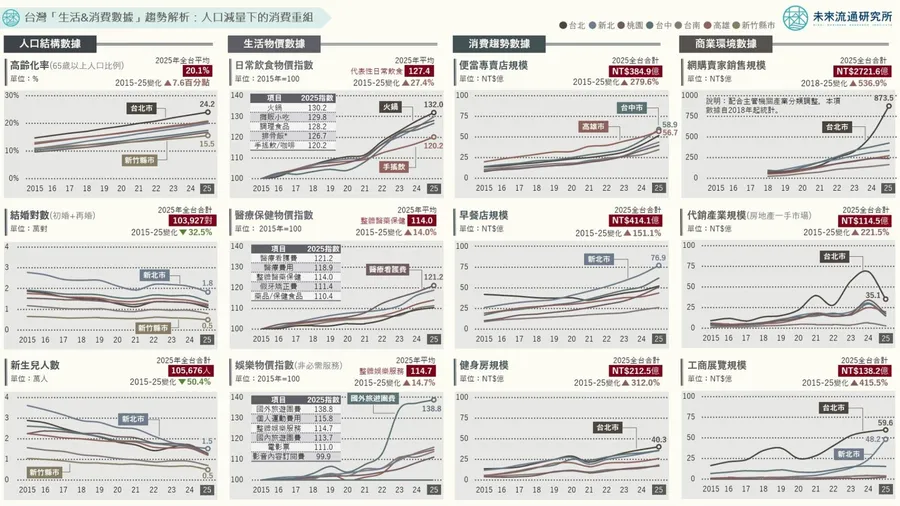

4個2015-2025台灣「生活&消費數據」趨勢解析關鍵情報:
💡 人口結構數據:人口紅利快速消退,高齡化、少婚化與少子化共同改變家庭結構與內需消費基本盤
💡 生活物價數據:日常飲食價格普遍攀升,醫療看護服務價格漲勢明確,國外旅遊為娛樂支出中價格漲幅最高項目
💡 消費趨勢數據:小家庭、單人戶與外食需求帶動便當與早餐等日常餐飲消費成長,健康投資成為新興消費動能
💡 商業環境數據:網購賣家持續擴張且成長向台北市集中,一手房市自高點回落,實體工商展覽加速復甦並創新高
2025年台灣正式進入超高齡社會,人口高齡化、少婚化與少子化,正持續改變家庭結構、生活型態與內需消費市場基礎。過去十年的生活與消費數據,也成為觀察台灣在人口減量趨勢下,內需消費市場重新配置的重要風向標。本次調查聚焦於人口結構、生活物價、高成長消費趨勢,以及商業活動與市場環境四大面向,透過關鍵數據描繪2015至2025年間台灣消費市場與商業環境的重要變化。
台灣雖已進入超高齡與人口減量社會,但並不意味內需消費將因此失去成長動能。從日本自2007年邁入超高齡社會後近二十年的發展經驗來看,在所得成長有限、小家庭增加、消費趨於理性,以及生活型態持續改變的環境下,市場反而逐步形成對平價、高性價比、便利化及生活提案型消費的穩定需求。
諸如UNIQLO、無印良品、思夢樂、唐吉訶德、大創、3COINS、宜得利、WORKMAN等品牌,均在此市場背景下持續擴大影響力,並進一步拓展亞洲市場。上述案例顯示,在高齡化與人口減量環境中,消費市場未必全面收縮,而更可能隨人口結構與生活需求改變,重新孕育具規模的成長型業態與品牌。
未來流通研究以2015至2025年間各類生活與消費數據為基礎,進行台灣「生活與消費數據」趨勢解析,涵蓋人口結構、生活物價、消費趨勢及商業環境四大面向,共計12項代表性生活與消費指標。透過近十年數據變化,系統性觀測分析台灣首次進入人口減量階段後,消費需求、生活型態與市場結構所出現的關鍵轉變,作為觀察整體內需消費市場發展的重要基礎。
人口結構數據:人口紅利快速消退,高齡化、少婚化與少子化共同改變家庭結構與內需消費基本盤
① 高齡化率:全台高齡人口占比突破20%,城市人口年齡結構差異顯著,高齡化成為影響消費組成重要因素
2025年全台65歲以上人口占比由2015年的12.5%攀升至20.1%,正式跨越超高齡社會門檻。不僅反映台灣人口年齡結構的持續轉變,也意味著高齡人口已由過去相對少數的特定客群,逐步成為影響內需消費規模與市場需求結構的重要消費群體。
觀察各城市人口結構,2025年台北市65歲以上人口占比達24.2%,為本次調查區域中最高;高雄市與台南市分別達20.8%及20.5%,均已進入超高齡社會。相較之下,桃園市與新竹縣市高齡化率分別為16.7%及15.5%,人口結構相對年輕。
整體而言,雖然各城市均面臨人口高齡化趨勢,但高齡化程度與人口結構轉變速度仍存在區域差異,使各地主要消費人口組成及市場需求呈現不同特徵。
② 結婚對數:十年間降幅達32.5%,家庭消費市場由新家庭增加延伸至家戶型態多元化
2025年全台結婚對數為10.4萬對,較2015年的15.4萬對減少約5萬對,十年間降幅達32.5%。其中台北市由1.9萬對降至1.1萬對,減幅達42.2%,為本次調查區域中最高;新北市與台南市降幅亦均超過30%。即使是人口結構相對年輕的桃園及新竹地區,結婚對數減幅亦超過22%,顯示婚姻形成減少已成為跨區域共同趨勢。
不過,結婚對數減少不代表整體家戶或生活消費需求同步下降。隨家庭組成日益多元,晚婚、不婚、單身居住及小家戶增加,家庭消費需求單位與商品規格亦由以多人家庭為主要基礎的消費型態,轉向增加對於小容量、小規格、單人份及便利型商品與服務的需求,例如小型家電、單人餐食、外送、家務支援及訂閱型服務等,使家戶數量與家庭型態指標重要性同步提高,成為觀察內需市場結構變化的重要面向。
③ 新生兒人數:新生兒人口十年間減半,兒童消費客群縮小並改變家庭支出結構
2025年全台新生兒僅10.6萬人,較2015年的21.3萬人減少50.4%,下降幅度高於同期間結婚對數減幅,顯示出生人口縮減不僅來自婚姻形成減少,家庭生育行為亦同步轉變。
主要都會區均呈現長期下滑走勢,新北市、台北市、台南市十年間新生兒累計減幅均逾55%;即使在人口結構相對年輕的桃園市與新竹市,降幅亦十分顯著。
少子化對於消費市場的影響並非單純的需求縮減,而是同時改變兒童消費的客群規模、支出內容與家庭資源配置。此外,出生人口減少具有明顯的世代遞移特性,相關影響將隨人口年齡推移,由母嬰與幼兒市場逐步延伸至教育、青少年及年輕族群相關消費,使少子化成為影響不同年齡層市場規模與整體消費人口結構的重要因素。
生活物價數據:日常飲食價格普遍攀升,醫療看護服務價格漲勢明確,國外旅遊為娛樂支出中價格漲幅最高項目
① 日常飲食物價指數:2021年後加速成長,外食、中食(外帶熟食)及內食(居家料理)成本同步上升
以2015年為基期,2025年台灣五項代表性日常飲食物價指數平均累計上漲27.4%,反映過去10年間日常飲食成本普遍提高。分項觀察,代表內用型外食的火鍋指數累計上漲32.0%,為五項飲食類別中漲幅最高者;鹽酥雞、蚵仔麵線及臭豆腐等攤販型外帶小吃指數上漲29.8%;家用中食類別的調理食品指數上漲28.2%;咖啡及手搖飲等外帶飲料指數則上漲20.2%,顯示不同飲食型態均面臨程度不一的價格上漲壓力。
此外,為補充官方統計較缺乏對家庭自行備餐整體成本的觀察,本研究參考日本帝國數據銀行咖哩飯指數的編製模型,自建台灣「排骨飯指數」作為衡量家庭自炊成本變化的代理指標,納入豬肉、各類蔬菜、蛋、豆類、調味品及水電燃氣等食材與能源價格進行計算。
結果顯示,2025年排骨飯指數較2015年累計上漲26.7%,漲幅與外食及調理食品相近,顯示近年飲食成本上升並非僅集中於餐廳用餐或外帶食品,家庭自行備餐所需的食材與能源成本亦同步提高,飲食成本壓力廣泛反映於外食、中食與居家料理等主要飲食型態。
② 醫療保健物價指數:整體成長幅度相對溫和,人力密集型服務項目漲幅較高
在全民健保支付制度與醫療價格管理機制下,台灣醫療保健物價長期漲幅相對溫和,明顯低於日常飲食等高頻消費項目。進一步觀察細項指標,醫療商品與服務間價格走勢存在明顯差異。
以2015年為基期,2025年整體醫藥保健物價指數累計上漲14.0%,其中醫療看護費用及醫療費用分別上漲21.2%及18.9%,漲幅明顯高於假牙及矯正費、藥品及保健食品費。
隨著台灣邁入超高齡社會,醫療照護需求增加與相關服務價格上漲,可能進一步推升高齡及長期照護家庭的必要性支出比例,壓縮娛樂、餐飲、旅遊及一般商品等可選擇性消費。不過,人口高齡化所帶動的醫療照護支出增加,亦為居家照護、健康監測、遠距健康管理、輔具及預防保健等市場帶來新的需求與成長空間。
③ 娛樂服務物價指數:整體漲幅有限,跨境旅遊與數位服務價格走勢差異明顯
以2015年為基期,2025年台灣娛樂服務物價指數為114.7,十年間累計上漲14.7%,但不同服務項目的價格走勢存在明顯差異。國外旅遊團費指數累計上漲38.8%,漲幅遠高於運動費用15.8%、國內旅遊團費13.7%及電影票11.0%;相較之下,影音內容價格十年間幾乎未見變動。
娛樂支出具較高選擇性,當特定項目價格上升時,消費者可能透過降低頻率、調整目的地,或在國內外、實體與數位服務間重新配置支出。因此娛樂物價上漲對於市場的影響,更可能展現在消費結構與支出重心的移轉,而非各類娛樂消費同步縮減。
消費趨勢數據:小家庭、單人戶與外食需求帶動便當與早餐等日常餐飲消費成長,健康投資成為新興消費動能
① 便當專賣店市場規模:市場十年累計成長279.6%,成為人口結構轉變下的紅利產業
台灣便當專賣店規模至2025年達NT$384.9億元,十年間成長279.6%,為近年日常餐飲市場中成長相對明顯的業態之一。便當市場的長期擴張,與單身人口增加、家庭規模縮小、雙薪家庭普及,以及日常飲食朝外食化、即食化發展等人口與生活型態變化方向一致,為台灣人口結構與世代生活型態轉變下的紅利產業之一。
從供給端觀察,便當餐食的製備與出餐流程亦具有較高標準化空間,有利於中央廚房、企業團訂、團膳供應及多店經營等模式發展,使市場得以由傳統單店進一步延伸至規模化經營。隨市場規模快速擴大,便當產業競爭型態亦逐步多元化。
除傳統便當專賣店持續競逐價格、菜色、健康訴求、取餐效率及企業團訂需求外,便利商店、超市、量販店等大型零售通路亦持續強化鮮食與熟食布局,使消費者在日常正餐上的選擇來源更加多元。現階段台灣便當市場已不僅是同業門店之間的競爭,而逐步形成餐飲業者與零售通路共同競逐日常外食與即食正餐需求的市場結構。
② 早餐店市場規模:高頻日常外食需求支撐市場擴張,新北市市場規模居六都之首,桃園市增幅最為突出
2025年全台早餐店營業額達NT$414.1億元,較2015年累計成長151.1%。六都之中,新北市以NT$76.9億元居首,為唯一市場規模突破70億元的城市。早餐消費具有高頻、短時段及生活圈導向等特性,市場規模與住宅人口、就業活動、通勤型態及外食習慣具有高度關聯,因此人口規模較大、住宅與就業活動密集的都會區,較容易形成穩定且高頻的早餐消費需求。
從區域成長幅度觀察,桃園市早餐店營業額由2015年的NT$10.1億元增至2025年的NT$50.6億元,十年間累計成長401.1%,增幅居六都之首。早餐店與便當專賣店同屬高頻、日常型外食業態,其市場規模持續成長,反映快速、便利且貼近日常生活圈的外食服務,已成為台灣餐飲市場的重要成長動能。
③ 健身房市場規模:十年間累計成長幅度達312.0%,消費擴張動能延伸至人口成長城市、新興住宅區與區域型生活圈
2025年台灣健身房市場規模達NT$212.5億元,較2015年累計成長312.0%,為本次調查三項業態中增幅最高者。六都之中,台北市健身房市場規模達NT$40.3億元,占全台19.0%;新北市及台中市分別達NT$35.8億元及NT$35.6億元,三地合計占全台逾五成,顯示大型都會區為健身消費主要市場。
從區域成長幅度觀察,台中市健身房市場規模十年間累計成長598.0%,桃園、台南及高雄亦呈現數倍成長,反映健身消費正逐步由核心都會區擴展至人口成長城市、新興住宅區與區域型生活圈,亦使健身房成為近年台灣生活型消費中具代表性的高成長業態。
商業環境數據:網購賣家持續擴張且成長向台北市集中,一手房市自高點回落,實體工商展覽加速復甦並創新高
① 網購賣家銷售規模:市場持續擴張,2025年新增成長高度集中台北市,凸顯大型業者對區域市場的影響力
全台網購賣家銷售規模由2018年的NT$427.3億元增至2025年的NT$2,721.6億元,七年間累計成長536.9%,且2025年仍維持23.1%的年成長率,顯示疫情期間快速形成的線上消費與銷售模式並未隨實體商業活動恢復而出現回落,網路通路持續成為台灣零售市場重要的交易基礎。
值得注意的是,2025年台北市網購賣家銷售規模單年度增加NT$353.1億元,占全台同期新增規模的69%,顯示近一年市場增長高度集中於台北市,可能受特定網購業者營收成長與交易規模變化影響。
從長期趨勢觀察,隨品牌官網、電商平台、社群導購及實體零售全通路經營持續普及,網路銷售已逐步由成長型通路轉為零售業的基本經營配置。市場競爭亦由單純追求線上流量與銷售規模,逐步延伸至會員資料整合、物流履約、數位行銷及線上線下庫存協同等營運能力。
② 代銷產業規模(房地產一手市場):多年擴張後於2025年出現轉折、單年下滑45.1%,影響住宅相關消費動能
全台房地產代銷產業歷經多年快速擴張後,2025年市場規模出現明顯轉折,單年減幅達45.1%;儘管如此,相較2015年仍累計成長221.5%。
根據主要業者觀察,2025年市場降溫主要受到中央銀行第七度調整選擇性信用管制措施,以及銀行加強不動產貸款總量管理等因素影響。新屋住宅市場向來是帶動內需消費與相關產業需求的重要動能之一,住宅成交與後續交屋通常會進一步帶動家具、家電、家飾、裝修、清潔、搬家及其他居住相關服務需求。因此,2025年一手住宅市場快速降溫,其影響範圍不僅限於營建、金融及不動產產業,亦可能透過住宅相關耐久財與生活服務需求,進一步傳導至更廣泛的內需消費市場。
③ 實體工商展覽規模:疫情後快速復甦、2025年創歷史新高,雙北集中達78%並帶動周邊商務服務擴張
大型工商展覽除直接形成場租、攤位與活動執行收入外,亦同步帶動廣告設計、策展、設備租賃、媒體內容、住宿、餐飲、交通及商務服務需求,其市場規模變化可作為觀察都會區企業交流、商務活動與專業服務活躍程度的重要指標。
全台工商展覽產業規模於疫情期間一度下滑,2022年起明顯回升,2025年攀升至NT$138.2億元,創下歷史新高,十年間累計成長415.5%。其中台北市及新北市合計占全台產業規模比例達78.0%,顯示工商展覽活動高度集中於大型都會區,與展覽場館、交通條件、企業總部及周邊專業服務資源的集中具有密切關聯。
此外,近年工商展覽已逐步由單純的場地與攤位服務,延伸至內容策展、數位行銷、國際買主邀請、商務媒合及線上線下整合等服務,與廣告、媒體、數位行銷及其他專業服務產業間的連結亦同步提高,成為近年商務服務市場中較具代表性的成長領域。
(本文出自《未來流通研究所》)


