

麥肯錫針對企業如何運用人工智慧所進行的長期調查研究,如今已邁入近10個年頭,而其中一項趨勢再明確不過:企業不再只是在業務邊陲地帶測試這項技術,而是將它建構進工作運作的核心之中。
最新一份《麥肯錫全球AI現況調查》(McKinsey Global Survey on the State of AI)涵蓋來自97個市場、超過1,700名高階主管的回覆,結果顯示AI的應用正持續擴展,代理式系統的擴大部署速度較一年前更快,而少數「高績效企業」也已初顯成效,展現出全面規模化創造價值的真實面貌。
台灣在硬體工程上根基深厚、供應鏈調度靈活,這些都使台灣居於有利位置,能將數據所揭示的方向付諸實踐,前提是領導者必須拿出與調查中頂尖績效業者同等的紀律。
過去幾年,企業對AI的投入多停留在單一職能中,及一連串的試點與概念驗證。
如今,近90%受訪者表示,公司至少在一項業務職能中已定期使用AI;而已跨越單點部署、邁向全企業規模化的組織比率,也從一年前的38%成長至44%。AI同時觸及組織中更多環節:56%的受訪者表示公司已在3項以上職能運用AI,高於先前的51%。
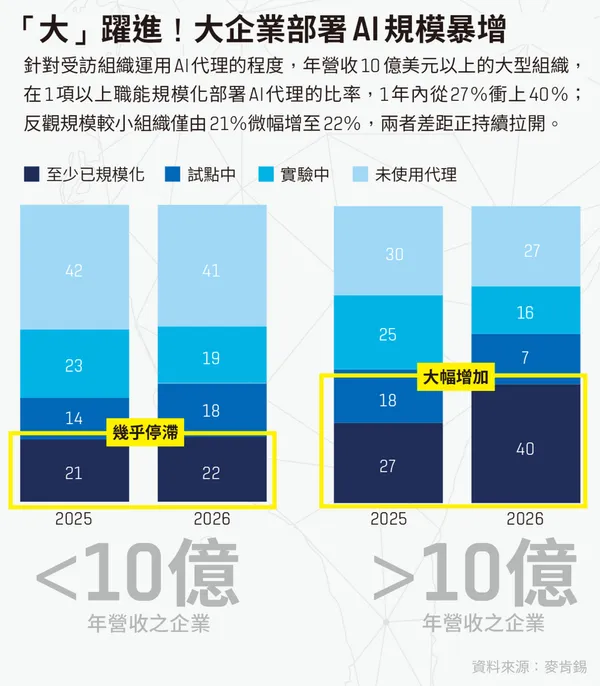
不過,這股規模化浪潮並非均勻分布。企業規模依舊是畫分採用進程最顯著的分水嶺。在年營收達10億美元(約新台幣317億元)以上的組織中,54%的受訪者表示已在全企業推展AI,相較之下,規模較小組織的受訪者僅約3分之1。這道鴻溝在代理式AI(即能夠在極低人為監督下,自主規畫並執行多步驟任務的系統)的應用上尤為顯著。
整體而言,聊天機器人仍是規模化部署最為普及的AI工具;高達47%的受訪者表示,其所屬組織已實現全企業範圍的規模化應用。在AI代理與軟體開發代理方面,則僅各有約20%的受訪者表示已達到同等的部署規模。
自己的AI自己造!科技、醫療業最拚
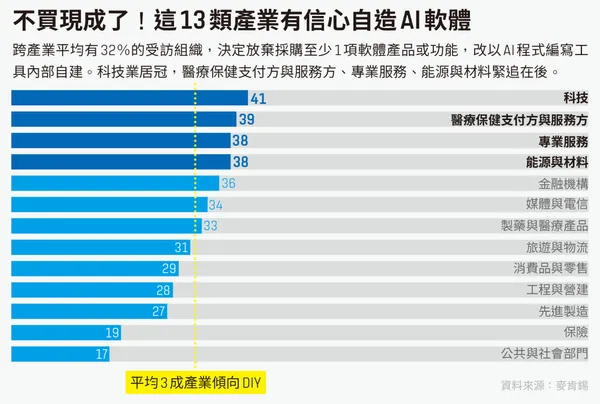
今年1項頗具顛覆性的發現,揭示了企業在獲取新軟體能力時的關鍵抉擇。32%的受訪者表示,所屬組織之所以決定不採購某項軟體產品或功能,是因為它們判斷可運用AI驅動的程式編寫工具在內部自行打造該功能。
此一轉變在科技業與醫療保健業的受訪者中最為明顯,其次為專業服務業以及能源與材料業,這些產業直到近期都還認為,進階軟體開發最好交由外部供應商處理。
隨著內部自建比率增加,企業也開始針對成本進行前所未有的廣泛討論。當組織邁向更複雜的代理式系統,「代幣經濟學(Tokenomics,指運行模型的營運成本)」對部分企業而言,已經變成擺在眼前的現實瓶頸。
約20%的受訪者表示,所屬組織曾因營運成本而不得不限制使用AI,這是不分規模與產業都普遍面臨的狀況。其中,約10%的受訪者指出,成本限制已影響到聊天機器人、一般代理(Agents)及程式編寫代理(Coding Agents)的部署。
即使如此,多數組織並未因此退縮。28%的受訪者表示,所屬組織投入AI的支出已超過整體科技預算的10%,而60%預期未來一年將加碼投資AI,其中又以製藥與醫療產品、保險,以及銀行與其他金融機構最為顯著。
儘管token(代幣)單價持續下滑,但代理式開發與複雜推理任務的消耗量卻暴增。模型越強大,越需要嚴密追蹤運行成本,相比聊天機器人已被視同辦公軟體般的常態營運支出。
領先企業也帶給我們明確的啟示:營運成本不再是事後再解決的問題,而是專案啟動時的「設計限制」,是一項必須及早落實,而非日後才補強的財務紀律。
此次調查最受矚目的落差,在於AI對「個人工作效率」與對「企業最終獲利」兩者影響的脫節。高達80%受訪者表示AI提升了個人生產力,約半數認為AI幫助它們培養新技能或做出更好的決策。這些效益不分職級普遍存在,然而,員工的實際體驗並非全然正面:中階主管與基層員工因AI感受到的工作壓力明顯高於高階主管,比率分別為47%與31%。
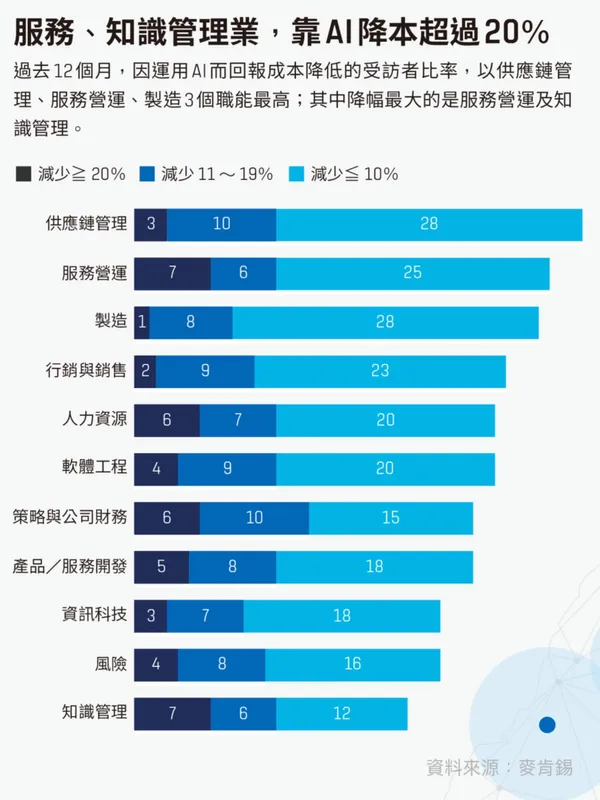
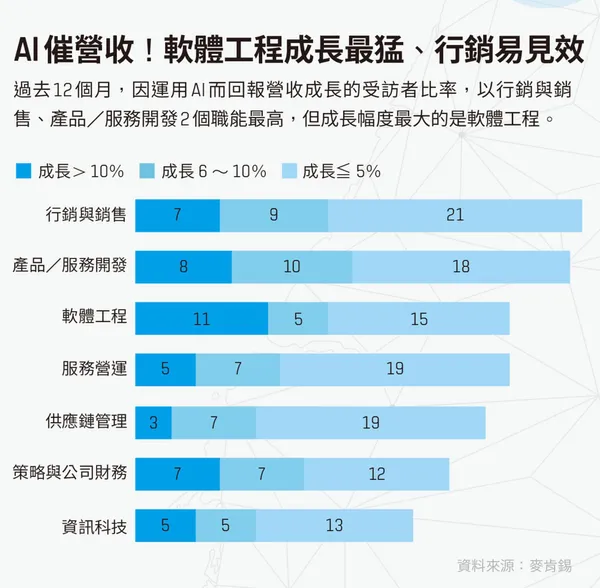
相形之下,企業整體的財務成效則停滯不前。僅有37%的受訪者指出AI對組織的息稅前利潤(EBIT)帶來正面貢獻,此比率與去年相比幾乎持平,儘管背後的AI應用規模持續擴大。在確實看見財務實效的組織中,其影響也多侷限於特定部門,而非遍及全公司:成本降低主要集中於供應鏈管理、服務營運與製造領域;而營收成長則主要歸功於行銷與銷售,其次為產品與服務開發。
整頓產能,高績效企業多做了什麼?
這次調查中,僅占6%的AI高績效企業——指將5%以上的EBIT增長歸功於AI,且認為組織從中獲取「可觀價值」的領先企業——為我們揭示了「個人生產力」與「企業整體效益」之間的落差最終將如何被弭平。
領先關鍵並非資金投入的多寡。高績效企業預計在3年內「利用AI徹底重塑業務」的比率,是其他企業的3.3倍;近75%的領先者已針對AI從頭重新設計工作流程,相較去年的55%顯著成長,而其他企業中僅25%做到這點。此外,高績效企業不論是在「高階主管對AI專案的明確承諾」還是「建立成效衡量標準」上,比率皆約為其他企業的2倍。
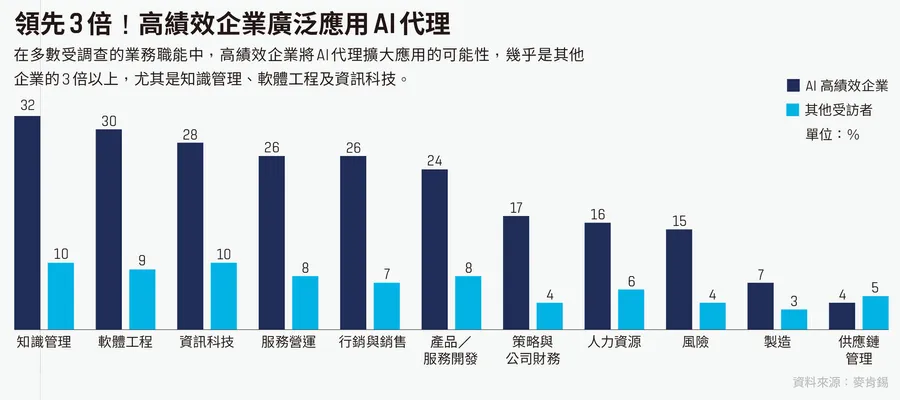
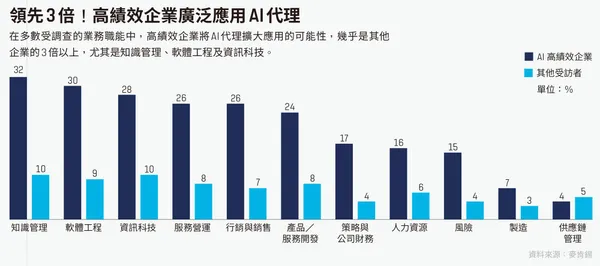
同時,高績效企業的AI部署範圍也更為廣泛:在多數業務職能中「規模化部署AI代理」的比率,是其他組織的3倍以上,而在應對相關新興風險(如未授權/非預期行動、技術性漏洞等)的態度上,也比同儕更為積極主動。
值得注意的是,近半數高績效企業表示曾放棄採購軟體、轉而選擇內部自建,相較之下,其他受訪者比率則僅為31%。這再次印證,自建與外購策略的轉變並非孤立的現象,而是與全企業轉型的動態息息相關。此外,高績效企業回報在程式編寫代理上遭遇成本限制的比率,約為其他組織的3倍。這提醒著,即使是技術最先進的組織,面對規模化帶來的成本挑戰,同樣是選擇主動管理,而非消極迴避。
這份調查同時指出,企業對AI將如何衝擊人力的預期,與目前的現實之間,落差正持續擴大。去年有32%的受訪者預估未來一年將縮減人力;但實際上,僅有14%的組織表示AI在過去一年確實導致了人力縮減。高達3分之2的受訪者指出,截至目前,AI對整體員工總數幾乎沒有影響。
信仰要能驗證,「超能」台灣已上軌道
展望未來,市場預期有39%的受訪者預計AI將在未來一年內削減組織人力,其中「服務營運」與「供應鏈管理」最常被點名為首當其衝的職能。有趣的是,儘管存在上述預期,僅有13%的受訪者表示AI讓他們對自身的職涯前景感到焦慮。
此一趨勢顯示,企業正逐年精進,愈來愈能精準辨識出哪些任務與職能真正適合自動化,即使勞動力結構改變的實際步調,仍遠落後於市場的預期。
綜觀上述發現,市場對AI的高度信仰,仍遙遙領先實際驗證的財務回報。而那些成功弭平此落差的組織,仰賴的是高度的策略一致性與執行紀律。台灣的核心優勢,包括:精密製造、工程人才,以及追求極致速度的供應鏈,正與這次調查中清晰展現出「初期勝算」的領域高度契合,也就是內部軟體自主開發,以及在供應鏈、製造與進入市場(Go-to-Market)等職能上所實現的降本增效。
真正的機遇在調查中,「AI高績效企業」展示的策略劇本:徹底重新設計工作流程,而非將AI工具生硬地套用於舊有流程;以明確的高層承諾作為AI部署的堅實後盾;深耕內部評估能力,審慎決策「自建與外購」的界線;從專案啟動的第一天起,就將營運成本視為核心的設計限制。
台灣企業在實踐這些啟示上具備得天獨厚的優勢,能將這些策略導入長久以來高度仰賴「營運紀律」競爭的市場環境,並在過程中,以超越當前全球平均水準的速度,將早期的AI試水溫,轉化為可衡量的實質企業價值。
延伸閱讀:
台灣產業AI化大調查:47.8%企業把AI當標配,「AI人才」定義卻成共同難題
台灣軟體業失敗了嗎?SaaS時代的「客製化包袱」,為何成為企業AI新護城河?
責任編輯:陳祈安