
3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報:
💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破新台幣5000億元
💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地
💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁
2026年台灣整體零售產業規模推估達新台幣5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破新台幣5千億元,年增7.7%至新台幣5201億元。
疫情期間帶動的市場擴張效應消退後,2023至2025年間台灣整體零售業營業額累計僅成長2.4%,但電商、百貨及超商三大箭頭業別分別成長6.5%、2.9%及10.0%,均優於整體市場表現,市場成長動能持續朝向領先通路集中。
推估三大業態2026年合計將創造近新台幣1.5兆元市場規模,吸引國內外大型集團投入資本、擴張據點及推動併購整合,成為跨產業資本競逐的零售戰略要地。
觀察近年主要企業投資動態,超商領域中,2023年聯邦集團取得萊爾富經營權,2026年美廉社母公司三商家購完成OK超商收購案,並將相關股權移轉至全資子公司富達零售。
百貨商場方面,日本三井不動產透過LaLaport與MITSUI OUTLET PARK雙品牌布局持續擴張,2025年在台商場營業額超越微風集團,躍居台灣第四大百貨商場經營體系。此外,遠東Garden City、台中漢神洲際購物廣場、D-ONE第一大天地等大型商業設施亦陸續投入營運或持續推進開發計畫。
電商方面,酷澎持續擴大在台投資,2026年啟用第四座智慧物流中心,並於上半年躍居台灣流量第四高綜合電商平台;統一集團繼2024年取得Yahoo台灣電子商務合資公司80%股權後,2025年再取得PChome網路家庭30%股權,展現大型實體零售集團加速透過策略投資擴大數位通路布局。
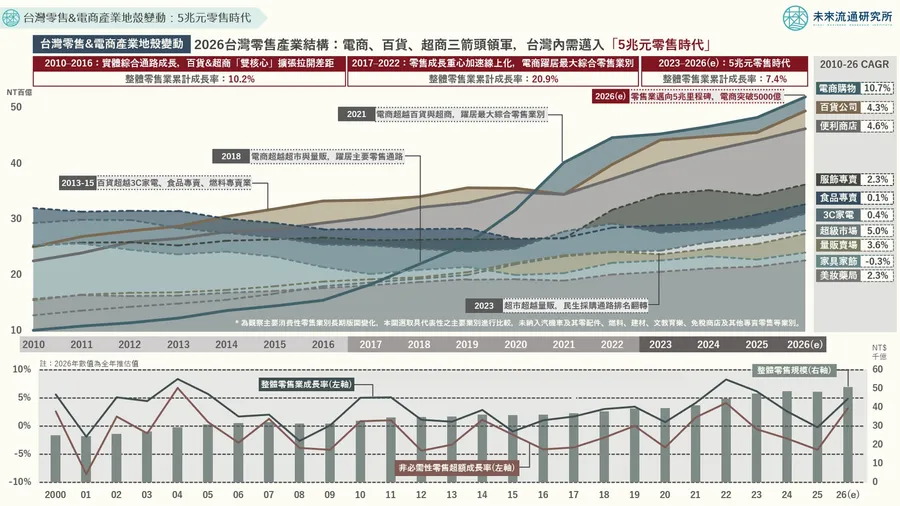
未來流通研究所以時間序列為基礎,提出「2026台灣零售&電商產業地殼變動」圖解,分析2010至2026年間主要零售次產業規模變化,並結合零售內部指標與產業布局動向,做為觀察台灣零售產業長期趨勢、成長來源與結構轉變的參考基礎。
零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破新台幣5000億元
依本次調查全年推估,2026年台灣整體零售產業規模推估達新台幣5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。
其中電商產業規模亦預估將首度突破新台幣5千億元,年增7.7%至新台幣5201億元,占整體零售產業比率增至10.2%,創歷年新高。
2023至2026年間,整體零售業營業額推估累計成長7.4%,其中電商、百貨及超商合計營業額成長13.8%,合計貢獻同期整體零售業營業額淨增量的51.2%,相當於超過半數的市場新增規模來自上述三項業別,顯示台灣零售市場近年成長來源主要集中於具跨品類經營能力及規模優勢的領先通路,產業由各業別相對分散的發展結構,轉向由大型綜合型通路帶動市場成長的趨勢。
進一步拉長觀察期間與業別範圍可以看到,電商、百貨、超商、超市及量販等五項綜合型通路,合計營業規模由2010年的新台幣8640億元,成長至2026年推估達新台幣2.03兆元,可望首度突破2兆元門檻。
五項通路合計新增營業規模占同期整體零售業營業額淨增量的65.2%,顯示綜合型通路的成長優勢已成為近十餘年台灣零售市場持續累積的結構性變化;相較之下,食品飲料、3C家電及家具家飾專賣業規模2010至2026年間年均成長率(CAGR)僅介於-0.3%至0.4%間,低於整體零售產業約2.8%的水準,顯示部分專賣業別未能同步承接相關品類的市場成長效益。
推估主因並非關聯消費需求減弱,而是隨著電商及跨品類綜合型通路持續擴大商品經營範圍,使原本集中於專賣通路的消費支出逐步轉向其他零售業態。
大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地
依本次調查推估,2026年三大業別合計營業規模已近新台幣1.5兆元,年增7.0%,占整體零售產業比率達29.1%。
龐大的市場基礎與亮眼成長表現,使三大業別成為大型集團競逐零售成長紅利與關鍵通路資源的戰略要地,持續吸引零售、金融、科技、製造及海外大型企業集團投入資本、拓展經營據點及推動併購整合。
超商產業:近年超商產業持續出現股權整合與經營權移轉,即反映大型企業集團對於成熟實體通路網絡的戰略布局。例如2023年聯邦集團全面取得萊爾富經營權,2026年美廉社母公司三商家購完成OK超商收購案,顯示超商產業持續吸引跨業資本投入及既有零售業者擴張經營版圖。
值得注意的是,雖然台灣便利商店門市密度已處於相當高的水準,但成熟的門市網絡、穩定的在地消費接觸點及既有物流配送體系,仍具備難以複製的通路資源價值。使兼具成熟實體通路網絡與穩健成長動能的超商市場,成為近年大型企業集團爭取零售市場成長紅利、擴張經營版圖及累積長期競爭優勢的重要戰略資產。
電商產業:做為台灣規模最大的綜合型零售業別,電商產業中近年資本競逐與通路資源整合更加激烈。例如跨國電商酷澎持續擴大在台投資,透過智慧倉儲、自建物流配送及付費會員服務強化競爭優勢,2026年啟用第四座智慧物流中心,將最快隔日到貨服務範圍擴展至全台約七成地區,並於上半年躍居台灣流量第四高綜合電商平台。
此外,統一集團繼2024年取得Yahoo台灣電子商務合資公司80%股權後,2025年再取得PChome網路家庭30%股權,展現大型實體零售集團透過資本布局,積極整合電商平台、數位流量及物流配送資源,擴大線上線下經營版圖的策略方向。
百貨產業:百貨公司與購物中心市場同樣呈現大型商場開發持續推進、海外業者加速擴張,以及跨產業資本積極投入的發展趨勢。例如日本三井不動產透過LaLaport與MITSUI OUTLET PARK雙品牌布局持續擴張,2025年超越微風集團、躍居台灣第四大百貨商場經營體系。
此外,遠東Garden City、台中漢神洲際購物廣場、D-ONE第一大天地、高雄漢神第三館等大型商業設施亦均陸續投入營運或持續推進,顯示實體百貨零售市場持續吸引大規模商業開發投資,且布局範圍進一步延伸至交通樞紐、人口聚集區域及新興商圈。
另一方面,既有商業據點經營權亦成為業者積極爭取的重要資源。例如新光三越2026年取得台北車站商場經營權,將經營版圖延伸至具備穩定人流的交通樞紐型商業據點,並持續朝全年千億元營業額目標邁進;東森集團則於2023年取得台北車站K區地下街經營權,展現電商媒體業者積極拓展實體消費據點的布局方向。
值得注意的是,百貨商場的投資吸引力近年更延伸至金融、製造及其他非傳統零售企業。例如裕隆集團將原有汽車製造基地轉型為大型複合商場裕隆城、重電大廠華城電機跨界籌設華城匯百貨等,反映大型企業集團積極運用既有土地資產、資本及跨業經營資源,開拓實體商業設施的投資與營運機會。
零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁
從消費需求結構觀察,零售市場可依商品及服務的消費必要性,區分為非必需性消費與必需性消費兩類。
其中非必需性消費(Consumer Discretionary)主要涵蓋購買選擇性較高、消費時點可遞延的商品與服務,相關需求對所得變化、消費信心及價格波動較為敏感,因此在景氣改善時通常具有較高的成長彈性,但當經濟環境轉弱時,亦較容易受到消費支出縮減及購買決策延後的影響。
本次調查以百貨、家具家飾及3C家電專賣業作為「非必需性消費」觀察組合,並以超商、超市及食品飲料專賣業作為「必需性消費」觀察組合。
依全年推估,2026年非必需性消費組合營業額成長率可望由2025年的0.5%大幅提升至7.9%,高於必需性消費組合的4.7%,兩者相對成長差由2025年的負4.2個百分點轉為正3.2個百分點,結束2023至2025年連續三年的負值走勢。
值得注意的是,2026年必需性消費組合推估成長率與2025年大致持平,顯示零售市場成長動能回升的關鍵,在於非必需性零售業別由低度成長轉為明顯擴張,使市場成長來源由日常民生需求的穩定支撐,進一步延伸至百貨、家具家飾及3C家電等選擇性消費領域。
此一內部需求結構轉變,與2026年整體零售業營業額推估成長4.9%、扭轉過去三年成長率持續下滑的走勢相互呼應,顯示台灣零售產業不僅整體成長動能明顯回升,需求基礎亦較2025年更為多元。
(本文轉載自《未來流通研究所》)