中國FinTech公司融資熱,傳騰訊微眾銀行融資4.5億美元

中國FinTech公司融資熱潮,傳騰訊微眾銀行融資4.5億美元。

![圖說明][1]

《華爾街日報》指出,「這是微眾銀行營業以來的第一次融資,此輪融資案由華平投資集團與新加坡國有投資公司淡馬錫控股(Temasek Holdings Pte. Ltd.)領投,融資金額超過4.5億美元,目前估值約為55億美元。微眾銀行30%股份由騰訊控股持有。」而中國新京報向微眾銀行董事長顧敏查證,他表示:「融資案還在溝通中。」

近一個月來,中國FinTech巨頭不斷傳來鉅額融資消息。1月16日京東金融宣布融資約10億美元,估值高達466.5億元人民幣,緊接著1月17日,財富管理交易平台陸金所宣布融資約12億美元,最新估值達到185億美元。而估值已經超過450億美元的市場霸主螞蟻金服,B輪募資傳聞也沸沸揚揚,外傳總募資額度可能超過100億元人民幣。

這場融資競賽看似落幕,但消費者金融大戰才正要開始。巨頭們對消費者信貸市場虎視眈眈。科技巨頭帶領的「互聯網系銀行」對傳統銀行最大威脅在小額消費信貸。「我們整個架構跟傳統銀行大不一樣,傳統銀行一筆業務要過好幾個部門,假設每個部門收千分之五的手續費,2%的收益就沒了。我們一站式全部搞定,成本很低。」微眾銀行前副行長鄭新林曾對中國媒體這樣說。

中國知名市調機構艾瑞諮詢指出,2014年中國消費信貸規模約15.4兆元人民幣,YoY增長18.4%,預計2016-2019年依然會維持20%左右成長率,到2019 年將超過37兆元人民幣。而中國消費信貸佔總貸款餘額僅20%,和歐美國家50%還有很大的差距。加上中國政府也大力支持,如中國國務院11月23日公布《關於積極發揮新消費引領作用加快培育形成新供給新動力的指導意見》,鼓勵企業發展消費信貸,成立消費金融公司。

授信快、放款快,已經有66萬人使用的「微粒貸」

在這樣的背景下,各種網路小額消費信貸產品風起雲湧。微眾銀行針對普羅大眾,設計了一種小額度,不用抵押物的信貸產品,名字叫「微粒貸」,讓需要借個小錢的大眾,拿起手機滑動手指頭,幾分鐘內就借到錢。根據深圳銀監局的資料,至2015年12月止,微粒貸用戶已經有66萬人,貸款總額約128.17億元人民幣。

微粒貸貸款額度最多20萬元人民幣。被授權使用微粒貸的用戶,一打開微粒貸,授信額度馬上出現在界面上,授信速度非常快,借款人只需決定借款金額和借款期限,完成身分認證後,放款速度也快,錢就直接進到借款人的戶頭裡,一般來說約在3分鐘以內可以拿到借款。按日計息,日息0.05%,和中國的信用卡利息差不多,但可以隨時還款,提前還款不會有罰金。

微眾銀行於2015年8月正式營業,至今才滿半年,不但是中國第一家民營銀行,也是第一家純網路銀行。但微眾銀行正式營業一個月後,行長曹彤與副行長鄭新林相繼辭職,讓外界對微眾銀行的前景打了個問號。加上傳統銀行也試圖咬下網路小額消費信貸這個大餅。如招商銀行自行推出「閃電貸」,9月份招商銀行更關閉了微眾銀行驗證身分系統的接口,讓微眾銀行的新用戶不能來自招商銀行。

而微眾銀行是否能把微信社交數據順利轉成個人授信與風控數據也有待驗證,加上雷同產品眾多。如京東金融的京東白條與螞蟻金服的阿里花唄等競爭激烈。而最重要的遠端開戶,也還沒有被監管單位允許,讓微眾的[刷臉技術][2]英雄無用武之地,無法拉開和傳統銀行在開戶上的差距。

雖有騰訊這個富爸爸撐腰,但發展能否像微信這般順利有待觀察。

延伸閱讀:
1.[專訪微眾銀行董事長顧敏:其實我們是「連接者」][3]
2.[中國首間純網路銀行MYbank揭幕,主攻微型企業和個體戶小額貸款][4]
3.[京東金融CEO陳生強:不跟傳統金融機構搶生意][5]

##《數位時代》新嘗試!「白話新商業」數位專刊,一本59元,全新試賣!
@@BOOKID:126722@@
[1]: https://3.bp.blogspot.com/-xXSV43o5eAg/VqtVtpWKOrI/AAAAAAAAInY/kvqXchuNQOI/s600/%25E8%259E%25A2%25E5%25B9%2595%25E5%25BF%25AB%25E7%2585%25A7+2016-01-29+20.05.42.png "圖說明"
[2]: http://www.bnext.com.tw/ext_rss/view/id/666466 "刷臉技術"
[3]: http://finance.qq.com/a/20150525/000000.htm "專訪微眾銀行董事長顧敏:其實我們是「連接者」"
[4]: http://www.bnext.com.tw/article/view/id/36611 "中國首間純網路銀行MYbank揭幕,主攻微型企業和個體戶小額貸款"
[5]: http://tech.ifeng.com/a/20160128/41546017_0.shtml "京東金融CEO陳生強:不跟傳統金融機構搶生意"
往下滑看下一篇文章
台灣數位安全發展協會揭打詐盲點:截圖難當證據,AI加b-JADE讓數位足跡可驗證

重點一:數位詐騙生命週期極短,打完一波就轉移陣地,「下架」只處理了眼前的內容,處理不了事後追查。

重點二:台灣數位安全發展協會以AI蒐集、分類詐騙廣告,九成以上工作可由AI完成,最終判斷仍保留人工背書。

重點三:透過司法聯盟鏈b-JADE,只把資料的「數位指紋」上鏈存證,原始資料另行保存,目標是降低被害人的訴訟舉證成本。

一則可疑的投資廣告被檢舉、下架,帳號也停權了,多數人以為事情就此結束。真正麻煩的是,廣告消失的那一刻,追查詐騙集團的線索也可能跟著消失。

為了補上這個缺口,台灣數位安全發展協會正與司法聯盟鏈「b-JADE」合作,替詐騙相關資料做存證。b-JADE是一套以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務;資料一旦上鏈,任何改動都會留下痕跡。白話說,就是替數位證據貼上「封條」,讓證據從蒐集到進入法庭,都能驗證有沒有被動過手腳。

詐騙廣告下架,為什麼還不夠?

原因在於數位詐騙的生命週期太短,下架只能處理眼前的內容。台灣數位安全發展協會理事長劉彥伯指出,傳統電話詐騙一套劇本可以拉長到半年、甚至一年;數位詐騙則像打游擊,一波結束就移往下一個平台,從廣告、社群到另一個App,一路跨平台引導被害人。

更大的問題是證據跟著斷線。被害人發現受騙時,可能已是半年後,手上通常只留得住最末端的匯款與聯絡紀錄,最初看過哪則廣告、點進哪個網站,早已消失。等到一、兩年後警方抓到詐騙集團,對方就能在法庭上反問「你怎麼證明我投過這則廣告?」劉彥伯以假設情境說明,一個集團原本可能詐騙了30億元,最後因證據不足,認定金額只剩幾千萬甚至幾百萬元。

不過,詐騙活動都會留下數位足跡,包括投放帳號、代理商、投放時間、運作國家與網址註冊紀錄,只要事先保存,日後調閱就「有憑有據」。

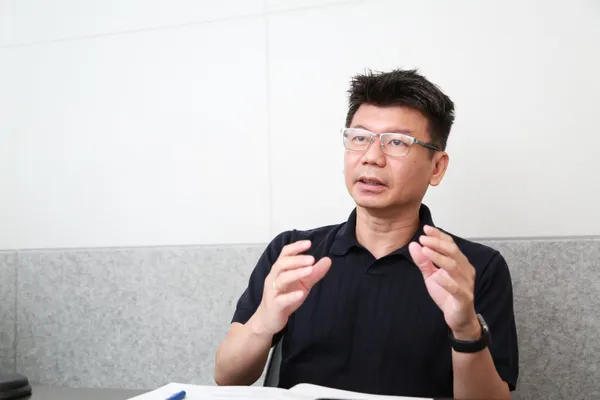
台灣數位安全發展協會
台灣數位安全發展協會理事長劉彥伯
圖/ 數位時代

AI都這麼強了,為什麼還要先做資料治理?

台灣數位安全發展協會的核心主張是:好的資料分析,從好的資料治理開始。所謂資料治理,就是把散落在各平台、格式不一的碎片資料,整理成來源清楚、格式一致、可以互相比對的資料。協會先確認每筆公開資料的來源、時間、權限、版本與隱私,再標上事件分類、風險評估、曝光平台、投放者與網址等標籤,才能找出彼此關聯、還原詐騙網絡。

根據協會的實證簡報,系統在一段監測期間內掃描309.5萬則廣告,通報62.8萬則(約占20%),投放當日偵測率達99.21%。劉彥伯也提到,協會與資安院、數位發展部在打詐通報查詢網的合作中,判斷率接近百分之百。

那還需要人嗎?答案是需要。現行法律仍要求有人為判斷結果背書負責,加上詐騙劇本會隨被害人的回應即時調整,因此協會讓AI處理九成多的工作,最後由人做判斷。

截圖不能當證據?b-JADE如何替詐騙證據貼上「封條」

在AI改圖越來越容易的今天,單純截圖很難在法庭上證明自己沒被竄改過。劉彥伯的比喻是:截圖比較像「我那天真的看過,還拍了一張照片」;可信存證則是把證物放進有封條、有時間、有編號、有保管紀錄的證物袋,「重點不是有沒有留下東西,而是未來能不能驗證這是不是當時那一份」。

這也是b-JADE派上用場的地方,但並不是把所有資料都放上區塊鏈。協會把原始資料與AI分析結果,保存在權限受管控的系統裡,只把每份資料的「數位指紋」交給b-JADE存證。數位指紋的特性是,內容只要有任何改動,指紋就會完全不同,因此能證明資料沒被動過;需要時,再經授權調閱原始資料,兼顧隱私與驗證。依b-JADE規範盤點,協會既有流程已符合19項要求,其餘7項缺口也逐步補強,例如存證時間改採具公信力的標準時間來源,不再依賴電腦本機。

防詐能從事後追查走向事前預警嗎?

可以,協會正把存證從被害人受騙後,往前推到「主動式上鏈」:AI判定高風險的內容,先一步蒐集存證,不必等到有人受害。

小農是第一個場景。許多消費者在網路上支持小農,錢最後卻流進冒名的詐騙集團。協會因此與農業部合作推出「農本人」系統,讓小農自行登錄銷售管道與社群帳號形成白名單,再結合AI蒐集的黑名單,一旦遭冒名就能第一時間發現並報案。這套模式未來也可延伸至網路霸凌、性私密影像等案件。

制度面也在加速。2026年8月,司法聯盟已開設認證專班,邀集司法院、法務部、高檢署、調查局與警政署相關人員受訓,相關存證應用預計明年正式推出,時程仍待聯盟拍板。

劉彥伯坦言,目前從蒐集、分案到下架的流程仍然冗長,技術正好能在保留人為背書的前提下縮短流程。他在《數位關鍵字》節目尾聲留給聽眾的一句話是:「數位安全不只是技術工具,也涉及資料的可信、法遵治理與跨領域合作。」當AI幫人更快找到線索,經得起驗證的資料,將讓每一位被害人在法庭上多一分底氣。

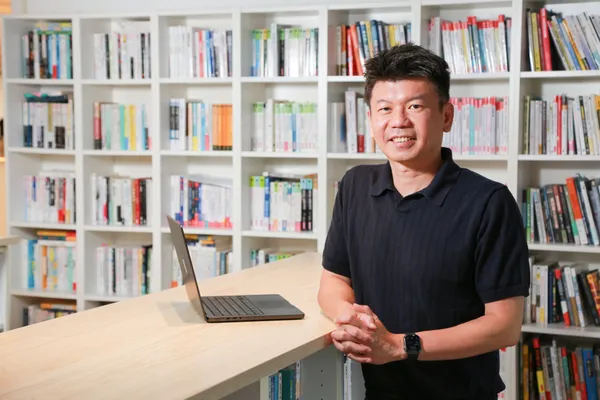
台灣數位安全發展協會
台灣數位安全發展協會理事長劉彥伯認為,可信存證的重點不是留下東西,而是未來能被驗證。
圖/ 數位時代

常見問答
Q1:詐騙廣告被下架後,還能當作證據嗎?
A:若事前沒有保存,下架後就很難追溯。台灣數位安全發展協會建議在內容消失前,保存投放帳號、代理商、投放時間、運作國家與網址等數位足跡,日後才能據以向平台請求調閱。

Q2:手機截圖可以當作詐騙證據嗎?
A:截圖只能證明「看過」,難以證明未被竄改。在AI改圖越來越容易的情況下,透過數位指紋與具公信力的時間紀錄進行可信存證,才能在日後驗證資料是否為當時的原始版本。

Q3:什麼是b-JADE司法聯盟鏈?
A:b-JADE是以區塊鏈為基礎的司法存證機制,只有通過程序認證的單位才能提供上鏈服務。台灣數位安全發展協會的做法是只將資料的數位指紋上鏈,原始資料另行保存在權限受管控的系統,兼顧隱私與驗證,目標是降低訴訟舉證成本。

Q4:AI可以完全取代人工判斷詐騙嗎?
A:目前不行。依台灣數位安全發展協會的做法,九成以上的蒐集與分類工作可由AI完成,但現行法律仍要求由人做最終判斷,並為結果背書負責。

Q5:小農要如何預防被冒名詐騙?
A:可登錄台灣數位安全發展協會與農業部合作的「農本人」系統,自行提交銷售管道、粉絲專頁與LINE帳號建立白名單,搭配AI主動蒐集的黑名單,遭冒名時能第一時間發現並報案。

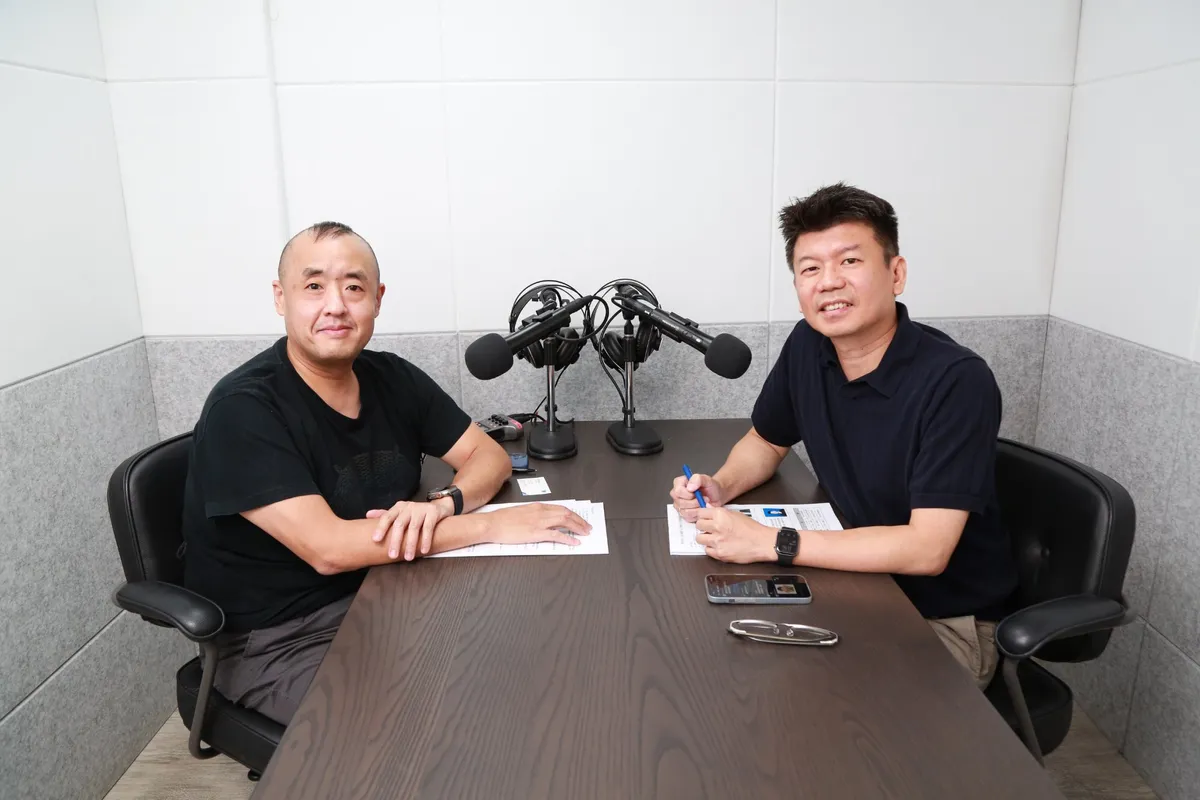
完整對談請收聽《數位時代》Podcast《數位關鍵字》EP264。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓