臺灣金控+中國互聯網巨頭?恭喜踏出互聯網金融的一小步
2016.08.04 | 科技

7 月 29 日有報導指出富邦將與中國三大網路巨頭之一的騰訊合資成立互聯網保險經紀/保險代理公司,並以車險為目標市場,以互聯網及移動互聯網(智慧型手機)進行保險行銷與銷售。

其實富邦金早在 2010 年即在福建廈門成立富邦財產保險公司,資本額 10 億,經營福建、四川、重慶、遼寧地區的財產保險業務。2015 年保費收入 8.3 億,市佔率 0.27%,排名第 43(外資財險排名第 6)。至 2015 年累積虧損 5.1 億,自開業以來年年虧損。在台灣產險市場為一方之霸的富邦,在中國市場卻是有志難伸。

圖說明

富邦銀行。照片來自:Cara Chow分享於Wikipedia, cc by 2.5

臺灣保險公司傳統實體通路戰法失效

談到富邦聯手騰訊,自然就想到 2015 年 9 月國泰金控宣布經營 7 年的國泰財產保險(上海)將引入阿里巴巴旗下之螞蟻金服進行戰略投資,並由螞蟻金服掌控過半股權與經營權。在此之前,台灣金融業最多將股權全數出售後退場,幾乎沒有放棄多數股權與經營權之前例。但在中國,明顯形勢比人強,國泰財險成為台灣金融機構的首例。

國泰財險 2015 年的保費收入為 6.4 億,年度保費成長率 14%,市佔率為 0.08%,排名第 47(外資財險排名第 8)。2015 年年度虧損 1.5 億,資本額 8 億但累積虧損已達 6.7 億。與富邦財產保險相同,2008 年成立的國泰財險成立以來亦年年虧損,且虧損金額在數千萬至近二億之譜。

富邦與國泰分別與騰訊及螞蟻金服合作,隱含著要靠民國 40 年代以來,傳統實體通路與業務員模式線下逐步推廣的方式,已經不太可能在競爭激烈的中國財險市場打下江山。而互聯網與智慧型手機的廣泛運用使得互聯網保險與移動互聯網保險的發展潛力遠大於傳統業務員模式。保險靠向互聯網,是下一個世代的保險服務與商業模式的必經之路。

不過,中國互聯網保險其實已在 2013 年年底由眾安在線財產保險的成立後正式鳴槍起跑。

##中國互聯網時代的保險公司:眾安產險

2013年12月眾安在線財產保險公司成立,為中國首家純互聯網財產保險公司。主要股東為三馬,馬雲(阿里巴巴)、馬化騰(騰訊)以及馬明哲(中國平安金融集團)。僅成立二年的眾安保險2015年保費收入22.8億,是富邦財險的2.7倍、國泰財險的3.5倍。公司成立後二個完整會計年度均有獲利,為首家開業二年內即獲利之財產保險公司。

圖說明

馬雲。數位時代資料照片

眾安保險最大的特色自然就是用戶全程使用網路或智慧型手機即可完成各類保險商品的投保,特別是理賠條件簡單的險種。以航空延誤險來說,用戶可利用智慧型手機,由微信的眾安保險公眾號進行投保,在手機微信支付付款後保單立即生效,若航班延誤二小時起飛,無需提供任何證明,隨即理賠至保戶的微信支付帳號。

圖說明

騰訊主席馬化騰。數位時代資料照片

此外,眾安保險基於互聯網快速、簡易特性,有保險產品設計單純化、保費低廉、保障額度較低等三大特色。以目前上架的疾病保險為例,產品理賠定義簡單清楚,不會有包山包海的涵蓋項目。一年保費多低於200元以下,瞄準廣大的長尾客戶。但同時由於投保自由度高,為趨避投保的道德風險,保障額度也較低。

勿小看上述眾安保險的互聯網保險思維。從用戶直接用手機進行身份認證、用戶在手機上進行投保、在行動支付完成保險費繳款後保單成立、利用公開可信訊息判斷理賠條件後直接進行賠付。上述思維與做法目前無一台灣保險公司能做的到。

當然眾安保險雖然致力投保、支付、理賠全網路化,可是受限於地域廣大、各地全網路環境與系統待全面落實,所以特別是後端理賠申請、查核與理賠確認仍無可避免地靠紙本郵遞等線下作業進行。

##超商繳款都可以叫金融創新?

今年7月台灣第三大保險公司新光人壽宣布創業界之先在網路投保後可於ibon進行繳費。前提是用「金融憑證」(這誰在用?)或臨櫃申請身份驗證,且保費須滿499元以上。網路投保就是要做到在網路上解決所有投保程序,使保單即刻成立,解決保戶的麻煩。把投保硬拆成網路線上投保與線下繳款,使完成投保必須拆成二個分開的步驟,而且還需要先到線下進行身份驗證,試問那位保戶有這麼多閒時間做這些事?到通訊處喝茶的老人?

圖說明

數位時代截自:ibon便利站

金管會動輒以維護保戶權益為藉口,反而造成保戶投保成本增加。以投保旅行平安險為例,旅平險幾乎是各項保險商品中最簡單的商品,投保程序依然繁瑣。以機場內投保為例,羊毛出在羊身上,機場內保險公司櫃台的租金、人事費用、行政費用等等都是保戶買單,只為了要保戶在一張大約1,000元保費的保單上簽名。為什麼簽名的效力現在不能以智慧型手機做為身份驗證的工具來替代?不思解決如何讓保戶更便利地完成投保,把100萬保費和1,000元保費的保險程序同等對待,徒然浪費資源,提高投保成本。

##推金融科技,請先從用行動裝置進行身份驗證和收付開始,否則一切皆是空談

首先請脫離硬體思維,不要再思考這個互聯網世界裡身份證和自然人憑證該扮演的角色。現在多數人人手一台智慧型手機,與過去相較,不但手機不離身,遺失機率大幅降低,多數還有指紋辨識或開機密碼,安全性大幅提升。而且身份驗證不需要政府來做,電信公司、銀行等都是適合做身份驗證的單位,因為現在電信公司和銀行在允許用戶使用其服務時,就已經進行過很高等級的身份驗證程序。

在解決身份驗證後,行動收付一定要跟著接上。任何金融交易,最開始就不外乎是確定身份、支付費用後即完成金融交易。支付、保險、財管、投資皆是如此,當行動收付可以配合金融商品交易,整個交易程序就不會硬生生地被切為數個線上線下步驟,而是在智慧型手機上一次完成。整個用戶體驗就可以快速提升,而不是開放後但不好用所以沒有用戶願意用的反面教材(如TSM行動支付)。

註:國泰財險2015年信息披露報告中揭露,將由浙江螞蟻小微金融服務集團有限公司一次認購 8.32億的增發股份,佔國泰財險51%的股權。增資尚待中國保監會批准。

@@ACTIVITYID:638@@
往下滑看下一篇文章
從找對市場到放大商機,中華電信 5G 加速器助阿米索拉加速成長

從工作、娛樂到各種智慧服務,網路早已成為現代生活不可或缺的基礎設施。而人們對行動網路的期待也不再只是「連得上」,更希望無論身處室內外場域,都能享有穩定、流暢且一致的連線體驗。尤其 AI 時代來臨,從手機到無人搬運車、機器人與各種智慧設備,對高速、穩定網路的需求只會愈來愈高。

這也讓 5G 室內覆蓋逐漸成為一塊不可忽視的市場需求。中華電信 5G 加速器團隊阿米索拉(AMOESO)看準這股趨勢,推出5G室內分散式天線系統(5G DAS),並借助中華電信長期累積的電信專業、場域資源與第一線服務經驗,重新調整產品規格、市場定位與商業模式,讓創新技術更貼近使用者需求,進而加速擴大市場版圖。

技術做到一百分,市場卻不買單:阿米索拉發現兩大營運盲點

「我們一開始推出的產品,其實充滿技術人的迷思,只顧著把技術做到極致,卻忽略了市場是否真的需要,」阿米索拉執行長邱創群笑著說,回頭來看,團隊早期主要踩到了兩個盲點。

第一是找錯目標市場。阿米索拉原本鎖定已經建置 4G 室內覆蓋設備的舊建物,推出可沿用既有設備、由 4G 無痛升級至 5G 的產品。然而,產品實際推向市場後,團隊才發現,這群客戶並沒有強烈的網路升級動機;相較之下,尚未建置室內行動網路覆蓋的商辦大樓、住宅社區與新建築,反而展現出更明確的需求。

第二則是習慣從技術角度去定義產品,而非從市場需求反推規格。由於團隊成員多為研發背景,在制定產品規格時,主要延續過去的 4G 經驗,也習慣追求更高規格、更完整的功能;然而,技術做到一百分,不代表市場就會買單。團隊後來才意識到,比追求「頂規」更重要的是,讓產品符合客戶需求、且價格負擔得起,這才是技術走向市場的關鍵。

從產品規格到商業模式,中華電信助阿米索拉打開更大市場

這兩個盲點,導致阿米索拉的市場拓展速度一直不如預期,如何跳脫研發團隊視角,真正理解客戶需要什麼、願意為什麼買單,成為團隊下一步必須突破的關卡。

加入中華電信 5G 加速器後,這道關卡開始有了突破口。邱創群表示,透過5G 加速器牽線,阿米索拉得以直接對接中華電信,從第一線電信營運商與真實市場的視角,重新檢視產品規格、市場定位與價格服務包裝,跳脫過去單從研發角度思考產品的盲點。團隊也因此重新調整產品方向,將目光從金字塔頂端客戶,轉向更廣大的新建築、中小型企業與住宅市場。

「中華電信長期服務企業客戶、建商與一般使用者,最清楚終端市場真正需要什麼,」邱創群表示。憑藉長期累積的網路規劃經驗與第一線市場洞察,中華電信協助阿米索拉重新校準產品規格,在技術效能、實際需求與價格之間找到更適切的平衡點,讓產品更貼近客戶真正的使用情境。

中華電信_阿米索拉執行長
阿米索拉執行長邱創群表示,中華電信所帶來的第一線使用者回饋意見,不僅協助阿米索拉釐清產品規格,促使團隊發展出新的商業模式。
圖/ 數位時代

更重要的是,中華電信帶來的第一線市場回饋,也讓阿米索拉看見另一個過去沒有注意到的問題:客戶不買單,不一定是沒有需求,而是導入門檻太高,無法一次負擔全部的建置費用。舉例來說,許多住宅社區都有改善地下室等公共空間行動網路覆蓋的需求,若要由管委會編列預算採購設備,不僅可能面臨預算不足的窘境,還有可能卡在冗長的決策與開會流程,最後往往無疾而終。

面對這些沒有被滿足的需求,阿米索拉進一步與中華電信討論出新的商業模式,以設備租賃取代一次性採購,將初期建置成本轉為定期支付的租金,希望降低社區與企業的導入門檻。為此,阿米索拉甚至新增租賃相關營業項目,從過去以設備買賣為主的模式,延伸至訂閱與租賃型服務,讓更多「有需求、卻跨不過採購門檻」的客戶有機會導入,也為室內 5G 覆蓋打開更廣大的市場。

從 POC 到 Scale-up,中華電信助阿米索拉跨過信任門檻

「對我們而言,中華電信不只是合作夥伴,也可能是未來最大的客戶與市場通路,」邱創群說,中華電信除了協助阿米索拉調整產品規格、創新商業模式,也進一步尋找合適的驗證場域,希望透過實際場域完成 POC、產品認證與入網驗證,未來才能快速複製既有模式,大幅縮短產品導入與市場拓展的時間,預計年底前可完成第一個合作案。

除了與中華電信合作,阿米索拉也積極接觸中華電信各地營運處,目前已與台北、新北、新竹等營運單位建立合作管道,並鎖定新建案、企業廠辦及社會住宅等多元案場展開部署規劃,將產品推廣到更多場域。

而這些合作之所以能快速展開,邱創群認為,關鍵在於 5G 加速器讓阿米索拉能夠快速跨過新創最難突破的「信任門檻」。過去,阿米索拉也想與中華電信合作,卻卡在不知道該向哪個單位、哪個人敲門;加入 5G 加速器後,不僅有了對接中華電信內部不同單位的入口,更能藉由中華電信的品牌影響力,加速建立內外部對阿米索拉的信任與認同。無論接觸潛在客戶、合作夥伴或投資人,都比過去單靠陌生開發更有效率。

這份信任,也進一步反映在募資成果上。「中華電信願意把我們納入加速器,本身就代表對這個市場方向與團隊能力的認同。」邱創群坦言,來自中華電信的肯定,也提升投資人對阿米索拉的信心,使公司順利完成新一輪 4,000 萬元的募資,實收資本額進一步突破 7,000 萬元。

阿米索拉的故事,是中華電信 5G 加速器與新創共創的縮影。透過技術能力、場域資源與市場經驗的分享,中華電信陪伴新創跨越從 POC 走向 Scale-up 的階段,讓創新不只停留在技術驗證,更能轉化為真正被市場需要的產品與服務,進而壯大台灣 5G 創新生態系,讓電信產業的能量成為推動創新成長的重要力量。

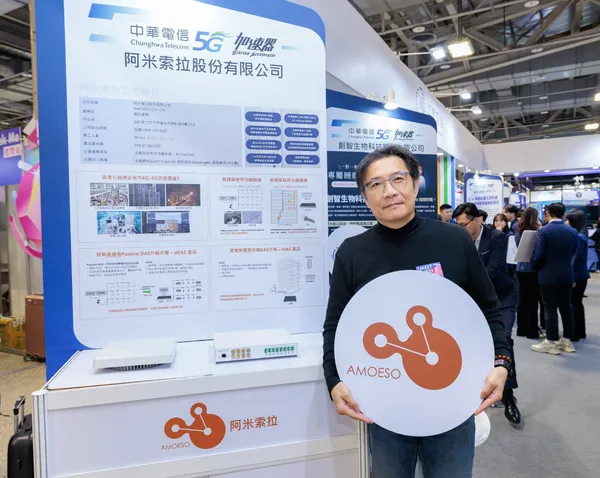
阿米索拉
邱創群認為,5G 加速器讓阿米索拉能夠快速跨過新創最難突破的「信任門檻」,使公司無論接觸潛在客戶、合作夥伴或投資人,都比過去單靠陌生開發更有效率。
圖/ 數位時代

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
台達電全解讀
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓