FinTech是什麼?從全球十大FinTech公司看金融科技未來

FinTech(金融科技)是一個被過度炒作的詞,金融服務領域的公司必稱「FinTech」、「Big Data大數據」,已經成為一種流行語,但這些公司真正有多少技術內涵,卻可能良窳不齊,泡沫大騙局也多。

但隨著金融業在全球低利率環境下獲利的增速放緩,傳統金融業受到新技術的挑戰,所需人力越來越少,歐美各大行裁員縮編由科技取代的趨勢基本上不會改變,但到底什麼是FinTech?

延伸閱讀:FinTech金融科技聖經:全球86位FinTech先驅,第一手公開「金融科技做什麼?怎麼做?」

我們從H2 Ventures每年都會發布的全球FinTech百強公司可以一窺端倪,看看前十名的FinTech公司都是哪些,又有什麼樣的商業模式。

1. 螞蟻金服Ant Financial

若你沒有聽過螞蟻金服,那講支付寶你就肯定聽過了,這家阿里系的公司除了有支付寶這樣的支付巨獸以外,還有像是網路數據徵信的芝麻信用。

我之前寫過的網路金融文章,就簡述過螞蟻金服的業務範圍,這是一隻毫無疑問的FinTech巨獸,光是全球最大的第三方支付工具支付寶,加上最大的電商網站阿里巴巴的淘寶天貓,就有取之不盡的數據可以做分析應用。

2. 趣店

原本叫做趣分期的這家企業,主打的是給沒有信用卡的年輕人大學生分期購物累積信用,更直白來說就是用App對大學生放高利貸,但是透過大的用戶量可以做到更好的數據徵信和風控。

主要的優勢在於它擁有了龐大的年輕消費族群的用戶數據,FinTech行業擁有數據就是金礦,有越多數據基礎,理論上就能夠越精準的切割市場做風險控管。

但是趣店其實也很有可能遭遇夾殺,因為分期付款消費總要到某個地方去買東西,而現實情形是像阿里、京東這些巨大電商都在推廣自己的購物分期服務,沒有電商出海口購物分期變得市場小很多,必須要找到更多使用場景才能繼續這樣玩。
3. OSCAR

這家美國的公司則是專注在健康醫療保險上,主要銷售給中小企業和個人醫療險,定位自己不只是保險公司還是健康管理公司,提供了個人化的線上問診和健身健康管理的服務,由於資訊透明化、納保和理賠手續簡便廣受歡迎,非常受年輕人歡迎。

不過理想上很美好,現實倒是有點殘酷,事實上它也虧錢虧很大,去年上半年就虧損了8300萬美元,業務開發成本高,能否燒錢燒到轉正,猶未可知。
4. 陸金所

有中國平安集團這個富爸爸的陸金所,原本是以P2P信貸聞名,但是如今P2P網貸平台死得死、逃得逃,有點臭掉,而陸金所的P2P業務也降至不到10%。將P2P業務分拆至陸金服,轉而主打綜合性線上財富管理平台,不過真的看不出除了平台大,技術和服務有什麼特殊之處。

延伸閱讀:認識FinTech獨角獸:估值破200億美元的陸金所

5. 眾安保險

眾安保險是中國第一家純網路保險公司,主打的是財產險,它的來頭不小,三大股東分別是馬雲的螞蟻金服、馬化騰的騰訊、還有馬明哲的中國平安。三馬合作的保險公司對其的公信力加分不少,累積了5.23億的客戶。

這篇詳細解析眾安保險的商業模式,最近還成立了眾安科技,說是要在區塊鏈、人工智慧和雲端運算、大數據領域持續探索,所有華麗的名詞這家公司都有包了,你說他能不火嗎?

不過中國網路上對它的評價蠻差的,買保險很容易,找人理賠很困難。從保監會的保險消費投訴率來看,則會發現它在財險公司中排名最低,以這種迅猛增長的速度來看,控管的能力還算蠻強。

6. Atom Bank

這家是第一間拿到英國銀行證照的純線上網路數位銀行,只能使用App,採用生物辨識技術來進行身份確認,開戶流程只要掃描身份證件和填寫基本資訊,簡便、透明、客製化的銀行App也很受年輕人族群歡迎,跟傳統銀行的形象大不同。

其實Atom Bank也揭示了銀行業未來的發展,事實上需要的人力可能會是非常低的,只是在陳舊的金融法規面前,很多創新都被束縛住。英國作為全球金融中心之一的地位也在發放執照上有了開創性的突破。

7. Kreditech

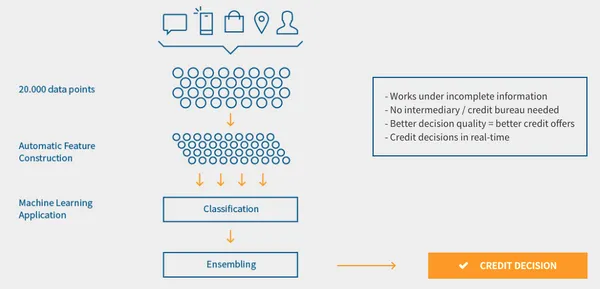
這家德國的FinTech公司,主打的是讓正規金融機構得不到授信的借貸者提供信貸,用人工智慧和機器學習來處理每個申請人2萬筆的數據資料,來對申請人進行信用評分和發放貸款,其中數據資料包含Facebook檔案、Amazon和Ebay消費紀錄、PayPal交易紀錄等。

其實中國和國外FinTech公司的徵信邏輯都一樣,看申請人電商與支付的數據來決定授信,但因為歐美對個資保護的法規嚴厲許多,這樣的公司要擴張難度比在中國要高得多。
8. Avant

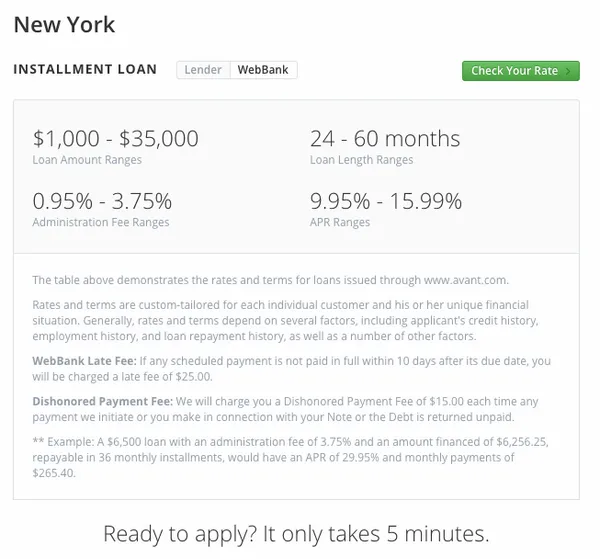
這是另一家美國線上借貸公司,服務的客戶主要介於信用優級和次級之間的借款人,放貸的資金則是來自平台而非投資人,已經放貸超過10億美元,平均貸款額度是8千,最高可到3.5萬美元,也是主打透過大數據和機器學習來建立精確的消費者信用資料,號稱能有效降低違約風險和詐騙。
9. SoFi

SoFi是美國另一家網路貸款公司,它的定位十分有趣,專門低息貸款給美國名校高材生付學貸,因為美國的學費是天價貴,但是這群名校高材生未來的預期收入高,違約率1.6%,低於整體學生違約率的8%。

它的資金來源是這些名校校友投資一筆基金,讓學生能用較低固定利率貸款,還將這個高材生P2P貸款打包證券化,因為違約率低,所以穆迪還給SoFi 3A的高信用評級。

同時校友貸款給學生,也建立起人脈資源連結,校友的投資在未來也能回收(沒有違約的情形之下),不過這公司除了簡便的網路申貸外,也沒有看出有什麼很高的金融科技技術。
10. 京東金融

作為另一個中國大電商平台,阿里做什麼,京東就做什麼,京東金融還有騰訊的入股明顯是在打對台,但是京東更強調供應鏈金融,貸款給中小企業,還有京東股權眾籌等。

至於真有什麼特別的?其實中國這些巨頭的營業模式還真的是混戰互抄,能擴大用戶,拿越多數據並進行分析,就能夠降低風險提高獲利,事實上,這是需要富爸爸輸血的產業,越小的業者越難玩。

總結這十強來看,主要的FinTech的商業模式大同小異,講的就是透過非常簡便、透明和易用的手續吸引用戶,蒐集消費者或貸款者的大數據,然後用人工智慧、機器學習來分析給出信用評等做風險控管,接著再貸款給貸款者,盡力去除中介機構和複雜耗時長的手續與不透明的費用(傳統金融機構的硬傷。

未來這樣的趨勢只會更進一步,即便中美P2P行業都有因詐欺和倒債遇冷的情形,但是傳統金融行業被金融科技顛覆的時日依舊迫近,懂得順應潮流的金融機構在未來才能有競爭力,想要用法規來阻擋金融科技的大潮,只是延長自己被淘汰的陣痛期。

同場加映:中國媒體訪問美國的FinTech公司

未來,金融科技滲透至社會各層面可能會產生的社會現象,大家可以看看科技警世劇《黑鏡Black Mirror》第三季第一集的恐怖景象,在現實其實已經發生了。中國的芝麻信用,基本上就是這個社會現象的原型,大數據徵信滲透的社會,每個人將成為假面人。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
往下滑看下一篇文章
【AI時代的成熟決策學】當技術更新越來越快,為何科技領袖反而轉向推崇「基礎系統」的極致穩定與進化?

在生成式AI與軟體定義一切的科技浪潮下,「快速更新」成為企業顯學,卻也帶來前所未有的焦慮。當技術以「月」、甚至是「天」為單位被淘汰時,頂尖科技決策者的思維也同步更新。真正決定企業深度與產品生命週期的,並非花俏的表面功能,而是歷經時間考驗、具備彈性與擴充度的「基礎架構」。這種對成熟基礎的信仰,也完美延伸至他們的移動選擇上。

大技術時代的焦慮與解藥!科技決策者如何定義「永續演進的核心架構」?

走進科技園區的玻璃帷幕大樓,或是金融總部的會議室中,科技業高階主管或創業家們正討論著大型語言模型的部署、邊緣運算演算法的優化,以及下一代商業模式的翻轉。在此「軟體定義世界」的時代,企業面臨著極度快速的科技新陳代謝。新技術看似絢麗,但若缺乏強大的系統基礎支援,往往隨時面臨被市場淘汰的風險。

國際知名諮詢機構 McKinsey在最新的全球人工智慧調查中指出:超過72%的全球企業已在至少一個業務功能中部署了生成式AI或軟體自動化。然而,Gartner的科技趨勢報告亦警告:高達85%的企業數位轉型或新技術導入未能達到預期成效,雖然背後有著諸多因素值得探討,但其中不可忽視「過度追逐單一噱頭,忽視基礎架構的穩定性與擴充彈性」此原因。

新技術與演算法看似絢麗,但若缺乏強大的系統基礎支援,往往隨時面臨「過時與崩潰」的風險。

觀察當代頂尖科技領袖與高階決策者的思維演變,會發現他們正在展現一種「成熟的理性」:比起無休止地追逐未經驗證的短期趨勢,他們更看重基礎架構是否具備極高的擴充性、穩定度與縱向深度。因為真正的技術典範,通常不是頻繁更新的應用層面,而是歷經時間考驗、可持續無縫升級的基礎平台。

這種「以成熟基礎應對快速變化」的系統思維,同樣完美體現在當前頂級座駕的選擇面向。

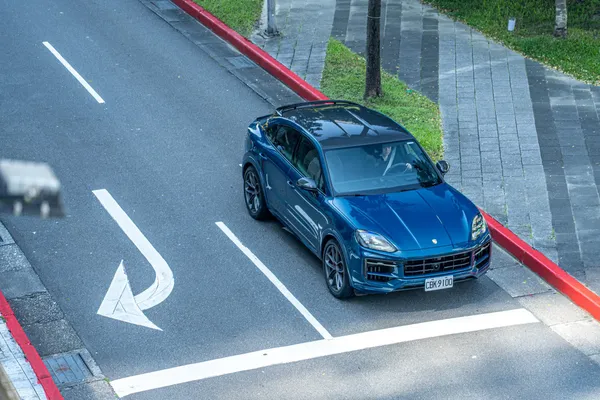
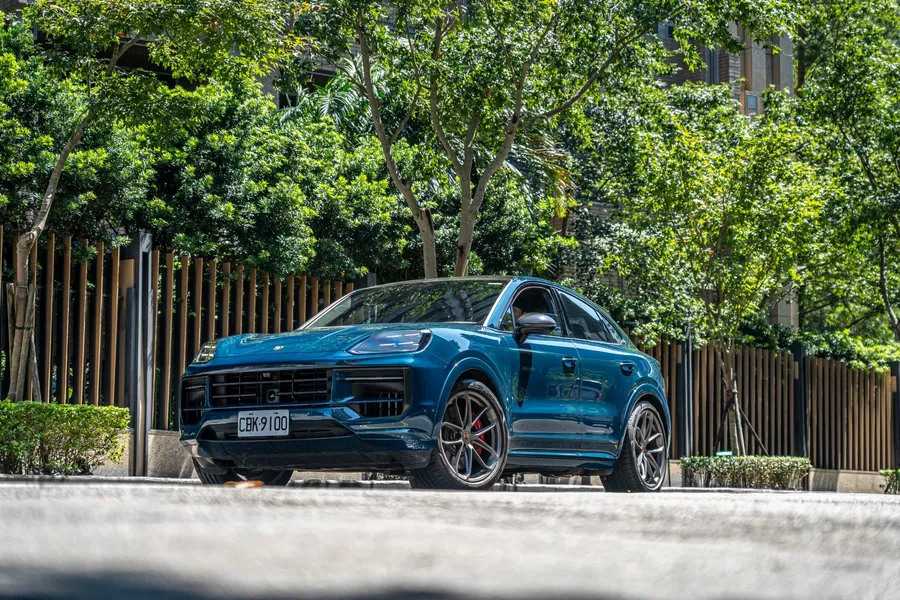
Porsche Cayenne並非橫空出世的新車型,而是保時捷歷經數世代進化與升級後,將造車工藝與數位系統完美融合的成熟結晶。對科技企業家而言,選擇Cayenne絕非隨波逐流,而是對「歷經市場與時間驗證」的技術信仰與價值投射。當外在環境變化越快,聰明的決策者越懂得付出對「經過驗證的基礎技術」的高度信賴。

Porsche Cayenne
Porsche Cayenne 是當代頂尖決策者的終極選擇,以歷經世代淬鍊的極致平台與完美工藝,完美詮釋了「唯有強大且經過時間驗證的成熟基礎,方能輕鬆駕馭快速變化的未來」。
圖/ 數位時代

從科技園區到海岸 解構科技領袖的「多工相容性」

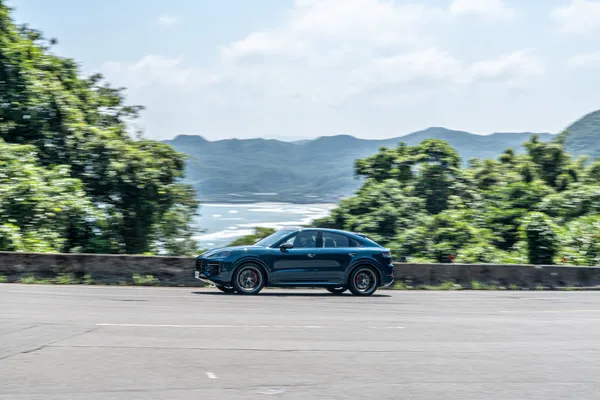
當代科技領袖與創業家的人生,就像是一台高負載運作的高效伺服器。晨間穿梭於內湖科技園區,處於高節奏的商業決策與跨國連線會議;週末則需要迅速切換狀態,帶著家人遠離城市喧囂,前往北海岸享受海景與戶外生活。

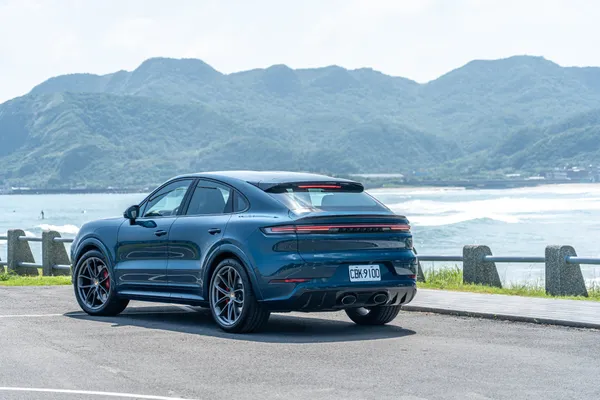
Porsche Cayenne
從高負載的商業決策,到週末北海岸的家庭時光,當代科技領袖跨越場景的無縫切換,Porsche Cayenne展現了兼具極致效能與高度彈性的「多工相容性」。
圖/ 數位時代

對應這樣快速的角色切換,他們需要的不僅是一輛功能單一載具,而是一款具備極高「多工相容性」的旗艦移動平台:

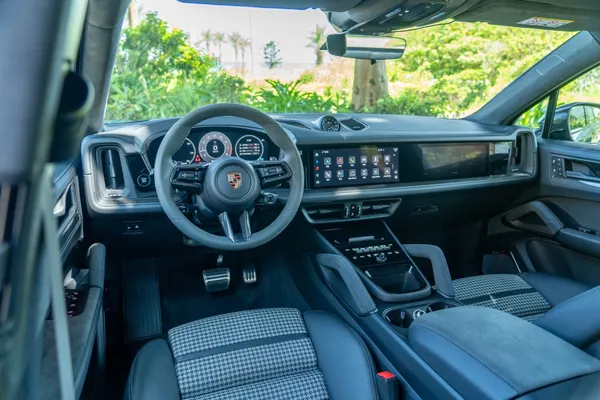
日常運作的高相容性: 商務通勤與跨國會議的空檔,Cayenne GTS Coupé舒適豪華的5人座設定與優化的直覺UX數位介面,提供高品質的靜謐空間與尊榮感受。將原本被浪費的交通時間,轉化為高效率的沉澱與充電時刻。

低延遲的樂趣釋放: 須臾間立刻切換至運動模式,車身動態反應即刻搖身一變,隱藏的跑車基因瞬間釋放。500 PS強悍輸出與跑車般的操控身手,讓駕駛者從商業大樓開往海岸公路時,無需在「家庭責任」與「獨處熱血」之間做任何取捨。

Porsche Cayenne
Porsche Cayenne 以極致奢華靜謐與瞬時釋放的強悍性能,成為科技領袖無縫切換商務沉澱與駕馭樂趣的旗艦移動平台。
圖/ 數位時代

技術與設計分析 Cayenne GTS Coupé如何以「軟硬體深度整合」詮釋現代工藝?

對於當代科技人而言,絕對最為了解「軟硬體協同」的難度與迷人之處。要讓一台擁有極佳空間的五人座SUV同時兼具跑車的動態極限,背後靠的是極其精密的調校能力。Porsche Cayenne GTS Coupé正是軟硬體深度結合的典範:

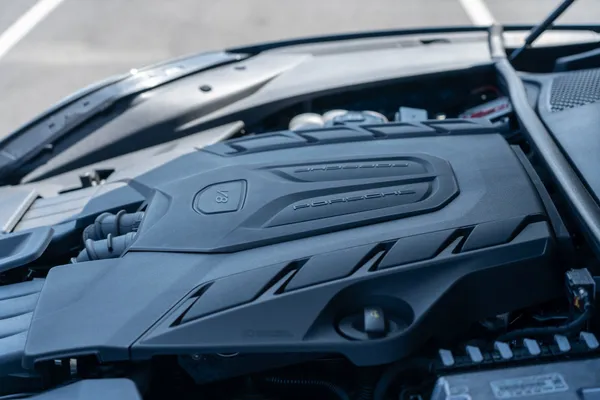
動力與動態控制演算法: 搭載500 PS V8雙渦輪增壓引擎,配合PASM主動式懸載調整系統與降低10公釐的主動氣壓懸吊,以毫秒級的微處理速度即時修正阻尼軟硬與動態反應,展現物理極限與演算法調校的完美結合。

Porsche Cayenne
圖/ 數位時代

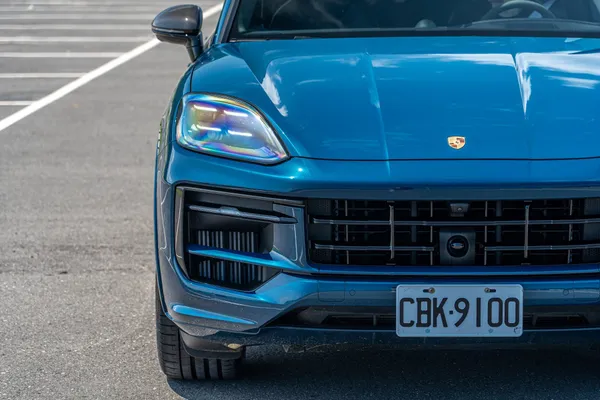
邊緣感知與智慧光學: 採用HD Matrix高解析度LED頭燈,單側擁有超過32,000像素的微型LED,透過視覺演算法進行即時分區域防眩光與路況動態照明,將前瞻科技轉化為實際的行車安全保障。

Porsche Cayenne
圖/ 數位時代

多模態開放式配置: 除了Cayenne GTS Coupé之外,Cayenne車系提供SUV與Coupé雙車型配置,以及純燃油與E-Hybrid混合動力,宛如極具彈性的開放式架構,滿足科技領袖對客製化規格的偏好。

立即部署您的專屬跑車平台

懂得選購頂級科技產品的決策者,重視的並非浮誇的科技噱頭,而是優異的軟硬體整合能力與歷經市場驗證後的可靠度。Porsche Cayenne身為五人座跑車SUV的先驅,成功將跑車靈魂無縫融合進日常機能中,正是這項「系統級決策哲學」的最佳體現。

Porsche Cayenne
聰明決策者選擇的不只是車,而是重視軟硬體整合與市場驗證的「系統級哲學」,這正是 Porsche Cayenne 將跑車魂融入日常的極致呈現。
圖/ 數位時代

渴望打造專屬移動平台的科技領袖,不妨立即進入「Cayenne GTS Coupé 新車打造頁面」開啟模組化客製體驗,或透過「現有車款尋找頁面」零時差部署您的座駕,即刻掌控無縫切換的純粹駕馭。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓