

P2P網路借貸平台最早出現在英國「Zopa」,成立於2005年,之後P2P網路借貸平台就如雨後春筍般的遍布世界各個地區,具代表性的像是美國「Lending Club」、日本「Aqush」、中國「拍拍貸」等。
P2P借貸平台提供了一個線上的媒合平台,協助需要貸款者與借款者可以藉由更透明化與直接的方式,進行借貸交易,免去了過去傳統金融機構下,需要繁雜的手續與中間過程中被扣除掉的手續、利差。自2016年以來,P2P借貸公司也逐漸在台灣市場萌芽發展。
臺大EMBA成功孵化「P2P金融交易平台」
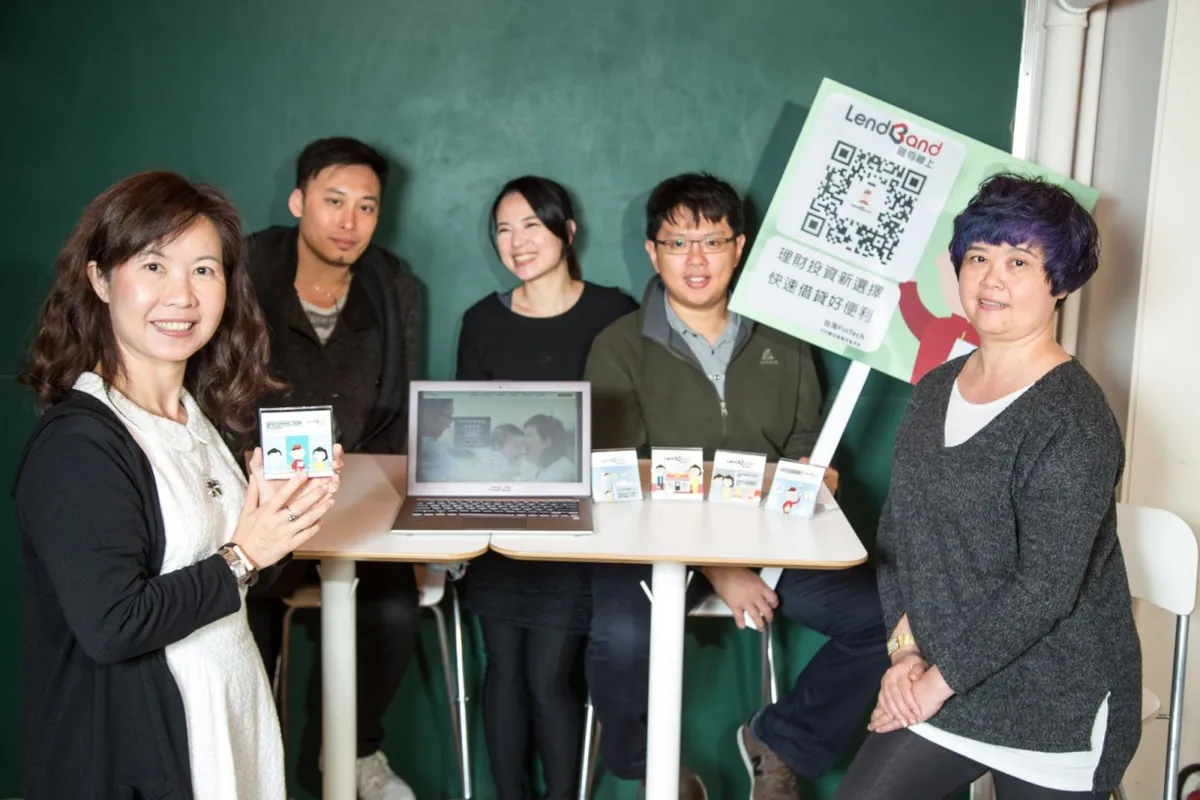
這樣專業化的金融服務對於金融業發展來看似乎是一個不可逆的趨勢,在去年剛創立的臺大創新創業EMBA的課程也投入了「P2P金融交易平台」的戰場,成功孕育出「LendBand蘊奇科技FinTech-P2P數位金融交易平台」。目前平台上已有778位會員,累計申貸金額也高達10,840,000元台幣(來源自官網首頁統計數字截至2017年3月13日)。
目前蘊奇科技團隊共九人。黃文玲擔任蘊奇科技董事長暨總經理,過去曾任職美商甲骨文公司大中華區金融諮詢及實施總監、 德勤(北京)諮詢公司資深經理、財宏科技公司副總經理等,在金融資訊與諮詢行業擁有超過20年的資歷。
此外,蘊奇科技信用風險顧問林庚諭、研發技術經理李承軒、行政經理關玉齡、行銷業務經理賴佩蘭等,都皆在職場上擁有超過十年以上的資歷,專業領域涵蓋系統技術、信用風險、徵審維運、業務行銷、財務行政等領域,同時團隊聘請實踐大學講座教授沈中華博士擔任信用風險顧問。
審核制度與投資組合專利申請
蘊奇科技在P2P交易平台中,目前共提出了三項專利申請案:
一、多條件市場分流,依投資人要求條件做分流,讓投資人可以自由選擇適當的投資組合。
二、資金切割,將投資資金切割,已方散投資風險。
三、公平排序,以最適合借款人的條件排序,讓借款人可以得到最優惠的借款條件。
由以上此三項專利設計,可以讓投資者與借款者得到彼此最利的投資與借款條件,提供最適交易點。
為了保障借款方與貸款方,首先,借款人與貸款者都必須經過「審核制度」: 實名認證、一元認證 、身分證件核對。透過以上三項認證方式,再透過人工審核,以確保本人與身分證件和戶頭帳戶為一致,降低呆帳風險。
另外,蘊奇科技透過五個層面分析借款者的信用評價:
(一)身份(年齡與基本資料等)、
(二)投資紀錄(過去的投資紀錄等)、
(三)交易紀錄(查詢帳戶過去的交易紀錄)、
(四)徵信資料(查詢聯合徵信中心)、
(五)人際網絡(透過社群網路的連結蒐集資料)。
以這五項去做評分,以計算借款人的信用風險與設定信用額度。
屬於「新世代」創業、投資平台
在創新創業EMBA中的學員都在企業中具資深產業經驗與擔任較高階的職位,因此對於產業從過去到現在一路的轉變有更深刻的體會與宏觀的思維。蘊奇科技的創業團隊觀察到現在有越來越多的年輕人不再投入大企業工作,反而轉往微型創業或是透過網路媒介發展自己的事業。
因此,蘊奇科技的成立 希望提供微型商家、青年創業家以及難以界定產值的文創產業,更彈性化、小額高頻的借貸平台 。
蘊奇科技團隊認為不同的世代因為身處在不同的環境背景,對於科技的開放程度也會有所不同,像是對於使用ATM領錢,可能在過去的世代接受度並不高,但是隨著時間的演變,這一世代的人不僅對於使用ATM接受度提升,甚至已成為生活中不可或缺的一部分。
同樣的,Fintech(金融科技)對於身處在1990年後網路興起的世代來說,接受程度普遍來說也會隨之提高。同時,團隊也發現了一個現象,一位20剛出頭的年輕人,以蘊奇作為平台定期投資賺利息,讓 蘊奇科技更相信「年輕人」將會是這塊市場最有潛力的目標族群 。
新創者角度看台灣創業環境
同時,蘊奇科技團隊雖然各自都有著豐富的職場經歷,但在投入新創借貸平台的過程當中,也明顯感受到許多的保守聲音會限制住新創公司的發展空間。問起近期金管會提出的草案,黃文玲表示, 金管會主要是銀行與保險業的立場,來管理新創金融,似乎無法完全站在新創的立場去考量,若能由行政院底下成立一個跨部門的單位,將更適宜統籌各種新創會面臨的議題 。
另外,蘊奇科技以新創者的角度觀看台灣P2P市場,認為創業者不能將目光鎖定在台灣,市場並不足夠大,必須要放眼海外。台灣畢竟四面環海,在過去台灣許多企業家都是領著皮箱走出海外發展事業,現在的我們只需透過網路就可以與臨國做生意,因此必須要有對外發展的企圖心。
由交易出發, LendBand 還有很多絕招
營運P2P借貸平台,目前營運收入來自從向借款人收取手續費用,但這只是第一階段,他們有個具體的階段性規劃,團隊表示,LendBand 的成長空間及願景十分的大,團隊成員也會持續努力,將規劃的每一步走的踏實及穩定。希望能把市場經營成功之外,也能讓更多人因為 LendBand 得到幫助,而蘊奇科技也能持續茁壯。
不過礙於些機密,團隊希望大家能抱著期待體驗接下來的服務,在這邊就先不透露希望大家拭目以待!
快問快答
Q、希望提供這個社會什麼價值?希望解決甚麼樣的問題?
FinTech初衷是讓使用者獲得最大程度的資訊透明,透過去除中間化以改善服務效率及彈性。LendBand平台以專業透明的機制幫助客戶公平安全的進行交易,期待透過提供多樣的金融產品媒合服務,連結實體及虛擬社群,以滿足客戶在各生活面向的金融理財需求,與不同面向的相關商家及客戶相互形成生態圈。
Q、就目前市場狀況,您認為貴公司服務的競爭優勢為何?
「LendBand 蘊奇線上」提供P2P網貸媒合的服務,借款方可以在專業公開的平台以較低的利息獲得短期小額資金,而出資方也可以透過這個平台進行自主理財,獲得比銀行定存及股票基金更好的投報率,清楚掌握自己的理財組合。
團隊資訊
公司名稱:蘊奇科技股份有限公司
公司服務:FinTech-P2P數位金融交易平台
公司成立時間:2016/05/17
服務上線時間:2016/10/01
公司網站:LendBand
粉絲專頁:LendBand Facebook
團隊人數:9人



