



3月12日,是微軟的大日子。這天是微軟旗下的辦公協作軟體Microsoft Teams(下稱「MTs」)正式推出一周年紀念日。一年間,MTs在181個市場斬獲了20萬個企業用戶。
就在當天,微軟還趁勢推出了功能更新預告。Microsoft Teams將集成AI助手微軟小娜,用戶可以透過和小娜「溝通」,輕鬆撥打電話、參加會議或添加人員參加會議。此舉被外媒解讀為微軟在和辦公協作軟體新創公司Slack競爭中發出的大招。
大公司圍獵小公司不算新鮮事,但包括微軟在內,Google、Facebook等國外巨頭圍獵一家新創公司也算是一大奇觀了。其實,中國辦公協作軟體領域同樣如此,雖然沒有巨頭圍獵,但戰場上早已湧現出諸如釘釘、石墨、Teambition、企業微信等辦公協作軟體。不知不覺中,各國辦公協作軟體領域已是硝煙四起。
Slack做了什麼?攪動了什麼?
Slack成立於2014年,但產品原型卻誕生於2002年。
2002年,Slack創辦人Stewart Butterfield和幾個異地小夥伴興致勃勃地研發一個名為Glitch網路遊戲。為了提高企業協作效率,他們做出了一款用於企業內部的即時通訊工具(也就是Slack的前身)。最終遊戲沒做成,但做出的副產品Flickr卻成功獲得雅虎青睞。
Butterfield在2008年從雅虎辭職之後,他發現2002年那個辦公協作軟體是一個值得探索的方向。於是在2014年2月,Slack正式推出,其最主要的功能是將工作中所有信息的接口統一整合在一起,提高信息到達率。
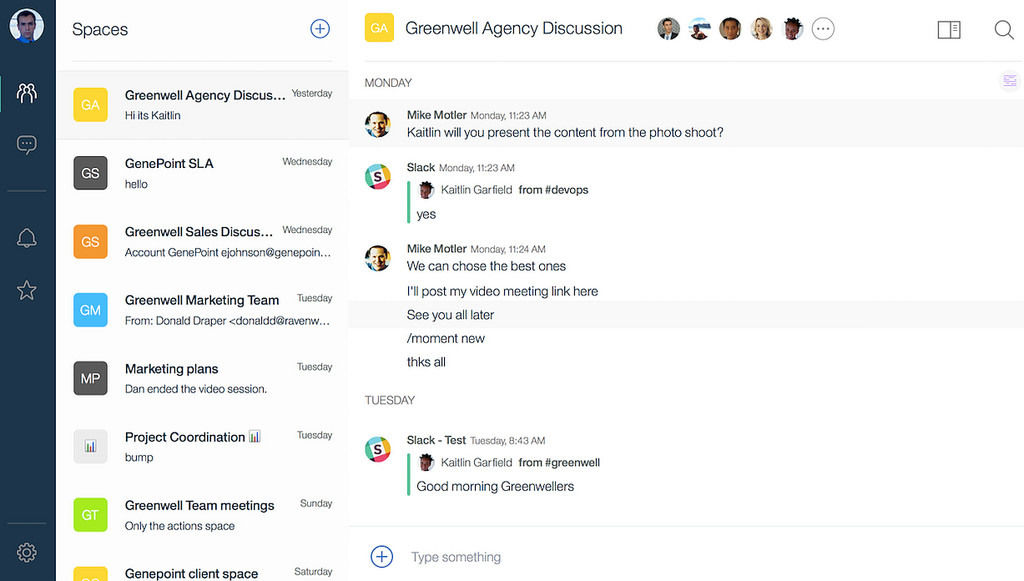
透過建立群聊、私聊、專案管理、應用內搜尋等功能,Slack既可以當做即時通訊工具,又可以當做專案協作軟體使用。另外,Slack還對Trello、微信等超過100款第三方通訊或辦公協作軟體開放,因此它又是一個集成型平台。得益於其開放性和靈活性,到目前為止,Slack在全球擁有900萬週活躍用戶,已擁有超過5萬個付費企業用戶,公司估值達50億美元。
Slack是迅速崛起的辦公協作軟體產業的縮影和代表。從分類上來看,辦公協作軟體屬於OA軟體的大範疇之內,但近年來,文檔協作、專案協作和企業內即時通訊已經逐漸演變成為企業日常工作中最受重視的三部分。
Slack的迅速崛起觸動了微軟、Google和Facebook的神經,微軟的 Microsoft Teams,Google的G suite、Facebook的Workplace也隨風漸長。

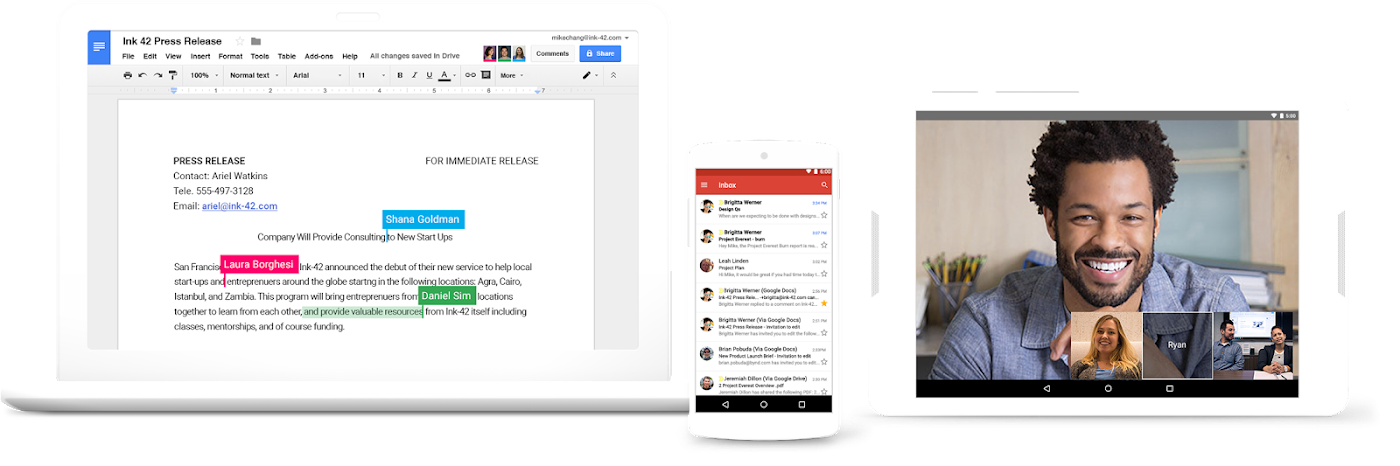
Google的G suite的推出時間要比微軟的 MTs 要早上幾個月。 2016 年,Google發佈公告稱,在原有的企業辦公應用(Google Apps for Work)的基礎上組建G Suite,包含了原有Gmail、Docs、Drive、Calendar、Hangouts等功能,提供企業內部即時通訊、線上文檔協作和專案管理等功能,目前有400萬付費用戶。

Workplace於2016年10月推出,其功能是在Facebook的即時通訊功能做延伸。與傳統Facebook社交介面類似,Workplace也擁有「動態消息」、「群組」、直播功能。截至2017年10月,Facebook擁有3萬家企業用戶。
同一塊奶酪?不同的吃法
《中國企業家雜誌》在報導共享單車之間的激烈競爭時,稱其是為數不多值得巨頭們一起投入競爭的領域。從這個角度來看,主打企業市場,兼具社交屬性的辦公協作軟體同為此列。正如ofo和摩拜之間的相似與不同,功能上,Slack、MTs、G suite、Workplace的差別其實不大,想要獲取的市場也一致,但它們對巨頭們意義大不一樣。

對於微軟而言,做一個企業系統軟體的目的可謂最順其自然。因為除了「Windows系統」外,Office辦公軟體就是其最核心的業務之一。已經有了「辦公」工具,再在「協作」上花力氣也就不難理解。事實上,微軟在協作軟體領域早已嘗試,2011年推出的付費辦公協作軟體Office 365,專門為企業服務,內容包括線網絡會議服務、即時通訊服務(Lync和Skype)、線上視訊會議、雲端儲存和文件共享。
Slack的出現讓微軟產生了危機感,但也給微軟提供了一個明確的發展方向。和過去的謹慎或者不重視不同,去年微軟推出MTs時,就把即時通訊、雲端寫作作為主打功能,3月12日推出的更新更是進一步強化了企業即時通訊功能。
不同於微軟的條理清晰,Google的G suite產品戰略一直比較糾結。從產品線的構成來看,Google仍然將社交夢寄託在G suite上。最近關於Google G suite的消息是3月5日Hangouts chat正式版正式併入G suite。
Hangouts本身是一款在to C端失敗的產品,於2013年Google開發者大會中推出,主打視訊通訊。然而,即使後來接連整合Google Talk、Google+ Messenger功能,但Hangouts還是沒能幫助Google實現其社交夢。失敗後的Hangouts最終歸宿是被調至G suite中充當即時通訊工具。

將一款即時通訊工具插入辦公協作軟體當做拯救社交的做法不陌生,中國的釘釘的前身「來往」同樣如此。Hangouts於2013年推出,「來往」也是;Google希望藉Hangouts和Facebook在社交領域一爭高下,阿里對「來往」寄予厚望,希望其從正面挑翻微信;Hangouts失敗後被併入G suite 中,「來往」的核心團隊重啟爐灶做了「釘釘」;Hangouts到今年才把「chat」功能正式加上,阿里堅決用電話、簡訊、應用三重「DING DING DING」提高企業辦公效率。
如果說Google和阿里的路數相似的話,那麼Facebook的Workplace和企業微信在產品定位上亦有相似之處,躺在龐大社交應用用戶基數上做產品導流,壓力不大,但似乎沒有多少進取心。
誰在沿著正確的方向前行,誰還在犯錯?
Slack的壯大為巨頭們探了路,但並非每家公司都在這個問題上想清楚了。估值已經到達50億美元的Slack 是一家當之無愧的獨角獸公司。但對於市值都在6500億美元以上的三家巨頭而言,50億美元不足以成為巨頭們進入單純的辦公協作領域的理由。
2016年的一篇心理學分析報導指出,Slack是一個讓人「上癮」的產品,其用戶留存率曾一度高達95%,在沒有增加銷售人員的情況下,服務訂購營收的月成長率達到8%。這或許才是觸動巨頭們決心下場圍剿Slack的深層原因。微軟在Slack身上看到了雲端「協作」業務發展的方向,Google看到了企業端社交也有高留存率,Facebook則看到了讓人「上癮」背後的品牌競爭。

一個經常被人忽視的事實是,企業軟體服務是個悶聲發大財的產業,辦公協作軟體自然也是企業軟體服務的一種。《財經》雜誌的數據顯示,美國超百億美元市值的服務企業有100多家。微軟、甲骨文等都屬於其中的一員。
企業辦公協作軟體的基礎就是雲服務,微軟大力發展辦公協作軟體的目的無疑同樣是軟體、雲業務的發展和延伸。一個例證是,雖然和馬上就要IPO的Dropbox達成了合作,但微軟在發展自己的企業雲方面仍然沒有絲毫鬆懈。
相較於微軟的賣力,Facebook的策略看起來就像防禦性措施。Workplace除了為了賺錢,還是在築起一道防禦牆。
這道牆防著一個做大的企業辦公協作軟體再推出一個面向普通用戶的聊天軟體,會用「DING DING DING」這樣粗暴形式來提高企業效率的釘釘不會帶給微信威脅,但輕量化、體驗極佳、以及本身就是即時通訊工具起家的Slack有可能對Facebook造成致命一擊。試想,如果Slack登高一呼,「我們要把聊天應用獨立出來」,其900萬的周活躍用戶有多少會被轉化?
Google的產品定位仍然飄忽。將一個to C的失敗品Hangouts作為to B產品的核心,目的還是想要抵達C端用戶。然而,企業協作軟體並不具備多少面向C端的社交價值,或是作為普通用戶流量入口的價值。辦公協作軟體的社交屬性是一種公事公辦的協作,釘釘的功能再多,也沒有哪個普通人會把釘釘當做自己和朋友聊天的工具。
剛起步的Slack以輕量化的即時通訊社交功能廣獲好評讓人誤以為社交是其核心,但其實不然,辦公協作軟體最有價值的是企業服務的入口——既然是to B端的社交工具,所成為的流量入口也應當是給B端的。
辦公協作軟體更大的意義是在於面向企業服務市場,塑造產品品牌或者品牌推廣。對於巨頭們而言,作為企業服務的入口而非普通用戶的入口才應該是企業協作軟體的最根本的任務。一個簡單的例子是,如果你是微軟MTs的用戶,那麼無論是微軟更新了什麼產品,那麼你都會在第一時間接觸到。加之企業協作軟體的更替成本較高,產品粘性帶來的流量也會更為穩定。
對於既無企業服務的背景,旗下更不具備數量龐大的社交應用用戶的G suite和釘釘而言,其實並不適合做社交產品,媒體也無需再去強調產品前身裡的社交基因。企業的流量和普通用戶的流量並不是同一回事。強扭的瓜不甜,既然有一塊更大的蛋糕在正確的方向,何苦還要把企業端市場入口的產品定位成一個社交產品呢?
那些說釘釘做社交或者要釘釘做社交的人,醒醒吧。
本文授權轉載自:極客公園


