

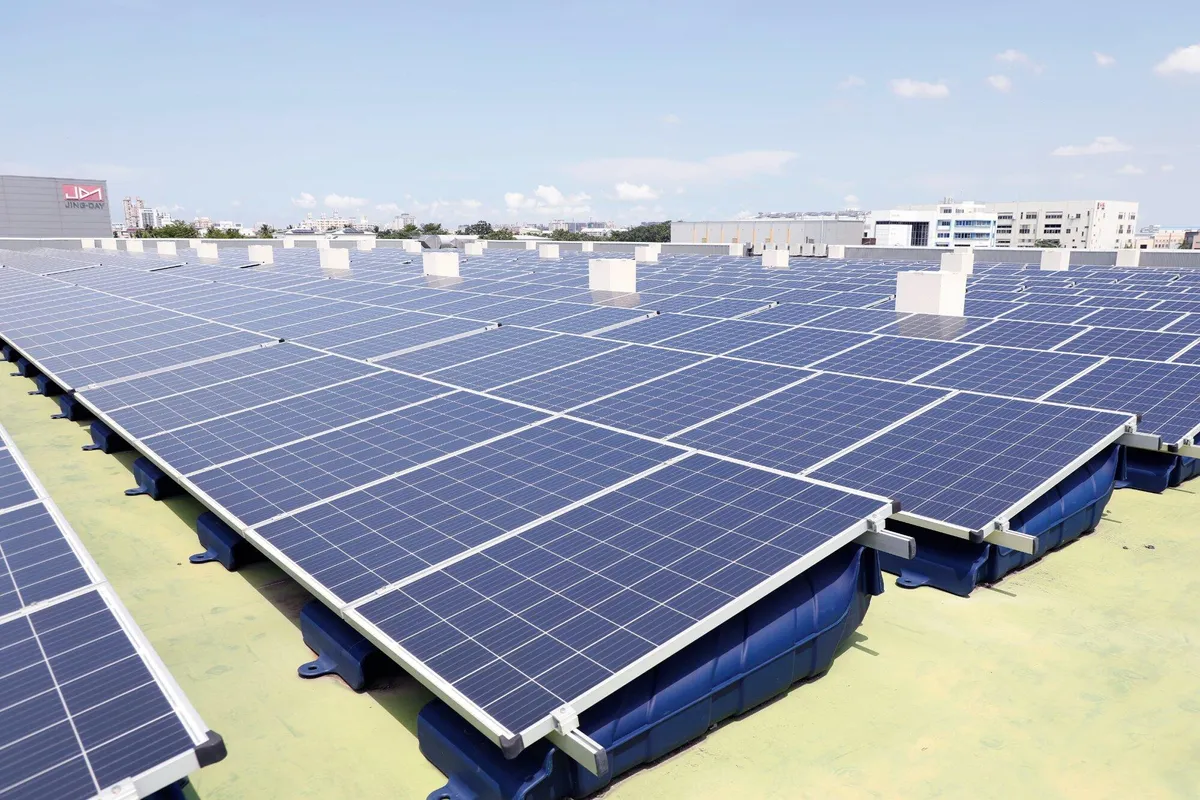

一邊是屋頂上的太陽能板還來不及蓋,另一邊則是部分地面光電案場因開發商或統包商退場,開始出現維運缺口。這是台灣太陽光電走到2026年時,出現的矛盾一幕。
隨著半導體擴廠以及AI基礎建設帶動電子製造業用電大增,台灣用電需求持續成長,政府也隨之調整再生能源目標,將2030年太陽光電裝置容量目標提高至31.2GW(吉瓦)。
截至今年4月,台灣太陽光電累計裝置容量約15.84GW,距離目標仍差15.36GW。若要如期達標,未來不到5年,平均每年須新增約3.3GW,速度將超過過去的建置高峰。根據能源署資料,即使是新增量創新高的2023年,全年併網量也只有2.5GW。
要進一步加快建置並不容易。過去支撐光電成長的地面型案場與漁電共生,正面臨土地取得、地方審查、融資及社會信任等阻力。行政院能源及減碳辦公室副執行長林子倫曾表示,地面型光電牽涉複雜的土地利用與地方政治,短期內難以突破停滯。
在地面型光電推進受阻之下,政府將擴張重心轉向爭議相對較小的屋頂型光電。目前台灣屋頂型光電裝置容量已達10.05GW,占整體64%。政府原本希望透過建築屋頂光電新制,要求符合條件的新建築設置太陽能板,使新增案源不再只仰賴業主自願投資,成為較穩定、可預期的成長來源。
但就在政策上路前夕,住宅建置太陽光電法規卻臨時喊停。

屋頂太陽能板成光電新主力?政策急轉彎,少掉一塊穩定新增來源
政府原定於8月1日實施屋頂光電新制,要求建築面積超過1,000平方公尺(約300坪)的新建、增建或改建建築物,每20平方公尺(約6坪)設置1kW(瓩)太陽光電。新制原先預估每年可增加約660MW(百萬瓦)裝置容量。
不過,新制實施範圍隨後縮減。內政部於8月4日決定,第一階段暫不要求H類住宅,以及G3類診所、藥局與日常服務店面履行光電設置義務。由於住宅占新建案大宗,排除住宅後,新制能帶來多少新增容量,也出現疑問。
「新建築物是最有把握可以增加光電的途徑。」台灣氣候行動網絡研究中心研究員陳泉潽指出,地面型光電涉及土地使用與地方溝通;新建築則能在設計階段一併規畫結構、線路與光電設備,推動阻力相對較小。隨著建築逐步走向淨零,屋頂光電也被視為較容易落實的增量來源。
陳泉潽強調,若住宅類建築被排除,影響的不只是少掉部分太陽光電案量,也可能削弱一項相對穩定、容易預期的新增容量來源。既有建物是否願意加裝光電,牽涉屋齡、建築結構和住戶意願;地面型光電也進入相對難以開發的階段,容易簽約的土地已逐漸開發殆盡,剩餘土地則可能面臨產權複雜、租金昂貴等問題。因此,新建築物反而是政府較能掌握的成長來源。「任何綠電都很重要,要積少成多。」
不過,站在第一線業者角度,屋頂型光電新制也未必是一帖萬靈丹。
「過去具規模、條件佳的工業屋頂,幾乎都完成開發。」台灣老牌太陽能統包工程公司聚恆科技董事長周恒豪指出,之前工業廠房與商辦大樓屋頂,早已是光電業者積極開發的對象;現在政策要求更多建物設置,確實可以把零散案量「化零為整」,擴大市場規模。但光電設置從自願投資選擇逐漸成為法規要求後,市場可能面臨新的問題:當建置光電系統從投資選擇變成法定義務,業主會不會只求「符合規定」?

「有義務要做的人,就不會用能夠通過的方式來做,而是以最低成本的方案。」周恒豪說道。這也讓屋頂光電下一階段的問題,從「有沒有裝」進一步變成裝了之後,誰能保證20年持續正常運作?
台南起家成立28年的聚恆科技,從早期3至5kW的小型屋頂型太陽能光電系統開始,如今累積超過600件光電案場,包含屋頂型、地面型,目前一年開發約15至20MW屋頂型案量。對聚恆而言,大量20至30kW的新建物小型屋頂型光電案場,反而更符合組織較靈活的中小型業者,對大型系統整合商而言,影響相對有限。
屋頂新制因此解決的是「量」的一部分;但當大量的小型案場陸續出現,設備品質、維修與長期責任,成為下一個治理問題。
新的還要蓋,舊的卻壞了!「孤兒案場」問題浮上檯面
然而,比起搶新的屋頂光電,周恒豪更在意另一個正在浮現的市場:把蓋好的太陽光電案場救回來。
過去10多年光電快速擴張,大批開發商、EPC(工程總承包)業者湧入開發地面型、漁電共生的太陽光電。但在市場價格競爭、開發成本上升與政策環境變化下,不少業者陸續退場,留下已建成卻缺乏維運,甚至發電量大幅衰退的「孤兒案場」。
目前孤兒案場尚無全國性公開統計實際數量與占比。而所謂孤兒案場,指原本的開發商、統包商退出市場,導致案場完工後無人維護;也可能是設備故障、發電量不如預期,投資人卻找不到原承包商處理。部分案場甚至已經停止發電,資產被擱置在原地。
「這個產業起起落落,過程中很多人就退出了。」周恒豪無奈說道。他觀察到有些案場原本預估的發電效能,最後可能只剩一半,甚至停止發電,要把電廠盤活,勢必重新投入整修、設備更換與維運成本。問題是,許多原業主過去就是因為追求低成本,如今面對整改,仍不願再投入太多資金,讓不少案場繼續擺著。
另一方面,太陽光電市場也開始出現外資或國內投資人出售大型光電資產。聚恆目前已有數個50MW至100MW規模的案件評估中,不過交易仍卡在價格協商階段。
「現在賣方開價都很高。」周恒豪說道,賣方期待以整修後可恢復的發電效益估值基準進行開價,但對買方來說,接手後必須更換設備、改善工程甚至重新跑申設程序,這些成本和風險都得算進去,因此買賣雙方對價格仍有不小落差。他認為,如果案場一直找不到買家,賣方最終還是得面對市場現實,「總有一天價格將回歸合理水準。」
這場市場洗牌,也讓聚恆開始從工程統包業者走向資產管理角色。「經過這些洗牌,對我們來說也許是機會。」周恒豪分析未來的模式,可能變成協助大型金融機構或投資人評估、整改與管理電廠,未來亦不排除以少數股權參與部分案件,結合技術管理能力與金融資源,協助缺乏光電營運經驗的資金方提升資產長期價值。

這也成為台灣光電產業走到下一階段的縮影。
更該追問的是,過去十多年蓋下去的電廠,有多少仍維持應有的發電效率?多少已進入設備老化、缺乏維護,甚至原業者退場的狀態?
從目前公開資訊來看,經濟部能源署台灣對新增裝置量有相對完整的統計,但對既有案場的「健康度」缺乏一張清楚的全貌。前半場的能源轉型,比的是建置速度;到了後半場,真正考驗的將是資產管理能力。
每1GW光電裝置容量都得來不易,當2030年的台灣太陽光電31.2GW目標仍在前方,台灣既要找到新的屋頂,也不能放任已經投入土地、設備與資金的舊案場失去發電能力。下一場光電戰役,恐怕不只是再蓋多少,而是如何讓每一塊已裝上的面板,發出原本的每一度綠電。


