說穿了,我們其實也沒那麼討厭銀行 ── 究竟誰是Fintech新創革命的主要玩家?

說穿了,我們其實也不討厭銀行。

如今Fintech的定義這麼廣,有這麼多類型,雖說,Fintech就是運用科技手段使得金融服務變得更有效率,但它充其量就只是個「工具」。怎樣類型的Fintech能有機會有朝一日取代銀行?

先說近幾年常聽到的LINE Pay、Apple Pay、Android Pay、台灣Pay等,名稱看起來都是「XXX Pay」,但本質上卻有相當大的差異。以Apple Pay而言,說穿了,它們其實是藉由科技,讓銀行(信用卡)的付款變得更便利。與其說是銀行的競爭對手,不如說是一個銀行衡量決定要不要加入的新通路、讓發行的信用卡有更多被使用的機會。而Apple的最主要目的,也是提供手機使用者的更好的用戶體驗,以賣更多的手機。LINE Pay並沒有手機可以賣,所以想當然爾,經營的目的必然跟Apply Pay有本質上的差異。

但這篇文章的重點不在探討這些Pay的差異,本文想要討論的是,若往後看5到10年, 什麼是Fintech能夠翻轉數位金融的最關鍵營運核心?

數位金融革命的主要玩家,其實是「能夠吸引錢Parking的那些Fintech」

什麼是Parking?

銀行成立的最初,最簡單的吸引錢Parking的方式,就是提供存款、支付利息,吸引客戶把錢parking在銀行。

而隨著「環境」與「科技」的夾擊,產生不同的需求,而 各式各樣的Fintech順勢而起,供給各式各樣讓錢Parking的理由 :

世界前10大Fintech獨角獸,服務內容不出以上這些範疇。

他們最大的共同特質就是: 有大量的金錢願意Parking 。

或許大家不覺得自己的錢在「Parking」,覺得只是自己的錢被Fintech「經手」的概念,去去就走。

但對這些Fintech來說,使用者這些因為他們的服務而進進出出的錢,形成一個不斷成長的「動態平衡」── 除了滋生的利息歸這些Finteh所有之外,經手過就能套利,不論是在手續費、匯兌上,都有獲利的空間。

Parking的下一步:讓錢停留更久、創造更多使用情境給你、從中再繼續獲利

當Fintech的服務類型是吸引錢的Parking為主要目標之後,Fintech也會思考如何讓錢「 停留得更久 」。

因為當錢停留更久,就能創造更多使用情境,再繼續獲利,形成正循環。

但取得初步成功的Fintech,該如何採取行動以延伸Parking帶來的獲利呢?

答案是,當起「 類銀行 」。

最直接的方式就是申請銀行執照,提供一些銀行才能從事的服務。例如歐洲金融獨角獸Revolut,是個「Global Money APP」,由外幣匯兌服務起家,目前已有3百萬用戶。Revolut目前正等待銀行執照核可,準備擴展服務,提供使用者在APP中申請小額信貸與投資交易。

但是由於申請銀行執照耗時費力,資本及法規要求高,因此許多Fintech退而求其次,選擇繼續只用門檻較低的E-money執照,但藉由Partnership的方式,擴展服務的內容。例如TransferWise選擇與有執照的德國Wirecard合作,發行萬事達無國界金融卡。

更深入一點的說,因為E-money執照,如今你經由TransferWise匯入英國的錢,已經可以停留在TransferWise的帳戶中,不用非得在傳統銀行如Barclays、Lloyds等特別開戶了。

加上有金融卡可以做日常生活的支付,所以就算TransferWise的帳戶不支付利息,也不受存款保險的保障,但對許多短期工作者或學生來說, TransferWise 已經可以是他們的「銀行」了 。

除此之外,Fintech業者還有其他可以讓錢Parking的理由嗎?

總地來說,我們可能會覺得,能夠讓錢Parking的理由,Fintech應該都想過、也在做了。甚至電商也看到讓錢Parking的好處,開始提供各式電子錢包的服務。

但就當我們覺得已經沒有更好的理由讓錢Parking時,因為「環境」與「技術」的夾擊,新的Parking模式其實不斷產生,好的理由不斷生成,讓消費者有理由把錢從銀行轉出去 。

例如最初因為保加利亞與德國存在高達4%利息差,而做出MVP(minimum viable product)讓德國人可以輕鬆存款至保加利亞的Raisin,如今已是歐洲最大的「跨國存款平台」,經手的存款金額超過60億歐元。目前也成為某些負利率歐洲國家退休人民,想做一些低風險投資(至少是正利率吧)把錢parking的平台。

或是PENTA──專注只服務「中小企業(SME)」與「新創公司(Startup)」的「利基型數位銀行」── 雖然說是銀行,竟也不急著做最賺錢的貸款業務,反而一切以客戶需求為主,把Feature Roadmap公開放在Trello上讓使用者投票,表達他們最想要的銀行功能。同時也解決新創客戶事業剛起頭、沒CFO、沒時間與人力跟傳統銀行慢慢紙本傳情的這些痛點。

環境與技術不斷更迭,只要Fintech針對的角色跟使用的情境限定能夠明確:「 我針對的使用者是誰 」,「 在什麼情境底下 」 ,能夠「 讓他們把錢放在我這邊做Parking 」── 數位金融的世界持續都還有新興玩家加入的空間。

對新興Fintech來說,有時候限定的範疇太小,要做的事情太過「Niche」,動態平衡長不大,容易馬上遇到瓶頸。

而對銀行來說,現在有著最齊全的服務項目,但若每項都在使用者體驗上差Fintech一些,就可能逐漸失去一些讓錢Parking的理由。

最極端的情況,是未來的投資、支付、轉帳、匯兌這些有獲利空間的服務,都出現比銀行更好的選擇,於是銀行淪為所謂的Lazy money停留的地方。

在未來,所謂的「銀行」,比的不是服務項目的齊全。

在未來,只要錢願意Parking的地方,就是銀行。

本文由立馬度授權轉載自其個人網站。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
往下滑看下一篇文章
從企業協作到智慧治理,為什麼新竹市選擇LINE WORKS?

日本付費商務通訊軟體第一品牌–LINE WORKS–於2025年12月正式進軍台灣,至今已吸引150家企業與組織導入、超過1萬名使用者。對一個剛進入台灣市場的商用協作平台而言,這樣的成長速度,反映的不僅是企業對另一套通訊工具的需求,而是LINE的操作習慣已經深入日常,企業開始尋找一個能兼顧「好用」與「可管理」的工作協作環境。

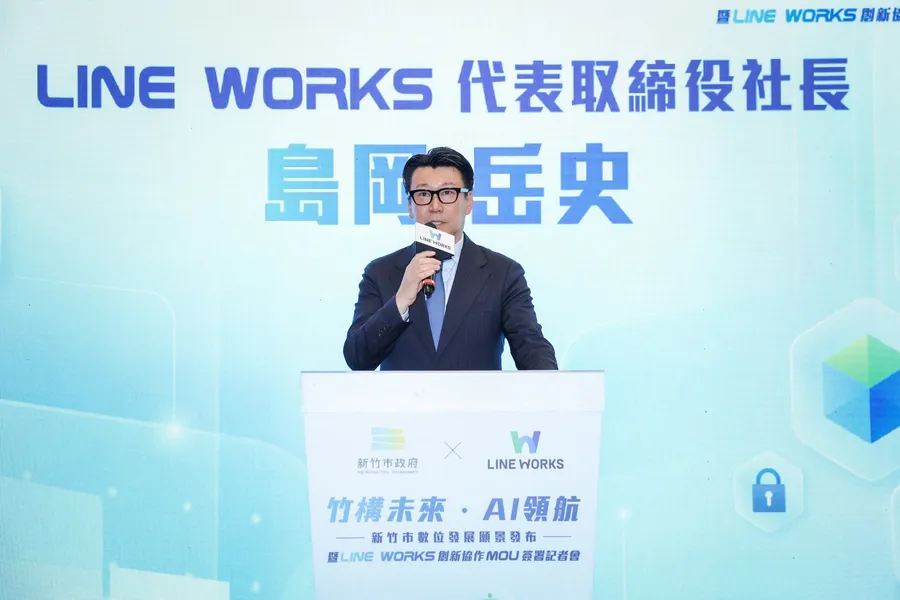
LINE WORKS株式會社代表取締役社長島岡岳史將市場接受度歸納為三個原因:熟悉且低學習門檻的操作介面、企業等級的資安與管理機制,以及能與LINE串聯的溝通能力。「三者結合,讓LINE WORKS不只是把『聊天』搬進企業,而是協助建立一套從組織內部到外部溝通的協作基礎。」

LINE WORKS在台灣的布局,也不只停留在企業市場。

日前,LINE WORKS與新竹市政府正式簽署合作備忘錄(MOU),雙方將從里長里政系統展開一系列合作。這是LINE WORKS首次在台灣與城市政府簽署MOU並進行規模化導入,意味著商用協作平台的角色正在發生變化:從解決企業內部溝通問題,進一步走向政府機關、第一線人員與城市服務的協作基礎。

對新竹市政府而言,這不只是導入一套新的通訊工具,而是重新整理公務訊息、前線回報、案件追蹤與災害應變等資訊流,讓原本分散在不同管道的溝通,逐步形成可管理、可追蹤、可共享的城市協作網絡。

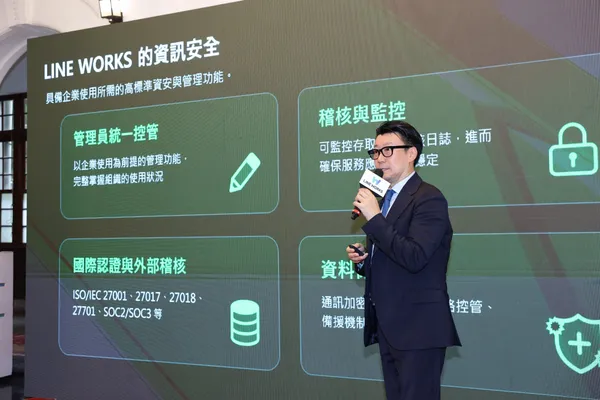
「新竹市在智慧科技與AI應用上的創新作為,在日本城市中相當少見,令人印象深刻。很榮幸此次能與新竹市政府攜手合作,未來將全力以赴,運用LINE WORKS的科技與AI服務,協助新竹市持續推動智慧治理。」島岡岳史如是說。

LINE WORKS
LINE WORKS株式會社代表取締役社長 島岡岳史
圖/ 數位時代

好用不等於適合企業,LINE WORKS解決「公私分界」議題

LINE誕生於2011年的日本311大地震之後,4年後,LINE WORKS以「商務版LINE」概念誕生,從一開始便鎖定企業工作場景;與個人通訊工具相比,LINE WORKS更強調帳號管理、資安、隱私與組織管理。

例如,個人版LINE的暱稱與大頭照可以由使用者自行設定;LINE WORKS則由企業管理員統一管理。看似小小的功能差異,背後反映兩種產品完全不同的設計邏輯:前者服務的是「個人」,後者服務的是「組織」。

這樣的產品定位,在台灣極具意義。

在台灣,LINE已深入工作場景,主管、同事、客戶、供應商甚至合作夥伴,都可能透過LINE建立工作群組;但問題是,當工作訊息與私人聊天混在一起,企業面對的就不只是溝通效率,還包括資料管理、員工隱私、公私界線,以及員工離職後帳號與資料如何處理等問題。

島岡岳史表示:「年輕世代對於使用私人通訊工具辦公的接受度正在改變,也越來越重視個人隱私。」因此,LINE WORKS希望提供一個「操作體驗熟悉,但管理邏輯屬於企業」的工作環境,在既有的LINE使用習慣之上,加上一層企業需要的身分、權限、資安與管理機制。

當LINE WORKS走進市政府,下一步是把「資訊流」變成「治理能力」

除協助企業提升協作與溝通效率,LINE WORKS也將協作能力延伸至智慧治理。與新竹市政府的合作,第一階段將從里長里政系統出發,進一步整合公務訊息、通訊錄、行事曆與問卷等功能,重新梳理第一線人員與市政府之間的資訊流,讓政令傳遞、日常溝通與災害應變更有效率。

更重要的是,LINE WORKS的聊天介面並不只是「人與人」溝通的工具,也能串接聊天機器人與各類業務服務。當聊天介面成為連接人、系統與服務的入口,LINE WORKS處理的不再只是訊息,而是組織裡持續流動的工作資訊。

這也讓AI有了更進一步發揮的空間。LINE WORKS未來不排除在台灣推出AI會議紀錄(AiNote)、對講機(Roger)、OCR(PaperOn)、Voice Bot(AiCall)、Cloud Cam(Vision)及AI Assistant(AiStudio)等服務,目標是協助將工作現場產生的文字、聲音、圖片與影片數位化,再透過AI整理與分析。

對城市治理而言,這尤其重要。第一線人員面對災害或突發事件時,不一定有時間坐在PC前填寫表單,更多時候是透過手機傳送文字、語音、圖片或影片,因此,當這些原本分散、非結構化的資訊能被即時蒐集,並交由AI整理,便有機會從「被傳遞的訊息」進一步轉化為「可以被運用的治理資訊」。

島岡岳史表示,在日本,LINE WORKS已被應用於物資運送、傷患運送與救災支援等溝通協作。至於在台灣,下一階段的關鍵是,將累積的經驗轉化為更貼近在地需求的解決方案。「LINE WORKS也將持續與新竹市政府討論AI應用的導入,以及如何進一步擴大市民服務。」

從目前的里政協作,到未來的AI資訊整理與市民服務,LINE WORKS所扮演的角色正在改變:它不只是協助政府「把訊息傳出去」,而是逐步參與資訊如何被蒐集、串接、整理與運用。當協作平台開始連結人、系統與AI,LINE WORKS的價值也就不再只是提升溝通效率,而是有機會成為城市治理數位化過程中的一層基礎能力。

LINE WORKS
圖/ 數位時代
LINE WORKS小檔案
成立時間 2015年
主要產品 一套專為企業打造的商務協作平台,保留大家熟悉的LINE操作介面,同時提供企業所需的管理、安全與協作功能,如商務聊天、群組協作、行事曆、視訊會議、佈告欄、任務管理、通訊錄、問卷、管理者權限控管等
市場成績 •服務全球59萬家企業、超過580萬名付費用戶 •日本付費商務通訊軟體市占率連續 9 年 No.1。出處:該公司自行調查、富士凱美萊總研「軟體商務新市場」(2026年9月數據)
何時進入台灣市場 2025年12月
了解更多LINE WORKS [免費試用 LINE WORKS]
備註 免費試用與專人諮詢服務均由台灣官方指定合作夥伴提供

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓