【圖解】PChome搶投資,一張圖看懂「先買後付」!為何在電商、科技圈掀起熱潮?

網購時,你習慣用刷卡、行動支付還是貨到付款呢?現在還有一種新的支付方式「先買後付(Buy Now, Pay Later, BNPL)」,概念就跟傳統的分期付款很像。不同的是,先買後付不需要信用卡,或是跟金融機構打交道,就能在預算有限的情況下,購買高價商品。

多家外媒的報導都指出,比起傳統的信用卡,先買後付反而更加受到「Z世代」和「千禧世代」歡迎,不只如此,就連蘋果、亞馬遜、PayPal、Square這些科技巨頭,近期也都透過跟新創合作的方式進攻市場。

拉回台灣,電商巨頭PChome在九月份宣布,透過策略投資的方式,入股一家做先買後付的新創。這股從全球燒回台灣的「BNPL熱潮」,究竟為何而起?

先買後付為何爆紅?從三大因素看起

事實上,先買後付(以下簡稱:BNPL)早在2000年代就出現,並非一項新發明。背後的運作方式是,BNPL業者透過自家獨創的風險評估方式,預先給用戶一個額度用於購物,這時,BNPL業者就成了債權人(債主、creditor)用戶可選擇在下個月還款,或是分期還款。

特色是,BNPL的用戶不需要申請信用卡,以及跟金融機構打交道,BNPL業者因為不是金融機構,因此也不會去查聯徵等資料,因此吸引許多社會新鮮人、信用小白使用。

BNPL業者主要的商業模式就是賺利息,依照不同業者策略的不同,利息有可能是在每一期還款時直接向用戶收取,或是由用戶跟合作的平台(如:電商業者)共同分攤。

無庸置疑地,BNPL的熱潮已經在全球點燃。專門做BNPL的瑞典新創Klarna,日前估值飆破300億美元,成為歐洲估值最高的私有金融科技企業之一。商研院人工智慧服務綜合研究所所長范慧宜分析,BNPL因為透過科技的方式,結合更多元的數據,去計算出信用額度,確實有機會在未來逐漸成為主流支付方式之一。

既然BNPL已經出現這麼多年了,為什麼現在突然在全世界竄紅呢?范慧宜認為,背後主要有三大因素。

首先是因為疫情,許多人失去原本穩定的工作,經濟狀況變不好,因此需要BNPL這類延後付款的方式,來購買生活用品。

第二個因素,是滿足傳統金融服務不到的族群,像是社會新鮮人、信用小白,以及如外送員、YouTuber等這類自由工作者,他們在申辦新用卡等服務可能會碰壁,因此就在網購時考慮用BNPL付錢。

最後一個原因是「快速」,線上購物已經是全球的新日常,一個電商品牌要成功,不外乎就是要滿足快速、方便兩大訴求。BNPL讓用戶不需要申辦,也不需要銀行帳戶內有足夠的現金,就能快速、方便的,購買到想要的商品。

進一步來說,范慧宜認為,這也跟現代人購物習慣的改變有關係,尤其是年輕的z世代,更在乎的是「當下感受、及時享樂」,商研院的研究也觀察到,使用BNPL的用戶購買的東西,許多時候都是衝動消費,而非計畫性消費,因此BNPL的出現,正滿足了這塊需求。

shopping
先買後付的興起,跟現代人購物習慣的改變有關係,尤其是年輕的z世代,更在乎的是「當下感受、及時享樂」。
圖/ shutterstock

電商導入BNPL,有那些好處?

若觀察台灣市場,可以發現過去2~3年,包括Yahoo奇摩購物中心、Pchome等電商,都紛紛透過合作的方式導入先買後付功能,背後看到那些機會呢?

KPMG安侯建業數位創新服務營運長賴偉晏分析,電商業者瞄準的是,BNPL可以讓消費者在購物時的摩擦力變小、付款彈性變大,一不小心就把更多商品,放到購物車中結帳,電商就能創造更大交易量,以及上門的生意。

范慧宜也說明,商研院曾經做過一份研究,其中有70%的消費者,不曾一次清空購物車內的商品,原因就是金額太高,猶豫期會拉很長;反觀導入BNPL的電商,因為購買的摩擦力下降,用戶清空購物車的機率,可以提高到70~80%,幾乎是兩者顛倒過來的狀況。

賴偉晏也指出,電商掌握了大量用戶的消費數據,如果在消費者同意下,電商資料跟BNPL可以互通,就可以做到更精細的風險預測模型,將有更大的籌碼,算出每位消費者更精確的額度、分期期數等等。

背後有哪些風險?

雖然不用跑銀行,或是擁有漂亮的聯徵分數,但這並不代表BNPL沒有風險。KPMG安侯建業副執行長吳麟說,用戶需要特別注意,BNPL若沒有按時繳款,所產生的違約利息,有可能會比信貸利息還要更高。

此外,由於不需要太多審核或條件,就能有消費額度,有可能一不小心就會無法控制、過度消費,這些都是在使用BNPL之前,必須仔細思考與衡量的。

那麼,許多讀者可能會好奇,BNPL如此受到Z世代的喜愛,當這群人逐漸長大後,信用卡或是銀行的角色是否有可能被削弱?這個答案是否定的。
rich-money
使用BNPL時,需要注意所產生的違約利息,有可能會比信貸利息還要更高。

賴偉晏分析,BNPL接下來將會呈現金融業與新創,兩者相互競合的局面,金融業由於產業特性,做決策時較為謹慎保守,但論技術、實力與能力,銀行要做BNPL一點都不難,關鍵只是在要不要做而已。

他觀察,當BNPL逐漸發展成一定規模後,金融業會有兩種參與方式。第一,是跟現在檯面上的新創合作,在背後提供金融專業支援;第二種方式就是自己跳下來做,直接參與市場。就整體來看,BNPL善用大數據分析風險,讓金融服務可以觸及更多客群,還是有讓金融服務觸及更多人,這方面的正向好處。

PChome投資21世紀數位,業界怎麼看?

回過頭看,這次PChome花了21.6億新台幣,購買「21世紀數位」公司五成的股份,該公司旗下主要的業務就是BNPL產品「分期趣」,目前也已經在PChome網站上線。

其實,過去PChome就已經有跟BNPL業者合作的經驗,像是日商AFTEE。這次之所以要自己來做,范慧宜分析,是因為跟對手momo相比,PChome的股東結構中缺少了電信和金融業,因此希望透過投資21世紀數位,帶給顧客更好的購物體驗。

AFTEE後支付
PChome在2019年時,與先買後付日商AFTEE結盟。
圖/ AFTEE後支付

不過《數位時代》詢問了兩位金融業主管,他們都直白的表示「不看好這起投資」。主要原因在於,PChome這幾年在使用體驗上,並沒有太明顯的優化與成長。

以今年疫情最為嚴峻的5、6月來看,momo交出超過80億的月營收,比去年同期大幅成長46%、52%,PChome在這兩個月的年成長還不及20%。

一位金融主管分析,BNPL的出現,是為了要讓購物體驗更好,PChome在內部資源都整合不佳的情況下,本身的購物體驗都不好了,顧客都不太想在PChome上買東西,更遑論「分期趣」能帶來什麼效益。

【熱門焦點】

最新10月號雜誌《無程式碼時代來了!》馬上購:傳送門
「電子雜誌」輕鬆讀:傳送門

責任編輯:錢玉紘

往下滑看下一篇文章
OpenAI 重磅講者親臨高雄|掌握前瞻 AI 與產業轉型關鍵趨勢

隨著 AI 工具逐漸普及,真正拉開差距的,已不只是技術或算力的強弱,是企業能否整理資料、重新設計流程,並把 AI 融合既有工作方式,持續轉化為營運價值。

Amazon Web Services(AWS)將於10月23日於高雄舉辦「2026 亞馬遜港都 AI 創新日」邀請 OpenAI 與製造、金融、交通、零售及運動育樂等領域的實務代表,從技術趨勢、資料治理、流程設計與組織轉型等面向,拆解 AI 落地前必須處理的現實問題,協助企業重新檢視自身的導入條件與下一步布局。

企業下一步,不只是再導入一套 AI 工具,而是讓 AI 進入日常營運

模型可以採購,系統可以建置,但資料是否整理到位、流程能否重新設計、組織是否清楚由誰負責,才是決定技術能否持續發揮價值的關鍵。

高雄近年推動數位轉型,同樣面對這項核心課題。亞灣周邊聚集扣件、石化、鋼鐵等傳統產業,場域複雜、既有系統眾多,正因如此,更能檢驗一套 AI 導入方法是否具備複製與擴大的條件。城市發展也從建置算力基礎,進一步走向讓技術真正進入產業與治理現場。

AWS 連續六年深耕高雄,今年以「雲騰智慧大南方 齊創 AI 好未來」為主軸,將討論重心從雲端與算力基礎,推進到應用全面升級,協助城市從「有 AI」走向「AI 有感」。

政府治理是否更即時、產業流程是否真正改變、市民與使用者能否感受到服務提升,才是「AI 有感」的具體檢驗。延續「高雄試點、全臺普及、雲端出海國際」的發展路徑,10月 23 日登場的亞馬遜港都 AI 創新日要談的不只是企業「有沒有 AI」,而是導入之後企業的真實改變。

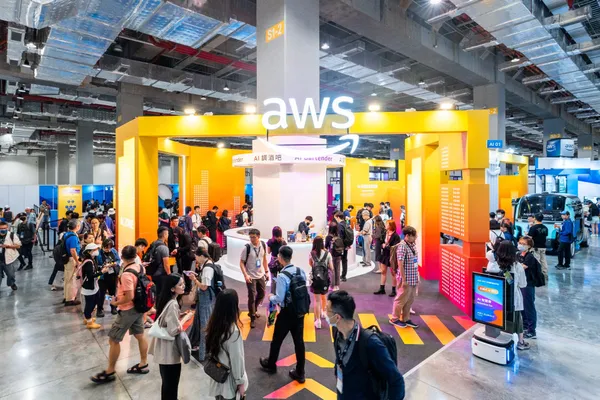
2025 亞馬遜港都 AI 創新日現場,資料照
圖/ AWS

OpenAI 重磅講者親臨高雄,從技術前沿看見企業的關鍵課題

今年活動特別邀請 OpenAI 東南亞暨台灣合作夥伴總監 Mark Jeffrey,以「前瞻 AI 如何助力產業領袖開創新局」為題,分享在 AI 技術快速演進之下,企業應如何重新思考未來布局。

面對 AI 能力邊界持續擴張,哪些應用已具備規模化條件?哪些仍需要更完整的資料、治理與組織準備?這是正在規畫下一階段 AI 投資的企業必須先回答的關鍵課題。

上午議程將從資料、組織與金融三個面向,拆解 AI 落地前必須處理的現實問題。「數據為本,AI 啟航」先回到資料基礎:外部模型跑得再快,若企業自身的欄位定義、存取權限與資料品質尚未整理到位,技術仍難以轉化為可靠判斷。

「打造 AI-Ready 組織的關鍵布局」論壇則聚焦組織當責。AI 專案通常橫跨資訊、營運與管理部門,真正困難的不只是把系統建起來,而是由誰推動流程改造、由誰認列成果,以及當 AI 產出的判斷出現問題時,責任最後應由誰承擔。公部門、製造業與雲端服務業者如何從不同角色處理這些問題,對其他組織同樣具有參考價值。

金融創新論壇將討論 AI、虛擬資產與企業轉型。金融場域對資料安全、合規、風控與可追溯性的高度要求,也提醒企業:效率不能取代治理,AI 更不能成為責任模糊的理由。能否在高監管、高風險環境中建立清楚邊界,將直接影響 AI 應用能不能被長期採用。

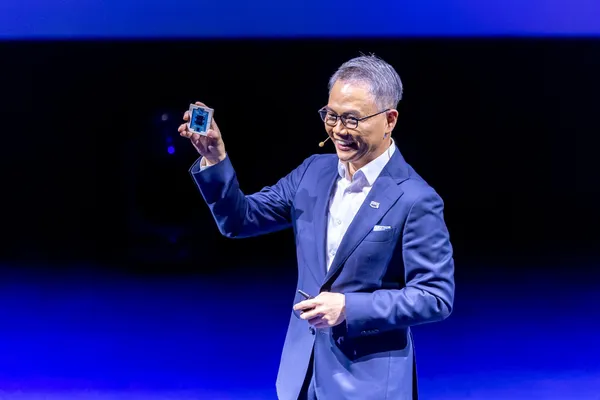
2025 年活動論壇現場,資料照
圖/ AWS

從六種產業場景,看 AI 如何走進真實流程

真正具備參考價值的 AI 案例,不只要說明「做了什麼」,還要回答幾個更實際的問題:解決哪一段流程、使用哪些資料、在哪個節點交給 AI、誰負責最後判斷,又如何確認投入確實產生價值。

下午議程規劃橫跨智慧支付、製造、媒體科技、智慧交通、零售製造與運動育樂六種產業場景。每個場景面對的資料條件、即時要求與風險門檻都不相同。

產業場景 議程規劃與關鍵課題
智慧支付 藍新金流運用 AWS AI 自建智能 KYC 與交易監控;處理身份辨識、交易監控與風險判斷
製造 以語意層串接資料孤島,讓 AI Agent 正確理解分散在不同系統的資料
媒體科技 會說台語的 AI Agent:從醫院櫃台到第一線的落地實戰
零售製造 零售製造轉型;把技術接進實際營運與使用者體驗

這些差異進一步說明,AI 沒有一套可以直接複製到所有產業的標準答案。企業真正需要的,不只是更多案例,而是看見不同產業如何依資料條件、即時要求與風險門檻,把 AI 融入實際營運與使用者體驗。

現場同步打造「產業賦能走廊」,邀集超過 15 組雲端生態系夥伴設置展示攤位,聚焦智慧製造、金融科技與城市治理的真實痛點與解法。無論企業目前卡在技術、資料、治理,還是組織協作,不同問題點,都能找到對應的解方。

10 月 23 日,從智慧製造的產線優化、金融科技的風控升級,到運動產業的會員體驗創新,看 AI 如何從概念走進產業現場,成為百工百業轉型升級的實際動能。

10/23高雄展覽館盛大舉行
圖/ AWS

「2026 亞馬遜港都 AI 創新日」,掌握 AI 賦能百工百業、領航產業升級的實務趨勢
立即報名

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓