【觀點】USDC儲備金存銀行,發生危機怎麼辦?從四大面向,看穩定幣下一步發展
2023.03.15 | 區塊鏈

(觀點文章呈現多元意見,不代表《Web3+》的立場)

##### 穩定幣要「穩」,有四大面向要注意

全球前幾大的穩定幣發行商,如:發行USDT的Tether、發行USDC的Circle、發行DAI的MakerDAO等,都因為這次美國Silvergate、矽谷銀行、Signature等多家銀行清算、倒閉,承受巨大的壓力。

特別是USDC一度脫鉤,這些都告訴我們,穩定幣如果要長遠發展並廣泛應用,還有一些面向是我們必須關注,也需要優化和進步的。我認為基本上可分為四點來討論:

  1. 和銀行一樣的特殊倒閉清算機制
  2. 保險機制進駐
  3. 更高品質的儲備
  4. 最後貸款人制度(Lender of Last Resort)

延伸閱讀: 33億美元儲備金卡在矽谷銀行!穩定幣USDC發行商Circle:會將資金轉到紐約梅隆

📍邀請您加入Web3+ Line社群,持續關注最重要的網路變革
👉 https://lin.ee/kItnyTh

##### 第一:和銀行一樣的特殊倒閉清算機制

我們看到傳統金融歷經數百年的演進,銀行屬於「特殊金融單位」,其倒閉清算的過程有縝密與精細的設計,能夠加速讓存款人能夠在最短時間內,獲得清償。

這與一般公司的倒閉清償流程非常不一樣,是為了快速清償存款用戶,同時盡可能減緩市場疑慮和恐慌的擴散速度,而高度優化過的機制。

目前幾乎所有穩定幣發行商的清算倒閉機制,都是一般商業機構的普通機制,存款戶和一般債權人一樣排隊,前面還有清算費用、員工薪資、股東等等優先獲得清償,如果銀行也是這樣的機制,那麼誰願意把錢放在銀行呢?這是為什麼會反過來設計銀行的特殊破產清算程序,穩定幣發行商也需要這樣的機制。

##### 第二:保險機制進駐

這次我們看到了,美聯邦商業銀行背後有聯邦存款保險公司(FDIC)保險機制,同時還有其他保險業者的選擇,是一個多層次的結構性金融生態系。

但是,區塊鏈金融目前並沒有這樣的生態系,各穩定幣發行商,目前也尚未看到被承保,因為會計稽核、監管機制還有保險業者都尚未完善。

此次,Circle短暫有約7%(33 億美元)儲備卡在SVB(矽谷銀行),雖然只有幾天時間,仍造成市場恐慌,出現全球第二大穩定幣面臨脫鉤危機的險境。

如果穩定幣發行商有保險機制,一家或多家保險公司立刻注資(類似信用違約交換CDS),補足此 7%,則能快速穩定市場信心,避免擠兌。當然,在極端情況之下,很可能會沒有人敢出借資金,但是有一定的機制還是相對可以增強穩定性。

##### 第三:更高品質的儲備

相較於這次倒閉的美國多家銀行,穩定幣發行商在資產配置顯然是更加保守。Circle與Tether的儲備,有約75%以上是短期美債,MakerDAO也不斷增加其短期美債的比例。

為何不是100%都是短期美債?一方面,短期美債的流動性操作成本相對較高,另一方面,發行商擁有多家可對用戶提供服務的商用銀行帳戶,並跟銀行維持好關係,可以大幅增進用戶在法幣與穩定幣轉換之間的體驗與方便性。

所以Circle和Tether目前都維持約25%到30%是商用銀行存款。

然而,這次美國多家銀行的清算風波讓我們看到,商用銀行面對突如其來的市場恐慌與擠兌,能力本來就不強,在金融風暴下容易因流動性問題而造成資不抵債,被迫暫停營業甚至進入倒閉清算程序。

正因為商用銀行有以上風險,我們必須正視,穩定幣發行商在商業銀行中的存款,屬於廣義貨幣,並非高品質的儲備。存款不等於現金,而更像是借款給銀行,臨時要把所有借給銀行的錢都收回來,小額還好,大額是有一定困難的。

那麼,有什麼儲備,能一方面具有商用銀行存款的方便性與速度,一方面又比商用銀行存款更安全?

那可以是更「貼近」基礎貨幣的儲備,像是系統重要性金融機構(少數最重要的銀行)的存款、聯準會存款或央行數位貨幣(CBDC)等。

Circle、MakerDAO和Frax等穩定幣發行商,一直高聲疾呼希望能和美國聯邦銀行一樣,直接取得在聯準會的帳戶,但由於他們目前都沒有聯邦銀行執照,也沒有取得聯邦存款保險公司(FDIC)承保資格,故目前成功取得的機會並不高。

如果往後幾年穩定幣發行商仍無法取得聯準會帳戶,或許央行數位貨幣(CBDC),可為他們創造一個新的高品質、高流動性的「後門」,因為這些部位若持有CBDC,就會更貼近基礎貨幣,一方面是比商用銀行存款更高品質的儲備,另一方面又有高流動性。

##### 第四:最後貸款人制度(Lender of Last Resort)

這次從Silvergate開始連環引爆的銀行清算風波,美國聯準會與財政部快速介入,一方面破例保住所有存款人的存款,另一方面也開放特殊短期貸款,紓解所有銀行的流動性問題,立刻有效抑制了擠兌的發生。

而目前穩定幣發行商,由於監管機制尚未健全也仍未百分之百將其納入,故缺乏此種「最後貸款人制度」。

預測未來較可行的短期路線,是擴大FDIC的適用範圍,保護新型金融的公司,也就是Circle等穩定幣發行商;另一個路線相對需要更多時間與協商,就是穩定幣發行商先取得銀行牌照,再根據現有框架,加入FDIC。

延伸閱讀: 【圖解】一週關三家銀行、美元穩定幣USDC一度脫鉤,會演變成全球性危機嗎?

換句話說,以現有風向來看,金融監管單位並不支持區塊鏈金融的相關活動,目前訴求在聯準會拿到一個存款帳戶非常困難,在這樣的情勢下,也更難說服美國的立法與監管單位,擴大保護穩定幣發行商。

這和一個窘迫的情境也有關,那就是區塊鏈金融目前在整體的金融體系中,還不夠大、不夠重要,必須對這個社會或是對金融市場具有撼動力與影響力,才有機會拿到最後貸款人的救助機制。

支付寶就是以此路徑,觸及中國人民銀行的資產負債表,而拿到備付金存款帳戶。我們相信這會是未來三到五年,區塊鏈金融必須證明的關鍵要務。

若是取得最後貸款人的救助機制,短期內看來機會不高,或許想辦法成為政府型貨幣基金的大客戶,設立一個穩定幣業者專用的基金,是目前比較務實的路徑。

XREX創辦人黃耀文
我認為穩定幣是非常重要的支付工具,無論是上市櫃公司、中小型企業的應收帳款與跨境支付,還是一般人的國際匯款,都會帶來更高的效率與更好的服務。

📍邀請您加入Web3+ Line社群,持續關注最重要的網路變革
👉 https://lin.ee/kItnyTh

(觀點文章呈現多元意見,不代表《Web3+》的立場)

本文授權轉載自:黃耀文

核稿編輯:高敬原
往下滑看下一篇文章
《星城》告別 Online,打破的不只是名字!網銀國際的「泛娛樂」願景,下一步怎麼走?

近年遊戲公司的競爭早已不只是留住玩家,而是爭奪使用者的日常娛樂時間。遊戲、短影音、直播、社群、IP 授權、線下活動都在搶同一批注意力;當遊戲產業的競爭從單一產品體驗,轉向使用者日常娛樂時間的爭奪,品牌能否跨出遊戲場景、進入影音、社群與生活,便成為老牌遊戲平台延長生命週期的關鍵。因此,遊戲品牌從「產品經營」走向「內容經營」,成為產業發展的合理趨勢。

2026 年 7 月起,網銀國際旗下經營超過 18 年的休閒娛樂品牌《星城 Online》正式更名為《星城》,同步啟動為期一個月的品牌月系列活動,從線上遊戲福利、影音內容、社群貼圖,到線下實體互動全面鋪開。

拿掉「Online」,看似只是識別上的調整,實際上是一次明確的宣告:這個品牌不再把自己定義為「一款線上遊戲」,而是要往內容娛樂、IP 經營、跨界合作的方向延伸。用網銀國際的說法,目標是「把娛樂融入生活」。

從產業角度來看,單一遊戲產品的生命週期往往有限,玩家喜新厭舊的速度很快,一款遊戲再怎麼長青,終究會面臨用戶成長趨緩的天花板;相較之下,內容與 IP 的價值可以跨平台、跨載體被重複利用,也更容易隨著時間累積成品牌資產。對一個已經經營 18 年的老牌來說,與其持續在單一產品上加碼,不如把長期累積的用戶基礎,轉化成內容娛樂生態的起點。

泛娛樂願景,邊界劃在哪裡

把服務邊界從單一遊戲平台,擴張到內容產製與 IP 經營,幾乎是近幾年線上娛樂產業共同的功課。玩家不再只滿足於一款好玩的遊戲本身,而是期待品牌能提供更有情感連結、更貼近日常的內容體驗,這也是「泛娛樂」這個詞近年頻繁出現在遊戲業轉型論述裡的原因。

對網銀國際來說,這樣的路線並非臨時起意。這家成立於 2009 年的集團,本業雖以遊戲研發與代理起家,但版圖早已橫跨數位娛樂、影視製作、電競戰隊等多元領域,而《星城》正是集團資源品牌化的重要窗口。網銀國際本來就具備豐沛的泛娛樂資源,透過這次《星城》的更名,這些資源才更容易被消費者理解成一個具體的品牌體驗,也讓外界更容易看見「泛娛樂」布局的落地。

IP 經營,是願景的現在進行式

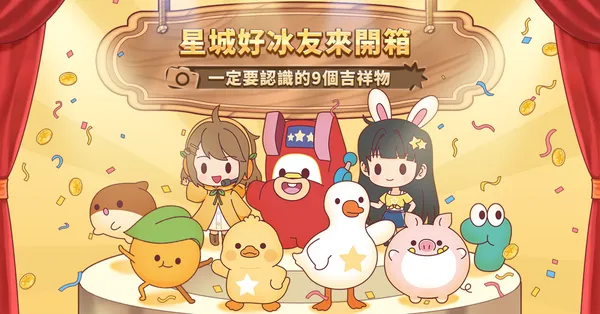
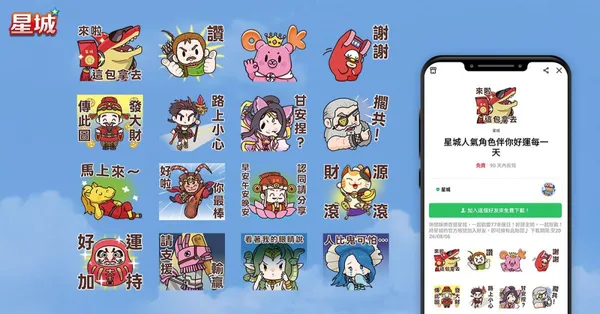
比起口號,更能說服人的永遠是正在發生的行動。品牌月期間,全新 YouTube 頻道《XinFun 星泛娛樂》於 7 月 1 日正式上線,讓品牌指標性的遊戲角色跳脫原本的機台設定,化身生活短劇主角,一連 7 天每晚 7 點固定釋出新內容,後續也將持續規劃角色短劇、節慶互動與玩家共鳴題材,成為長期經營的內容入口;同步上線的還有角色版 LINE 個性貼圖,把遊戲角色帶進使用者的日常對話裡。品牌吉祥物「星城好冰友」也在這波煥新中迎來視覺升級,新增「小鵝」「小鴨」兩個角色,把「小額娛樂、理性遊玩」的概念轉化成更親和的形象。

星城-2.png
網銀國際旗下《星城》品牌煥新,吉祥物「星城好冰友」新增「小鵝」「小鴨」兩角色,將「小額娛樂、理性遊玩」理念轉化為更親和的視覺形象。
圖/ 網銀國際
星城-3.jpg
品牌月期間同步推出角色版 LINE 個性貼圖,讓《星城》遊戲角色走入玩家日常對話,強化 IP 在社群場景的日常曝光與情感連結。
圖/ 網銀國際

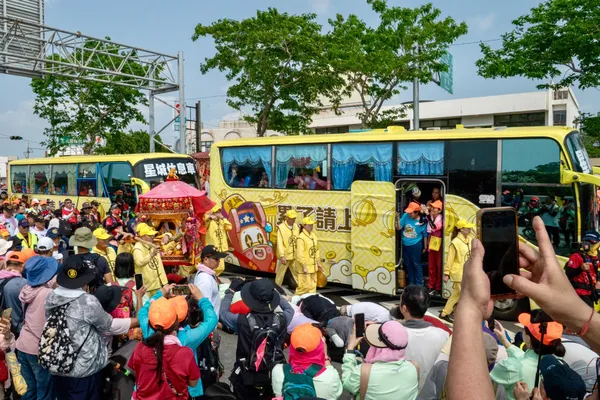
IP 走出螢幕的動作,也不只發生在線上。今年 4 月,《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,並特別加開「累了請上車」休息巴士,陪伴信眾走過前後橫跨 15 天的年度信仰巡禮。從角色內容化到走進廟會現場,這類操作要驗證的其實是同一件事:「娛樂融入生活」不是一句廣告詞,而是品牌願意把資源實際投入到玩家生活場景裡的具體行動。

這種「虛實整合」的操作邏輯,其實也呼應了內容產業近年的共同趨勢:IP 的價值不再只靠單一載體撐起,而是要靠角色、影音內容、線下場景多點觸及,才能真正在使用者心中留下記憶點。

星城-4.jpg
今年 4 月《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,加開「累了請上車」休息巴士,陪伴信眾走過橫跨 15 天的信仰巡禮。
圖/ 網銀國際

數位信任工程,是願景能走多遠的地基

不過,一個品牌想從遊戲延伸到內容、IP 甚至跨界合作,光有創意還不夠,背後的信任基礎才是能不能走遠的關鍵。尤其對仰賴金流與帳號安全運作的娛樂平台而言,信任從來不是加分項,而是先決條件。

網銀國際在這塊的布局,其實已經行之有年。平台導入 OTP 驗證與帳號多層防護機制,針對異常儲值行為與高風險帳號建立風險監測與處置流程,並設有 24 小時客服巡檢與主管機關聯繫窗口,持續參與防詐治理相關會議。這些機制平常不太會被玩家注意到,卻是支撐品牌敢往內容娛樂、跨界合作等更複雜業務延伸的底氣。

而從集團近期布局來看,網銀國際投資信任科技與防詐服務業者 Gogolook,也透露出其對數位信任基礎建設的重視。對《星城》這類高度仰賴帳號、金流與使用者信任的平台而言,防詐能力與風險治理,將是品牌能否走向更大泛娛樂合作場景的重要底層能力。

另一個值得留意的細節是,《星城》過去成功取得日本講談社等國際知名動漫 IP,如新世紀福音戰士等的官方授權,開發聯名機台。國際版權方在授權合作前,通常會針對合作企業進行嚴格的商譽與信用調查,順利通過審查,某種程度上也是外部對企業信譽的一次客觀驗證,而不只是單方面的自我宣稱。

對線上娛樂產業而言,信任機制往往是「看不見卻決定成敗」的一塊。玩家不會因為平台治理做得好而每天掛在嘴邊,但一旦信任出現破口,品牌過去累積的內容力與 IP 資產都可能一夕歸零。換個角度看,能夠通過國際版權方的商譽審查、持續維持與監理單位的溝通管道,也讓網銀國際在後續尋求跨界合作與 IP 授權時,握有更高的議價籌碼。

更名是起點,行動已經在路上

把《星城》放回台灣泛娛樂產業的座標來看,這不是第一家想從遊戲公司轉型成內容集團的業者,卻是少數把「信任機制」和「IP 內容」同時當成轉型兩隻腳、同步往前走的案例。

不過,從遊戲平台走向泛娛樂品牌,真正的考驗不在於一次品牌月能創造多少聲量,而在於內容是否能持續更新、角色能不能累積辨識度,以及線上下互動能否形成長期社群關係。對《星城》而言,告別 Online 是起點,能否把短期活動轉化為穩定內容資產,才是這場品牌煥新的關鍵。

觀察其未來走向,主要可以從三個面向切入:

  1. 內容頻率:《XinFun 星泛娛樂》能否從品牌月短期企劃變成穩定的內容頻道,持續維持更新動能。

  2. IP 延展:角色能否從貼圖、短劇走向更多授權、聯名與線下體驗,累積長期辨識度。

  3. 信任治理:責任遊戲、防詐與平台安全能否成為品牌差異化的底層能力,而不只是合規描述。

這條路已經開始走,接下來能否將短期聲量沉澱為長期的社群資產與防禦壁壘,將是這場轉型能否走得遠的真正考驗。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓