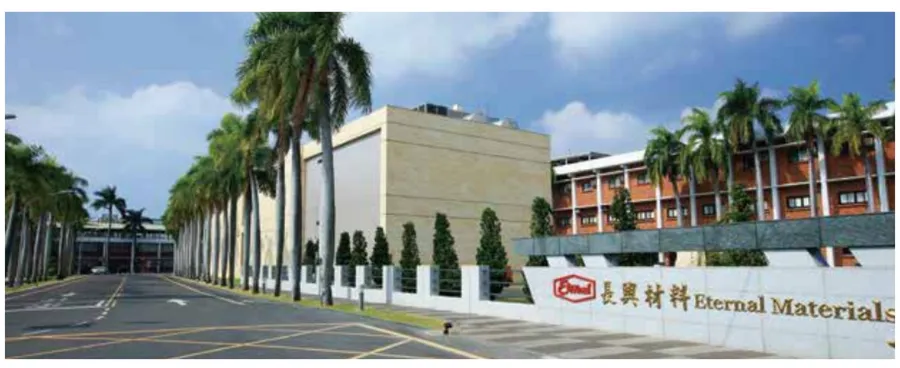
半世紀前,它是供應全台油漆原料的樹脂商;今天,它卻是全球乾膜光阻的霸主,連台積電領軍的「矽光子國家隊」都少不了它。
長興的轉型祕訣很簡單卻也最難:永遠在產業鏈中找位置。它帶給台灣傳產的啟示是,轉型不一定要捨棄本業,而是要在變動的時代裡,為你的核心技術找到新的定義。
這家成立超過一甲子的企業,在創辦人高英士、現任董事長暨執行長高國倫的接棒經營下,早已從生產樹脂塗料、工業樹脂的化工廠,轉型為全方位的材料製造供應者,不僅見證台灣產業的變遷,也堪稱台灣傳統產業轉型發展的絕佳典範。
跟著主流走,不斷切換賽道
1960年代台灣經濟開始起飛,建築業蓬勃發展,帶動了油漆塗料的需求,長興就從民生工業開始切入,生產油漆樹脂;後來台灣特色的加工產業跟著起飛,長興又開始供應三夾板黏合劑、膠帶需要的黏合劑、紡織工業所需的漿劑、印刷布料的染料等,前40年大致都是走這樣的路線。
後來長興進入電子業,也是看好印刷電路板(PCB)產業的崛起,透過工研院技術移轉,開發應用於PCB製程的乾膜光阻劑,接著半導體晶片(IC)產業興起後,又成為晶片業的材料供應商。
時至今日,長興的產品線涵蓋各式合成樹脂、電子材料及特用材料,已成為亞洲合成樹脂的領導廠商,全球乾膜光阻劑市占率達五成,也是全球前三大UV光固化樹脂供應商,在全球擁有25個生產基地,產品行銷65國。
「其實這樣的發展跟我們的產品息息相關,我們做的是人造樹脂,很多有機材料都需要這類聚合物(polymer),核心技術是共通的,應用相當寬廣,因此有機會進入各個產業;如果說我們做的是水泥,發展範疇大概就沒有辦法這麼寬了。」高國倫點出了長興所在產業的特殊生態。
厚植研發量能,決勝於應用配方
「樹脂就像麵粉。」高國倫這樣形容。麵粉的應用千變萬化,看客戶要拿來做饅頭、麵包、餅乾還是馬卡龍,做饅頭的麵粉跟做精緻西點的麵粉一定不一樣,價格也差很多,但基本原料都需要麵粉。
樹脂也是如此,要開發出產品不算難事,但產品品質與等級不同,應用領域也不同,毛利率就有差異。高國倫解釋,我們當然會尋求往上突破,但所謂「往上」其實不是開發出一個全新的東西,而是配方上的修正與生產管理、製程上的升級,設法把性能做得比別人好;在持續精進的過程中,無形之中練就出研發與創新的能力。
為了厚植研發量能,長興不僅在高雄、蘇州成立長興研究所,並在北京及大陸等8個廠內配置實驗室,全球研發團隊合計有500~600人,占整體員工的比重超過一成,每年投入營收3%作研發費用,為的就是要從早期的「配方改良者」角色,邁向「技術創新者」與「市場領導者」。
重新釐清定位,發揮在地優勢
高國倫在美國取得碩士學位後回國加入長興,於2000年擔任總經理,2010年更從父親高英士手中接任董事長。他與幾位主管從公司的發展歷程與產品路線,共同整理出公司的主軸,將公司定位成區域主流產業的重要原料供應商。
這個定位包含了三個關鍵詞:區域、主流產業、重要原料供應商。
首先,長興專注在亞太區域,因為內部評估過自家的能力(capability)與產能(capacity),認為如果要進入歐美市場,在製造與管理方面恐怕力有未逮,因此不敢輕易跳脫亞太這個舒適圈。事實證明,部分歐美大廠雖然產品很有競爭力,但其對亞太市場著力不深,配方的調整讓本地客戶不夠滿意,就近支援就成為長興的一大優勢。
其次,在賽道的選擇上,長興始終瞄準當地「主流產業」,如果不是主流產品,也許毛利率很好,可是長不大,經濟規模不夠。
第三,長興希望成為特定賽道中的「重要」原料供應商,不一定是「最大」的,但必須在產業中占有一席之地,才能確保在研發與生產上的投資能夠發揮成本效益。
2014年長興更名為「長興材料工業」,從化工廠全面轉型為材料供應商,除了傳統的合成樹脂外,也生產特用材料、電子材料,客戶遍及建築營造、能源、運輸業、電子電機、金屬機械等領域,甚至切入生醫領域,在COVID-19期間還成為首家獲得新冠肺炎快篩試劑授權的企業。
與客戶共同成長
除了持續強化研發能力外,高國倫不諱言地說,客戶的產業情報與需求,是公司進步的一大動能。
他以乾膜光阻劑為例,長興在市場上有不少競爭者,包括杜邦(DuPont)、日立化成(Hitachi Chemical)、旭化成(Asahi Kasei)、南韓KOLON Industries在內,「長興之所以能成為世界第一的供應商,就是因為台灣PCB產業是全球之冠,客戶給我們很多資訊,且各種板子有各種不同的需求,逼我們一直進步,把資訊與應用的配合做到最好,因此能做到近五成的市占。」
然而,隨著長興的產業跨度愈來愈大,從傳統產業到PCB業、半導體業,產業競爭的強度愈高,壓力也與日俱增。
高國倫表示,電子業的變化很快,不僅要做得夠好,還要夠便宜,現在進入半導體業後更是如此;「不過,我還是相信產業的競爭都是正向的刺激,如果不是客戶一直在擠壓我們,我們的進步不會那麼快。」
研發資源配置,採三七法則
為了兼顧舊客戶的需求與新應用的開展,長興在研發資源配置上採用三七法則,大約三成是在服務成熟產業,涵蓋許多產品類型,但主要是應用上的修正;另有七成都是放在新興的電子產業,包括現在主力的IC高階封裝應用。
「我們要數量也要質量,低利潤的大宗商品要做,高附加價值的材料也要做。」高國倫解釋。傳統的應用雖然毛利較低,但屬於穩定營收來源的搖錢樹(cash cow),目前仍占約七成營收,不可能輕易放棄。這個道理有點像是「大哥留在鄉下種田,讓小弟可以去台北唸書」,正因為有傳統產品的堅實基礎,讓公司有底氣得以去開發半導體領域的全新應用。
手握兩張王牌,醞釀下個成長曲線
長興過去10年來,營收始終都在380~500億元間上下波動,毛利率也維持在20%上下,似乎缺乏向上跳躍的臨門一腳。對此,高國倫坦言,公司成立至今一直沒有虧損過,尤其在1990年代前往中國設廠後,曾享受過一段時間的高成長紅利,因此整體文化顯得比較安逸,後續營運成績未能進一步突破。
不過,受惠於AI熱潮與半導體先進封裝需求,長興手握兩張王牌,大有機會帶動新一波成長動能,更有機會透過產品組合的改善來提升獲利。
第一張王牌是長興掌握高階PCB關鍵材料之一的乾膜光阻劑,且是唯一在美國設有生產線的供應商,在地營運已超過20年;在美中地緣政治角力中,全球的高階PCB產能正在重組中,目前長興在北美已取得四成市占,在AI算力競賽中有機會藉由「美國在地供應鏈」的優勢持續擴大版圖。
第二張王牌是長興開發多時的高階封裝材料獲得突破,提供關鍵的液態模封(Liquid Molding Compound, LMC)與模塑底部填充(Molded Underfill, MUF)材料給晶圓大廠,應用於「晶片-晶圓-基板」(Chip-on-Wafer-on-Substrate, CoWoS)先進封裝,打破過去由日系大廠主導的高階半導體封裝材料生態,2026年下半起供貨可望穩定增加,單月貢獻營收比重有機會提升到4~5%。
高國倫透露,先進封裝材料前後投入至少3年,是客戶主動邀請長期合作,他認為這是天時地利的契機,因此傾盡全力在這個合作案上,但還有一段路要走。
「要做出產品其實不難,難的是半導體產業的運作與文化,跟傳統產業很不一樣。」他強調,包括管理的架構、與客戶應對的機制,都還在一直調整中,未來可能得讓這個部門獨立採用一種管理模式,形成一家公司內有兩套管理制度的型態。
延伸閱讀:光鼎股價一年飆400%!從LED跨足功率半導體,昔日血淚教訓成轉型關鍵:最快不一定最好
同一顆轉軸、賣給蘋果多收30倍!新日興如何走出低谷,靠鉸鏈拿下大單?
本文授權轉載自《企業創生3.台灣新賽道》,黃日燦著,商業周刊出版
責任編輯:蘇柔瑋