

自2025年以來,全球最常被討論的關鍵字除了生成式AI(GenAI),還有實體AI(Physical AI)及具身AI(Embodied AI)。從大語言模型、人形機器人、自主物流、自動駕駛到智慧工廠,一場比網際網路影響更深遠的產業革命正在展開。
對許多台灣企業而言,真正的焦慮不是AI取代人。面臨勞動力短缺與接班潮的當下,更現實的問題是:當未來10年的產業版圖被AI重新定義時,我的企業是否仍能靠今天的產品、客戶與商業模式持續成長?
不為AI而AI,循著獨門優勢「超展開」
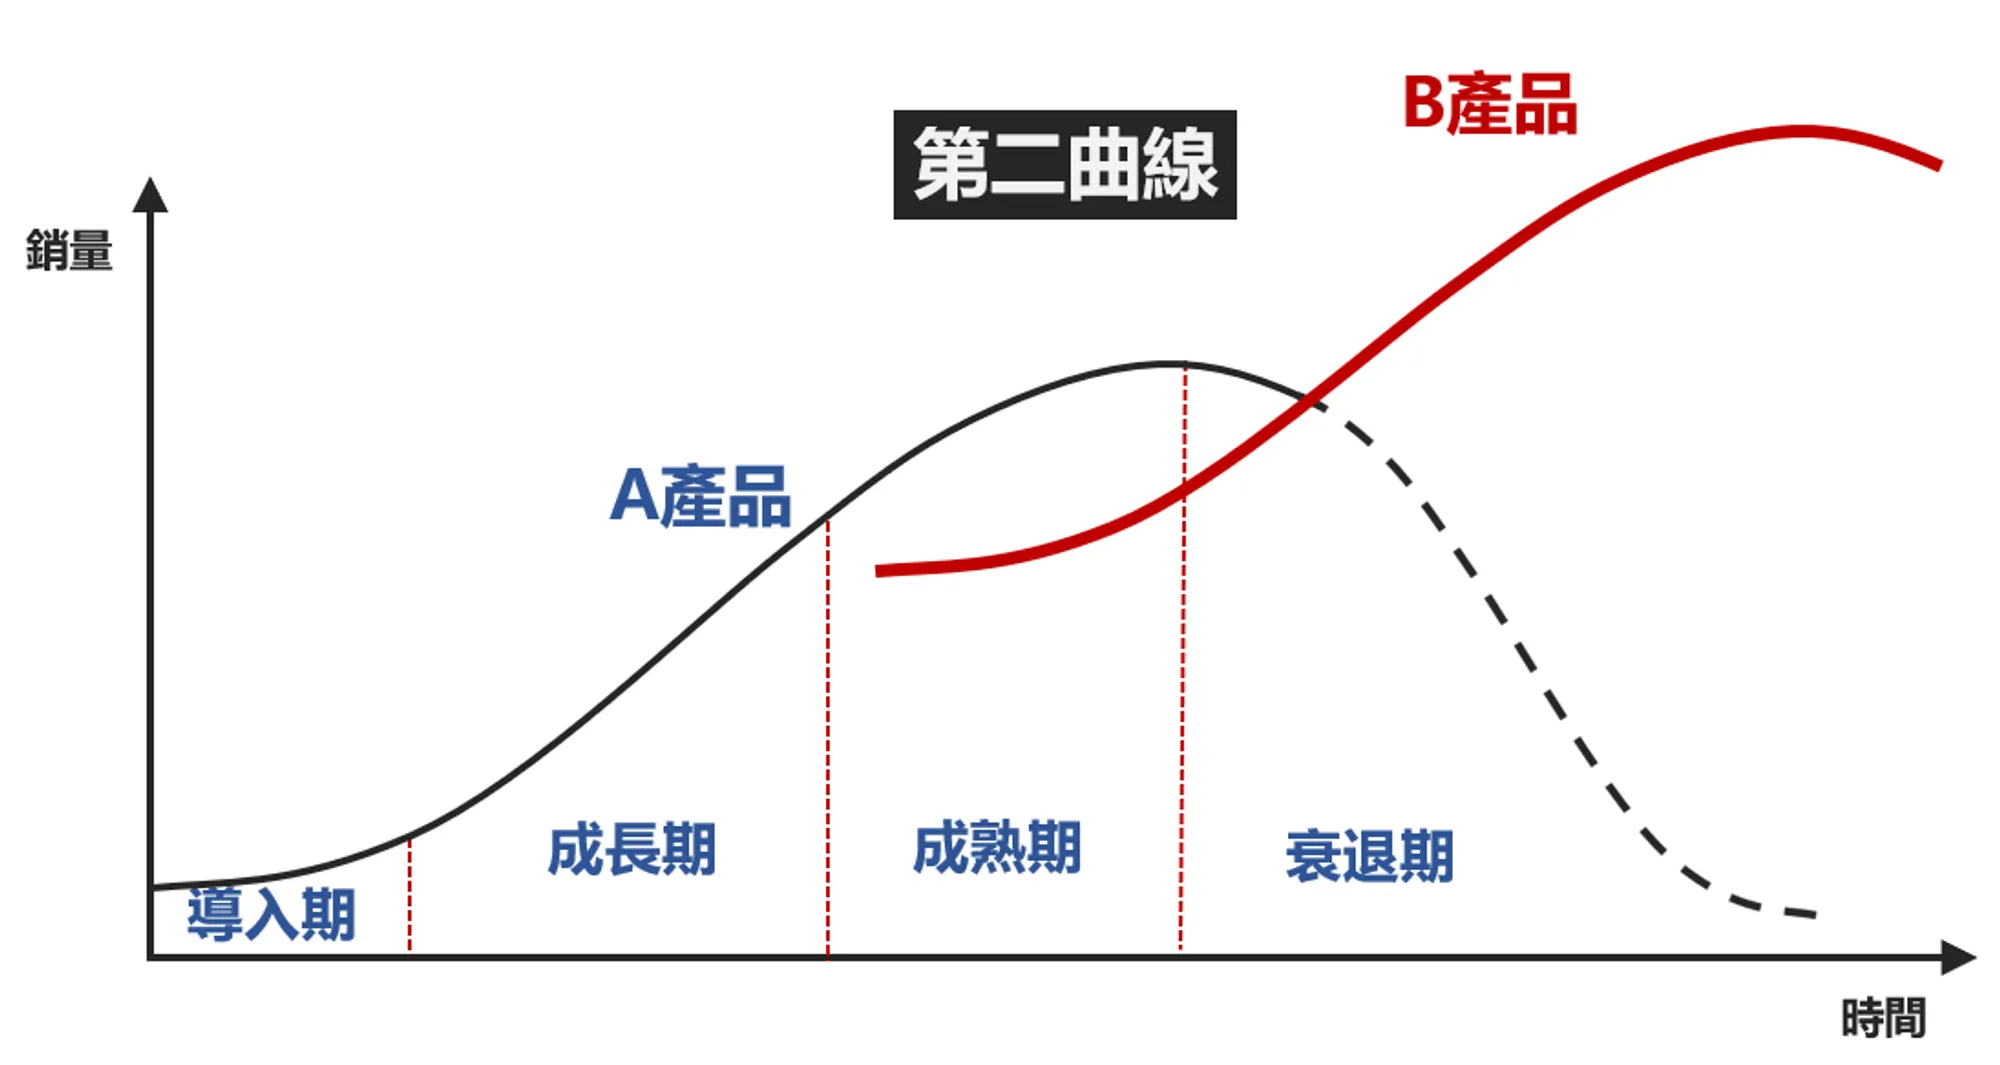
歷史告訴我們,幾乎沒有企業能依靠單一成功模式長期繁榮。真正偉大的企業,不是在第一條成長曲線上跑得最久,而是第一條曲線仍成功時,就打造新曲線。這正是管理學家韓第(Charles Handy)提出的「第二成長曲線」概念。
第二成長曲線指的是企業在核心事業未衰退前,便提前培育新的產品、技術、服務或商模。挑戰在於:企業最賺錢的時候,往往最不願改變。
柯達是眾所周知的案例。事實上,數位相機技術最早由柯達開發,但管理層擔心衝擊高獲利的底片業務,未能果斷推動轉型。結果數位浪潮來臨時,原有優勢迅速瓦解。相較之下,日本富士軟片展現了截然不同的思維。當底片市場萎縮時,重新檢視自身能力,發現真正擅長的並非底片,而是材料科學、精密塗佈、奈米微粒控制與化學技術。這些能力被延伸到半導體產業應用、醫療影像、生命科學等事業。

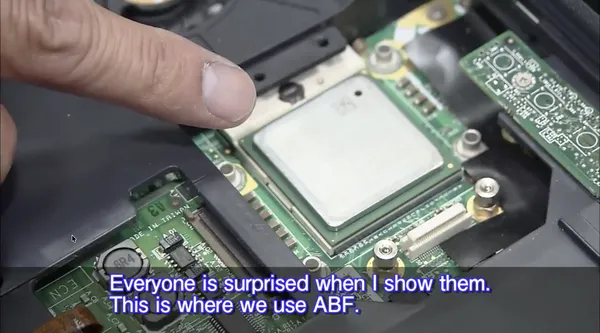
全球轉型成功的案例大多遵循相同邏輯。日本味之素(Ajinomoto)也是延伸自身材料科學能力,創造出電子產業不可或缺的ABF(Ajinomoto Build-up Film)載板技術;亞馬遜從電商需求延伸出AWS雲端服務,成為它最重要的營收成長及獲利來源;輝達長期投資CUDA軟體平台與開發者生態系,在AI爆發時成為全球AI基礎設施的核心供應商;西門子透過收購明導國際(Mentor Graphics),從工業設備供應商延伸至數位孿生與EDA軟體領域。美國農機廠John Deere沒放棄農業,而是透過自動駕駛農機、精準施肥噴藥、農業數據平台,重新定義自己為農業科技公司。
這些案例顯示,第二成長曲線並不是盲目追逐熱門產業,而是延伸核心能力。所以企業真正該問的不是「下一個熱門科技是什麼?」而是「在產業場景中,有什麼痛點是可用什麼方案解決的?我們有哪些領域知識(Domain Knowledge)最難被複製?」
簡單歸納,常見的第二曲線轉型模式有:核心優勢跨界、產品服務化(Servitization)、利基客群軸轉(Customer Segment Pivot)、價值鏈與生態系整合、外部創新與策略投資等。
未來最具競爭力的企業,未必是開發大模型的公司,而是最懂得把AI導入產業場景的企業。
新舞台非備胎,忠於企業核心才「耐震」
未來10年,AI將改變知識工作、實體AI進入真實世界,工廠、倉儲、物流、醫療、零售與交通系統都將出現更多自主化設備與智慧決策系統。這不只是科技產業的機會,更是所有產業重新定義價值的契機。
對台灣而言,最大優勢不只是半導體,而是機械、電子到半導體相關完整的供應鏈、精密製造及設備整合能力,與高度彈性的中小企業體系。
事實上,不少台灣企業已布局第二曲線。台達電從電源供應器製造商逐步發展為能源管理、自動化、車輛電氣化與智慧建築方案提供者;研華從工業電腦供應商,把工業場景知識延伸到工業物聯網,轉型為工業物聯網與智慧製造平台公司;上銀科技由線性滑軌與滾珠螺桿,延伸至機器人關鍵零組件與智慧自動化領域。儒鴻企業基於對材料的掌控,轉型為紡織的「材料科學」專家,成為 Nike、Lululemon 密不可分的策略夥伴。信邦電子則從連接線製造,逐步轉向醫療、綠能、工業自動化等高附加價值市場。
這些企業的共同點都是從既有優勢出發,重新定義自己的能力。企業真正要找的是下一個能放大自身核心能力的舞台,但在找第二曲線時,企業易陷入幾個誤區:把第二曲線當副業經營,資源投入不足;追逐熱門題材,如AI、機器人或新能源,卻缺乏能力支撐;等待市場成熟才投入,錯失建立競爭門檻的時機。
整理推動第二成長曲線成功的企業,通常可觀察到:領導者具備自我革新的勇氣。Netflix主動以串流服務取代DVD租賃業務,就是經典案例。其次,企業準備足夠資源投資未來。再者,建立容許試錯的文化,讓新事業能在不確定環境中成長。
回顧企業史,淘汰企業的鮮少是技術本身。企業最大的風險不是在變動的時代裡改變,而是在環境變動時思惟固化、缺乏方向或猶豫不決。只有能掌握核心能力、戰略與改變決心的企業,才有機會是贏家。
延伸閱讀:
泰國4兆市值王也是台達的!從泰達電看它全球布局:「英雄模型」是什麼?38年前為何逆勢南向?
Netflix連你等車的3分鐘也想搶!亞太區為何狂攻「短影音、直播、遊戲」,拆解背後戰略
責任編輯:陳祈安