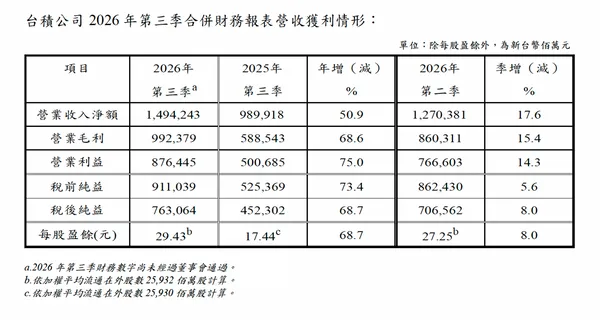
台積電(TSMC)10月15日公布2026年第三季財報,營收約新台幣1兆4,942億元,年增50.9%;以美元計為467.2億美元,超出公司財測上緣。稅後純益7,630.6億元,EPS(每股盈餘)29.43元,皆年增68.7%。不過與第二季相比,營收成長17.6%,獲利只成長8%,主因是2奈米放量稀釋毛利率,加上第二季業外收益墊高了比較基期。台積電同時預估,第四季營收介於523億至543億美元。
營收超出財測,獲利為何只季增8%?
對照公司財測,第三季三項指標都落在區間內或高於上緣:美元營收467.2億美元,高於446億至458億美元區間的上緣;營業利益率58.7%,高於56%至58%的上緣;毛利率66.4%,落在65%至67%區間內。
獲利成長落後營收,先看毛利率。第三季毛利率較第二季的67.7%下滑1.3個百分點,台積電在管理報告中說明,下滑主要來自2奈米(N2)製程初期放量造成的毛利率稀釋。簡單來說,2奈米剛開始放量,這條新製程的毛利率低於公司整體水準,出貨比重一拉高,就先把整體毛利率往下拉。
營業利益率季減1.6個百分點,除了毛利率下滑,第二季認列的2024年4月3日花蓮地震保險理賠,第三季也沒有再出現;營業費用占營收比重則維持7.8%,與第二季持平。
再看業外收益。第三季業外收益345.9億元,第二季則有958.3億元,落差主要來自第二季認列的世界先進(VIS)持股處分與評價利益,第三季沒有這筆收入。最終淨利率從第二季的55.6%降至51.1%。
2奈米放量,HPC占比升至68%
從製程來看,營收比重明顯往最先進的製程移動。2奈米占第三季晶圓銷售金額8%,第二季為3%,去年同期還是0%;3奈米從30%升至33%;5奈米則從33%降至28%。7奈米及更先進製程合計占79%。
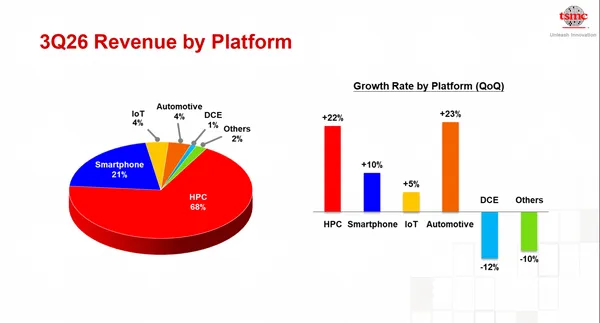
從平台來看,高效能運算(HPC)占營收68%,高於第二季的66%與去年同期的57%,營收季增22%。智慧型手機占21%,營收季增10%;車用占4%,季增23%;物聯網(IoT)、數位消費性電子(DCE)與其他類別合計占7%。
地區方面,北美客戶貢獻79%營收,中國客戶占比則從去年同期的8%降至5%。
出貨量的成長則慢得多。第三季晶圓出貨447.6萬片(約當12吋晶圓),季增3.2%,遠低於營收的17.6%。
現金流走強,第四季營收財測上看543億美元
第三季營業活動現金流入9,197.7億元,扣除資本支出4,432.1億元後,自由現金流為4,765.6億元,比第二季多出1,892億元。管理報告指出,主要因為營業現金流增加、資本支出減少。
以美元計,第三季資本支出138.4億美元,低於第二季的157億美元(新台幣4,960億元),前三季累計406.4億美元(約新台幣1兆2,900億元)。另外,第三季有1,987.4億元的其他投資流入,管理報告說明大多來自美國財政部的投資稅額抵減(Investment Tax Credits)。
展望第四季,台積電資深副總經理暨財務長黃仁昭表示:「台積公司2026年第三季的業績受惠於市場對我們先進製程技術的強大需求。進入2026年第四季,對台積公司先進製程技術持續的強勁需求,包含2奈米製程技術的快速產能提升,將繼續支持我們的業績表現。」
台積電預估第四季營收介於523億至543億美元,以第三季的467.2億美元計算,約季增12%至16%;在1美元兌新台幣31.8元的匯率假設下,毛利率介於65%至67%,與第三季財測區間相同,營業利益率介於56.5%至58.5%。
資料來源:台積電2026年第三季財報與法說會資料
本文初稿為AI編撰,整理.編輯/ 李先泰