
頎邦(6147)又成了法人關注的焦點!10月14日,頎邦收在232元,上漲11元。國泰證期研究同日給出「強力買進」評等,合理股價315元;另一家本土投顧則喊出365元目標價。公司9月營收24.39億元,年增27.95%,第三季營收約75.8億元,創下單季新高。
值得注意的是,頎邦今年3月還只有51.2元,5月底一度衝上305.5元,短短3個月飆漲近5倍。
這家曾連年虧損的老牌封測廠,如何靠多年累積的金凸塊技術,跨進AI光通訊領域?《數位時代》帶你拆解。
本文目錄
頎邦小檔案
| 項目 | 內容 |
|---|---|
| 公司全名 | 頎邦科技股份有限公司(Chipbond Technology) |
| 股票代號 | 6147(上櫃) |
| 成立時間 | 1997年7月,新竹科學園區 |
| 上櫃時間 | 2002年1月 |
| 創辦團隊 | 李中新(首任董事長)、吳非艱(創始總經理);旺宏為創始法人股東 |
| 董事長 | 吳非艱(2006年接任) |
| 總經理 | 施政宏 |
| 產業類別 | 半導體業 |
| 主要業務 | 驅動IC金凸塊、COF及COG封裝、測試、捲帶載板;近年拓展光通訊晶片 |
| 2025年營收比重 | 凸塊27.17%、封裝及測試72.83% |
| 主要股東 | 聯電7.14%、長華電材5.49%(2025年報) |
| 2025年營收 | 214.5億元,年增5.5%;EPS 3.74元 |
| 2026年營收 | 前9月199.69億元,年增24.35%;上半年EPS 1.87元 |
資料來源:頎邦歷年年報、櫃買中心。
頎邦做什麼的?靠金凸塊打進驅動IC封測
頎邦成立於1997年,最初資本額只有3億元,落腳新竹科學園區。
首任董事長李中新擁有美國紐約州立大學電機博士學位,曾任美國Thermo Electron公司董事長;創始總經理吳非艱則畢業於匹茲堡大學,曾在美國迪吉多(Digital Equipment Corporation)等科技公司任職。旺宏也是創始法人股東之一。
2002年,頎邦正式上櫃;2006年,吳非艱接下董事長職務,掌舵至今。
頎邦的核心業務是驅動IC的金凸塊製程,以及後續封裝、測試。
不論手機、電視還是筆電,螢幕上每個畫素的亮暗與色彩,都需要驅動IC控制。但晶片要與面板連接,必須先完成接點製作、封裝及測試。
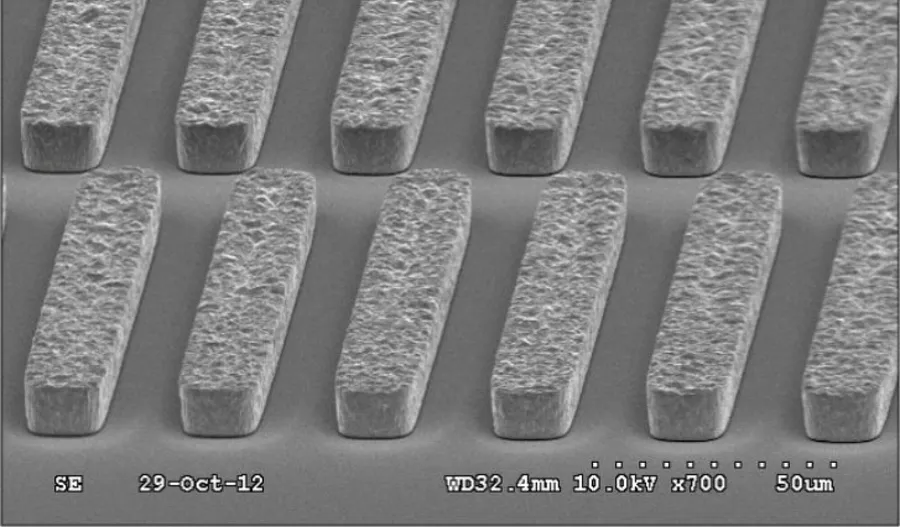
其中,金凸塊(Gold Bump)就是在晶圓表面製作微小的金屬凸點,讓晶片與外部電路傳遞訊號。接著,再透過COG(玻璃覆晶)或COF(薄膜覆晶)等技術完成封裝。
早期金凸塊是主要收入來源,2004年占營收63.41%;隨著業務擴張,2025年封裝及測試占比已提高至72.83%,凸塊業務則占27.17%。
曾連虧3年!如何靠併購壯大?
頎邦的成長並非一路順遂。
2000年至2002年,公司連續3年虧損,每股分別虧損0.17元、0.09元及0.94元。2002年原本打算與福葆電子合併,股東臨時會卻因出席人數不足而流會,計畫被迫暫緩。
直到2003年,頎邦才由虧轉盈,2004年EPS進一步衝上4.52元,寫下創業以來最佳成績。
接下來,頎邦開始透過併購擴張。
2005年合併華宸科技、2006年合併華暘電子,2010年再與飛信半導體合併,2013年取得捲帶載板廠欣寶電子全部股權。
其中,2010年合併飛信時,吳非艱曾在報告書中指出,此舉有助於穩定市場秩序,減少同業盲目擴產。
但擴張過程也伴隨風險。
2008年金融海嘯重創電子業,頎邦當年EPS僅剩0.25元,11月股價更跌至6.72元。所幸隔年營運回穩,原本預估每股虧損1.49元,最後反而賺了1.13元。
2017年,頎邦出售蘇州頎中部分股權,引進京東方相關基金及中國投資人,交易總額約1.66億美元(約新台幣53億元),並於2018年7月完成。
頎邦持股從85.54%降至31.85%,吳非艱當時表示,此舉有助降低中國要求在地製造的政策風險。
2018年,頎邦認列約17.4億元處分利益,全年EPS達6.95元。
不過,比產業景氣更棘手的挑戰,還在後頭。
長華股權攻防,吳非艱為何喊「以戰逼和」?
2020年,頎邦與長華集團的糾紛,演變成一場股權攻防。
起因是頎邦控告長華旗下基板廠易華電侵害營業秘密,求償約27億元。就在雙方對簿公堂之際,長華卻開始買進頎邦股票。
長華對外表示,買股除了考量投資收益,也不排除未來合作。
但吳非艱不這麼認為。
6月15日頎邦股東會,長華派出4名代表出席。吳非艱會後受訪時直言,長華買股恐怕是「以戰逼和」,派代表出席股東會只是「暖身」。
他強調,頎邦捍衛公司權益的決心不變,是否和解,要看對方提出的補償與誠意。
面對長華買股,頎邦也開始尋找盟友。2020年底先與華泰電子換股,2021年9月再與聯電換股,引進聯電成為重要股東。
吳非艱當時坦言,引進聯電與稀釋長華股權有間接關係。截至2025年,聯電持有頎邦7.14%股權,長華則持有5.49%。
熬過股權攻防後,頎邦又碰上面板產業景氣反轉。
2021年,頎邦營收達270.8億元,EPS高達9元,股價一度攀上88.3元,寫下當時新高。
隨後面板需求轉弱,加上中國同業低價競爭,頎邦營收連續兩年下滑,2023年降至200.6億元,2024年第一季毛利率更跌到15.4%。
到了2025年,全年毛利率降至21.4%,加上處分投資利益減少、匯兌損失增加,全年EPS降至3.74元,為2018年以來最低。
股價也一路走弱,從2024年5月的79.5元,跌到2025年11月19日的51.4元。
金凸塊搭上AI光通訊,股價3個月飆近5倍
2026年頎邦迎來兩項轉機,驅動IC封測服務漲價,以及原本用在面板晶片上的金凸塊技術,開始跨進AI光通訊。
頎邦在6月24日法說會指出,第二季已全面調漲驅動IC封測服務報價,主要反映過去3年的通膨壓力,客戶也已接受;3月法說會也說,黃金成本已全數轉嫁客戶。
第二季毛利率因此回升至30.3%,單季EPS達1.28元。
另一方面,隨著AI資料中心對高速傳輸的需求增加,光收發模組使用的TIA(轉阻放大器)、PD(光偵測器)等晶片,也需要透過金凸塊完成電路連接。
這正好是頎邦做了近30年的老本行,公司將既有金凸塊製程與產能,延伸到光通訊晶片。
6月法說會透露,已累積超過10家新客戶、30多項開發案,其中TIA與PD已有5至6個專案通過驗證並量產;Driver與Modulator則預計2026年底至2027年導入量產。
市場期待帶動股價上攻。3月4日,頎邦收在51.2元;5月29日漲停收305.5元,短短不到3個月,股價飆漲近5倍。
頎邦未來展望,光通訊、韓系轉單成關鍵
對於未來營運可觀察的點,第一個是光通訊營收。頎邦3月法說會表示,2026年是光通訊量產元年,預估占全年營收約2%;法人則預估,2026年光通訊營收可達14億至16億元,占比5%至7%,2027年有望提高至15%至20%。不過,目前光通訊仍非營收主力,且上述成長幅度屬法人預估,尚未實現。
第二個看點是韓系驅動IC轉單。頎邦原先預期,韓國供應鏈轉單效益最快2026年下半年顯現,主要集中在COG及COF封裝,但部分法人已將時程延至2027年。為擴充產能,頎邦規劃2026至2027年資本支出約55億元,多數投入馬來西亞檳城新廠。
短期仍有壓力。本土投顧預估,記憶體漲價可能排擠消費性電子需求,部分驅動IC客戶已下修訂單,頎邦第四季營收恐將季減。
頎邦法人目標價整理
| 券商/研究機構 | 目標價 | 報導日期 |
|---|---|---|
| 野村 | 270元(升評買進) | 9月17日 |
| 本土投顧(未具名) | 365元 | 10月11日 |
| FactSet調查5位分析師 | 中位數280元,區間230至365元 | 10月12日 |
| 國泰證期研究 | 合理股價315元 | 10月14日 |
近30年前,頎邦靠金凸塊打進驅動IC封測市場;如今,同一項技術又把它帶往AI光通訊。
當年賴以起家的金凸塊技術,正成為它跨進新市場的敲門磚。
延伸閱讀
資料來源:頎邦歷年年報、櫃買中心個股日成交資訊、櫃買中心月營收(OpenAPI)
本文初稿為AI編撰,整理.編輯/林育萱