

ROE、ROA是什麼?兩大指標看懂企業的獲利能力
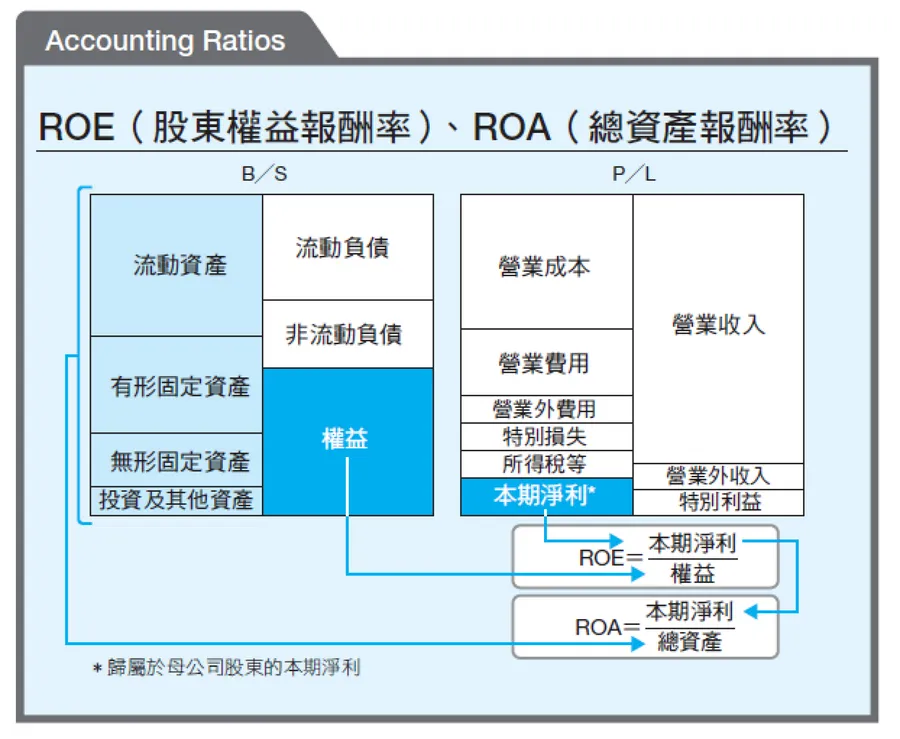
ROE 與 ROA,都是衡量企業運用資金創造獲利能力的指標。ROA 反映企業運用總資產創造獲利的效率,ROE 則反映企業運用股東權益創造獲利的效率。上市公司經營時必須考量股東立場,因此 ROE 極為重要;對未上市的中小企業而言,ROA 往往更能直接反映整體資產的運用效率。
ROE 與 ROA 都適合拆解成多項指標,進一步分析數字高低的原因。
小松、卡特彼勒雙雙創下獲利新高,為何財務表現差這麼多?
這裡以全球主要建設機械製造商小松製作所(以下簡稱小松)與美國卡特彼勒(Caterpillar)的財務報表為例,分析兩家公司的差異。
小松的業務範圍涵蓋建設機械、車輛及工業機械等,規模名列全球前茅。該公司 2024 年 3 月期合併報表顯示,營業收入為 3 兆 8,650 億日圓,營業利益為 6,070 億日圓,歸屬於本公司股東的本期淨利(相當於歸屬於母公司股東的本期淨利,以下簡稱本期淨利)為 3,930 億日圓。相較於 2023 年 3 月期,營業收入與營業利益同步增加,營業收入、營業利益及本期淨利均創歷史新高。
卡特彼勒製造建設機械、採礦機械、引擎及工業用燃氣渦輪等,同樣是全球主要建設機械製造商。卡特彼勒 2023 年 12 月期的營業收入為 671 億美元(以 1 美元兌 141 日圓換算,約為 9 兆 4,550 億日圓),營業利益為 130 億美元(約 1 兆 8,280 億日圓),本期淨利為 103 億美元(約 1 兆 4,570 億日圓)。相較於 2022 年 12 月期,該公司的營業收入與營業利益同步增加,並創下歷史新高。
兩家公司的業績看來都十分亮眼,財務報表卻有很大的差異。以下將結合財務報表、ROE 與 ROA 等指標,說明差異形成的原因,以及小松面臨的經營課題。
小松如何兼顧獲利與財務穩健?從資產負債表看出經營策略
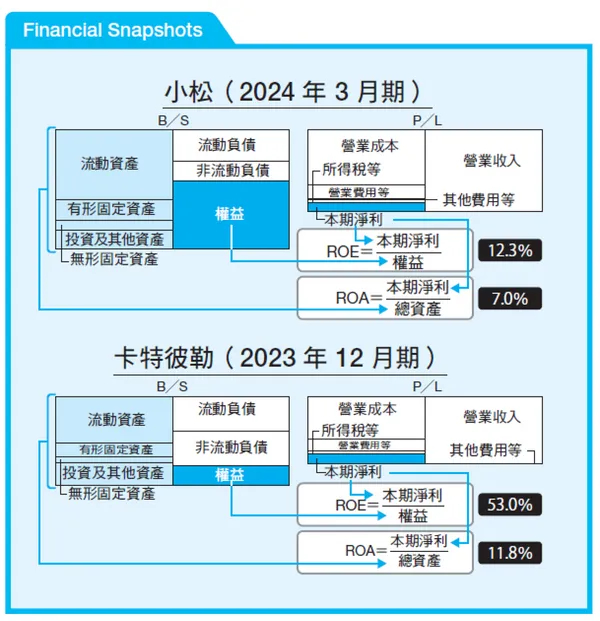
先來看看小松的財務報表。以下圖表是小松 2024 年 3 月期財務報表的等
比例縮圖。
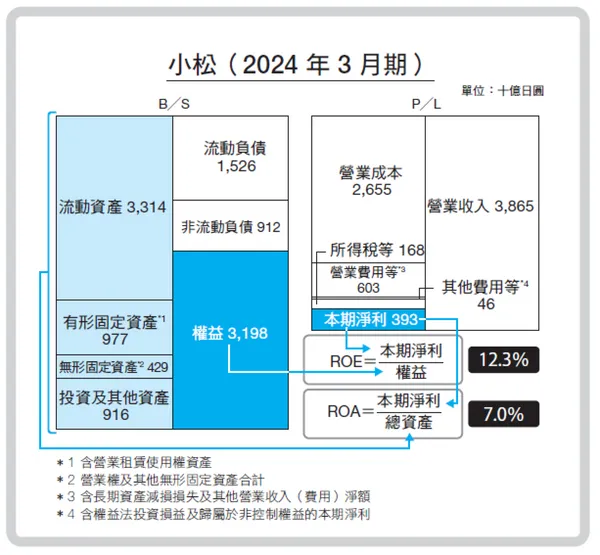
先看左側的 B╱S。B╱S 左側(資產)金額最高的是流動資產(3 兆 3,140億日圓)。其中存貨為 1 兆 4,390 億日圓,營業債權(應收票據及帳款)為 1兆 2,640 億日圓。以期末餘額除以平均每日營收簡化計算,這些存貨相當於約 136 天營收,營業債權則相當於約 119 天營收。
金額第二高的是有形固定資產(9,770 億日圓,含營業租賃使用權資產),主要包括製造建設機械、車輛等產品的生產設備。此外,投資及其他資產(9,160 億日圓)大半是長期營業債權(6,880 億日圓)。這是因為小松經營零售金融事業,在銷售建設機械與車輛時,也向終端客戶提供租賃或分期付款等金融服務。
B╱S 右側(負債與權益)包括流動負債 1 兆 5,260 億日圓、非流動負債9,120 億日圓。流動負債與非流動負債中,分別包含借款、公司債及營業租賃負債等有息負債 6,010 億日圓與 6,700 億日圓。權益為 3 兆 1,980 億日圓,以總權益除以總資產計算的權益比率約為 57%。
接著來看 P╱L。這裡圖解到本期淨利為止。營業收入為 3 兆 8,650 億日圓,營業成本為 2 兆 6,550 億日圓(營業成本率 69%),營業費用等為 6,030億日圓(營業費用率 16%)。營業收入減去營業成本、營業費用等、其他費用等及所得稅後,本期淨利為 3,930 億日圓,本期淨利率(=本期淨利÷營業收入)為 10%。
接著一併看看 ROE 與 ROA 各自的指標特徵。
ROE 是以歸屬於股東的本期淨利除以權益所得的指標,也稱為股東權益報酬率。這項指標用來衡量股東投入的資金(權益),能夠創造多少歸屬於股東的獲利(本期淨利),是將股東觀點納入經營時相當重要的指標。(嚴格來說,ROE 的分母應採用權益扣除新股認購權與非控制權益後的股東權益,本書為簡化說明,採用簡化公式計算。)
小松 2024 年 3 月期的 ROE 為 12%。日本上市製造業的 ROE 平均約為9~10%,因此小松的 ROE 略高於平均水準。
接著來看看 ROA。ROA 是以獲利除以總資產(資產合計)所得的指標,也稱為總資產報酬率,用來衡量企業能否有效運用總資產創造獲利。ROE 的分子採用歸屬於股東的本期淨利;ROA 的分子則可依分析目的,採用本期淨利、營業利益等不同的獲利數字。
這裡為了與 ROE 採用相同的分子,以本期淨利計算 ROA。小松 2024 年3 月期的 ROA 為 7%。由於 ROA 的分母「總資產」大於 ROE 的分母「權益」,因此 ROA 低於 ROE。
卡特彼勒ROE高達53%,小松只有12%!獲利差距從何而來?
接著來看卡特彼勒 2023 年 12 月期的財務報表。
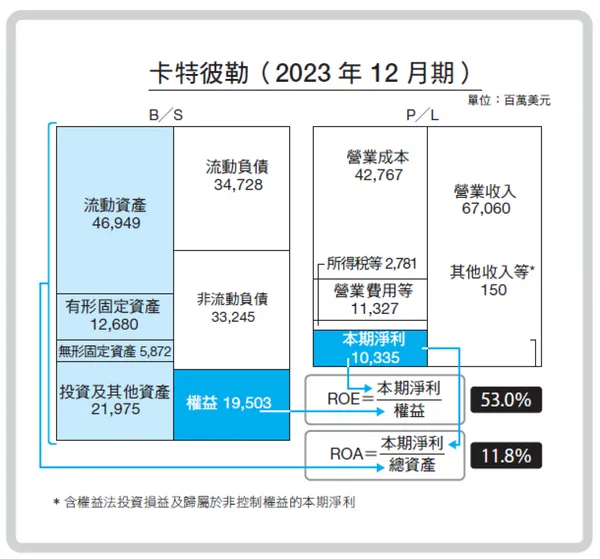
B╱S 左側金額最高的是流動資產(469 億 4,900 萬美元),與小松相同。
其中包括營業債權 188 億 2,000 萬美元,以及存貨 165 億 6,500 萬美元。營業債權相當於 102 天的營業收入,存貨則相當於 90 天的營業收入。金額第二高的是投資及其他資產(219 億 7,500 萬美元),其中大半為長期營業債權(139 億 200 萬美元)。長期營業債權金額很高,這一點也與小松相同。此外,有形固定資產為 126 億 8,000 萬美元。
再看 B╱S 右側,流動負債為 347 億 2,800 萬美元,非流動負債為 332億 4,500 萬美元。其中,有息負債分別為流動負債中的 134 億 600 萬美元,以及非流動負債中的 244 億 7,200 萬美元。權益為 195 億 300 萬美元,權益比率為 22%,低於小松。這項差異的原因,後面會再進一步說明。
P╱L 中,營業收入為 670 億 6,000 萬美元,營業成本為 427 億 6,700萬美元(營業成本率 64%),營業費用等為 113 億 2,700 萬美元(營業費用率 17%)。本期淨利為 103 億 3,500 萬美元,本期淨利率為 15%。小松的本期淨利率為 10%,因此卡特彼勒高出 5 個百分點。主要原因將在後文說明。
接著來看 ROE 與 ROA。卡特彼勒的 ROE 為 53%,遠高於小松的 12%;ROA 則為 12%,也高於小松的 7%。
ROE為何相差超過4倍?從財務槓桿看懂兩家公司的經營差異
分析 ROE 與 ROA 時,可以使用下圖所示的 ROE 分解公式,也稱為杜邦
分析法。
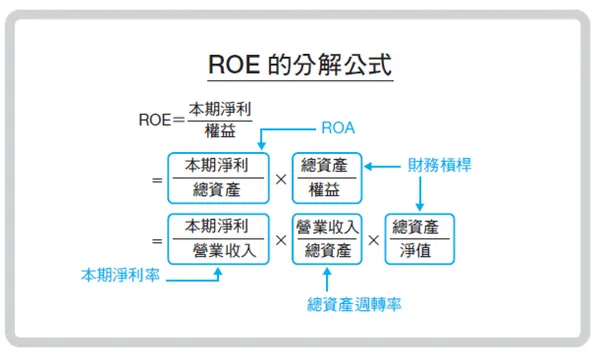
根據這套分解公式,ROE 可以分解為 ROA 與財務槓桿的乘積;ROA 又可以分解為本期淨利率與總資產週轉率的乘積。因此,ROE 最終可分解為本期淨利率、總資產週轉率與財務槓桿三項指標的乘積。
分析 ROE 或 ROA 產生差異的原因時,透過這些指標進一步拆解,就能更詳細地了解其中的原因。
以下來分解小松與卡特彼勒的 ROE。
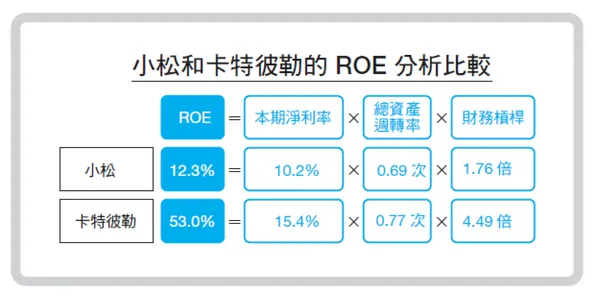
從圖中可以看出,本期淨利率、總資產週轉率與財務槓桿三項指標,卡特彼勒都高於小松。
其中差異最大的是財務槓桿。小松為 1.76 倍,卡特彼勒則為 4.49 倍,這是兩家公司資本政策不同所造成的。財務槓桿是總資產除以權益所得的倍數,也就是權益比率的倒數。
卡特彼勒積極透過買回庫藏股等方式回饋股東,權益比率僅 22%;相較之下,以建立業界頂尖財務體質為經營目標的小松,權益比率為 57%。這就是兩家公司財務槓桿存在巨大差異的原因。
由此可知,ROE 會受到財務槓桿,也就是權益比率或資本結構差異的很大影響。重視提高財務槓桿以提升 ROE,或追求穩健的財務基礎,反映的是企業資本政策的差異。因此,不能只根據財務槓桿的高低,判斷小松與卡特彼勒經營上的優劣。
卡特彼勒為何比小松更會賺錢?調漲售價成為獲利差距關鍵
再看不受財務槓桿影響的 ROA,小松為 7%,卡特彼勒為 12%,仍然是卡特彼勒較高。這是因為構成 ROA 的本期淨利率與總資產週轉率,兩家公司也存在差異。本期淨利率的差異代表小松的獲利能力低於卡特彼勒;總資產週轉率的差異,則代表小松的資產運用效率較低。那麼,從中可以看出小松有哪些經營課題?
首先來看本期淨利率。造成差異的原因之一,是兩家公司調漲售價的幅度不同。根據小松的財報說明會資料,建設機械與車輛事業的營業收入從 2023年 3 月期的 3 兆 2,966 億日圓,增加至 2024 年 3 月期的 3 兆 6,152 億日圓,其中因調漲售價而增加的部分為 1,331 億日圓。這表示調漲售價使 2024年 3 月期的營業利益率在稅前基礎上提高了 3%。
另一方面,卡特彼勒的合併營業收入從 2022 年 12 月期的 594 億 2,700萬美元,增加至 2023 年 12 月期的 670 億 6,000 萬美元,其中因調漲售價而增加的部分為 55 億 9,600 萬美元。這表示調漲售價使 2023 年 12 月期的營業利益率在稅前基礎上提高了 7%。
由於小松採用建設機械與車輛事業的資料,而卡特彼勒採用合併資料,兩者無法直接比較。不過,兩家公司透過調漲售價提高利益率的效果,相差約 5個百分點。因此,可以說兩家公司調漲售價的幅度差異,造成了本期淨利率的差距。
對小松而言,未來能否進一步調漲售價,將影響其獲利能力。不過,小松財務長堀越健也表示,由於兩家公司調漲售價的幅度不同,小松產品的價格相對便宜,因此北美市占率有所提升(2024 年 9 月 6 日《日本經濟新聞》早報)。對小松來說,究竟要透過調漲售價來追求利益最大化,還是追求市占率,在價格政策上正面臨抉擇。
ROE高就代表經營得好?從小松與卡特彼勒看懂3大獲利關鍵
本節比較了小松與卡特彼勒的財務報表、ROE 及 ROA。卡特彼勒的 ROE超過 50%,與小松有很大的差距。
其中一個原因,是兩家公司資本政策不同所造成的財務槓桿差異,但原因不只如此。構成 ROA 的總資產週轉率與本期淨利率,兩家公司也存在差距。
對小松而言,目前需要透過調整存貨政策等方式提高資產效率,並透過調整價格政策提高本期淨利率。
延伸閱讀:台積電赴美帶動一座新城!規模是北士科40倍,為何20萬美國退伍軍人成關鍵?
黃仁勳看上不沾鍋塗料「鐵氟龍」!AI電路板良率不到5%,中國PCB廠為何搶著做?
本文授權轉載自《企業分析比較圖鑑:從台積電、輝達、樂天到雀巢,透過24項關鍵指標,看懂40家企業的競爭優勢與經營課題》,矢部謙介著,堡壘文化
責任編輯:蘇柔瑋
