AI帶動全球印刷電路板(PCB)供應吃緊。《日經亞洲》(Nikkei Asia)報導,一家美國PC品牌主管坦言,即使明年PC出貨可能再度衰退,公司仍搶不到足夠的PCB,已成為產品規劃的關鍵瓶頸。
中國PCB廠景旺的業務人員更透露,新客戶現在下單,最快也要等到2028年底才能交貨。
事實上,PCB產業鏈相當龐大,從上游的銅箔、玻纖布、銅箔基板(CCL),到IC載板、PCB板廠,以及製程設備與耗材,都涉及不同供應商。
本文將PCB產業鏈分為材料、IC載板、PCB板廠、設備與耗材四大類,整理相關台股的AI業務進度與營收表現。
本文目錄
- PCB為什麼缺貨?晶片大廠直接搶載板產能
- PCB產業鏈怎麼分?一張表看懂四層
- 第一層:PCB材料概念股有哪些?
- 第二層:IC載板概念股有哪些?
- 第三層:PCB板廠概念股有哪些?
- 第四層:PCB設備與耗材概念股有哪些?
- PCB缺貨會缺到什麼時候?
- 如何觀察PCB概念股
PCB為什麼缺貨?晶片大廠直接搶載板產能
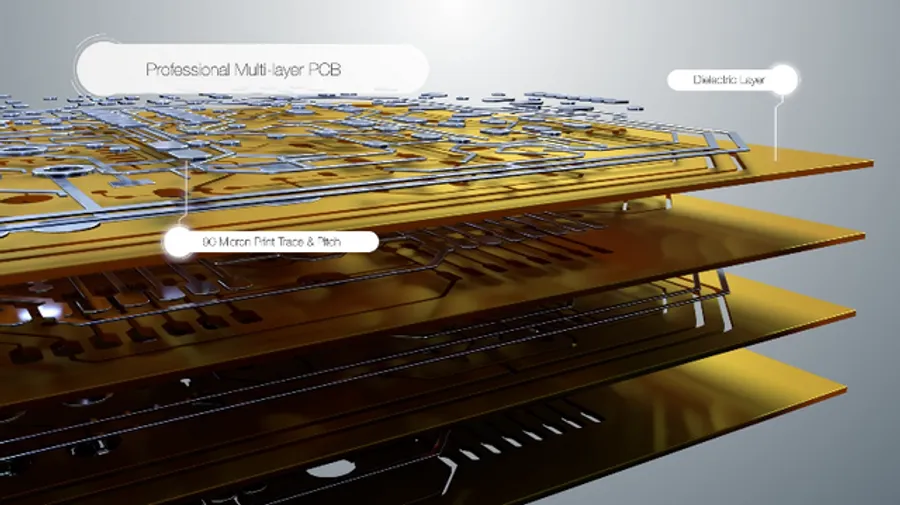
PCB是電子產品中連接晶片與各種零件的電路板,從手機、電腦到伺服器都少不了它。
隨著AI伺服器需求增加,電路板不僅用量提高,也需要更多層數、更密集的線路及更高階的材料。業者紛紛將產能轉向AI產品,連帶排擠一般消費電子使用的PCB。
為了確保供應,晶片大廠甚至直接介入載板產能布局:
-
輝達(NVIDIA):10月21日在柏林GTC宣布供應鏈擴產計畫,目標三年內將所需載板產能提高至2.5倍。日本揖斐電大野廠獲數十億美元產能預留預付款,目標擴產至3倍;台灣欣興則簽下產能預訂協議,KF廠新產能預計2027年第二季開出、2028年中滿載。
-
博通(Broadcom):與日本凸版合資的AST新加坡載板廠已於9月29日開幕,生產AI晶片使用的高階FC-BGA載板。博通也是凸版FC-BGA載板的最大客戶。
-
超微(AMD):《日經亞洲》報導,執行長蘇姿丰2026年多次拜訪晶片與PCB供應商,爭取更多產能。
其中,揖斐電的預付款協議已於今年稍早公布,相關新產能預計2028年第一季起陸續開出。輝達則未公布原本的載板產能,因此無法將2.5倍的目標換算成實際片數或營收。
台灣電路板協會(TPCA)指出,缺貨已從高階玻纖布、銅箔擴大至CCL、高階PCB、ABF載板及設備耗材,供應鏈緊張至少延續到2027年。
PCB產業鏈怎麼分?一張表看懂四層
PCB產業鏈可分成材料、IC載板、PCB板廠,以及設備與耗材四大類。
上游材料是製造電路板的基礎。例如銅箔、玻纖布與樹脂可壓合成銅箔基板(CCL),再供下游廠商加工。
接下來依產品用途,分成兩類:IC載板負責連接晶片與主機板,PCB板廠則生產伺服器主機板、交換器板等產品。兩者不是前後接續的製程,而是不同用途的板類。
至於設備與耗材業者,則為IC載板廠、PCB板廠提供鑽孔、塗佈、烘烤、檢測等生產工具。
| 產業分類 | 主要業務 | 目前吃緊的產品 | 代表台股 |
|---|---|---|---|
| 第一層:材料 | 銅箔基板(CCL)、銅箔、玻纖布 | 高階CCL、Low CTE玻纖布、高階銅箔 | 台光電(2383)、台燿(6274)、聯茂(6213)、金居(8358)、台玻(1802)、富喬(1815) |
| 第二層:IC載板 | 連接晶片與主機板 | ABF載板產能 | 欣興(3037)、南電(8046)、景碩(3189) |
| 第三層:PCB板廠 | 伺服器主機板、交換器板、HDI、軟板 | 高層數伺服器板產能,消費電子板供應受排擠 | 金像電(2368)、健鼎(3044)、博智(8155)、華通(2313)、臻鼎-KY(4958) |
| 第四層:設備與耗材 | 塗佈、烘烤、鑽孔、檢測設備及鑽針 | 部分關鍵設備交期達30個月 | 群翊(6664)、志聖(2467)、大量(3167)、牧德(3563)、尖點(8021) |
第一層:PCB材料概念股有哪些?
PCB的主要材料之一是銅箔基板(CCL),由銅箔、玻纖布及樹脂壓合而成。
AI伺服器傳輸速度提高,需要訊號損耗更低的高階CCL。業界使用的材料等級從M7、M8持續升級,並朝M9、M10發展,上游銅箔與玻纖布也得跟著提升規格。
相關技術可參考〈CCL是什麼?〉。
| 公司(代號) | 主要產品 | AI業務進度 | 1至9月營收(年增) |
|---|---|---|---|
| 台光電(2383) | 高階CCL | 已出貨,為AI伺服器、交換器高階CCL主力供應商 | 1,412.3億元(+103.7%) |
| 台燿(6274) | 高速CCL | 已出貨,法人看好800G交換器材料需求 | 423.0億元(+99.4%) |
| 聯茂(6213) | CCL | M9已通過美系AI GPU大廠認證,法人預期2027年放量 | 362.9億元(+50.1%) |
| 騰輝電子-KY(6672) | CCL | M9、M10材料爭取認證中 | 53.5億元(+69.5%) |
| 南亞(1303) | CCL、銅箔、玻纖布 | 法人指M7已量產,並替日東紡代織特殊玻纖布 | 2,478.4億元(+26.8%)* |
| 台虹(8039) | 軟板用銅箔基板 | 高頻高速材料驗證中,驗證期逾一年 | 76.1億元(-3.3%) |
| 亞電(4939) | 軟板用銅箔基板 | 新材料送樣驗證中 | 12.5億元(+17.1%) |
| 金居(8358) | 銅箔 | 法人指HVLP3、HVLP4高階銅箔供應AI平台 | 85.1億元(+48.9%) |
| 台玻(1802) | 玻纖布 | Low Dk布已出貨,Low CTE布通過認證並交貨 | 364.4億元(+18.7%)* |
| 富喬(1815) | 玻纖布 | Low Dk布已出貨,Low CTE布少量出貨並擴大認證 | 67.2億元(+54.9%) |
| 德宏(5475) | 石英布 | 石英纖維紗已出貨,供CCL、PCB用的石英布仍在客戶認證,放量時程未定 | 16.4億元(+176.9%) |
| 建榮(5340) | 玻纖布 | 日東紡持股約47.65%,T-glass已小批量出貨 | 21.8億元(+30.0%) |
*南亞、台玻的營收包含塑化、建材玻璃等其他業務,並非全部來自PCB材料。
台光電、台燿、聯茂:高階CCL需求升溫
台光電是AI伺服器高階CCL的主力供應商,今年前三季營收1,412.3億元,年增103.7%。董事長董定宇向《日經亞洲》透露,訂單能見度已看到2030年,公司正同步擴充台灣、中國及馬來西亞產能,預計2028年台灣產能將擴至目前的3倍。
台光電M9材料預計2027年放量,M10則規劃於2026年底至2027年初推出,力拚2027年放量。
台燿同樣受惠高速傳輸需求,今年前三季營收423億元,年增99.4%,法人看好800G交換器帶動高階材料需求。
聯茂前三季營收362.9億元,年增50.1%。公司M9材料已通過美系AI GPU大廠認證,法人預期2027年有機會放量。
玻纖布為何也缺貨?
除了CCL,玻纖布也是業者點名最吃緊的材料之一。
AI晶片載板與高階電路板需要低熱膨脹係數(Low CTE)的玻纖布,代表性產品是日本日東紡的T-glass,供應主要集中在日東紡。
台灣業者也陸續切入。台玻表示Low CTE布已通過認證並開始交貨;富喬自2025年第四季起少量出貨;建榮則替日東紡代工,並完成小批量出貨。
不過,三家公司都尚未揭露具體出貨量與客戶。
《日經亞洲》更指出,就連一般消費電子使用的E-glass玻纖布也開始缺貨,原因是業者將部分產能轉向AI需要的高階產品。
第二層:IC載板概念股有哪些?
IC載板是晶片與主機板之間的轉接板,負責將晶片上極細的線路連接到主機板。
AI晶片主要使用ABF載板。隨著晶片尺寸變大,載板也需要更大的面積、更多層數,製造良率的控制難度隨之提高。
而ABF載板使用的關鍵材料「ABF增層膜」,由日本味之素掌握九成以上市占,本文整理範圍內沒有對應的台股代表。
| 公司(代號) | 主要產品 | AI業務進度 | 1至9月營收(年增) |
|---|---|---|---|
| 欣興(3037) | ABF載板、PCB | 已出貨,上半年AI相關產品占營收逾6成 | 1,329.9億元(+37.7%) |
| 南電(8046) | ABF載板 | 已出貨,網通占營收約49%,AI與高效能運算約16%至18%(2026年第一季法說) | 411.3億元(+41.8%) |
| 景碩(3189) | ABF、BT載板 | 公司稱受惠AI伺服器需求,法人估AI占營收約1成 | 381.4億元(+33.6%) |
| 臻鼎-KY(4958) | 載板(子公司禮鼎) | 禮鼎深圳廠2024年量產ABF,7月遞件申請港股上市 | 1,537.8億元(+22.4%)* |
*臻鼎營收仍以PCB業務為主,載板占比不高。
欣興獲輝達預訂產能,南電AI業務占比近2成
欣興是台灣最大的ABF載板廠,今年前三季營收1,329.9億元,年增37.7%。根據7月法說會,上半年AI相關產品占營收逾6成,下半年目標提高至7成;輝達也簽下產能預訂協議,支持欣興擴充台灣KF廠,新產能預計2027年第二季開出。
南電前三季營收411.3億元,年增41.8%。根據2026年第一季法說會,網通應用占營收約49%,AI與高效能運算約占16%至18%。
不過,載板擴產仍受上游材料限制。欣興董事長簡山傑預估,2027年部分關鍵材料的供需缺口可能達2成。
第三層:PCB板廠概念股有哪些?
PCB板廠負責將材料製成伺服器主機板、交換器板、加速卡板等產品。
從今年前三季營收觀察,AI伺服器業務比重較高的板廠成長相對明顯;仍以手機、PC及其他消費電子產品為主的業者,成長幅度則普遍較小。
| 公司(代號) | 主要產品 | AI業務進度 | 1至9月營收(年增) |
|---|---|---|---|
| 金像電(2368) | 伺服器板 | 已出貨,AI伺服器板主要供應商 | 733.8億元(+69.1%) |
| 健鼎(3044) | 伺服器、車用板 | 法人指通用伺服器為主,兼做部分AI板 | 765.2億元(+40.6%) |
| 博智(8155) | 高層數伺服器板 | 已出貨,伺服器相關占營收約88%,其中AI伺服器約占6至7成 | 48.1億元(+35.0%) |
| 定穎投控(3715) | 車用板、AI板 | 目標2026年AI營收占2成,2027年達4成以上 | 212.0億元(+51.3%) |
| 瀚宇博(5469) | 伺服器板 | 已出貨,AI伺服器板占營收約2成(2025年11月法說) | 528.0億元(+26.2%) |
| 高技(5439) | 網通、伺服器板 | 總經理稱伺服器占營收約65%,法人指切入ASIC伺服器板 | 88.0億元(+28.1%) |
| 志超(8213) | 顯示器、PC、車用板 | 公開資料尚未說明AI業務進度 | 166.3億元(+20.8%) |
| 敬鵬(2355) | 車用板 | 車用占營收逾7成,工業電子受惠AI伺服器周邊需求 | 131.1億元(+11.2%) |
| 華通(2313) | HDI、低軌衛星板 | 已出貨,供應資料中心光模組板 | 621.2億元(+13.0%) |
| 燿華(2367) | HDI、低軌衛星板 | 目標2027年AI加衛星業務營收占比突破5成 | 125.8億元(+0.3%) |
| 楠梓電(2316) | HDI | 已出貨,供應加速卡用HDI板 | 36.3億元(+38.5%) |
| 泰鼎-KY(4927) | PCB | 與韓國ISU合資生產伺服器板,最快2027年下半年貢獻營收 | 98.0億元(+9.7%) |
| 臻鼎-KY(4958) | 軟板、HDI、伺服器板 | 已出貨,供應800G、1.6T光模組板 | 1,537.8億元(+22.4%) |
| 台郡(6269) | 軟板 | AI機櫃漏液感測軟板已量產,目前量小 | 169.9億元(+1.3%) |
| 嘉聯益(6153) | 軟板 | 已切入AI眼鏡供應鏈,機器人軟板驗證中 | 44.0億元(+4.7%) |
金像電引進亞馬遜、臻鼎擴產搶AI商機
金像電是AI伺服器板主要供應商,今年前三季營收733.8億元,年增69.1%。公司9月29日董事會通過引進亞馬遜為策略投資人,亞馬遜預計以每股856元認購約185.6萬股私募普通股,總金額約15.89億元。相關轉型歷程可參考〈亞馬遜從客戶變股東!金像電十年狂飆〉。
臻鼎-KY同樣擴充AI相關產能,今年前三季營收1,537.8億元,年增22.4%,已供應800G、1.6T光模組板。不過,董事長沈慶芳向《日經亞洲》表示,部分上游材料仍然吃緊,不認為短缺問題能在短期內解決。
第四層:PCB設備與耗材概念股有哪些?
PCB廠擴產,除了材料,還需要製程設備。
欣興董事長簡山傑指出,超過8成設備的交期比過去更長,部分關鍵設備甚至得等上30個月。
但設備業者的接單表現差異不小。例如大量今年前三季營收年增140.2%,由田則年減14%。
此外,AI伺服器板層數更多、板子更厚,增加了鑽孔次數與難度,鑽針等耗材需求也隨之成長。
| 公司(代號) | 主要產品 | AI業務進度 | 1至9月營收(年增) |
|---|---|---|---|
| 群翊(6664) | 塗佈、烘烤設備 | 高階設備占接單約75%(2025年11月法說) | 22.1億元(+19.4%) |
| 志聖(2467) | 壓膜、烘烤、CoWoS設備 | 已出貨,上半年半導體業務占營收約46%,加計先進PCB設備,AI相關業務約占7成 | 80.2億元(+84.2%) |
| 大量(3167) | 鑽孔、背鑽設備 | 法人指AI伺服器板用背鑽機接單滿載 | 84.8億元(+140.2%) |
| 牧德(3563) | AOI檢測設備 | 主要光模組客戶已採購,對應AI需求的設備2026年占約7成 | 30.0億元(+18.8%) |
| 揚博(2493) | 濕製程設備 | 高階載板設備已接單,預計2027年出貨 | 32.5億元(+17.1%) |
| 迅得(6438) | 自動化設備 | 供應載板、先進封裝自動化設備 | 55.1億元(+13.6%) |
| 由田(3455) | AOI檢測設備 | 重心轉向半導體,公司稱載板客戶資本支出回溫 | 10.7億元(-14.0%) |
| 尖點(8021) | 鑽針、鑽孔代工 | 已出貨,高階鑽針用於AI板 | 55.0億元(+79.1%) |
群翊:AI讓PCB成為戰略產業
群翊生產PCB與載板使用的塗佈、烘烤設備,依2025年11月法說會,載板、AI伺服器與先進封裝等高階設備約占當時接單75%。
總經理李榮坤向《日經亞洲》表示,AI帶動PCB產業地位提升,這是他在業界多年來第一次感受到如此強烈的自豪與認同感。
尖點:30年鑽針廠靠AI翻身
尖點成立於1996年,從事PCB鑽針與鑽孔代工,2023年曾出現虧損。
隨著AI伺服器板變厚、材料硬度提高,高階鑽針需求增加,帶動尖點今年前三季營收達55億元,年增79.1%。
相關轉型歷程可參考〈尖點抽籤「一張賺10萬」?30年鑽針老廠大翻身〉。
PCB缺貨會缺到什麼時候?
這波PCB供應緊張何時緩解?目前業界看法不完全一致,但不少業者認為,部分材料與產能問題可能延續至2027年以後。
| 機構或業者 | 對缺貨與擴產的看法 |
|---|---|
| 台灣電路板協會(TPCA) | 供應鏈緊張至少延續到2027年,部分新產能要到2027至2029年才陸續開出 |
| 欣興董事長簡山傑 | 預估2027年部分關鍵材料供需缺口恐達2成 |
| 臻鼎董事長沈慶芳 | 不認同材料短缺將在2027至2028年緩解的樂觀看法 |
| 台光電董事長董定宇 | 台灣新產能預計2028年開出 |
| 景旺業務人員 | 新客戶現在下單,最快2028年底才能交貨 |
除了材料與設備,人才也開始吃緊。
《日經亞洲》指出,受AI需求帶動,PCB產業薪資平均上漲2至3成,具備AI資料中心伺服器板經驗的專業人才與業務人員,薪資漲幅甚至可能接近一倍。
缺貨壓力也逐漸傳到消費電子業。一名台灣PC業者主管向《日經亞洲》表示,從記憶體、CPU到PCB接連吃緊,「我們的頭痛只會愈來愈嚴重」。
如何觀察PCB概念股
這波PCB缺貨,業者點名最早吃緊的是高階CCL、Low CTE玻纖布等上游材料,以及ABF載板產能。由於部分新產能要到2027至2029年才陸續開出,短期供應仍難大幅增加。
不過,同樣是PCB概念股,各家受惠AI的程度差異很大。
從今年前三季營收來看,台光電、台燿等AI高階材料供應商,年增率都接近或超過100%;相較之下,燿華、台郡及嘉聯益的營收年增率不到5%,台虹甚至衰退。
當然,營收成長也可能包含產品漲價效益,不能全歸功於AI需求。
因此,觀察PCB概念股時,除了產業題材,更需要留意各公司的AI業務占比、產品漲價能力,以及新產能何時開出,才能判斷這波缺貨商機對實際營運的影響。
延伸閱讀
資料來源:輝達新聞稿、《日經亞洲》、公開資訊觀測站上櫃公司115年9月營業收入彙總
本文初稿為AI編撰,整理.編輯/ 林育萱