[2014年9月號雜誌精選] 70年代,美西101公路的矽谷地區和美東128號公路的波士頓區域,同時朝科技產業發展,因為地緣、歷史文化的差異,矽谷地區在過去近50年間,獨領風騷。但隨著物聯網議題的發燒,加上金融風暴後的反省,美東地區正掀起一波創業熱潮,努力重回科技領頭地位。
「如果我重頭再來一次創業的話,這次我不會搬去加州,而會選擇留在波士頓發展。」Facebook創辦人佐克伯(Mark Zuckerberg)一次在矽谷知名創業孵化機構Y Combinator的創業學院接受採訪時說道。
2004年的夏天,就讀哈佛大學的佐克伯,和他的大學室友們離開波士頓查爾斯河畔的宿舍,拿著eBay創辦人彼得.提爾(Peter Thiel)給的50萬美元「天使資金」,搬到加州帕羅阿圖(Palo Alto),在矽谷創辦Facebook,開啟他的創業之路。如今,Facebook市值超過1,900億美元,他告訴年輕創業家,「你不必非得到矽谷才能創業。」不過他也承認,如果留在波士頓,Facebook也許不一定會如此成功。
沒有人會否認,自1957年快捷半導體(Fairchild Semiconductor)在矽谷地區成立後,這個從舊金山灣南端沿著101公路為起點,途經聖布魯諾(San Bruno)、聖馬提奧(San Mateo)、史丹佛大學所在地帕羅阿圖(Palo Alto)、Google總部所在地山景城(Mountain View),一路來到聖荷西(San Jose)的區域,一直是全球創新的重鎮。過去50多年來,引領著科技業的發展。在資金、人才,加上宜人的居住環境與自由的風氣,每天都有新的人才、創業家湧入,創業新貴的故事,不斷激勵著更多人投入此地。
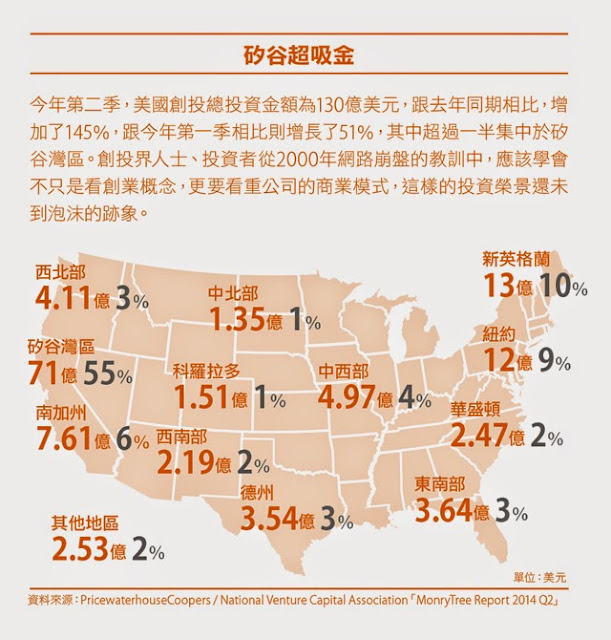
根據美國國家風險投資協會針對創投調查的MoneyTree報告顯示,去年第四季,美國創投的投資金額達84億美元,為2007以來的最高紀錄,其中矽谷地區便占了38%,總金額為32億美元,以波士頓為首的新英格蘭地區為11%,紐約地區則是13%。而今年第二季的數字再創新高,總金額達130億美元,矽谷灣區的投資金額為71億美元,占比更高達55%。
雙雄之爭
然而,快速擴張的背後也有其隱憂,人才與資金的湧入,讓矽谷地區開始變得有些浮燥不安,各家公司為搶奪人才,除了開出優渥薪資外,提供免費餐點、交通車和股票選擇權現在都已成為基本配備,甚至不少大型企業更深入高中佈樁。而外來人口的增加,讓原本灣區的居民,也開始感受到包括房價高漲與交通壅塞的問題。在今年Google開發者大會上,就出現了抗議的民眾。
就如佐克伯所言:「矽谷的文化氣息有些急功近利,這讓我有點不舒服。這裡彌漫著一種文化氛圍,人們並不專心於做事情,矽谷之外的很多企業似乎更加著眼於長遠發展。」
同樣擁有著高素質人才的美東波士頓,在這波全球創業熱潮中開始動了起來。西岸有史丹佛大學扛霸子,美東哈佛大學與麻省理工學院也絲毫不遜色,比起矽谷的車庫創客型態,波士頓更多的是從實驗室走出來。
「在整個大波士頓地區,估計加起來的新創公司就有將近快1千家,這裡正以一種你難以想像的飛快速度,展現它的創業能量,也讓人看見嶄新的城市活力。」全美知名創業加速器TechStars波士頓執行總監杜卡奇(Semyon Dukach)興高采烈地說道。
其實美東地區骨子裡也有著冒險因子,畢竟當年第一批來到美國的移民,就是由波士頓登陸。而在產業面,矽谷的101公路廣為人知,但早在二戰期間,波士頓地區的128公路上,就有不少麻省理工學院研究分出的新技術公司,與軍方合作開發各種先進應用,當時這條路就被喻為美國的科技高速公路。哈佛大學畢業的華人王安創辦的王安電腦,以及奧爾森(Ken Olson)與安德森(Harlan Andersen)創辦的迪吉多電腦,都在電腦發展史上占有一定地位。直到個人電腦興起,這個地區才開始落後於矽谷。
抓住物聯網熱潮
美國學者薩克森尼安(Anna Lee Saxenian)在所寫的《區域優勢》一書中分析,造成兩地在美國高科技創新競賽此起彼落的關鍵在於,矽谷的歷史文化背景造就了一個新興與創新導向的多元社會,而後者則是一個自足、保守與單一的成熟社會,產業無法在第一時間對瞬息萬變的市場做出良好回應。
佐克伯當年就是因為尋找美國東岸的創業資金未果,只好遠走矽谷。但如今已不可同日而語的身價,讓美東當地許多創投者大為扼腕,也坦承看走了眼,重新思考投資策略。隨著物聯網議題的延燒,本來在醫療、生技、機器人或大型數據運算有著深厚底子的美東地區,在這一波趨勢中,占了不錯的位置。
去年底被Google收購的機器人公司波士頓動力(Boston Dynamics),就是前麻省理工學院教授萊伯特(Marc Raibert)在1992年創建的公司。《紐約時報》指出,波士頓動力將協助Google在製造業應用上有所突破。Google方面沒有透露收購金額,但業界認為波士頓動力將有機會成為50億美元級的明星企業。
美東的創業轉身其實並不華麗,沒有像矽谷一樣有太多炫目、衝擊及大膽的冒險故事,雖然很難讓人察覺,可是它確實真的變了。
今年帶團至美國進行創業參訪的資策會副執行長龔仁文觀察,過去美東投資人給外界的感覺比較保守、謹慎,主要是因為他們看團隊習慣直接了解有無獲利模式,追求直接利潤導向,對於很多太早期的可能興趣不大。
然而,一向講求投資精準的美東創投,近年陸續看見許多新創公司在矽谷拿到資金後的大成功,開始檢討過去保守穩健的投資法則,反倒錯失了與各領域產業新星擦身而過的機會。
「金融風暴讓大家開始去思考,金錢不只是拿來投資金融商品、玩數字遊戲。」龔仁文說,美東的創投很多都是來自當地背景富裕的資本家、銀行家和華爾街人士,隨著美國經濟開始逐漸好轉,加上整體產業氣氛熱絡,開始願意幫助創業者的投資者變多了。
長期與麻省理工學院有合作關係的時代基金會副執行長趙如媛觀察,東岸的創業氛圍和當地人才所學的技能、知識能很緊密地結合。以麻省理工學院和哈佛大學來說,在學校的時候,就有很多教人怎麼創業的課程,像這種氣氛就感染了很多人,讓大家覺得可以真的學以致用。而且做自己有興趣的事,學生很快就養成了一種創業信仰,對自己更有信心。
除了擁有許多創業與創意、技術前瞻相關的實驗室外,這兩所大學所在地波士頓還擁有廣大的人脈資源,包括各種創業論壇、會議或者名人講座,幾乎每天都有這樣的活動,便於創業家去發展和累積資源。
錢進創業
目前在整個大波士頓地區,除了TechStars外,還包括另一家大型創業加速器MassChallenge、新英格蘭地區最重要的創業育成機構劍橋創新育成中心、由麻州iRobot創辦人成立的Bolt加速器、馬汀創業中心(The Martin Trust Center for MIT Entrepreneurship)都積極提供給新創公司資源。去年底,韓國未來部也在波士頓建立創業援助中心。
今年6月剛從麻省理工學院畢業拿到MBA的鄭涵睿是綠藤生機創辦人,這家公司也在去年的美東科技競賽中拿下第一名的好成績,「我當時就是主修創新與創業的課程,包括商業模式的訂定、如何找到資源、價格、產品訴求、系統化的創業方式,這些都讓我獲益良多。」
本身對創業就有興趣的他,其實申請了不少美國的MBA名校,但他也慶幸還好後來錄取的是麻省理工學院,「因為波士頓這裡可是全美第二大的創投資源聚集處,後來我真的有認識不少人,還順利去了紐約,和別人進行芽菜開發的技術交流。」
從許多經濟學家的角度來看,創業會轉移,也會多點存在並進。美國矽谷、波士頓、以色列、倫敦科技城的典範就是最好的例子,這些城市已經是現在被許多創業家認為,至少要前往看一看的地方。
16世紀英國清教徒來此定居生根,17世紀美國獨立革命戰爭於此開始,20世紀波士頓把電腦運算和科技發展的風采讓給了矽谷,但現在,新的創業革命之火正在這裡熱血燃燒著。
(更多精彩內容請見2014年9月號《數位時代》「行動商務這樣做!」,全國7-Eleven、誠品等各大書店熱賣中。尊重智慧財產權,如需轉載請註明資料來源:《數位時代》第244期)