


「大浪退去,就知道誰在裸泳。」中國金融科技領域掀起P2P信貸熱潮,全中國累計誕生3千家P2P信貸公司,總成交金額更突破兆元人民幣。在公車站、地鐵站常會看P2P信貸公司廣告,以「投資總金額前100名用戶每人將獲得iPhone 6一台」等噱頭招攬顧客,甚至砸下重金在央視與《新聞聯播》買廣告。
但因中國金融科技風控與徵信體系尚未健全,遇到今年6月開始的資本寒冬,近千家P2P信貸公司資金斷裂,有倒閉的可能。但就在這波洗牌大浪潮中,卻有一家P2P信貸公司不受資本寒冬影響,逆勢成長,估值飆升成為全球金融科技獨角獸霸主。
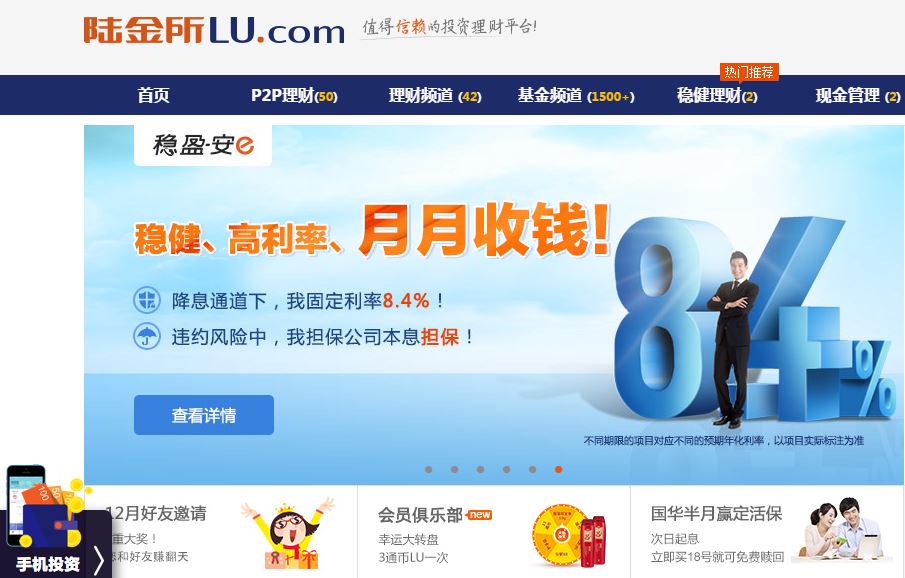
這平台成立不到五年,註冊用戶近1,500萬人,活躍投資人數達204萬人。在第一輪融資中,摩根士丹利等投資者給出高達100億美元的估值。12月初傳出,陸金所已完成第二輪募資,共10億美元,融資後估值達200億美元。預計在2016第二季上市。而台灣人,只要在中國有任何一間銀行的存款帳戶也可以購買。這P2P信貸平台有個很特別的名字:陸金所

圖片來自:陸金所官網截圖。
台灣女婿計葵生締造金融科技獨角獸之首
「有一個說法,說我們原來平安就是養牛、賣牛奶,現在我們希望在很多地方可以做牛奶市場,不一定要自己養牛。」
陸金所董事長計葵生,每次提到陸金所的起源,必定搬出中國平安集團董事長馬明哲的話。在馬明哲的概念下,陸金所有如阿里巴巴集團的淘寶與天貓平台,但在平台上專賣各種金融商品,不過平台的金融商品和傳統金融商品有很大區別。
「如果金融科技做的事情跟傳統的金融一模一樣,其實沒有什麼價值。它一定要跟銀行、證券、信託等做得不一樣,要不然是沒有市場的。」參加2015中國互聯網大會的計葵生如此說。
2011年馬明哲挖角豐富資歷的計葵生擔任陸金所董事長,開啟他金融科技創新之路。陸金所2011年9月在上海陸家嘴成立,為民營金融交易平台,旗下設有為個人客戶的Lufax和公司機構客戶的Lfex兩大金融交易平台,因而得名。是中國最大民營保險公司中國平安集團旗下公司,因此也是中國傳統金融行業成功轉型金融科技業的成功典範之一。
計葵生在金融投資領域擁有超過20年的跨國和本土工作經驗。他是美國人,但對中華文化極感興趣,大學時期曾在台灣當交換學生,中文流利,還娶了台灣老婆,因此長住台灣12年。30歲不到,就接任麥肯錫合夥人與麥肯錫台灣區負責人,2005年台灣爆發「雙卡風暴」以信用卡與現金卡等業務為主的台新銀大虧30多億台幣,台新銀請來計葵生擔任營運長救火。

(台灣女婿計葵生在台灣及中國都成功推動金融創新。照片來源:本刊資料)
「足跡踏遍國內十四家金控的組織改造,台灣金融界把計葵生與麥肯錫畫上等號,就連主管金融政策的金管會,亦邀請計葵生擔任金融整併政策的顧問。」《商業周刊》如此形容。
接受《國際人才交流》採訪的計葵生表示,金融和IT的文化整合到一起讓他很有成就感。陸金所目前有三種人,金融背景、科技背景、以及扮演橋梁的人(把金融背景的人的需求用通俗的方式解釋給科技背景的人),這三種比例大約是5:1:1。
「第三種人要做好協調,讓後者能夠將其完完全全地轉化為金融科技的客戶體驗。淘寶一個產品幾十元、幾千元,丟掉一個問題還不大;金融一個客戶可能會投一千萬、兩千萬,絕對不能出錯。」
憑藉中國平安品牌吸引台灣投資人
陸金所的P2P信貸產品,一種是無抵押的穩盈安e貸,另一種是有抵押的穩盈-安業貸。舉例來說,趙先生成功投資了一筆金額為1萬元,12個月的穩盈安e貸,年化利率為7.84%。趙先生預計每個月會收益869.14元的本金與利息,持續12個月。平台借款人的借款金額在1萬元人民幣到30萬元人民幣間,最低是1萬元人民幣。投資人可以將債權轉讓給他人。
陸金所是一對一配對模式並非期限錯配(也就是一筆投資配對一筆借款,而非把借款拆成多人投資的一對多或多對多模式)。另外,陸金所專門引入了同為平安集團的平安融資擔保公司,進行本金、利息、逾期罰息的全額擔保,也就是說,若借款人逾期還款或不還款,擔保公司將對投資人進行代償;如借款人提前還款,需要付給投資人違約金做補償,所以利息收益不會受太大影響。
20萬筆資料建置風控模型,P2P商品壞帳率僅3%
和一般P2P平台比較起來,陸金所雖然出身名門,但利率比較低。約在4.6%至8.6%之間。不過這樣的利率,比起台灣定存不到1.5%的利率高出許多,也吸引數千名台灣投資人投資。
「陸金所實力是很大,但就是年化利率低啊,太低了,能不能高一點,不用像惠信寶那樣16.47%年化利率那麼高。」、「利率比較低,收益不很吸引人。不過是中國平安旗下的平台,安全性可以。」常有這樣的留言在陸金所網站上。
比較同業宜信、證大e貸、紅嶺創投等採用本息有限擔保(提取交易額部分資金做擔保資金。若借款人違約,平台就把資金給投資者),利率通常從10%以上起跳,陸金所的利率不高,但中國平安集團招牌響亮,讓投資人心安。
陸金所雖然從P2P貸款平台起家,但現在P2P僅占陸金所整體業務的10%左右,保險理財產品、公募基金與固定收益的資產則佔去90%,產品更多元化,9月開始陸金所開始代銷基金,11月開始新增投資型保險產品。就像淘寶一樣,什麼都賣。
據中國平安集團最新財報,陸金所今年前三季總交易量9.2億元人民幣,比起去年同期,成長超過9倍,個人零售端交易量3174億元人民幣,其中P2P交易量299億元。主要商業模式為金融產品「上架費」與客戶買了金融產品後轉帳給他人的「手續費」。
接受《新浪財經》專訪的計葵生表示,無抵押的穩盈-安e貸。2014年的成交總額為90億元人民幣,壞帳率約為5%到6%,有抵押的穩盈-安業貸,2014年發成交總額是50億元人民幣,但壞帳率是0%。因此2014年整個平台壞帳率在3%左右。遠低於中國P2P信貸平台的10-20%壞帳率。
「**三年內,貸款筆數約20萬筆,有很大的數據庫、很多客戶的行為,可以判斷我們原來設計風控模型正確度高不高。**要做一個比較強大的風控模型,按我自己的判斷,至少需要5萬筆貸款才夠,而中國只有兩家公司有這樣的數據量。」計葵生說。
根據統計,中國需要多元信貸管道的消費者有5億之多,而金融創新最難的部分是如何建立透明度,以及正確的資產評分程序,陸金所憑借創新的信用評級技術,的確找到一條可發展的道路。
陸金所小檔案
董事長:計葵生
估值:超過100億美元
成立時間:2011年
陸金所創新TIPS:
- 成功整合傳統金融和IT科技人才
- 擁有最大保險集團的支持,且將服務提升至集團創新策略重要位置。
- 建立20萬筆資料建置風控模型,使得P2P商品壞帳率僅3%
本文出自於:
@@BOOKID:126568@@
延伸閱讀:


