FinTech不只有行動支付,分期付款平台Installments跨境業務明年登台

「台灣現在談的金融科技並不新鮮,從世界的角度來看也是很窄的,只談支付(Payment)也不是什麼高科技。」——星展銀行(DBS)執行董事陳識仁

「行動支付產業的門檻並不高,已經是個紅海市場。支付只是個工具,重點在於要有『交易場景』。」——財經資訊公司董事長趙揚清

圖說明
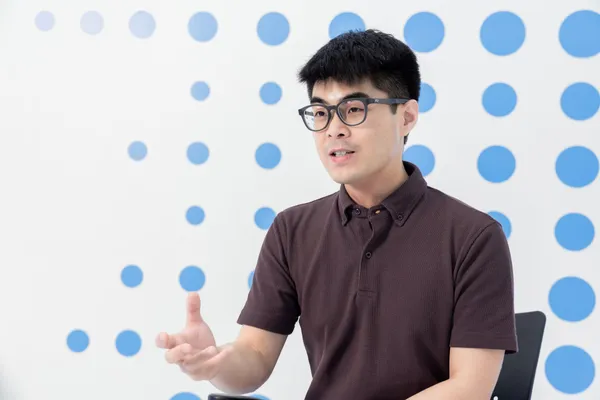
(圖說:Installments創辦人兼執行長陳仁彬。圖片來源:郭涵羚攝影。)

台灣太過於關注「行動」支付了,在FinTech領域其實還有許多尚未拓展的處女地,舉例來說,全球數位支付領域中,有不少團隊致力於「分期付款」的商業模式創新。

這些業者瞄準對金融機構有較強不信任感(mistrust)的千禧世代(Millennials:美國皮尤研究中心將之定義為在1981年到1997年這段期間出生的年輕人),企圖弱化信用卡在分期付款業務中的角色,並且大大簡化繁雜收費方式,讓年輕人免於被循環利息剝削。

例如Paypal共同創辦人與技術長列弗琴(Max Levchin)創辦的美國分期付款貸款團隊Affirm以及台灣C2C分期付款團隊Installments,都敢於衝撞現有體制,尋求金融創新。Installments今年9月宣布募得170萬美元種子投資正積極開拓美國市場。

很可惜的,台灣無法使用Affirm,但Installments與中國信託商業銀行達成初步協議,將來台灣賣家可以透過Installments跨境向美國市場販售商品或服務。

「我們有在台灣申請專利,預計明年下半年下來,如果專利拿到後再跟銀行合作,還可以收取權利金。」陳仁彬表示。

Installments的使用情境是什麼呢?想像一下,小英是一個紐約新銳畫家,畫作價格約1000美元,舊金山的阿倫很喜歡她的畫作,但又拿不出這麼多錢一次付清。在無法分期付款的情況下,阿倫只能乾瞪眼。但當他們兩人註冊Installments並且通過徵信後,小英可以為自己的畫作,量身定造分期付款的期數與利息,然後和阿倫達成協議。阿倫就可以透過Installments分期付款給小英,兩人皆大歡喜。

Installments與Affirm商業模式比較表

團隊名稱 Installments Affirm
創辦人 台灣人。eBay台灣分公司策略長與北美新浪網創始成員陳仁彬 美國人。Paypal共同創辦人與技術長列弗琴(Max Levchin)
成立時間 2013年 2012年
營運地點 美國 美國
主要業務 分期付款支付工具與商城 分期付款貸款平台
如何運作 買家與賣家雙方自行協商分期付款期數與額度,然後透過Installments付費與取款。Installments並不從事貸款業務,僅賺取買賣雙方的手續費用。 買家自行選擇分期付款期數,完成交易後,Affirm先把全部的款項付給賣家,然後再和使用者收款。Affirm本身就是一個貸款平台,賺取分期貸款利息。
獲利模式 向商家與買家收取交易服務費 和使用者收取分期利息費,和商家收取服務費
經營範疇 線上與線下 線上
主要商家 藝術家、牙醫師、心理治療師與法務人員等數十家個人與公司 知名電商Shopify、網路精品商The Real Real與3D列印公司Makerbot等100個以上的公司
和信用卡比較 無循環利息也無提前還款費用 無循環利息也無提前還款費用
最新融資狀況 2015年11月190萬美元種子輪 2015年5月2.75億美元B輪
分期期數 0、1到12期13種 3、6與12期3種
信用評分 FICO FICO與社交與通信等大數據

《數位時代》特別專訪Installments團隊,請他們與我們分享創新之處。

創新一:伸手擁抱無法向銀行申請分期付款的個人:新銳藝術家的交易新工具

Installments讓無法向銀行申請分期付款的個人與商家,也能使用分期付款販售商品,因為銀行常只和大商家合作。因此Installments的服務讓藝術家、牙醫、精神治療師等從業人員有了分期付款販售商品或服務的機會。

圖說明

「我們最近在美國做藝術市場,反應不錯。」陳仁彬說。他指出美國新銳藝術家(Emerging artists)藝術作品一般在幾百到幾千美元,作品不好賣,Installments幫助他們容易賣出作品,把作品轉換成現金流。

「如果美國有十分之一的藝術家用我們的產品賣作品,那也就是說我們有了幾十萬個忠實用戶,那就算初步成功了。在美國申請移民簽證,需要幾千元的費用,這些人也是我們的目標族群。」陳仁彬說。目前單一交易額度約在700美元到3000美元之間。

要把一般民眾從過去由銀行主導的分期制度解放出來,需要花時間教育市場,Installments第一批種子用戶,僅有10幾家,用戶數不多。「美國市場很大,我們要成為一個普遍的大眾工具還有很長的路要走,所以先挑特定族群滲透。」陳仁彬坦言。

創新二:不讓銀行收利息:分期價格買賣雙方自己訂,多出來的錢賣家獨享

傳統信用卡分期機制中,銀行從買家的分期金額裡,抽取每期的利息費(一般美國信用卡的APR約在10%-30%)與手續費,但Installments是由賣家自訂分期付款計畫,價格由買賣雙方自己決定,非常彈性。

「因為賣家有定價權,所以我們的模式可以讓賣家多賺。」陳仁彬說。也就是說Installments付款機制下,分期交易若有多出來的錢,賣家就可獨享。銀行根本不知道買賣雙方有分期付款行為產生,因此銀行無法收取分期的利息,信用卡弱化為一種支付工具而已。

Installments在分期交易過程中,向賣家收取每期款項的0.29%+ 30美分的手續費。依據分期期數(從1期至12期)向買家收取0.99%至6.99%的手續費。在支付端的金流串接的是美商Stripe。

創新三:遲交錢也沒有循環利息

每個人的最高分期額度是固定的,都是250美元/月的額度。若買家延遲還款也不會被罰錢,不需要繳交滯納金(Late Payment Fee),提前還款也沒有罰金(Repayment Fee),也沒有循環利息(Installments不收取,信用卡發卡行仍有循環利息。)。

如果因為買方不付款所產生的呆帳,會依法律途徑解決。在商家保護的部分。「如果是不可抗力因素,我們跟eBay一樣提供保護,每個賣家每個月最高五千美元。」陳仁彬說。

圖說明
(圖說:Installments也開設線上商城。圖片來源:Installments。)

@@ACTIVITYID:503@@
往下滑看下一篇文章
不只給技術,更幫忙找市場!中華電信5G加速器如何助零邁移動拓展低碳移動新商機?

企業減碳的下一步,正開始瞄準員工每天「怎麼移動」。

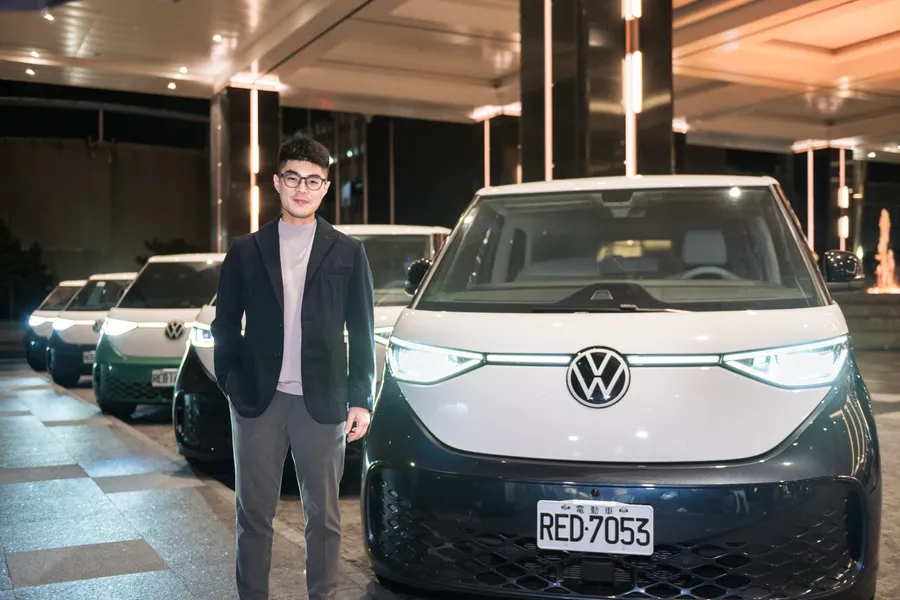
隨著全球淨零浪潮持續推進,企業的減碳計畫已經從辦公室與廠房節能、建置或採購綠電,逐步延伸至供應鏈與員工通勤。瞄準這波「低碳移動」新商機,零邁移動(ZEMO)以自組純電動車隊切入商務接送市場,並借力中華電信的技術、通路與資源,強化服務能力,將既有服務推向更多應用場景,為下一階段的成長找到更多機會。

看見低碳移動商機,零邁用演算法解開電動車隊營運難題

零邁移動創辦人呂學儒認為,電動車是低碳運具,非常適合作為營業用車,但市場上卻鮮少見到由電動車組成的商用車隊,背後的問題不在車輛本身,而是缺少一套適合電動車的車隊管理和營運機制。

畢竟,營業用電動車不像私人用車,可以自行安排用車方式,必須事先做好排程規劃,從客戶需求、接送時間、行駛路線、車輛剩餘電量、充電站位置與充電時間,每一項因素都要考量在內,才能做出最佳安排,確保車隊的營運效率與服務品質。

「所以我們自行研發管理系統,運用演算法與 AI 進行車輛調度與行程規劃,並採取全預約制,減少空車等候時間,」呂學儒說,除了建立精準調度機制,解決電動車商用化的營運難題,零邁移動也進一步思考,如何把「低碳」從車輛本身的特色,轉化為企業看得見、能運用的價值。

因此,零邁移動將每趟行程所使用的電能轉為碳排數據,提供企業作為溫室氣體盤查與永續報告的依據;同時積極提高自身的綠電使用比例,在電動車原有的低碳優勢上,進一步放大企業每一趟用車所能創造的減碳效益。

從連線、車隊管理到溝通,中華電信助零邁強化營運底座

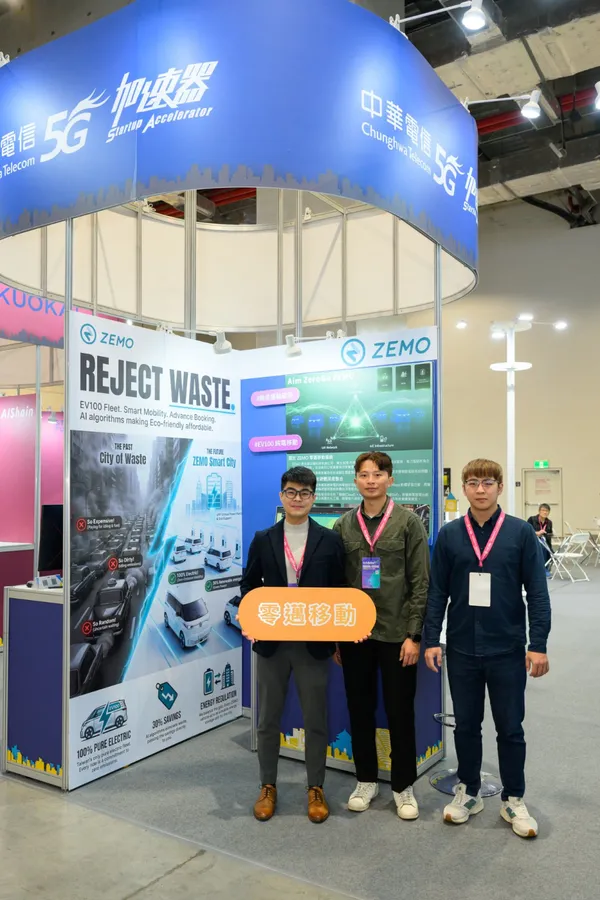
靠著純電車隊與演算法,零邁移動建立起一套企業低碳移動的服務模式,並獲得華碩、微星、宏碁、友達光電、緯創、元太等 30 多家上市櫃企業與機構的青睞。

然而,這只是立足市場第一步,隨著企業客戶與服務趟次持續增加,零邁移動下一階段不只要接觸更多客戶、拓展更多應用場景,更要讓背後的營運能力跟得上市場成長速度,2025年加入中華電信5G加速器,正好為零邁移動補上這塊關鍵拚圖。

雙方的合作,先從強化零邁移動既有服務量能開始,透過中華電信三項解決方案,為團隊日後擴大營運規模打下基礎。

其中,保持車輛的穩定連線,是車隊管理系統的運作基礎。目前零邁移動全車隊與充電站皆採用中華電信物聯網 5G 聯網方案,確保車輛在移動過程中可以穩定回傳地理位置與行車資訊。

零邁移動創辦人呂學儒
零邁移動創辦人呂學儒認為,中華電信不僅連線速度與穩定度高,網路覆蓋範圍也相對完整,能降低車輛在移動過程中遇到訊號死角的機率,這對車隊管理來說尤為重要。
圖/ 數位時代

呂學儒表示,中華電信不僅連線速度快與穩定度高,網路覆蓋範圍也相對完整,能降低車輛在移動過程中遇到訊號死角的機率,「對我們來說,車子能不能隨時保持連線,是非常關鍵的一件事。」他說明,唯有連線不中斷,車輛才能即時回傳訊息,讓後端管理系統隨時掌握最新車況,一旦遇到突發狀況,也能即時因應與調度,避免影響後續行程與乘客服務。

在穩定連線之上,中華電信進一步協助零邁移動提升車隊管理的精細度。透過中華電信車訊平台和車聯網設備,零邁移動不只能即時掌握車輛位置、車況與行車影像,也能蒐集更深層的電動車數據與駕駛行為,並持續回饋至演算法,讓團隊可以做出更好的規劃與管理。

換句話說,這些數據的價值不只在於掌握車輛當下的運行狀態,更能從長期累積的數據中找出最佳使用方式,進一步延長車輛與電池壽命、降低長期營運成本。「這也是為什麼一般營業車跑到 30 萬公里,電池可能就頂不住了,我們可以撐到 50 萬公里的原因之一,」呂學儒分享。

除了強化車隊管理能力,零邁移動也藉由與中華電信的合作進一步優化服務流程,希望降低重複性工作,讓有限的人力發揮更大價值。零邁移動在自家雲端派遣系統上,整合中華電信 TAS 電話語音自動外撥與智慧語音服務,自動發送提醒或通知訊息給乘客,還能理解與判讀乘客需求,並進行初步分類與處理,再將需要真人處理的問題交由客服接手,讓客服人力從「重複撥電話」轉向「處理複雜或棘手的服務需求」。

從 B2B 走向 B2B2C,中華電信助零邁加速打開 C 端新市場

除了從技術端強化零邁移動的服務能力,5G 加速器也從市場端協助團隊接觸更多客戶、拓展新的應用場景。

「最大的改變是,市場對 ZEMO 的認知不一樣了,這讓團隊有機會觸及過去難以合作的企業客戶,推動商業模式從 B2B 走向 B2B2C。」呂學儒分享,過去外界多半將零邁移動定位為企業接送服務,但在 5G 加速器促成下,零邁移動與中華電信福委會合作,提供集團員工自費乘車服務。

這項合作也為購物中心、百貨公司等面向消費市場的企業帶來新的啟發—原來ZEMO也能成為加值服務的一環,為顧客創造差異化的消費體驗。「以往跟他們談合作,對方往往找不到合作切入點,現在完全不同了,」他說。

當服務對象從少數企業客戶走向大量個人使用者,對客服能量、車隊監控與營運穩定度的要求也隨之提高。前述導入的中華電信解決方案,正好補強了這項營運能力,讓團隊更有底氣將服務推向一般大眾,進一步帶動消費端業務快速成長,其中又以品牌官網 D2C的營收表現最為顯著。

呂學儒說明,過去零邁移動的消費端營收,主要來自與第三方業者的合作,顧客比較少直接透過品牌官網下單,加入中華電信 5G 加速器後,推升品牌信任與市場能見度,也讓更多消費者認識零邁移動。反映在營收結構上,透過品牌官網直接銷售給一般大眾的 D2C 營收占比,從2025年的0% 成長到 2026 年的30%。

展望未來,零邁移動希望藉由與 5G 加速器的合作,將應用場景延伸至偏鄉長者共乘、長照接送,或是與自駕車串接,讓「移動」創造更多可能。對零邁而言,5G加速器帶來的不只是技術與客戶,更讓一家具備市場基礎的新創,有機會把既有能力帶進更大的商業市場,找到下一階段的成長機會。

呂學儒透露,加入中華電信 5G 加速後,帶動 C 端業務快速成長,如今來自 C 端的營收已逼近 40
呂學儒透露,加入中華電信 5G 加速後,帶動 C 端業務快速成長,如今來自 C 端的營收已逼近 40%。
圖/ 中華電信

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
台達電全解讀
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓