機器人理財顧問、無人純網銀恐衝擊金融就業機會,金管會:今年不開放

雖然金管會要加速推動數位金融,有意擴大金融業在金融科技領域中扮演的角色,但對於非金融業者要做金融科技的管理,還是採取較保護、保守的態度。即使電子支付相關法規已在2015年五月上路,金管會對於其他金融科技相關業務的態度,仍然是以「不影響金融業」為考量的大前提。

金管會, 曾銘宗
(圖說:金管會主委曾銘宗出席金管會記者會時,表示機器人理財顧問和無人純網銀若開放,將會影響金融業的就業機會。)

機器人理財顧問和純網銀今年仍不開放

舉例來說,2015年末,金管會召開了第二次金融科技諮詢委員會議,並表態將成立專案小組,研議開放網路P2P借貸平台的可行性。對比2015年中,金管會表示網路P2P借貸平台和純網銀(無實體純網路銀行)暫不開放的態度,此時選擇開放的原因,除了因為事實上目前無法可管,有業者向金管會表示想做相關業務,讓金管會決定主動研擬相關法規之外,媒體也報導,金管會主委曾銘宗亦表示開放網路P2P借貸平台「不影響銀行的就業機會」。

同樣的道理,金管會主委曾銘宗也在今天的記者會中表示,機器人理財顧問在今年不會開放,目前也還沒有業者有意引進,更認為機器人理財顧問以及無人純網銀的開放,勢必會衝擊到金融業的就業機會,「造成大量失業的情況」。曾銘宗說,考量一項業務的開放與否,「要以金融業、消費者和投資大眾的層面來看」。

目前網路P2P借貸無法可管

據了解,網路P2P借貸目前並無任何法規可管理,而且因為放款不是銀行的專屬業務,金管會本來就沒有禁止非金融業者做放款。但金管會銀行局局長詹庭禎指出,若參考中國的網路P2P借貸平台目前很多業者倒閉的發展狀況,會希望台灣能在有業者發展網路P2P借貸平台的最初,就能盡快制定適合的法規。

無論是不收受資金、純粹做借貸資訊媒合和信用檢核的平台,或是實際上有收受資金的平台,詹庭禎表示,金管會需要一點時間研究了解,要好好思考。詹庭禎舉例,過去民眾用現金卡借款就曾引發卡債風暴,網路P2P借貸若沒有一個適合的機制,消費者借錢會碰到更大的問題。

曾銘宗也表示,金管會有考慮要修電子支付相關條例,但還會需要一些時間,而且如果要修法或立法,速度勢必會比較慢。「雖然想做,但有些事情不一定要為了快而快。」

目前台灣也已經有類似網路P2P借貸的服務,例如喬美國際和永豐銀行合作的「MMA標會理財網」,或是「iAngel幸福額度」。對於有意在法規制定前先做的業者,曾銘宗明快地表示,「要做就去做」,因為法規沒有限制業者不能先做,但同樣的,沒有法規,也代表服務沒有保障,也沒有市場秩序,衍生出的問題會很大。

延伸閱讀:
[2015回顧] 支付法規上路,業者陸續到位,政府喊出5年內電子支付比例過半

@@ACTIVITYID:503@@

往下滑看下一篇文章
街口攜手酷遊卡,出國上網一站搞定!支付與電信的異業整合怎麼做?

對頻繁跨國移動的旅客與商務人士而言,行前配置海外上網常有多重斷點:需在不同平台下載陌生 App、反覆填寫個資;取得 eSIM QR Code 後,也常因單機無法掃碼、得借他人螢幕操作;甚至常等到班機落地,才驚覺尚未開通。

瞄準出境漫遊商機,街口支付攜手富爾特科技,將旗下漫遊服務酷遊卡整合進 App,主打「一張卡,走遍全球」:使用者無須每趟重複購買、安裝,僅依目的地與流量需求線上加值,即可沿用同一張 eSIM。

隨著出國頻率增加、短天期差旅普及,是支付平台與電信服務商的跨界整合,如何把海外連網需求從一次性消耗品,轉為可長效管理的數位旅遊工具?

打造出國上網全新體驗

「過去消費者購買 eSIM 多屬一次性使用,用完即刪;但隨出國頻次增加、短天期旅遊普及,商務人士更常因反覆安裝、刪除感到不便。我們與街口合作,提供使用者一張長效型出國 eSIM,隨時支援跨國連網需求。」

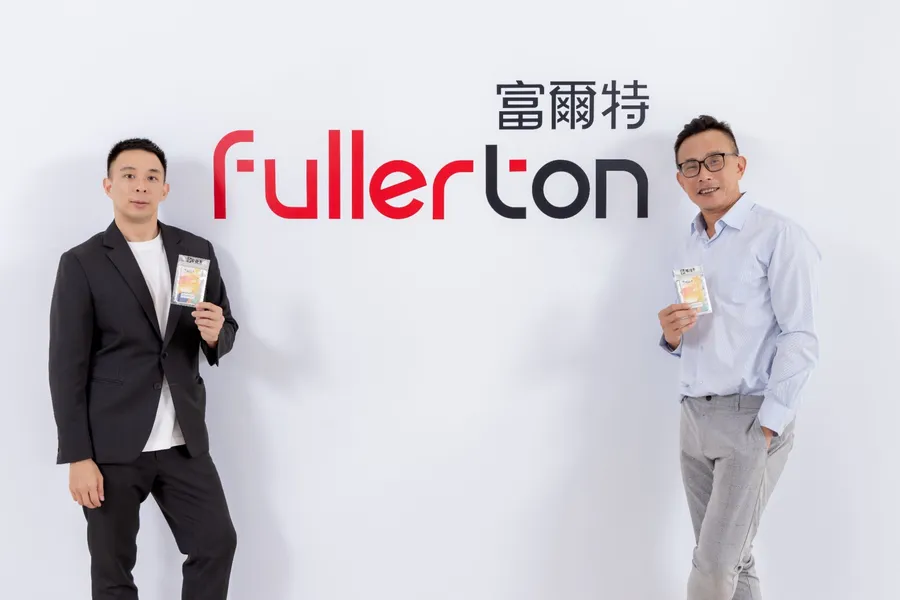
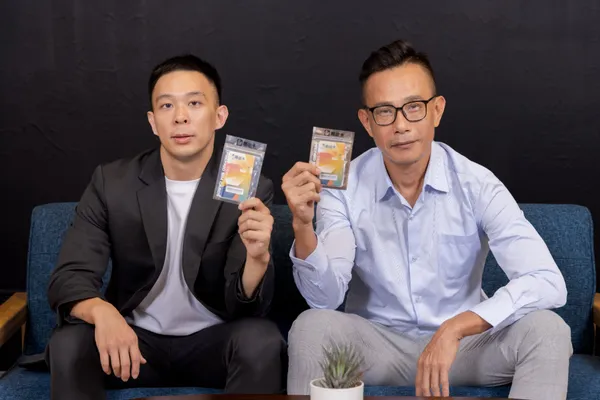
富爾特科技股份有限公司總監毛睿烽指出,使用者取得酷遊卡 eSIM 後,365 天內都能以同一張卡串接不同目的地並直接啟動;即便航班延誤或天候滯留,也能線上即時升級流量,省去重新設定的麻煩。

街口支付副總經理張廷軒則從使用者旅程切入:「以往出國前總要重新尋找方案,現在街口使用者不需額外註冊即可直接啟動。」單一 App 完成購買與開通,也深化了街口作為一站式生活服務平台的完整性。

張廷軒也舉例分享,「針對不熟悉 eSIM 的長輩需要海外網路,在街口 App 就能協助不熟悉 eSIM 的家人完成購買與設定;如果家人在海外臨時流量不足,也能從國內協助加值,省去長輩摸索 App 操作的麻煩。」

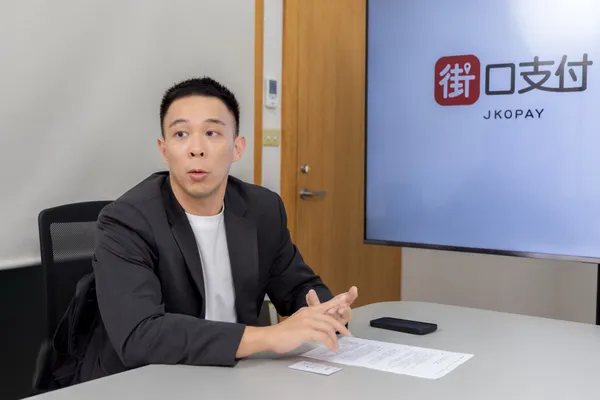
街口支付副總經理暨商務長張廷軒指出,街口酷遊卡 eSIM 服務效期長達 365 天,可跨國串接不同目的地,並支援線上即時升級流量。
圖/ 數位時代

此外,實體網卡需求也不可忽視。根據 BICS 與 YouGov 全球洞察報告,67% 消費者對 eSIM 仍感陌生;毛睿烽也指出,現行手機也有近六成不支援 eSIM。對此,酷遊卡整合 7-ELEVEN 通路推出超快取服務:線上下單後,即可至超商透過 ibon 機台即時領卡,免除物流寄送的等待。

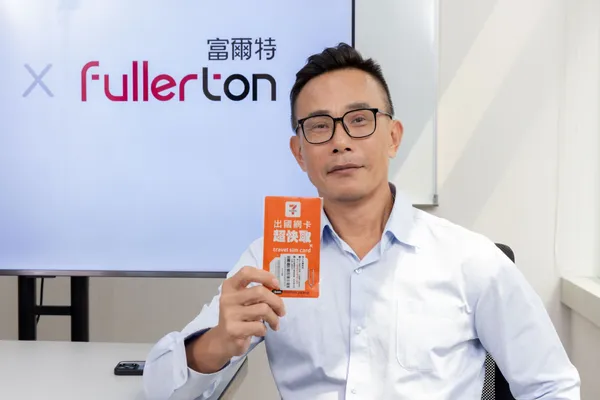
富爾特科技總監毛睿烽表示,酷遊卡整合 7-ELEVEN 通路,消費者線上下單後可至 ibon 機台即
圖/ 數位時代

S2B2C 模式,供應商攜手通路拓商機

酷遊卡作為網路漫遊供應商(S),提供連線、技術與客服;街口支付則是通路端(B),憑藉會員基礎觸及消費者(C),擴大 App 應用場景。供應端無須自建流量入口,通路端也能取得差異化服務——毛睿烽將此稱為「S2B2C」模式。

「eSIM 是旅遊行程中的一個上網元件,如果只靠自有 App 獨立經營,使用頻次不夠高,很難存活。」毛睿烽指出,市場同類品牌眾多,消費者難以建立記憶,因使用場景侷限於出國期間,這也是他鎖定既有大型 App 作為入口的原因。除了長期合作的 Klook,電子支付也成為酷遊卡鎖定的通路入口,也呼應街口拓展海外跨境支付布局。

街口x富爾特-4.jpg
街口支付與富爾特科技採 S2B2C 模式合作,由酷遊卡提供漫遊技術、街口支付觸及會員通路,共同拓展跨境上網服務市場。
圖/ 數位時代

根據交通部觀光署統計,今年一至六月國人出境已突破千萬人次,張廷軒認為,這正是提升 App 開啟頻率與黏著度的機會。「我們其實已經合作一段時間,連動最頻繁的場景就是海外旅遊。」他透露,街口也著手規劃海外旅遊專屬頁面,讓使用者在單一 App 完成更完整的生活服務體驗。

場景延伸,街口布局跨境服務

eSIM 資安問題近期成為市場熱議話題,毛睿烽指出,相較於市場上多屬中小型規模的漫遊業者,富爾特科技也是台灣唯一由上市櫃公司出品的漫遊 SIM 卡品牌,長期經營中華電信預付卡業務,須符合嚴格法規規範;除了供應鏈本身,富爾特也引入非紅資源,提供消費者更多元的選擇。

著眼下一步,毛睿烽表示,酷遊卡將持續布局通路合作:「從產品、商業模式、技術到營運、財務支援,我們都能協助不同國家的通路夥伴,共同提供出國上網服務。」

對他而言,這次與街口的合作,是酷遊卡在台灣市場驗證商業模式的一次練兵;待模式成熟後,將逐步複製至亞洲其他國家的通路體系,並藉此將服務範圍由台灣延伸至周邊亞洲市場,持續以供應商角色,協助更多通路夥伴切入海外連網服務的市場缺口。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓