才把咖啡機拿去抵押的小藍杯即將IPO,瑞幸到底怎麼賺錢?

成立不到兩年,瑞幸咖啡準備要在納斯達克上市了。北京時間4月23日凌晨,瑞幸向美國證券交易委員會(SEC)提交招股說明書,公開募集資金1億美元,證券代碼「LK」。

瘋狂開店、高額補貼,這是外界對瑞幸的主要印象,但燒錢模式能否持續、瑞幸的錢還能燒多久?

這一直是人們對瑞幸爭議的焦點,這也讓它的招股書格外引人關注,畢竟這是該公司首次對外詳細披露經營狀況。不過,招股書中透露的訊息,似乎並不能打消人們的疑慮,反而加深了對其財務狀況的擔憂。

瑞幸會成為星巴克還是下一個ofo?

圍繞在瑞幸身上的有兩大爭議,一是「碰瓷(碰瓷的編按:碰瓷源自中國用語,原意指有人為了勒索醫療費故意製造假車禍,此篇指瑞幸與星巴克資本額上的差距)」星巴克,二是「燒錢」。

星巴克作為連鎖咖啡店的標竿,自然會被當作假想敵,瑞幸也從不諱言要打敗星巴克的野心,與星巴克的「捆綁」成為瑞幸行銷的成功關鍵,瑞幸知名度大開,就是從去年5月一封質疑星巴克壟斷的公開信開始的。

瑞幸
圖/ 愛范兒

然而,有道是「物極必反」,總是針對星巴克的「碰瓷式行銷」也讓瑞幸招致不少消費者反感,而瑞幸的高調又讓人質疑該公司把精力都放在行銷上,實際產品並無過人之處。

網路上對瑞幸咖啡品質的吐槽可說「隨處可見」,反應出瑞幸快速擴張下對門市和產品的疏於管理。

瑞幸
圖/ 只用了不到兩年,瑞幸在中國的門店數已經逼近星巴克

不過近來外界對瑞幸的關注有所轉移,從它能否能打敗星巴克,轉移到它會不會成為下一個ofo。

瑞幸被稱為「網路咖啡」,因為它的崛起靠的正是短期內高額補貼這一典型的行銷手法,作為一家新創公司,瑞幸在補貼上的手筆著實驚人。

去年瑞幸被曝光的一份B輪融資計劃書顯示,2018年前9個月,瑞幸淨虧損超過8.5億,才剛完成B輪融資的瑞幸手中彈藥充足,對外回應稱:「虧損符合我們預期……補貼仍將繼續。」

但有能力燒錢不意味著瑞幸不缺錢,因此瑞幸在資金上的風吹草動都格外引人注意,前不久一則瑞幸抵押咖啡機等不動產擔保人民幣4,500萬元(約新台幣2億元)債務的消息就被視為「缺錢」的信號,畢竟瑞幸之前動輒燒掉一個「小目標」,如今為了區區4500萬就要抵押咖啡機,實在不難讓人起疑心。

儘管官方回應稱是正常的租賃融資,但業界普遍認為此舉是改善現金流,與上市進程有關。

成長速度堪憂,瑞幸靠什麼賺錢?

不過從招股書來看,4500萬人民幣(約新台幣2億元)對瑞幸的財務狀況美化作用十分有限。2018年,瑞幸咖啡淨收入8.4億人民幣(約新台幣36億元),虧損高達16.19億人民幣(約新台幣73億元),幾乎是收入的兩倍,而僅2019年第一季度,虧損已經達到了5.51億人民幣(約新台幣22億元)。

以2019年第一季度為例,該季度咖啡收入約3.61億人民幣(約新台幣13億元),一共賣出3900萬杯,平均每杯只有9元(約新台幣41元)左右,這還是補貼已經縮水的情況下,前幾個季度瑞幸的咖啡可以說是白送。

瑞幸
圖/ 愛范兒

瑞幸的網路打法弊端也很明顯,如果產品本身沒有太大黏性,一旦補貼減少,其用戶增長和成交量都有可能遇到問題,這在招股書上已有所體現。

最近5個季度,瑞幸的獲客成本已大幅降低,從2018年第一季度的人民幣103.5元(約新台幣473元)減少至2019年第一季度的人民幣16.9元(約新台幣78元),但與此同時,其交易客戶數量也出現了明顯的下滑。

此外,瑞幸2019年Q1的4.79億人民幣(約新台幣22億元)的收入較去年同期成長36倍看似不低,但較前期成長僅2.8%,相比前兩個季度90%以上的增速已是大為放緩。

補貼虧錢,不補貼又沒用戶,結合瑞幸CEO錢治亞之前「未來三到五年還會堅持補貼」的說法,要籌集資金維持補貼,上市也就成了必然,因此也有不少觀點認為上市成功與否將決定瑞幸的存亡。

瑞幸將自己定位為「技術驅動的新零售模式」,號稱「為客戶提供高品質、價格合理的和高便利性的咖啡和其他產品」,可問題是,瑞幸說了半天也沒說明白自己要怎麼賺錢。

本文授權轉載自:愛范兒
往下滑看下一篇文章
業績兩年從28億突破百億,諾億保經攜手自由系統強化IT與資安以接住高速成長

企業高速成長,市場最先看見的是業務營收與市場排名的飆漲,但真正決定企業能走多遠的,往往是水面下看不見的IT與營運骨幹。

諾億保經就是一個經典案例。

2024年,諾億保經的全年保費規模約28億元,隔年直接翻被衝破60億,今年,更預計挑戰120億到150億大關,強勢躍居台灣前十大保經公司;業績快速成長的同時,諾億保經的組織配置也很精實:外勤業務團隊約500人,負責核保、行政與稽核的後勤單位卻僅約30人。

值得特別注意的是,隨著營收在短時間內翻倍,受到考驗的不只是業務能力,也包括後台系統、資訊設備、網路、資安,以及法遵與內控能否同步跟上。

諾億保經總經理賴柏翰直言:「客戶資料是諾億保經的核心資產,特別是我們以投資型保單為主力業務,對個人隱私與財務資訊的防護要求極高。」此外,隨著營運規模擴大,金管會對資訊安全與內控稽核的監管標準也隨之提高,必須重塑IT與資安體質以回應高速成長。

評估完自身資源後,諾億保經做了一個重要決定:不從零自建IT團隊,而是採取資訊外包模式,提供企業擴展所需的支援。

諾億保經
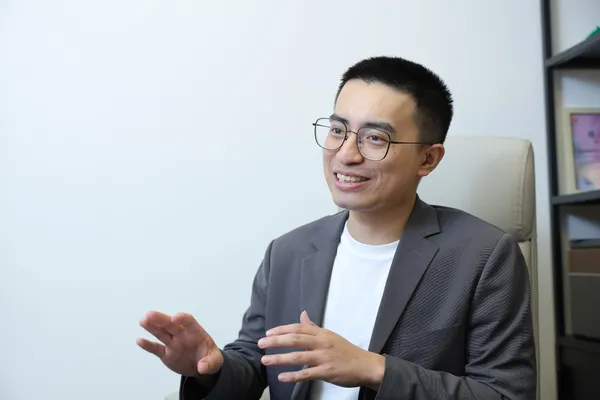
諾億保經總經理 賴柏翰
圖/ 數位時代

諾億保經總監張維倫表示:「我們需要合作夥伴提供完整支援,自由系統不僅具備金融產業經驗與深厚維運實力,還能提供一站式服務,因而雀屏中選。」由自由系統負責台北與台中辦公室的端點設備、儲存架構、網路與資安維運等工作。

診斷重於工具:先清查環境盲點,再談防禦升級

缺乏專職資訊人力的中小企業或快速成長型組織,很常陷入一個迷思:市場上出了什麼新工具、新架構,就急著導入;然而,自由系統的作法是先回歸營運本質:盤點現況。

在雙方正式簽約前,自由系統的顧問團隊便深入檢視諾億保經的既有環境,找到一個最急迫的營運隱患:內勤行政人員與外勤業務人員,竟在辦公室內共用同一套網路網段,這意味著外部裝置一旦連網中毒,極可能直接橫向感染存放敏感保單資料的內部系統,為降低風險,自由系統隨即協助諾億保經進行網段隔離與權限切割,在第一時間化解安全未爆彈。

這套「先釐清現況、確認優先級、消弭落差」的邏輯,也體現在資安合規的推進上。

自由系統服務顧問黃麒翰以ISO 27001認證輔導為例指出:「諾億的認證合規由專職顧問主導,但底層關鍵的端點偵測回應(EDR)、託管偵測回應(MDR)、防火牆規則、特權帳號管理及硬體資產盤點,全由自由系統提供技術支援。我們的目標是替企業建立完整的『環境可視性』(Visibility),讓風險一目了然。」

對諾億保經來說,資訊設備、網路與日常維運雖然是營運不可或缺的基礎,卻不是公司的核心業務,如果自行建立完整IT部門,不僅要負擔人力成本,也必須長期維持涵蓋網路、設備、資安與系統維運的專業能力;相較之下,將這些工作交給自由系統的專業團隊負責,諾億保經可以將時間與精力放在可直接創造營收的核心業務。

「與自由系統合作至今,我們不僅更好強化IT體質、順利補強合規缺口,也為接下來的AI應用打下穩健基礎。」張維倫如是說道。

從防守走向進攻:雲地協同架構,讓AI真正走入第一線

IT與資安基礎逐步穩定後,諾億保經開始將資源放到下一階段:如何利用AI提升業務與營運效率。

在業務端,諾億嘗試透過AI實現「保險情境遊戲化」。

賴柏翰指出,一般客戶很難體會重大疾病帶來的財務衝擊,與其單向說明「萬一罹癌怎麼辦」,不如透過AI模擬動態情境,讓客戶在虛擬人生中面臨關鍵決策;甚至,將台股加權指數、S&P 500走勢融入情境,模擬面臨資金缺口時,抵押借款或贖回投資將對個人資產產生何種實質影響,讓保險規畫轉化為主動的探索體驗。

同樣的邏輯也導入內部培訓與後勤自動化。

過去高度仰賴資深講師與紙本教材的訓練流程,被轉化為AI互動式推演,讓500位業務能在高度擬真的客戶抗拒或理財情境中反覆演練,大幅縮短新人上手週期。至於在行政方面,傳統業務助理得耗費大量時間進行分類、掃描、校對保單文件的繁瑣流程,也交由AI與自動化工具處理,助理僅需做最終核對與歸檔,使30人的後勤編制得以支撐暴增數倍的合規案件。

在AI探索的過程中,自由系統就像是諾億保經的IT團隊、協助評估與提供所需產品服務。

自由系統售前顧問劉威利強調:「金融保險業涉及大量機敏個資,絕不能盲目把所有資料拋上公有雲AI。」因此,自由系統協助諾億精準劃分「地端與雲端邊界」,例如,哪些非機敏資料可藉助雲端模型運算、哪些敏感核保數據必須保留在地端進行私有化推論,並協同評估相應的地端硬體算力與加密機制,讓創新應用不以犧牲資安為代價。

總的來說,從28億飆升至百億規模,諾億保經展現了一家新銳金融服務企業的高敏捷度;而自由系統則證明了託管服務(MSP)已不再只是被動的修電腦與顧網路,更是高速成長企業在架構選擇、資安風控與AI轉型路上,不可或缺的最佳夥伴。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓