純網銀成駭客眼中的肥羊!專家呼籲KYC身分認證多加一道手續

時間回到2016年,當時第一銀行發生ATM盜領案,主嫌安德魯(Peregudovs Andrejs)透過手機就能讓銀行 ATM 吐鈔,魔術般的手法,一時之間讓台灣民眾都驚呆了。

安全機制絕對是金融服務的首要工作,這些機制如同「鎖」一般,越是安全的鎖,便利性肯定比較差、成本又高,但卻可以阻擋非法入侵者。從一銀盜領案的經驗來看,單靠網路就能讓ATM吐鈔。

在進入純網銀時代,更不能輕忽駭客與木馬程式帶來的資安威脅,刑事警察局呼籲,業者在KYC(認識你的客戶)上,必須將「數位資訊」納入驗證資料之一。

2016 年一銀 ATM 盜領案主嫌 Peregudovs Andrejs
2016 年一銀 ATM 盜領案主嫌 Peregudovs Andrejs。

駭客經濟隨著純網銀蓬勃

在金融科技蓬勃發展的同時,駭客經濟也隨之興起。刑事警察局偵九大隊大隊長林建隆,將網路經濟犯罪分成兩大面向。

第一種是「以金融機構、客戶為目標」的犯罪,像是阻斷金融服務(DDoS)、侵入網站竊取資料、網路盜轉帳(SWIFT:竊取客戶帳號密碼)還有ATM盜領;第二種是「利用金融服務作為犯罪工具」,洗錢、詐欺(人頭帳戶、金融支付、OBU匯款等等)。

林建隆分析,網路特點是有隱匿性,加上電商發展多以營利為前提,對會員沒有太嚴格的審核機制,各類金流服務的快速便利性,成為犯罪集團最好的工具,其中信用卡、ATM繳費、超商代收付、貨到付款這四種金流服務,是詐騙集團最喜歡使用的詐騙工具。除了強化自身跟客戶的安全,避免金融服務被利用成為犯罪工具也很重要。

刑事局偵九隊:KYC要納入數位資訊

金融業者跟客戶建立關係的起始點是KYC(Know Your Custoner),KYC的意思是金融業者必須了解客戶的風險承受能力,才能提供合適的商品給客戶。

林建隆觀察,很多網路業者在完成開戶、建立帳號驗證後就結束KYC的工作,但後續有可能會有人頭戶、偽冒身分識別這些問題跑出來,進而產生詐欺跟洗錢的事件。事實上,以一般傳統銀行來說,在開戶的KYC上做的算很嚴謹,幾乎很少發生偽冒身分開戶的問題,但卻也可能發生用利誘或是詐騙的方式去開戶,接著再把銀行帳戶權限給犯罪集團使用的狀況。

CYBER SECURITY
林建隆認為,純網銀雖然沒有面對面的驗證,但卻多了許多像是網址、應用程式資訊、載具資訊等等的「數位資訊」。
圖/ shutterstock

純網銀跟一般銀行最大的不同,是所有KYC的作業都是用數位化完成,雖然方便,但較難確認背後是否為詐騙集團。林建隆認為,在沒有實體銀行開戶驗證的情況下,當駭客掌握客戶載具或數位資產(證件掃描檔、帳單、電子郵件等)時,純網銀業者必須思考這些KYC是不是真的還是KYC。

純網銀雖然沒有面對面的驗證,但卻多了像是網址、應用程式資訊、載具資訊等等的「數位資訊」,雖然這些不是直接的個人資料,也應該作為純網銀時代KYC的驗證資料之一。

進一步來看,若是詐騙發生,KYC可能在特定時間內,有多個帳號使用相同的驗證因子(像是手機號碼、網址、email等等),這些就能視為風險訊號,純網銀業者應該去分析這類因子彼此的關聯性,就能找出詐騙集團犯罪工具網絡,達到有效且連鎖的警告跟管理。

資安沒有絕對安全,要學習與危機共存

接著是最關鍵的交易階段,林建隆認為,可以把每個用戶跟帳戶看成是一個節點(node),節點之間會存在連結(tie),純網銀業者可以透過社會網絡分析,以及AI機器學習與深度學習,把每個節點跟關聯的各項變數轉為數值計算方式,當作社會網絡分析的中心性測度中的「量(weight)」,用視覺化圖形方式,分析犯罪集團群聚以及交易流向,便能偵測出可疑用戶、詐欺金流、洗錢交易,以及不法交易流向。

Cybersecurity
安不安全都是比較出來的,危機的存在,就如同人不可能生活在無菌室中,我們都有可能被感染疾病。
圖/ shutterstock

林建隆分析,「有犯罪動機的人」、「合適的目標」、「缺乏有能力的監察者」是導致犯罪的三大因素。 邁入純網銀時代,對金融機構來說已經越來越難監測有犯罪動機的人,可以做的是強化自身的監察管理能力,讓自己不會成為「合適的目標」。

「資安沒有絕對安全,只有相對安全,」危機的存在,如同人不可能生活在無菌室中,我們都有可能被感染疾病,要學習與危機共存,林建隆認為純網銀業者只有增加犯罪成本跟時間,就能倖免成為目標。
往下滑看下一篇文章
街口攜手酷遊卡,出國上網一站搞定!支付與電信的異業整合怎麼做?

對頻繁跨國移動的旅客與商務人士而言,行前配置海外上網常有多重斷點:需在不同平台下載陌生 App、反覆填寫個資;取得 eSIM QR Code 後,也常因單機無法掃碼、得借他人螢幕操作;甚至常等到班機落地,才驚覺尚未開通。

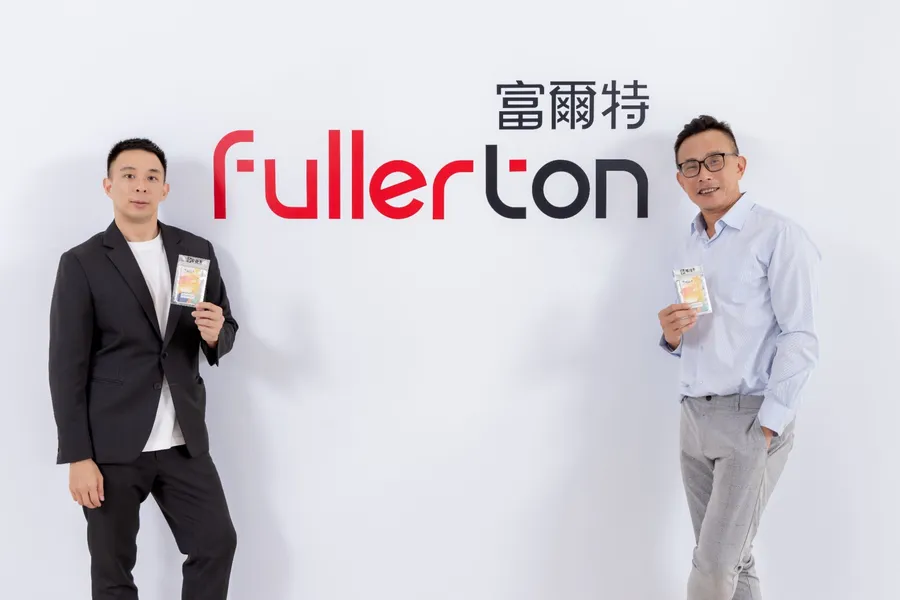
瞄準出境漫遊商機,街口支付攜手富爾特科技,將旗下漫遊服務酷遊卡整合進 App,主打「一張卡,走遍全球」:使用者無須每趟重複購買、安裝,僅依目的地與流量需求線上加值,即可沿用同一張 eSIM。

隨著出國頻率增加、短天期差旅普及,是支付平台與電信服務商的跨界整合,如何把海外連網需求從一次性消耗品,轉為可長效管理的數位旅遊工具?

打造出國上網全新體驗

「過去消費者購買 eSIM 多屬一次性使用,用完即刪;但隨出國頻次增加、短天期旅遊普及,商務人士更常因反覆安裝、刪除感到不便。我們與街口合作,提供使用者一張長效型出國 eSIM,隨時支援跨國連網需求。」

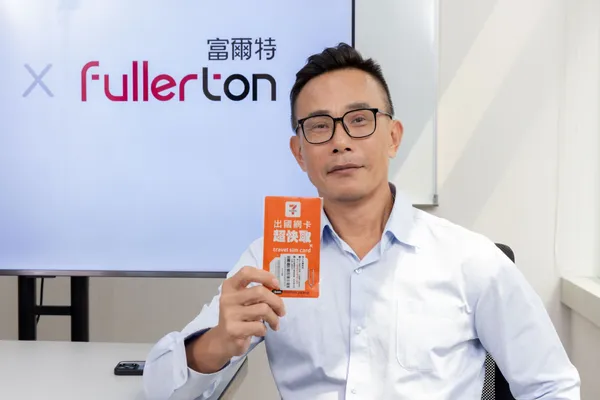
富爾特科技股份有限公司總監毛睿烽指出,使用者取得酷遊卡 eSIM 後,365 天內都能以同一張卡串接不同目的地並直接啟動;即便航班延誤或天候滯留,也能線上即時升級流量,省去重新設定的麻煩。

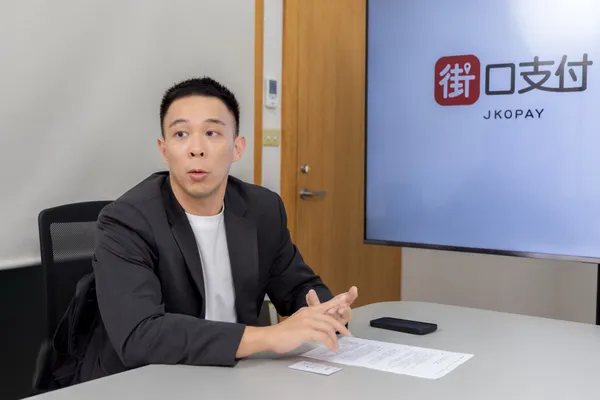
街口支付副總經理張廷軒則從使用者旅程切入:「以往出國前總要重新尋找方案,現在街口使用者不需額外註冊即可直接啟動。」單一 App 完成購買與開通,也深化了街口作為一站式生活服務平台的完整性。

張廷軒也舉例分享,「針對不熟悉 eSIM 的長輩需要海外網路,在街口 App 就能協助不熟悉 eSIM 的家人完成購買與設定;如果家人在海外臨時流量不足,也能從國內協助加值,省去長輩摸索 App 操作的麻煩。」

街口支付副總經理暨商務長張廷軒指出,街口酷遊卡 eSIM 服務效期長達 365 天,可跨國串接不同目的地,並支援線上即時升級流量。
圖/ 數位時代

此外,實體網卡需求也不可忽視。根據 BICS 與 YouGov 全球洞察報告,67% 消費者對 eSIM 仍感陌生;毛睿烽也指出,現行手機也有近六成不支援 eSIM。對此,酷遊卡整合 7-ELEVEN 通路推出超快取服務:線上下單後,即可至超商透過 ibon 機台即時領卡,免除物流寄送的等待。

富爾特科技總監毛睿烽表示,酷遊卡整合 7-ELEVEN 通路,消費者線上下單後可至 ibon 機台即
圖/ 數位時代

S2B2C 模式,供應商攜手通路拓商機

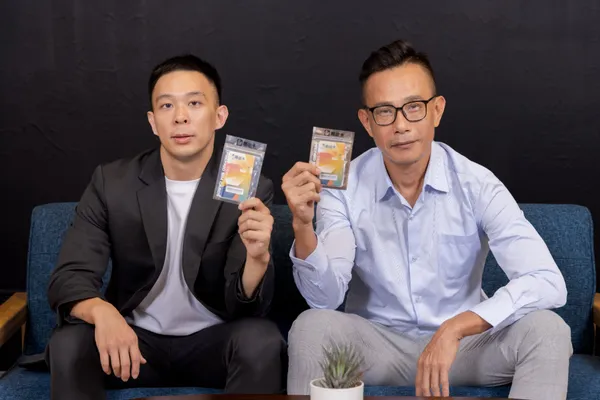
酷遊卡作為網路漫遊供應商(S),提供連線、技術與客服;街口支付則是通路端(B),憑藉會員基礎觸及消費者(C),擴大 App 應用場景。供應端無須自建流量入口,通路端也能取得差異化服務——毛睿烽將此稱為「S2B2C」模式。

「eSIM 是旅遊行程中的一個上網元件,如果只靠自有 App 獨立經營,使用頻次不夠高,很難存活。」毛睿烽指出,市場同類品牌眾多,消費者難以建立記憶,因使用場景侷限於出國期間,這也是他鎖定既有大型 App 作為入口的原因。除了長期合作的 Klook,電子支付也成為酷遊卡鎖定的通路入口,也呼應街口拓展海外跨境支付布局。

街口x富爾特-4.jpg
街口支付與富爾特科技採 S2B2C 模式合作,由酷遊卡提供漫遊技術、街口支付觸及會員通路,共同拓展跨境上網服務市場。
圖/ 數位時代

根據交通部觀光署統計,今年一至六月國人出境已突破千萬人次,張廷軒認為,這正是提升 App 開啟頻率與黏著度的機會。「我們其實已經合作一段時間,連動最頻繁的場景就是海外旅遊。」他透露,街口也著手規劃海外旅遊專屬頁面,讓使用者在單一 App 完成更完整的生活服務體驗。

場景延伸,街口布局跨境服務

eSIM 資安問題近期成為市場熱議話題,毛睿烽指出,相較於市場上多屬中小型規模的漫遊業者,富爾特科技也是台灣唯一由上市櫃公司出品的漫遊 SIM 卡品牌,長期經營中華電信預付卡業務,須符合嚴格法規規範;除了供應鏈本身,富爾特也引入非紅資源,提供消費者更多元的選擇。

著眼下一步,毛睿烽表示,酷遊卡將持續布局通路合作:「從產品、商業模式、技術到營運、財務支援,我們都能協助不同國家的通路夥伴,共同提供出國上網服務。」

對他而言,這次與街口的合作,是酷遊卡在台灣市場驗證商業模式的一次練兵;待模式成熟後,將逐步複製至亞洲其他國家的通路體系,並藉此將服務範圍由台灣延伸至周邊亞洲市場,持續以供應商角色,協助更多通路夥伴切入海外連網服務的市場缺口。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓