

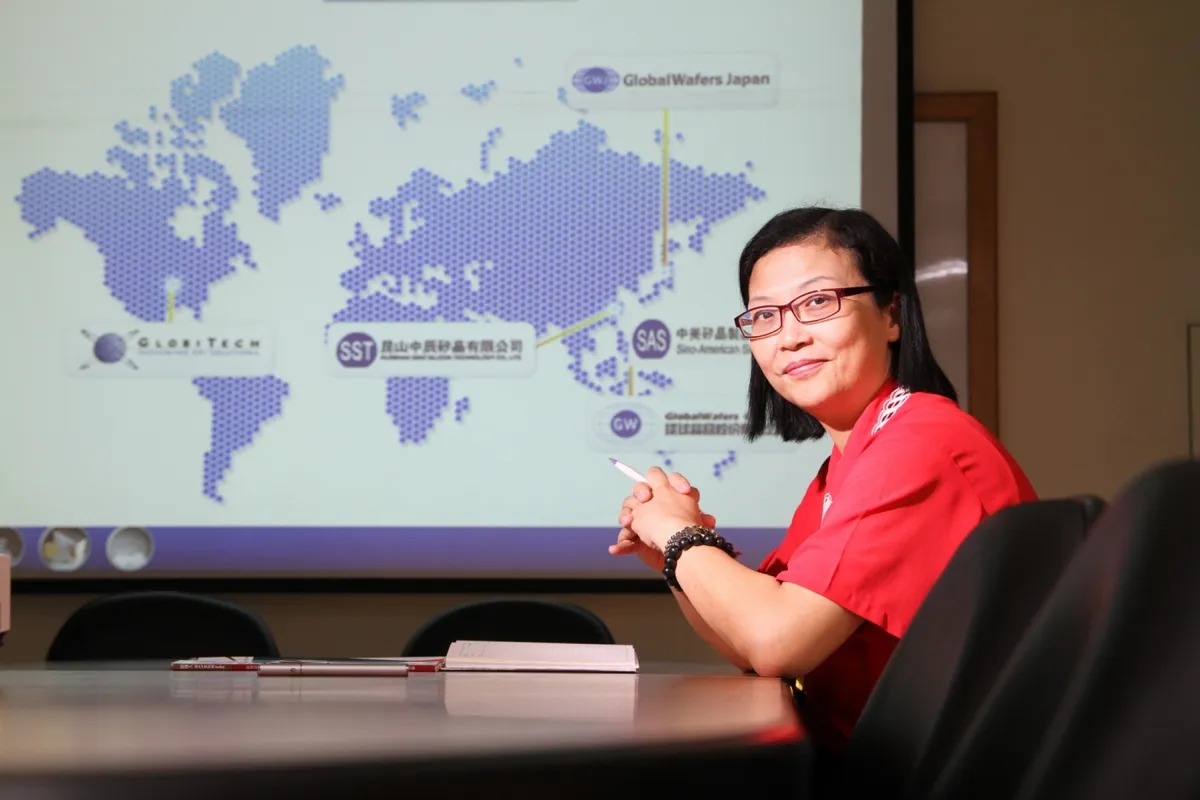
半導體矽晶圓廠環球晶圓昨(30)日宣布將以 45 億美元(約1,280億台幣)收購德國矽晶圓大廠世創電子材料(Siltronic AG),身為全球營收規模第三大的半導體矽晶圓廠的環球晶,這次若成功買下全球第四大的世創電,環球晶將升格「晶圓二哥」,營收規模僅次於日商信越。以下是2018年7月專訪。
「董事長真的每天都凌晨3點58分起床嗎?」採訪尾聲時,問了環球晶圓(後簡稱環球晶)董事長徐秀蘭先前在接受媒體採訪時,很受到關注的作息時間。
「那其實是閒聊的時候提到的,我沒有想強調這件事。但那是我真正的生活型態,不管是過年或休假,都是如此。」日復一日,徐秀蘭算準早上5點從台北開車到新竹,6點半前一定能到公司,在同事還沒來的這段時間,她可以靜下工作,如果其他時間出發,路況就是一個不可控因素。
「討厭不能控制、不能計算的事」,是徐秀蘭的個性,也是她的經營哲學。
環球晶在徐秀蘭帶領之下,憑藉著多次成功的併購與快速轉虧為盈的經營策略,躍居全球第三大矽晶圓製造商。在外界看來,她頻頻以小吃大做併購,作風積極大膽,但她卻說自己生性非常保守,如果把握度沒有很高的事,通常不會做。
「仔細看每個決策,我都是計算過、挑風險小的那個。」每次決定出手前,徐秀蘭早已和內部團隊模擬演練過對策,評估併購對象與自身的互補性,知道它為什麼虧錢、要做哪些調整才能轉虧為盈,「如果看不出它虧錢的原因、也想不清楚怎麼止血,就不能行動。」
就連客戶願意主動出資擴建廠房,徐秀蘭也不是馬上答應。她要看價格是否合理、產品規格要有未來性,最重要的是客戶給的承諾要長,「我們不會擴了廠來找訂單,而是接了訂單再擴廠。」
回顧2008年金融風暴前夕,許多半導體供應商同步擴廠,矽晶圓供過於求,導致價格崩跌。當時環球晶還沒從中美矽晶獨立,「我們不只沒被燙到,還小小受益。」儘管如此,徐秀蘭依舊謹記市場供需起落的教訓,即使環球晶的訂單能見度高已經展望未來3、5年,她還是努力控制讓所有產能擴充都是理性的,避免重蹈覆轍,「身為原料供應者,我們的責任就是不要讓客人缺貨。」
以「互補性」慎選併購對象,低風險買進技術、團隊與市場
Q:為什麼選擇以「併購」做為成長的手段?
A:公司達到成長的手段有兩種,一是找地建廠房(有機成長),二是買公司(併購)。對我們來說,公司要一直成長,才符合股東的期待。然而, 決定要用哪種方式成長時,我通常會評估4個面向:時間、成本、技術與風險。
舉例來說,2012年在併購日本晶圓廠 Covalent Silicon(後簡稱CVS,當時全球第六大矽晶圓廠)時,我事前做了很多評估。首先,CVS是東芝(Toshiba)旗下的公司,它的技術和產品已經被日本多家一級公司認證過。
再來,它擁有200多位訓練超過15年的工程師。在台灣,我就算再多花5倍的時間或金錢,都不一定能建成一個同樣規格的工廠,但是用買的,我就是付了錢、交割後,明天就可以拿到300多個專利,立刻就是日本好多家一級公司的重要供應商。另外,我在跟CVS談的同時,另一組團隊也到處尋找適合擴廠的地點,計算自己建廠的成本為何,雙軌並行的目的就是要確保風險很低。
外面的人可能都覺得我很不保守,因為過去20年來(1998~2018),我們的營收成長120倍,無論市值還是產能,都增加很多。但事實上,如果把握度沒有很高,我們通常不會動作。
從現在這個時間點來看,有機成長會比買公司來得划算,因為現在的公司都太貴了。在不同的時間點上,即使做法是一樣的,答案卻會有所不同。不過,每個做法一定都是審慎評估之後才做出的決定。我的動作很大膽,態度卻很保守。
Q:選擇併購對象時,判斷標準是什麼?
A:我很在乎 「互補性」,就是它擁有我沒有的東西(技術、市場等),而這些東西靠有機成長有一定的難度,我就會考慮購併。
我們2008年併購美國半導體磊晶廠 Globitech,就是因為它擁有我們沒有的磊晶技術(epitaxy;在晶圓片上形成均勻的晶體結構,可以增強晶片的效能);2012年選擇CVS,是因為它擁有我們一直打不進去的日本市場,也有我們需要的8吋、12吋晶圓的技術與產能。
再談2016年的兩次併購,選定丹麥Topsil,則是因為它擁有浮融帶長晶法(Float Zone;以此技術生產的矽晶圓,主要用在高功率電子元件)的技術;挑上全球第四大半導體矽晶圓製造與供應商Sunedison Semiconductor(後簡稱SEMI),更是因為它的市場布局跟我們完全地互補,它有的市場我們幾乎都沒有,我們有的它也沒有。
我們不做不熟的事,所以在挑併購對象時都看同行。如果雙方在市場、技術等各方面都很互補,就可以仔細觀察一陣子。
看的原因不一定是為了併購,有時候是為了做benchmarking(標竿學習,將企業自身表現與業界標竿做比較),觀察別人的營業額、毛利率、價格的成長幅度,看自己哪些地方可以學習改進。
不過,坦白說只有SEMI是我們主動接洽對方,其他幾家都是對方遇到財務困難,來問我們可不可以買下它。
Q:這些外國公司為什麼會主動找環球晶當買主?
A:一方面是信任,另一方面是商譽,因為大家都覺得併進來我們公司滿快就可以獲利,而且我們已經併購那麼多次,每一次都是用原團隊經營的方式,再讓事業成長。
這些紀錄已經受到全世界的認可,所以就算別人想用相對高的價格買下公司,他們也願意相信我們。
像丹麥矽晶圓供應商Topsil,我們在生意上的關係已經維持15年,我還在2001年當過他們的董事長,彼此是很親密的工作夥伴。他們希望能把公司賣給自己熟悉的人,知道對方不會在買下公司的隔天,就把專利拿走、把工廠關閉、把員工裁掉。
我們從來沒這麼做過!因為我們一路以來是從台灣一家小公司慢慢成長,不可能派一個團隊去美國、日本把原本的經營團隊換掉,這不切實際。而且也因為他們虧錢虧了很多年,已經知道哪條路不通。比起我們,他們更懂得避開錯誤,選擇由他們繼續經營,密切地跟總公司保持聯絡,是更有效率的管理方式。
找出問題、想清楚解法,尊重原經營團隊、快速轉虧為盈
Q:在一年內就能讓併購對象轉虧為盈,經營關鍵是什麼?
A:在併購進來的公司當中,Globitech轉虧為盈的時間最長,15個月才開始賺錢,其他都少於12個月。通常在決定要併購之前,內部團隊都會先模擬演練,知道它為什麼虧錢、要做哪些調整才能轉虧為盈。 如果看不出它虧錢的原因、也想不清楚怎麼止血,就不能行動。
準備買美國Globitech的時候,我發現這家公司不管景氣好壞都會「虧錢」,仔細研究才知道,問題出在他們的商業模式是買晶圓來加工成磊晶。景氣好的時候,晶圓貴,獲利差;景氣不好,原料便宜,但是客人的需求也相對少。當它變成環球晶的一部分,無論景氣好壞都有原料可以用;對我們來說,晶圓加工成磊晶的附加價值也更高。
再來,Globitech當時的年營業額大概3,000多萬美元,但光是銀行負債就高達2,950萬美元,賺的錢拿來付利息就沒了,更不用說還本金。我們如果把它買下來,先借錢還掉負債,公司的負擔立刻會減輕很多;對我們來說,這些錢也低於重新建一個磊晶廠的錢。
最後,他們從成立之初就使用最頂級的無塵室設備,但是當時的市場根本不需要用到這麼高端的設備。訂單量不夠、設備折舊率又高,經營成本就被拉高了。等到我們併購它的時候,這些無塵室的要求完全符合市場需求,原本是壓力來源,現在反倒成為珍貴的資產。這幾點分析下來,我想我們應該有機會把它變更好。
在評估是不是要併購一家公司時,我們都會先看它到底虧在哪裡,然後想我們加在一起能發揮什麼綜效,當然不會100%都照我們預想的,但是只要看起來機會不小,我們就會衝了。
Q:截至目前,每次出手購併都有好結果?有比較棘手的地方嗎?
A:因為我們所有併購案的錢都是跟銀行貸款,所以一定要想盡辦法在12個月內止血、5年內把錢還完。
減少虧損、盡快轉虧為盈,大概都會經過這個過程,台灣人很會省吃儉用,我們就把一塊錢當一塊半使用,做了很多簡化的工作,但真正執行的都還是原本的團隊。
像SEMI,原本是那斯達克(Nasdaq)掛牌公司,它必須負擔董監事費用、掛牌律師費等日常營運費用。當它變成台灣公司,這些東西瞬間都不需要了,我們就依照合約,請高層走人。併購最心痛的也就是這個,一定有重覆的功能或人力,我們必須不斷向員工解釋,「不是因為他能力不好,而是因為組織結構改變,不需要那麼高層級的人。」
事後看來, 把真正做事、清楚工作內容的人拉上來,反而會得到更好的成果,因為他們通常比最上層的人更清楚公司為什麼虧錢。 我的經驗是,只要團隊夠好、產品與技術力都夠,基本上這間公司就有機會翻身。
Q:矽晶圓市場的供需從「摔落谷底」到「供不應求」,如何因應產業供需的震盪?
A:1998年我加入中美矽晶,多數時候都是買方市場(buyer’s market,指供給大於需求,對買方有利),訂單能見度有提前6個月就很不錯了。這次能見度增長到3~5年,對我們來說比較健康,但是我也不會奢侈地以為這是常態。
矽晶圓的需求會那麼緊,是因為2008年有許多半導體公司同步擴廠,結果那年發生金融風暴,市場崩跌,導致許多人血本無歸。
在那之後,晶圓供應商的態度轉為保守,沒再大動作擴充產能。攤開這10年的時間軸,原料商沒有擴充產能,下游卻出現許多新應用(如鏡頭晶片、物聯網感測元件等),供給才會青黃不接。
在需求上漲的前期,供應商都會使用「去瓶頸化」,透過在現有廠房中加設備或無塵室提升產能。比起擴廠,這樣的方式相對理性。我們目前總共有16個廠房,2014、2015連兩年,8吋晶圓的產能都擴充15%,廠房數量看起來沒變,但是每一個的產出都增加,這就是「去瓶頸化」的結果。
不隨需求暢旺貿然擴廠,維持供貨穩定是供應商的責任
Q:訂單能見度已經展望未來3、5年,會考慮順勢擴廠嗎?
A:長期來看,我不擔心需求,因為未來萬物聯網,只有我們想像力達不到的地方,不會沒有需求。
不確定的因素是供給量,如果大家又跟10年前一樣做不理智的擴充,或是有新進者加入,就會影響供需平衡。目前我是希望在新產能還沒開出來之前,不要讓供應斷掉。
其實目前訂單的能見度不只到2020年,甚至有客戶積極請我們擴廠。對方知道我是超級保守的人,也知道我們因為在2016年買SEMI花了很多錢,所以他們願意出錢幫我們蓋工廠,相當於事先付貨款。但就算是這樣,我還是很謹慎,我不希望大家講太多,做出來比說出來更重要。我希望條件能符合下述原則,再做大規模的擴廠。
第一,價格要對。如果對方希望我們擴廠,給的價格不合理,我就不需要為了搶營業額而擴廠。因為建廠一定會增加營業額,卻不一定會獲利。
第二,產品規格要是屬於「明天」的規格。比方說,現在大家的產品規格都已經進展到7奈米、10奈米,客戶還想要我們繼續生產40奈米的產品,這對我們來說不划算,因為可能再做一、兩年之後,產品就沒有壽命了。
最後,我希望客戶給的承諾是長的。如果價錢對、產品對,只簽兩年約,我會不安心。
身為供應商的責任就是要服務顧客的需求,但我也希望客戶能給我承諾,不要重蹈10年前的覆轍。如果客戶給我長期的承諾,我們就會為他擴展他想要的東西,所以我們 不會擴了廠來找訂單,而是接了訂單再擴廠。
徐秀蘭的併購心法
自2008年開始,徐秀蘭開始主導環球晶圓的併購案,幾乎每次都在一年內讓被併購公司轉虧為盈,子公司步上軌道。在啟蒙老師中美矽晶董事長盧明光的帶領下,徐秀蘭逐漸摸索出屬於自己的併購心法,從選擇併購標的、模擬對策到落實,每個步驟都有她的有所為與有所不為。
Step1 選擇標的
徐秀蘭平時就勤於閱讀同業公司的季報與財報,觀察是否有環球晶值得學習、改進的地方,併購標的也多半由此而來。選擇併購對象時,她首重的是該公司與環球晶的 市場或技術是否「互補」 ,未來在併購時,才不會發生功能重疊或互搶資源的情況。
Step2 模擬對策
選好併購標的後,還不能妄下決定。徐秀蘭會與經營團隊商討策略,先觀察組織的體質,如果團隊擁有很好的技術與人才,卻一直無法營利,就要找出組織虧損的原因,再進一步思考,如果將對方納入環球晶的一員,如何 互補有無、發揮綜效。
Step3 落實行動
模擬好對策之後,才會與該公司接洽。徐秀蘭傾向用 原團隊、原地經營 ,因為他們已經知道哪條路不能走,只要彼此密切聯繫,簡化組織層級與重工部分,就能增加效率,達到想要的結果。
徐秀蘭的管理講義_ Dos & Don'ts
Dos
- 公司要一直成長,才會符合股東對我們的期待。
- 團隊夠好、產品與技術力都夠,基本上就有機會。
- 產品規格要是屬於「明天」的規格。
Don'ts - 看不出一家公司虧錢的原因、也想不清楚怎麼止血,就不能行動。
- 我不希望大家講太多,做出來比說出來更重要。
- 不會擴廠找訂單,而是接了訂單再擴廠。
徐秀蘭
1961年生,美國伊利諾大學電腦科學碩士。1998年加入中美矽晶,後轉任菱光執行長。2008年應中美矽晶董事長盧明光之邀,重返中美矽晶,2011年接手環球晶圓。2016年併購Sunedison Semiconductor,4個月內轉虧為盈,刷新集團紀錄。
環球晶圓
前身為中美矽晶的半導體事業處,2011年分割獨立為環球晶圓。先後併購了美國Globitech、日本Covalent Silicon、丹麥Topsil及美國Sunedison Semiconductor等公司,一舉躍升為世界第三大矽晶圓製造商。2017年合併營收為新台幣462.13億元,較2016年成長151%,稅後每股盈餘為12.68元。
本篇授權轉載自:經理人



