BNPL擴張迅速違約率大增,報告揭3大隱憂!美國將嚴加監管

疫情大爆發期間,先買後付(BNPL)的方式受到喜愛,業務大增。根據美國消費者金融保護局(CFPB)的報告,接受調查的5間先買後付公司2021年發了1.8億筆貸款,總金額達到240億美元(約7,500億新台幣),相較於2019年增長了10倍。當局擔心融資商品的快速擴張,會危害到消費者,計畫實施適當的監管措施。

BNPL的模式是讓消費者在購買時,以零息的方式分期付款;如果消費者錯過付款時間,則公司會收取滯納金。近期卻因飆漲的通膨、利率的上升和消費者支出的下降,讓這些先買後付的公司面臨壓力。

CFPB 董事丘普拉 (Rohit Chopra)指出,他承諾審查這些科技公司,因為他們擴張到傳統的金融服務領域。過去在美國金融服務和商業活動通常是分開的,但科技公司整合了支付技術和金融服務,這條界線將會逐漸消失。

BNPL擴大應用,背後藏3大隱憂

根據《BNPL, 市場趨勢與消費者影響》報告,BNPL的確對很多產業的支付上有幫助,但模糊的消費者保護條款、用戶的個人隱私、過度消費與違約債務危機,都是BNPL帶給消費者的風險。

過去十年中BNPL只是高度用在服裝、美妝產業的新興金融商品,至今已擴大應用在旅遊、寵物護理、百貨生鮮等多種領域。根據統計,貸款的核撥率從2020年的69%,上升到2021年的73%;平均每個用戶的BNPL金額2021年增加10%至135美元。但同時滯納金的數量也上升,2021年有10.5%的用戶被收取至少一筆罰金。

延伸閱讀:燒錢擴張、違約率又高拖累營收!先買後付公司Klarna Q2大虧176億元

這份報告也點出了BNPL危害消費者的幾個部分:

  1. 消費者保護規範模糊:BNPL產品帶給用戶許多潛在的傷害,其中包含缺乏明確的貸款條款細節、解決爭議的方法以及要求所有的付款都必須使用自動扣款。

  2. 蒐集數據侵犯用戶隱私:和其他科技公司類似,BNPL公司經常蒐集消費者的活動數據,根據蒐集來的資料建構新模型、產品功能的改善與行銷推廣活動。這些動作都會損害消費者的隱私權和自主權。

  3. 過度消費導致用戶債台高築:由於公司不透明的審查機制,讓消費者可能會疊加多筆貸款同時進行,頻繁的使用BNPL讓消費者有過度消費的風險,最終導致違約率大增。

為了解決對於消費者不利的原因,CFPB確定將提出監管指導與規則,確保BNPL遵守類似信用卡的基本保護條款,並限制貸款公司數據收集的行為。

BNPL公司的回應

《BBC》曾在文章中介紹了BNPL的營利模式,公司最大的營收來源是從零售業者端,從每筆透過BNPL的交易中抽取手續費,而非來自消費者的違約滯納金。Klarna、Clearpay和Laybuy解釋,通過提供先買後付的服務,可以促進銷售並有效提高平均客單價。所以只要消費越多,BNPL公司的獲利就越大。

BNPL,先買後付
圖/ 數位時代製作

CFPB的報告中,受調查的五家公司為PayPal、Block、Affirm、Klarna 和澳洲的Zip。根據《路透社》報導,這些公司做出了簡單的回應。Affirm發言人表示,BNPL目的是提供用戶安全、誠信和負責的支付方式來增加消費者的體驗,而不是收取滯納金或隱匿任何費用。並對CFPB的審查報告感到振奮,因為與傳統信貸商品相比,BNPL的確明顯降低消費者的購買成本。

Klarna表示,公司致力透過創新和一定的監理機制維護公司的財務狀況,並保護消費者;Zip則指出,感謝CFPB肯定BNPL帶給消費者的價值,包含容易獲得貸款與較低的使用成本。金融科技協會(FTA)的執行長Penny Lee則認為,這份報告明確指出BNPL是所有高利信貸中有高度競爭性的替代品,並期待後續和監管單位的合作,積極保護消費者。

資料來源:Reuters、CNBC、CFPB、BBC

責任編輯:錢玉紘

關鍵字: #金融支付 #BNPL
往下滑看下一篇文章
OpenAI 重磅講者親臨高雄|掌握前瞻 AI 與產業轉型關鍵趨勢

隨著 AI 工具逐漸普及,真正拉開差距的,已不只是技術或算力的強弱,是企業能否整理資料、重新設計流程,並把 AI 融合既有工作方式,持續轉化為營運價值。

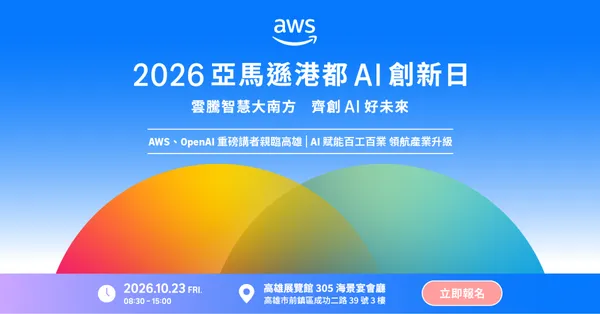
Amazon Web Services(AWS)將於10月23日於高雄舉辦「2026 亞馬遜港都 AI 創新日」邀請 OpenAI 與製造、金融、交通、零售及運動育樂等領域的實務代表,從技術趨勢、資料治理、流程設計與組織轉型等面向,拆解 AI 落地前必須處理的現實問題,協助企業重新檢視自身的導入條件與下一步布局。

企業下一步,不只是再導入一套 AI 工具,而是讓 AI 進入日常營運

模型可以採購,系統可以建置,但資料是否整理到位、流程能否重新設計、組織是否清楚由誰負責,才是決定技術能否持續發揮價值的關鍵。

高雄近年推動數位轉型,同樣面對這項核心課題。亞灣周邊聚集扣件、石化、鋼鐵等傳統產業,場域複雜、既有系統眾多,正因如此,更能檢驗一套 AI 導入方法是否具備複製與擴大的條件。城市發展也從建置算力基礎,進一步走向讓技術真正進入產業與治理現場。

AWS 連續六年深耕高雄,今年以「雲騰智慧大南方 齊創 AI 好未來」為主軸,將討論重心從雲端與算力基礎,推進到應用全面升級,協助城市從「有 AI」走向「AI 有感」。

政府治理是否更即時、產業流程是否真正改變、市民與使用者能否感受到服務提升,才是「AI 有感」的具體檢驗。延續「高雄試點、全臺普及、雲端出海國際」的發展路徑,10月 23 日登場的亞馬遜港都 AI 創新日要談的不只是企業「有沒有 AI」,而是導入之後企業的真實改變。

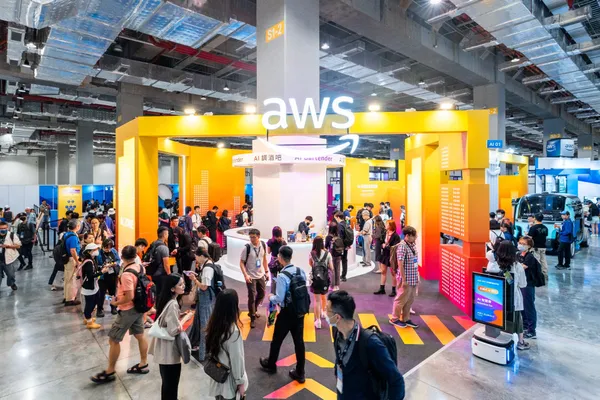
2025 亞馬遜港都 AI 創新日現場,資料照
圖/ AWS

OpenAI 重磅講者親臨高雄,從技術前沿看見企業的關鍵課題

今年活動特別邀請 OpenAI 東南亞暨台灣合作夥伴總監 Mark Jeffrey,以「前瞻 AI 如何助力產業領袖開創新局」為題,分享在 AI 技術快速演進之下,企業應如何重新思考未來布局。

面對 AI 能力邊界持續擴張,哪些應用已具備規模化條件?哪些仍需要更完整的資料、治理與組織準備?這是正在規畫下一階段 AI 投資的企業必須先回答的關鍵課題。

上午議程將從資料、組織與金融三個面向,拆解 AI 落地前必須處理的現實問題。「數據為本,AI 啟航」先回到資料基礎:外部模型跑得再快,若企業自身的欄位定義、存取權限與資料品質尚未整理到位,技術仍難以轉化為可靠判斷。

「打造 AI-Ready 組織的關鍵布局」論壇則聚焦組織當責。AI 專案通常橫跨資訊、營運與管理部門,真正困難的不只是把系統建起來,而是由誰推動流程改造、由誰認列成果,以及當 AI 產出的判斷出現問題時,責任最後應由誰承擔。公部門、製造業與雲端服務業者如何從不同角色處理這些問題,對其他組織同樣具有參考價值。

金融創新論壇將討論 AI、虛擬資產與企業轉型。金融場域對資料安全、合規、風控與可追溯性的高度要求,也提醒企業:效率不能取代治理,AI 更不能成為責任模糊的理由。能否在高監管、高風險環境中建立清楚邊界,將直接影響 AI 應用能不能被長期採用。

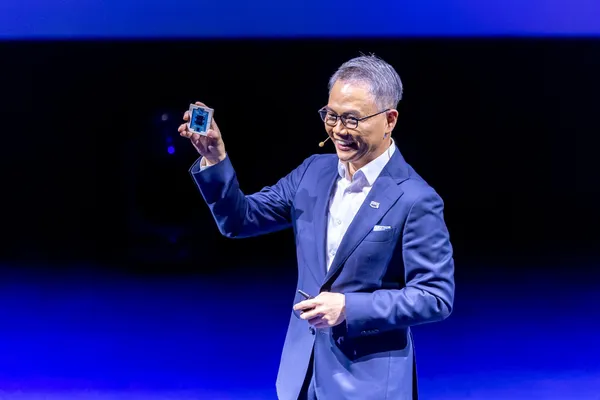
2025 年活動論壇現場,資料照
圖/ AWS

從六種產業場景,看 AI 如何走進真實流程

真正具備參考價值的 AI 案例,不只要說明「做了什麼」,還要回答幾個更實際的問題:解決哪一段流程、使用哪些資料、在哪個節點交給 AI、誰負責最後判斷,又如何確認投入確實產生價值。

下午議程規劃橫跨智慧支付、製造、媒體科技、智慧交通、零售製造與運動育樂六種產業場景。每個場景面對的資料條件、即時要求與風險門檻都不相同。

產業場景 議程規劃與關鍵課題
智慧支付 藍新金流運用 AWS AI 自建智能 KYC 與交易監控;處理身份辨識、交易監控與風險判斷
製造 以語意層串接資料孤島,讓 AI Agent 正確理解分散在不同系統的資料
媒體科技 會說台語的 AI Agent:從醫院櫃台到第一線的落地實戰
零售製造 零售製造轉型;把技術接進實際營運與使用者體驗

這些差異進一步說明,AI 沒有一套可以直接複製到所有產業的標準答案。企業真正需要的,不只是更多案例,而是看見不同產業如何依資料條件、即時要求與風險門檻,把 AI 融入實際營運與使用者體驗。

現場同步打造「產業賦能走廊」,邀集超過 15 組雲端生態系夥伴設置展示攤位,聚焦智慧製造、金融科技與城市治理的真實痛點與解法。無論企業目前卡在技術、資料、治理,還是組織協作,不同問題點,都能找到對應的解方。

10 月 23 日,從智慧製造的產線優化、金融科技的風控升級,到運動產業的會員體驗創新,看 AI 如何從概念走進產業現場,成為百工百業轉型升級的實際動能。

10/23高雄展覽館盛大舉行
圖/ AWS

「2026 亞馬遜港都 AI 創新日」,掌握 AI 賦能百工百業、領航產業升級的實務趨勢
立即報名

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓