
4 個台灣「主要零售業別商品結構」關鍵情報
💡整體零售業商品結構:汽機車佔比下滑,消費轉向食品、通訊產品、家電、保健與寵物用品;電商走向全方位生活量販
💡實體零售通路「零售服務化」:百貨加速轉型為大型餐飲聚落與社交場域;超商成為國民食堂與生活基礎設施**
💡功能性通路「專業深化」:彩妝保養與專業醫療保健成為藥妝店成長雙箭頭;量販掌握家庭核心物資的剛需市場
💡特定通路「新興品類箭頭」:彩妝保養首登超市第二大銷售品類;免稅鐵三角「菸、酒、妝」佔比下滑,服飾/箱包/書籍攀升
「銷售商品結構」是零售通路最核心的 DNA 組成要素。主要銷售品項不僅形塑出零售通路的多元服務特徵與消費者購物場域偏好,同時也構成零售業各次產業別之間最關鍵的營運差異與產業邊界判別基礎。
此外,代表各通路別前 3 大銷售商品類別合計比例的「銷售商品結構集中度(TOP 3 Concentration Ratio, CR3)」數值,反映不同零售業別在商品銷售策略、市場定位與資源配置上的差異。不僅有助於觀察各通路跨年度的調整與成長路徑,亦可作為研判代表性業者策略布局與產業競合關係演變的重要觀測指標。
未來流通研究所將定期彙整台灣「主要零售業別商品結構」年度數據,以「基因圖譜」方式呈現各業別核心銷售商品組成。調查範疇涵蓋整體零售業、綜合商品零售業、百貨公司業、超級市場業、便利商店業、量販賣場業、免稅商店業、美妝藥局業與電子商務業等,並進一步結合 TOP 3 商品集中度指標(CR3)進行分析,以掌握各零售通路別當年度銷售趨勢的關鍵變化。
零售業商品結構:汽機車佔比下滑
整體零售業
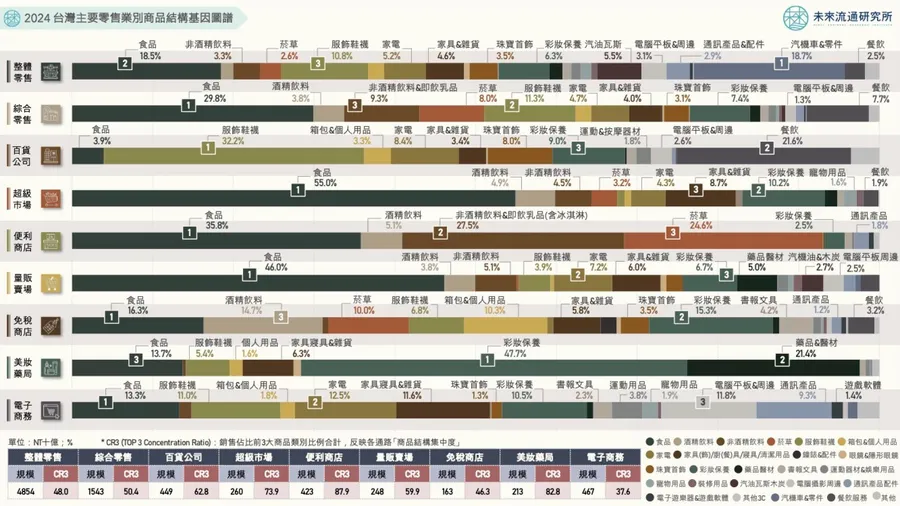
本次調查顯示,台灣零售業 TOP 3 銷售品類依序為汽機車與零配件(18.7%)、食品(18.5%)、服飾鞋襪(10.8%)。整體結構雖呈現高度的長期穩定性,但消費重心仍隨民眾生活型態轉變而微幅移轉,展現出民生剛需增強、耐久財與能源支出回落的走勢特徵。
主要品類中,增長幅度最高的食品類銷售佔比年增 0.4 個百分點;以智慧型手機與穿戴裝置為主的通訊產品,受惠於新機週期與 5G 換機潮等因素,佔比年增 0.3 個百分點,為增幅第二高的品類。家電(含美容家電與按摩電器)、藥品與醫療用品、珠寶首飾、寵物與水族用品、餐飲服務、非酒精飲料與即飲乳品(含冰淇淋)、家具/寢具/家庭雜貨等品類,銷售佔比均攀升 0.1 個百分點。
相較之下,銷售佔比縮減幅度較顯著的商品類別為汽柴油與瓦斯(-0.5ppt)、電腦平板與周邊設備(-0.4ppt)、汽機車與零配件(-0.3ppt)。推估主要受到關稅及貨物稅減免政策不確定性、車市短期庫存調整,以及疫情後消費性電子市場景氣回落等因素影響。
電子商務
電商產業為本次調查中商品集中度最低的零售通路型態,CR3 年減 2.1 個百分點至 37.6%,顯示電商通路已自過往高度仰賴特定商品類別的銷售結構,轉向更加生活化與多元化的「全方位生活量販」。
主要品類中, 食品(含沖泡乳粉、保健食品、營養品、酵素等)佔比年增 1.3 個百分點至 13.3%,連續兩年成為電商通路中成長力道最強勁的民生品類。 本次調查更一舉超越電腦平板設備與家電等傳統電商火車頭,首度躍居銷售佔比最高的單一品類。
其他成長力道較顯著的商品類別包括通訊產品(+1.7ppt)、食品(+1.3ppt)、家具/寢具/家庭雜貨(+1.2ppt)、珠寶首飾(+0.4ppt)、寵物與水族用品(+0.3ppt)、非酒精飲料(+0.2ppt)、運動器材與休閒娛樂用品(+0.2ppt)、彩妝保養(+0.1ppt)。
實體通路「服務化」:百貨加速轉型為大型餐飲聚落
百貨公司
百貨業商品銷售結構展現明確的「雙核心」特徵:服飾鞋襪與餐飲服務分別以 32.2%、21.6% 的佔比居第 1、2 位,其他項目銷售佔比均未達雙位數。
值得注意的是,餐飲服務於本次調查中佔比首度突破 20%,年增 1.7 個百分點,為成長幅度最顯著的品類。顯示消費者造訪百貨的目的已由單純購物,轉變為購物、用餐、休憩的複合行程,推動業者主動縮減零售櫃位、擴大餐飲招商,積極引進獨家且具話題性的餐廳,使餐飲樓層成為百貨策略性核心區域。此外,家具/寢具/家庭雜貨與箱包與個人用品的銷售佔比亦分別攀升 0.6、0.4 個百分點。
便利商店
超商業銷售商品結構持續展現高度集中於「高頻日常性消費」的特徵:以食品、非酒精飲料與菸草等即時性、補貨性需求品類為主要營收來源,CR3 攀升 0.5 個百分點至 87.9%。其中食品以 35.8% 蟬聯首位,在高基期上仍攀升 1.6 個百分點,為增幅最高的商品類別。
這顯示鮮食、熟食、烘焙與飲食關聯服務的擴張策略,是便利商店的核心競爭力。業者透過強化聯名鮮食、自有品牌、熟食商品銷售等作法,建立差異化護城河並提高客單價;鮮食配送與保鮮效率、新品研發能量與供應鏈效率,也已成為超商戰場中的重要競爭壁壘。
功能性通路走向「專業深化」:彩妝、保健成藥妝店成長雙箭頭
美妝藥局
美妝藥局的銷售結構再度展現「彩妝保養」與「專業醫療保健品」雙核心、穩定推動的特徵,兩者合計佔比年增 2.0 個百分點至 69.1%。長期位居首位的彩妝保養在高基期上維持穩定擴張,年增 0.1 個百分點至 47.7%;業者在美妝品類的布局,也呈現由大眾美妝轉向醫美與專業保養的功能性深化策略。
位居第二的藥品與醫療用品佔比回升 1.9 個百分點至 21.4%,為攀升幅度最顯著的項目。這顯示在人口老化加速與自我照護意識抬頭等因素帶動下,品類銷售成長動能已自短期防疫物資,切換為保健食品、處方箋調劑與慢性病照護等長期健康剛需。此外,個人用品(+1.0ppt)、眼鏡/隱形眼鏡(+0.5ppt)、服飾鞋襪(+0.2ppt)、非酒精飲料(+0.2ppt)等品類銷售佔比均攀升,反映美妝藥局通路正逐步吸納生活便利型商品並拓展客單價的營運策略。
量販賣場
量販賣場的銷售結構展現高度集中於家庭核心物資的特徵,TOP 5 銷售項目均為滿足家庭日常運作的品類,合計佔比達 71.0%。顯示量販賣場憑藉其在大坪數陳列、低單位成本採購與倉儲物流整合上的優勢,確立其作為「家庭一站式購足、週期性囤貨」的首選通路地位。
其中食品的銷售佔比回升 0.5 個百分點至 46.0%,為所有商品項目中增幅最顯著的類別。家電雖面臨線上通路競爭,銷售佔比年減 0.2 個百分點,但仍以 7.2% 穩居第二大銷售品類;顯示量販賣場所提供的大型家電體驗展示、現場比價與實體售後服務,仍具一定程度的競爭優勢。
此外,住宅裝修材料與用品(+0.3ppt)、運動器材與休閒娛樂用品(+0.3ppt)、酒精飲料(+0.2ppt)之銷售佔比亦呈現較大幅度的攀升。
特定通路:彩妝保養首登超市第二大銷售品類
超級市場
超級市場的商品銷售結構仍以食品為核心,雖下滑 0.7 個百分點,但 55.0% 的佔比仍為本次所有調查通路中單一銷售佔比最高的類別。
值得注意的是,彩妝保養與個人清潔品類於本次調查中佔比年增 1.7 個百分點至 10.2%,超越非酒精飲料與家具/寢具/家庭雜貨,不僅為所有品項中佔比增幅最顯著的成長箭頭,亦首度躍升為第二大銷售項目。
惟相較於百貨或藥妝通路,超市熱銷的美妝個護商品偏向具高度生活必需品(FMCG)屬性的基礎照護類別,例如洗面乳、化妝水、開架面膜、身體乳、染髮劑、洗髮精、沐浴乳等個人清潔與具較高購買頻率的基礎保養品。
免稅商店
免稅商店的商品銷售結構雖仍以傳統、具較高價差(稅負差異)或伴手禮性質的商品為主,但各類型商品的銷售佔比相較過往仍展現一定程度的差異。
本次調查顯示,免稅商店 TOP 5 銷售品類依序為食品(16.3%)、彩妝保養(15.3%)、酒飲(14.7%)、箱包與個人用品(10.3%)、菸草(10.0%),合計佔比達 66.6%。
值得注意的是,服飾鞋襪與配件(+2.3ppt)、箱包與個人用品(+1.5ppt)、書報雜誌與文具(+1.4ppt)、家具/寢具/家庭雜貨(+0.9ppt)、藥品與醫療用品(+0.6ppt)、眼鏡與隱形眼鏡(+0.4ppt)、通訊產品配件(+0.3ppt)等非典型免稅主力品類的銷售佔比全面成長,反映近年旅客消費偏好自傳統「菸、酒、美妝」擴展至更具紀念性、實用性與價格優勢的生活消費商品,帶動免稅商店由過往「單一價格優勢導向的銷售通路」,逐步朝向「旅行選物通路」的角色發展。
本文授權轉載自:未來流通研究所
責任編輯:李先泰