結帳時打開手機,再看櫃檯支援哪一款支付App,是不少人的日常消費情境。LINE Pay、街口、Apple Pay、TWQR看起來都能付款,實際上背後卻是不同的支付系統,能使用的場景也不完全相同。
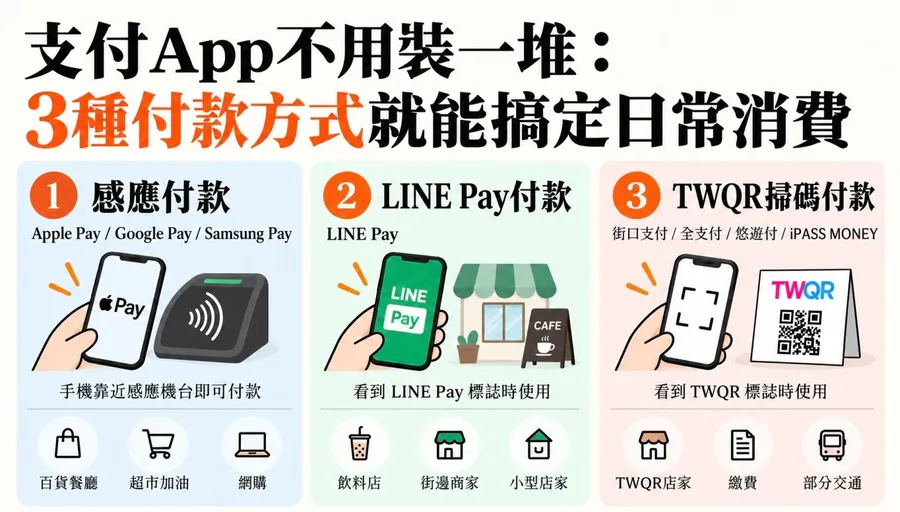
不過,日常消費其實不需要把所有支付App都裝進手機。若把台灣常見的行動支付整理成信用卡手機錢包、LINE Pay,以及支援TWQR的支付App三組,大多數消費場景就已經能涵蓋。
本文就從這三類開始,說清楚它們各自適合什麼情境、彼此有什麼差異,以及街口、全支付、悠遊付與iPASS MONEY等電子支付App到底該怎麼選。
文章目錄
(一)手機信用卡怎麼刷?Apple Pay、Google Pay、Samsung Pay使用方式
(二)LINE Pay適合什麼場景?跟TWQR差在哪?
(三)TWQR怎麼用?街口、全支付、悠遊付、iPASS MONEY怎麼選?
(一)手機信用卡怎麼刷?Apple Pay、Google Pay、Samsung Pay使用方式
第一個類別是「手機錢包+信用卡」,主要用在百貨、餐廳、連鎖超市、加油站與網購等原本就支援信用卡的場景。將信用卡或簽帳金融卡加入Apple Pay、Google Pay或Samsung Pay,就能以手機取代實體卡感應付款;支援的網站或App也可直接用手機錢包結帳。
能否綁卡則取決於發卡銀行與卡別。目前Visa與Mastercard支援最普遍,JCB則依銀行、卡種及手機錢包而異,綁定前可先確認銀行公布的支援清單。
信用卡手機錢包也逐漸延伸到大眾運輸。2026年7月1日起,北捷全線閘門開放國內外信用卡、簽帳金融卡,以及綁定信用卡的手機錢包感應進出站。iPhone使用者若將卡片設為「快速交通卡」,不需解鎖手機即可直接感應過閘。
不過,信用卡進站仍不等同悠遊卡或一卡通。目前不累計北捷常客優惠,也沒有捷運與公車雙向轉乘折扣;TPASS定期票、敬老卡與愛心卡等優惠同樣不適用,每趟皆以單程票計價。
這類工具最適合原本就習慣刷信用卡的人,重點只是把實體卡搬進手機。使用前主要確認兩件事:卡片能否綁定,以及回饋是否符合自己的消費習慣。
(二)LINE Pay適合什麼場景?跟TWQR差在哪?
相較於第一類的信用卡手機錢包,LINE Pay與接下來要介紹的TWQR,主要補足信用卡機台沒有覆蓋的消費場景,例如小型餐飲、飲料店、獨立店家與市場攤位。相較於架設信用卡收單設備,店家導入QR Code收款的成本與門檻較低,因此掃碼支付在這類通路尤其常見。
在眾多掃碼支付服務中,LINE Pay的優勢在於使用者與店家規模都相當大。依LINE Pay公布的2026年上半年營運成果,截至2026年6月底,全台用戶數已超過1,370萬人,綁卡數超過2,180萬張。
這樣的覆蓋率,一方面來自LINE本身已有龐大的使用者基礎,消費者通常不必為了付款另外下載陌生App;另一方面,LINE Pay長期拓展餐飲、零售與小型特約商店,也讓它在街邊消費場景中具有一定普及度。
需要注意的是,LINE Pay與LINE Pay Money也不宜視為兩個完全獨立、平行的App,而是同一個LINE Pay服務入口下的不同功能。LINE Pay可綁定信用卡或簽帳金融卡,在合作商店付款;2025年12月3日上線的LINE Pay Money,則是LINE Pay提供的電子支付帳戶。完成身分與金融驗證後,可使用儲值、提領、轉帳、生活繳費與乘車碼等功能。
不過,LINE Pay Money目前尚未支援TWQR商家購物付款,實際結帳時,可直接看櫃檯上的支付標誌判斷:看到LINE Pay標誌,可使用LINE Pay綁定的信用卡或簽帳金融卡付款;若只有TWQR標誌,則需改用支援TWQR的支付App。
(三)TWQR怎麼用?街口、全支付、悠遊付、iPASS MONEY怎麼選?
TWQR是第三個類別的核心,也是這套組合能把支付App控制在三個左右的關鍵。
TWQR全名為Taiwan QR Code,是財金公司推動的跨機構共用QR Code規格,本身不是獨立支付App。它把銀行與電子支付機構串接起來,讓支援TWQR的App可以掃描同一套QR Code付款。
對消費者而言,只要保留一款支援TWQR的App,就能應付多數貼有TWQR標誌的店家,不必再為不同商家另外下載支付工具。
常見支付服務與TWQR支援情況
TWQR串聯台灣Pay體系及多家電子支付機構,常見可使用的服務包括台灣Pay、街口支付、全支付、悠遊付、iPASS MONEY、全盈+PAY、icash Pay與歐付寶。
| 支付服務 | App可用的付款方式 |
|---|---|
| 台灣Pay(各銀行網銀App) | 存款帳戶、金融卡或信用卡,依往來銀行開放範圍 |
| 街口支付 | 街口帳戶餘額、連結銀行帳戶、信用卡 |
| 全支付(全聯) | 帳戶餘額、連結銀行帳戶、信用卡 |
| 悠遊付(悠遊卡公司) | 帳戶餘額、連結銀行帳戶、信用卡 |
| iPASS MONEY(一卡通) | 帳戶餘額、連結銀行帳戶、信用卡 |
| 全盈+PAY(全家) | 帳戶餘額、連結銀行帳戶、信用卡 |
| icash Pay(愛金卡) | 帳戶餘額、連結銀行帳戶、信用卡 |
| 歐付寶 | 帳戶餘額、連結銀行帳戶、信用卡 |
| 橘子支付 | 掃TWQR僅限帳戶餘額付款 |
| ezPay簡單付 | 帳戶餘額、連結銀行帳戶、信用卡 |
TWQR的應用範圍涵蓋掃描帳單繳費、商家掃碼付款、跨機構轉帳,以及乘車碼支付車資。乘車碼已於2025年3月上線,可在貼有TWQR標誌的指定捷運、輕軌、公車、客運或渡輪使用。
隨著TWQR拉近各家App在掃碼付款場景上的差距,選擇時更值得比較的,反而是回饋型態、生活繳費深度,以及交通票證整合。依金管會月報,2026年5月使用者人數仍由街口、一卡通、全支付居前三,各逾720萬人,加上悠遊付後,這4款也是一般使用者最常拿來比較的選項。以下為4款支付App各自的適用情境:
街口支付適合生活繳費需求較多的使用者。它的使用場景涵蓋街邊小吃、叫車與外送,繳費項目包含水電、稅款與學費,自2024年起串聯日本PayPay,成為赴日旅遊的掃碼選項之一。缺點在於回饋多以街口幣發放,需留意折抵上限與期限。
全支付適合全聯的重度消費者。集團通路的回饋加碼是它最明確的優勢,2026年1月3日起也把場景延伸到雙北捷運與公車的乘車碼,以全支付帳戶扣款,可用連結銀行帳戶線上儲值或在全聯門市現金儲值。
悠遊付適合生活圈位於雙北、且交通仰賴悠遊卡的使用者。它與悠遊卡體系整合,對已習慣悠遊卡的人而言轉換成本最低。
iPASS MONEY適合交通使用頻繁、且有跨系統移動需求的使用者。與LINE Pay分家後,一卡通全面推廣iPASS MONEY獨立App,主打一卡通綠點回饋、TWQR跨品牌掃碼與交通整合。它的優勢在於交通支援範圍廣,綠點也可用於交通折抵。
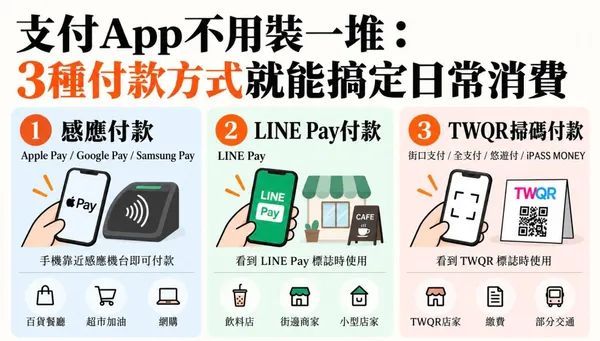
整體來看,台灣的行動支付其實不需要每一款都下載。信用卡手機錢包負責原本就能刷卡的消費場景,LINE Pay補足大量掃碼店家,支援TWQR的支付App則進一步涵蓋不同銀行與電子支付業者的共用QR Code。三個類別各保留一款工具,已經能應付大多數日常消費需求。
當然,行動支付仍無法完全取代現金,部分傳統市場、小型店家或特殊消費場景仍可能只接受現金。較務實的做法,是把常用支付工具控制在幾款之內,再準備少量現金備用。與其為了每一檔限時優惠不斷下載新的App,不如先建立一套穩定、自己真正會使用的付款組合,結帳時也能少一點「到底該開哪一個」的猶豫。
延伸閱讀:遊日PayPay攻略|台灣6大電子支付「免換匯、海外手續費」:優惠、使用教學一次整理
買ETF前先搞懂:溢價、收益平準金、除權息⋯這9組關鍵字怎麼影響你的報酬?