2026年10月,a16z發表第7版Top 100生成式AI應用榜單,這次最大改變,是首度在流量之外加入YipitData的美國消費者真實消費數據。
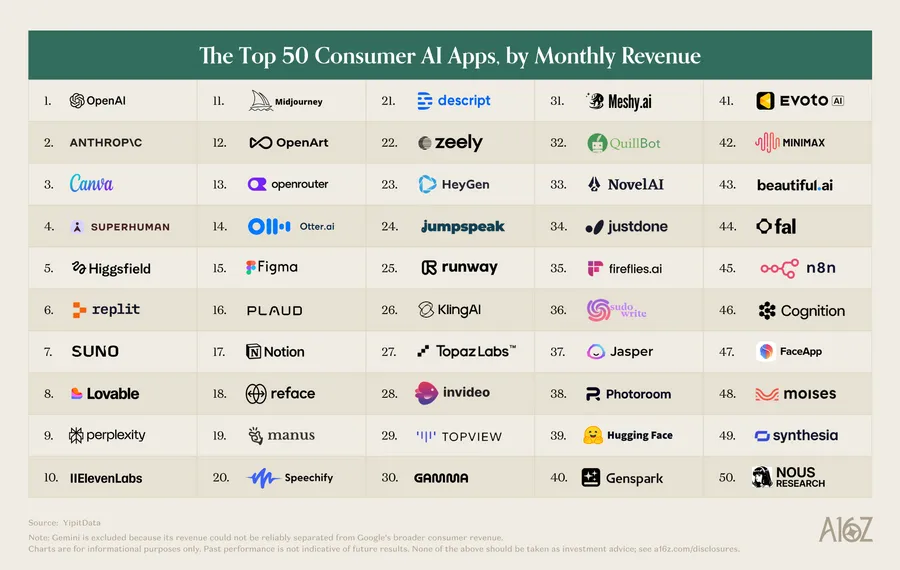
過去六版,榜單只看流量。而這次新增第三張榜單:以YipitData追蹤的美國消費者信用卡與金融帳戶實際支出,排出「最會賺錢的AI應用Top 50」。流量和金錢第一次被放在同一張桌上比較,結果很殘酷:用的人很多,付錢的人很少。
截至2026年8月,電子收據樣本中4.5%的合資格消費者持有ChatGPT、Gemini或Claude至少一項有效個人付費訂閱;信用卡支出數據則顯示,前1%的狂熱用戶月均砸下903美元(約新台幣2.9萬元),是中位數付費用戶(25美元,約795元)的36倍。
洞察一:ChatGPT造訪量仍海放全場
流量上,ChatGPT依然是無可撼動的第一:8月網頁造訪量約為Gemini的2倍、Claude的6倍;手機版月活躍用戶數領先Gemini 2.5倍、海放Claude 14倍。付費用戶數同樣是3倍於Claude或Gemini。
本版值得注意的是Claude的排名變化:2023年9月首版榜單Claude根本沒進榜,如今網頁流量已排第三,超越DeepSeek與Perplexity;美國付費訂戶數方面,Claude在2026年稍早一度超越Gemini,8月時兩者並駕齊驅,即使Google把舊方案用戶整批遷移到AI方案也一樣。
Anthropic的變現策略也最激進:它是三巨頭中唯一表態不在Claude放廣告的,消費端以訂閱變現,而且很敢收高價;不過這只限消費端,Anthropic另有企業API等收入。7.3%的Claude付費用戶選的是月費100美元(約新台幣3,179元)起跳的Max方案,Google和ChatGPT的對應高價方案占比都只有1%出頭。
不過a16z也提醒,Claude在7月至8月全球桌面樣本的平均每日使用次數已出現下滑,新增訂戶放緩、流失上升;同一時間,ChatGPT靠7月推出的GPT-5.6系列模型與ChatGPT Work重新加速。
洞察二:訂閱率4.5%,顯示AI是個power-user經濟
付費用戶基礎一年內從2.1%成長到4.5%,翻了一倍,但依然很窄。更窄的是錢的分布:前1%付費者貢獻了19.5%的總支出,比後50%付費者加起來(16.6%)還多;前10%則拿下約一半支出。這群人月均903美元的AI開銷,過去18個月還成長了80%,中位數用戶則幾乎原地踏步。
而且多數人只忠於一家:只有13%的付費用戶會同時為第二個AI產品掏錢;ChatGPT訂戶中只有8%同時訂Claude。這些狂熱用戶長什麼樣子?a16z說,他們更像prosumers(專業型消費者):重度購買n8n、fal、Manus等自動化與開發工具,以及Higgsfield、Figma、HeyGen等創作工具,買的是能幫他們打造東西、完成工作的生產力。
洞察三:流量看不到的「錢」
支出榜揭開了流量榜看不見的一面:支出前50名中,有29家根本沒出現在網頁或手機流量榜上。這些隱形贏家有實打實的營收,但在流量世界裡近乎隱形。
為什麼隱形?因為流量榜只看網頁造訪次數與手機App活躍用戶,但這29家的主戰場根本不在這裡。Midjourney的大本營在Discord聊天室裡,用戶下指令生圖,流量算不到它頭上;Topaz Labs、Descript是桌面軟體,打開的是應用程式不是瀏覽器;fal、n8n賣的是API,客戶是開發者,呼叫的是程式碼不是網頁;Plaud更特別,它是錄音筆硬體,靠「硬體+訂閱」拿下支出榜第16名。
它們的共同點是用戶不多,但付費意願強。會議記錄的Otter.ai與Fireflies.ai、文字轉語音的Speechify、修圖的Evoto AI,全是瞄準專業工作場景的高單價工具。這29家證明了AI變現的另一條路:不需要上億免費用戶,只要抓住一群願意為生產力掏錢的專業用戶。
三個榜單(網頁、手機、支出)交集只有7家:ChatGPT、Claude、Suno三家模型公司,Perplexity、Photoroom兩個AI原生應用,以及把AI做進核心體驗的Canva與Notion。
洞察四:Muse、Instinct被點名,平台開始選邊站
報告用一整章談個人助理(personal agent)。半年前a16z還說OpenClaw這類agent一般人用不了,現在Instinct、Tomo、Poke、Lindy、Town等新創agent都號稱有數十萬用戶;巨頭也反擊:Meta的Muse、OpenAI的Dots、xAI的Grok Bot。
對戰組合最受矚目的是Instinct對Muse。Instinct今年8月在iMessage上暴紅,3周內突破10萬用戶(當時還是邀請制);創辦人Noah Shinn透露,40%用戶在3周內綁定個人信用卡,其中已完成購買的用戶月均透過Instinct消費1,300美元(約新台幣4.1萬元);年化交易額據創辦人自稱已達10億美元(為交易額,非營收),一半來自旅遊。Meta的Muse則在9月9日上線,首周25萬日活、不到一個月突破500萬下載,不過發表當時僅在美加地區提供。
平台已經開始選邊站:Amazon在兩周內就封鎖了Muse存取Amazon網站;另一邊,Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid已與agent簽下官方整合。
洞察五:訂閱之後,廣告與交易抽成接棒?
44個上榜的AI原生網頁產品全部都有變現機制,其中84%靠訂閱、64%靠用量計費,只有14%有廣告、2%靠交易或平台抽成。a16z認為,訂閱與用量收費可能限制普及:過去的消費網路是靠廣告讓免費用戶進門,高模型成本也使AI業者難以長期免費提供服務。
轉折正在發生。OpenAI表示,依8月當時的收入速度推算,ChatGPT廣告年化營收達10億美元(約新台幣318億元),並非已實現的全年營收;用戶基礎則有出入:a16z報告稱12億周活,OpenAI官方僅稱超過10億周活。
Instinct與Muse也都表示,未來計畫從經手交易中抽成,兩家都還沒開始收,ChatGPT經手發起的購物同樣免費。a16z判斷,agent若真能幫用戶下單,抽成制會是比訂閱更自然的變現方式,也可能讓更多免費用戶進場。
洞察六:新創還能打哪裡?差異化模型、垂直場景、多模型體驗
存量巨頭的AI化來勢洶洶:Canva、Notion已擠進網頁版前十,Figma排前15,Superhuman(原Grammarly)空降支出榜第4;Google一家就有Gemini、NotebookLM、AI Studio、Labs、Antigravity五個產品上榜。但a16z指出,新創仍有幾個破口:
第一,差異化模型。 Suno網頁版排第19、支出榜第7,ElevenLabs網頁第25、支出第10,Midjourney、HeyGen、Kling、Topaz也都在支出榜上。獨特的聲音、視覺風格或訓練資料,比通用模型誰最強更重要。
第二,多模型體驗。 Cursor(網頁版從41名升至35名)、OpenRouter讓用戶按任務選模型,實驗室賣自家模型反而沒誘因這麼做。
第三,垂直場景。 醫生用的OpenEvidence新進網頁版第47名,主打隱私的Venice排第43名。
第四,改寫老介面。 從Google文件到ChatGPT的空白對話框,新創沒有包袱,更敢重做互動。硬體也是破口之一:錄音筆Plaud靠「硬體+訂閱」拿下支出榜第16名;Meta已宣布把Muse放進智慧眼鏡,OpenAI收購io Products也被視為進軍硬體的前兆。
資料來源:a16z第7版榜單原文、完整榜單、a16z podcast解析(YouTube)、OpenAI廣告公告
本文初稿為AI編撰,整理.編輯/ 李先泰