

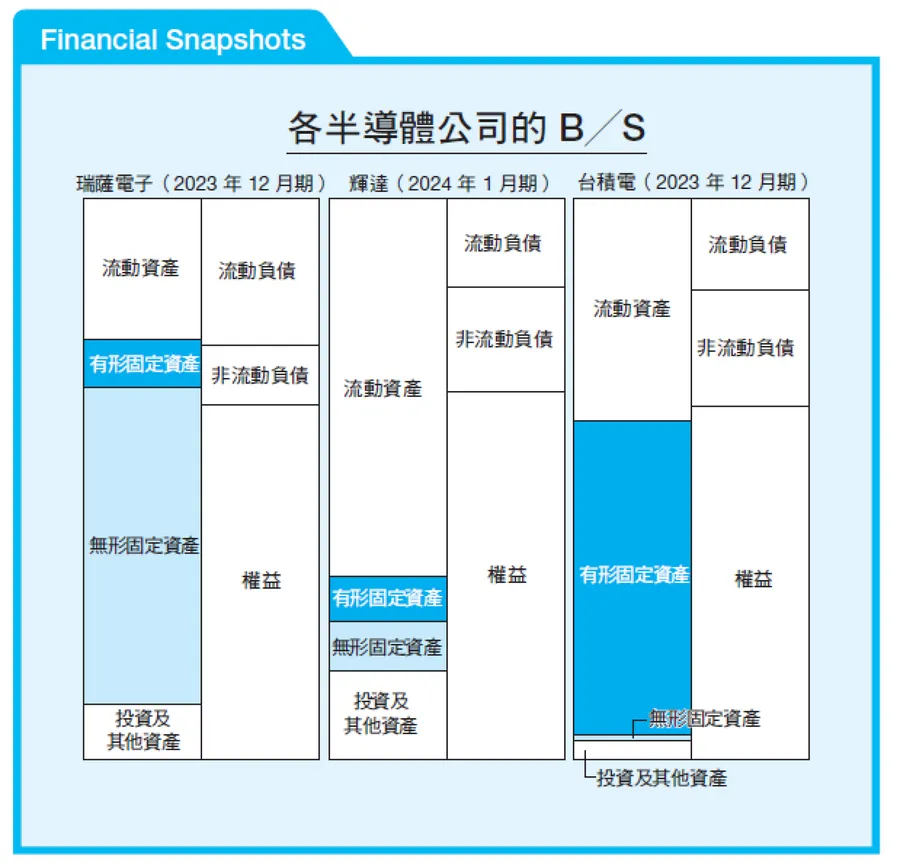
以下比較半導體業的日本瑞薩電子(以下簡稱瑞薩)、美國輝達,以及台灣積體電路製造股份有限公司(以下簡稱台積電,TSMC)三家公司的 B╱S。
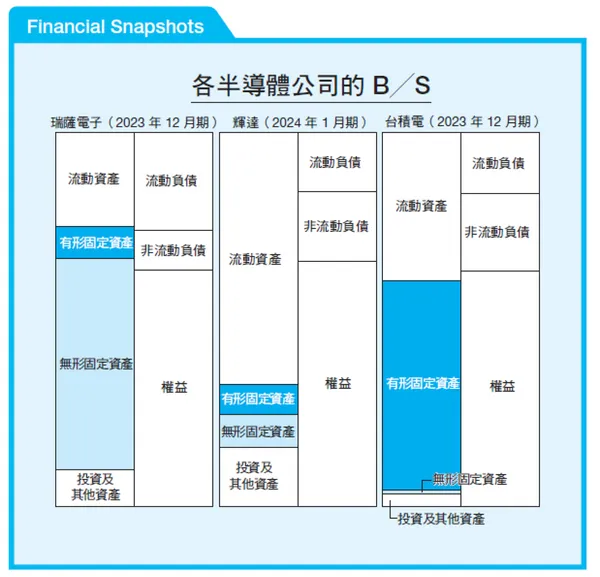
三家公司同屬半導體業,B╱S 的樣貌卻大不相同。首先來了解各公司的業務特徵。
瑞薩電子由瑞薩科技與 NEC 電子於 2010 年 4 月合併成立。瑞薩科技是由三菱電機與日立製作所的半導體事業合併而成,NEC 電子則是自 NEC 獨立的公司。
成立後,瑞薩電子連年虧損,2013 年 9 月接受日本官民基金產業革新機構出資,納入其旗下,之後成功完成結構改革。2023 年 11 月,承接產業革新機構投資業務的 INCJ 宣布完成所有持股出售。
近年來,瑞薩電子積極進行 M&A。
2017 年 2 月,瑞薩電子收購美國類比半導體公司英特矽爾(Intersil);2019 年 3 月,收購美國 Integrated Device Technology(以下簡稱 IDT);2021 年 8 月,收購英國 Dialog Semiconductor。2024 年 2 月,瑞薩電子宣布收購電子設計系統公司 Altium,並於同年 8 月完成收購。
輝達是一家美國企業,專注於設計與銷售圖形處理器(GPU,Graphics Processing Unit)。該公司的 GPU 可應用於人工智慧(AI)及自動駕駛等領域,目前在這些市場占有舉足輕重的地位。
此外,2024 年 2 月,輝達的市值一度超越 Google 母公司 Alphabet,成為全球市值第四大的上市公司,引發市場熱議。
台積電成立於 1987 年,是台灣的半導體公司,也是一家專業晶圓代工
廠,專門為其他半導體公司代工生產晶片。
台積電的客戶包括美國蘋果公司,以及前面提到的輝達等全球大型企業。根據台灣集邦科技(TrendForce)調查,台積電在 2023 年第四季的全球晶圓代工市場占有率超過 60%,是全球最大的晶圓代工廠。
台積電位於日本熊本的第一座晶圓廠於 2024 年 2 月正式啟用,因而成為話題焦點。同時,台積電也宣布將在熊本興建第二座晶圓廠。
這三家備受矚目的半導體企業,當時的業績如何?
瑞薩電子 2023 年 12 月期的財報顯示,營收為 1 兆 4,690 億日圓,低於前一年度的 1 兆 5,010 億日圓;營業利益為 3,910 億日圓,也低於前一年度的 4,240 億日圓。雖然營收與營業利益下滑,本期淨利卻由前一年度的 2,570億日圓增加至 3,370 億日圓,連續三年創下新高。
輝達 2024 年 1 月期的營收為 609 億美元,以 1 美元兌 147 日圓換算,約為 8 兆 9,560 億日圓,是前一年度的 2.3 倍;營業利益為 330 億美元,約為 4 兆 8,470 億日圓,是前一年度的 7.8 倍,雙雙創下歷史新高。輝達亮眼的表現也影響了日本股票市場,帶動 2024 年 2 月至 3 月的股市上漲。
台積電 2023 年 12 月期的營收為新台幣 2 兆 1,620 億元,以新台幣 1 元兌 4.6 日圓換算,約為 9 兆 9,440 億日圓;營業利益為新台幣 9,210 億元,約為 4 兆 2,390 億日圓,營收與營業利益均較前一年度下滑。
從最近一期財務報表可見,各家公司的業績有好有壞,商業模式也大不相同。以下將說明各家公司的商業模式如何反映在 B╱S 上。
台積電56%資產投入廠房設備,為何晶圓代工需要龐大資金?
下圖為台積電 B╱S 的等比例縮圖。
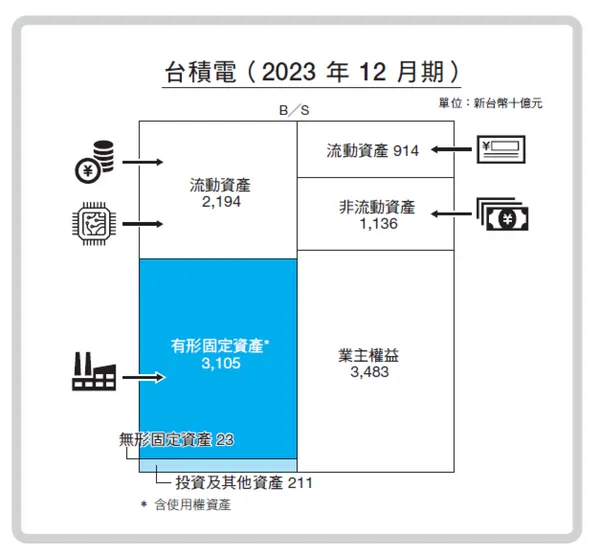
B╱S 左側金額最高的是有形固定資產,包含使用權資產在內共新台幣 3兆 1,050 億元,占總資產新台幣 5 兆 5,320 億元的 56%。這反映出晶圓代工業必須投入龐大資金興建半導體工廠。
台積電的熊本工廠由其子公司 Japan Advanced Semiconductor Manufacturing(JASM)興建。本書採用包含子公司在內的合併 B╱S,因此透過子公司進行的設備投資也會計入 B╱S。
金額第二高的是流動資產,為新台幣 2 兆 1,940 億元。其中約三分之二為現金及約當現金,金額達新台幣 1 兆 4,650 億元,相當於 8.1 個月的營收。此外,流動資產還包括存貨新台幣 2,510 億元、營業債權新台幣 2,010億元等營運所需的資產。
B╱S 右側包括流動負債新台幣 9,140 億元,以及非流動負債新台幣 1 兆1,360 億元。這些負債中,公司債、借款與租賃負債等有息負債合計為新台幣9,560 億元。
權益總額為新台幣 3 兆 4,830 億元,占總資產(亦即負債及權益總額)的 63%。Chapter 4 將進一步說明,這項比率就是權益比率。
從台積電 B╱S 的左側,可以看出專業晶圓代工廠的特徵:半導體工廠的資產規模龐大,因此有形固定資產占比很高;公司同時持有充裕的現金及約當現金,以備投資所需。B╱S 右側也顯示,台積電透過有息負債籌措部分投資資金。這張 B╱S 充分呈現了專業晶圓代工廠的特色。
輝達不用自己蓋晶圓廠,為何有形固定資產僅占8%?
接著來看輝達的 B╱S。
B╱S 左側金額最高的是流動資產,共 443 億 4,500 萬美元。其中包括187 億 400 萬美元的有價證券,以及 72 億 8,000 萬美元的現金及約當現金。
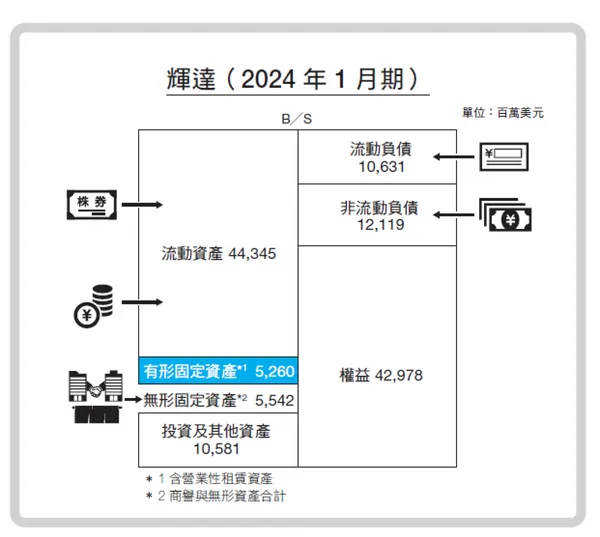
相較之下,有形固定資產包含營業租賃使用權資產在內,僅 52 億 6,000萬美元,占總資產的 8%,與台積電的 56%可謂差距懸殊。
這是因為輝達採用無晶圓廠(fabless)的 IC 設計商業模式,不自建晶圓製造廠。輝達負責半導體的研發與設計,晶圓製造、封裝與測試等則委託台積電等外部供應商,因此有形固定資產占比較低。
此外,輝達認列了 55 億 4,200 萬美元的無形固定資產,也就是商譽與無形資產的合計,其中 44 億 3,000 萬美元為商譽。
這些商譽主要是在輝達於 2020 年 4 月收購以色列公司 Mellanox Technologies(以下簡稱 Mellanox)時認列。Mellanox 從事高速網路半導體晶片等產品的開發,其網路相關零組件業務被認為是建構 AI 資料中心不可或缺的一環(《日經產業新聞》,2020 年 8 月 31 日)。
輝達從遊戲用 GPU 拓展至 AI 領域的策略,也反映在併購所形成的商譽上。
接著查看 B╱S 右側,流動負債為 106 億 3,100 萬美元,非流動負債為121 億 1,900 萬美元。
這些負債中,借款與營業租賃負債等有息負債合計 110 億 5,600 萬美元。不過,流動資產中的現金及約當現金與有價證券合計高達 259 億 8,400萬美元,遠高於有息負債,因此輝達實質上處於淨現金狀態。
輝達的權益總額為 429 億 7,800 萬美元,占總資產的 65%,也就是權益比率為 65%,屬於相當高的水準。
從輝達的 B╱S 可以看出該公司的特徵:由於採用無晶圓廠的 IC 設計商業模式,有形固定資產占比較低;公司從遊戲用 GPU 拓展至 AI 資料中心市場的過程中進行 M&A,也因此認列了商譽。
瑞薩電子靠併購擴張版圖,為何資產負債表出現高額商譽?
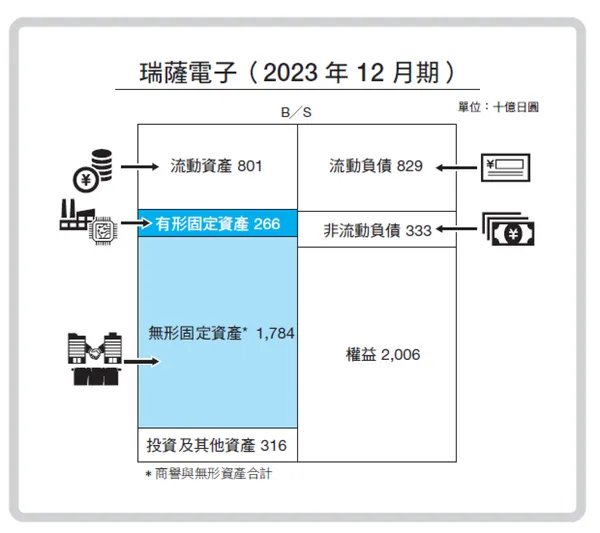
以下圖表為瑞薩電子 B╱S 的等比例縮圖。
B╱S 左側金額最高的是無形固定資產,包含商譽與無形資產在內共 1 兆7,840 億日圓。其中大多為商譽,金額達 1 兆 3,620 億日圓。
瑞薩電子之所以認列如此高額的商譽與無形資產,主要源自大規模的
M&A。
瑞薩電子於 2013 年 9 月接受日本產業革新機構等機構出資,形同國有化。此後,公司推動大規模的事業結構改革,例如出售業績低迷的功能型手機(feature phone)用 SoC(System on a Chip,系統單晶片)事業。
之後,瑞薩電子轉守為攻,開始推動大型 M&A。
2017 年 2 月,瑞薩電子以 32 億 1,900 萬美元,收購擅長車用與工業用電壓控制類比半導體的英特矽爾(Intersil)。依瑞薩電子公開資料,收購金額約為 3,219 億日圓。2019 年 3 月,再以 67 億美元、約 7,330 億日圓,收購從事資訊處理用類比半導體的 IDT;2021 年 8 月,又以 48 億歐元、約 6,240億日圓,收購擅長電源用類比半導體的 Dialog Semiconductor,藉此強化類比半導體事業。
上述三筆併購案的金額合計超過 1.5 兆日圓,正是瑞薩電子 B╱S 認列高額無形固定資產的主要原因。
瑞薩電子採用 IFRS(國際財務報導準則)。依 IFRS 規定,商譽不必定期攤銷。然而,若收購標的的預期未來現金流量大幅減少,使相關現金產生單位的可回收金額低於帳面金額,就可能必須認列商譽減損,也就是調降商譽的帳面價值,並將差額認列為損失。
瑞薩電子的無形固定資產金額約相當於權益總額的九成。因此,能否發揮與被收購公司的綜效,避免商譽減損風險升高,將是瑞薩電子的重要課題。
另一方面,瑞薩電子的有形固定資產金額較低,僅 2,660 億日圓。這是因為瑞薩電子採取「輕晶圓廠策略」(fab-light),盡可能降低自有工廠的生產比重,並將部分生產委託晶圓代工廠。
不過,近年來瑞薩電子也積極進行設備投資,有形固定資產呈現增加趨
勢。
B╱S 右側則認列了流動負債 8,290 億日圓與非流動負債 3,330 億日圓。
其中,公司債與借款合計 6,510 億日圓,均屬有息負債。由此可知,瑞薩電子進行大型併購所需的資金,有相當一部分透過有息負債籌措。該公司的權益總額為 2 兆 60 億日圓,占總資產的 63%,也就是權益比率為 63%。
如同以上說明,瑞薩電子的 B╱S 充分展現出該公司積極推動 M&A、透
過有息負債籌措併購資金,以及採取輕晶圓廠策略等特徵。
台積電、輝達、瑞薩電子的資產結構差在哪?3種經營策略一次看懂
本節比較了三家半導體公司。台積電、輝達與瑞薩電子在 B╱S 上的資產配置有極為明顯的差異。
具體來說,專業晶圓代工廠台積電的有形固定資產占比高;採用無晶圓廠IC 設計商業模式的輝達,流動資產占比高;採取輕晶圓廠策略,並透過大規模 M&A 成長的瑞薩電子,則有大筆無形固定資產。
這是企業策略特徵反映在 B╱S 上的典型案例。
延伸閱讀:台股會漲還是會跌?別只看外資買賣超!CFA分析師揭真正左右台股的4大力量
美股2027年恐大跌?曾精準放空「黑色星期一」,傳奇操盤手瓊斯為何再看空?
本文授權轉載自《企業分析比較圖鑑:從台積電、輝達、樂天到雀巢,透過24項關鍵指標,看懂40家企業的競爭優勢與經營課題》,矢部謙介著,堡壘文化
責任編輯:蘇柔瑋
