

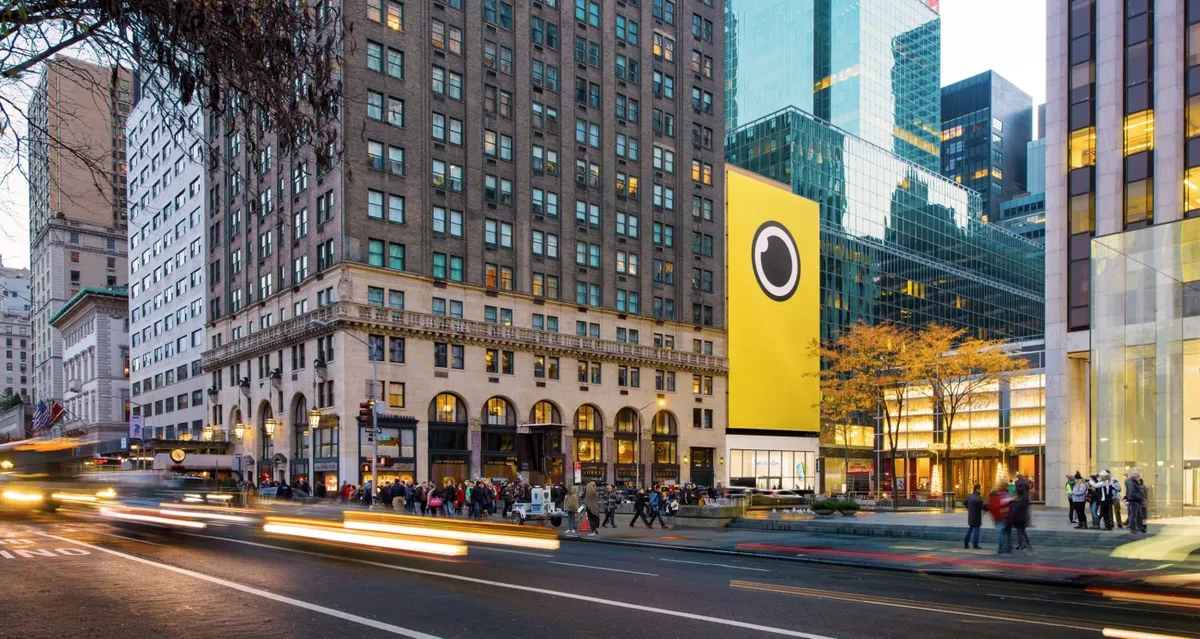

當美國的青少年用Snapchat發著各種閱後即焚的消息時,他們的父母可能對Snap的股票更感興趣。美國當地時間3月2日,Snap將於紐約證券交易所掛牌上市,按照每股17美元的發行價計算,加上斯皮格爾的「CEO獎」等期權,Snap對應的市值接近240億美元,已經遠超114.9億的Twitter,這也將是2012年Facebook之後科技史上最大規模的IPO。
因「小黃圖」走紅、拒絕Facebook收購、以眼鏡引發搶購熱潮、零投票權股票上市⋯⋯這家成立不到6年的公司,到底是怎樣的存在?
用戶:從1,000到1,000萬
Snapchat最初只是其創辦人斯皮格爾在在史丹佛大學讀書時的一個課堂作業。2011年4月,斯皮格爾在課堂上向同學們展示了該應用的原型。
「所有人都說『這是一個糟糕的想法』」,斯皮格爾事後回憶道,「他們說這玩意兒不會有人用的,如果有,那也是用來發送色情訊息。」

同年7月,斯皮格爾與好友墨菲(Murphy)和布朗將這個「糟糕的想法」變成了現實,一款主打照片閱後即焚的應用Picaboo出現在蘋果App Store。
兩個月後,Snap公司宣告成立,Picaboo更名為Snapchat。
上線之初,Snapchat並未引起外界的關注,很長時間裡甚至連1,000個用戶都不到。然而,儘管彼時Facebook依然是美國人最常用的社交網路,但千禧一代卻正在逃離這個充滿父輩氣息的社交巨頭,Snapchat閱後即焚的特點恰好滿足了這些年輕人解放自我的需求,這款App逐漸在校園中流行開來。
不過,當時的Snapchat的確如斯皮格爾的同學們所預測的那樣,成為了發送小黃圖的工具,但也由此帶來了龐大的用戶群,上線僅一年多,Snapchat活躍用戶已達1,000萬,分享的照片超過1.1億。
2013年,Snapchat推出了另一重量級功能「Stories」(故事分享),用戶可以將快照分享至Stories供關注者查看,內容保留24小時。這一功能不僅受到普通用戶追捧,眾多名人也將其作為展現自己、與粉絲分享故事的窗口。
到了2014年,全美18歲的年輕人中,使用Snapchat的比例已達40%,此時的Snapchat儼然已成為美國年輕人,尤其是95後們的樂土。
兩拒Facebook
高速成長的Snapchat引起了Facebook的注意,後者在2013年到2014年期間曾兩次報價試圖收購Snapchat,第一次為10億美元,第二次甚至高達30億美元,然而傲嬌的Snapchat兩次都說了「不」,雙方的恩怨情仇也就此拉開大幕。
當時不少人都認為斯皮格爾一定是瘋了,但斯皮格爾顯然有更大的抱負。
如果你選擇了出售,你會立刻發現那並不是你真正想做的事。而如果你選擇了拒絕,或許你會開始一段頗有意義的旅程。
2015年,斯皮格爾在南加州大學馬歇爾商學院的畢業演講上說出了這樣一段「雞湯」味十足的話,彼時Snapchat的估值已達150億美元,是收購價的5倍。
收購被拒後,Facebook開始了對Snapchap孜孜不倦的「模仿」之路,比如上線功能幾乎與Snapchat相仿的Slingshot(彈弓)應用,也曾在Facebook Messenger中測試過閱後即焚功能,前不久旗下的Instagram推出的Instagram Stories更是從名字到功能都與Snap Stories如出一轍。儘管做了這麼多努力,但Facebook依然無法撼動Snapchat在年輕人中的地位。
與此同時,Snapchat進入了高速發展期:
- 2014 年 10 月,推出第一個付費廣告
- 2014 年 12 月,融資 4.85 億美元,估值達 100 億美元
- 2015 年 5 月,日活躍用戶達到 1000 萬,每日發送快照 4 億張
- 2015 年 6 月,麥當勞、通用電氣、Ted 成為首批地理濾鏡的廣告商
- 2015 年 12 月,18-29 歲的美國人中有 36% 擁有 Snapchat 帳號
- 2016 年 5 月,完成 F 輪融資 18 億美元,估值約 200 億美元
- 2016 年 9 月,日活躍用戶達 1.5 億
雖然外界一直將Snapchat與Instagram、Facebook等社交網絡進行比較,但Snapchat更喜歡將自己比作新形式的電視。隨著內容頻道Discover和支付功能Snapcash的加入,如今的Snapchat的確已不再是一個單純的通訊應用。

在2016年更名為Snap Inc.之後,該公司明確了自己「相機公司」的定位,Spectacles的火紅也證明了Snap在這一領域的潛力。
依靠廣告的變現方式過於單一
目前Snap日活躍用戶數已達到1.5億,龐大的年輕用戶數讓 Snapchat成為了廣告商的寵兒。自2014年電影《碟仙》(Quija)成為Snapchat上第一個付費廣告以來,廣告業務已經成為了該公司最主要的營收來源,達到了全年營收的95%以上。
在廣告投放形式上,Snap 也是各種花樣翻新:短片廣告、擴增實境動畫Lenses、Geofilters濾鏡、Discover頻道、「現場故事」(Live Stories)等,垂直化和影片化是Snapchat上廣告的特色,而藉助濾鏡、Lenses等形式,又能讓廣告商以更為自然的方式與用戶互動,這是Snap在廣告行銷上的過人之處。內部數據顯示,Snapchat上的影片廣告觸發的點擊要比其他平台高5倍。

除了廣告投放,Snap也在嘗試其他獲利模式:付費重播功能——0.99美元可購買3次重複播放快照的機會,此舉也引發大量反對之聲;試水電商——在Discover推出蘭蒄第一個可直接在平台內支付的廣告;鏡頭商店(Lens Store)——提供付費鏡頭服務;硬體——智慧眼鏡Spectacles。不過與廣告業務相比,這些只能算是小打小鬧。
不過,儘管廣告收入逐年上漲,但要支撐起200多億美元的估值,Snap顯然還要開拓更多營收渠道。
Snap上市後,誰是最大贏家?
隨著這輪大規模的IPO完成,斯皮格爾和墨菲的身價均達到了40 億美元,躋身超級富豪行列,投資Snap的VC們也終於可以成功退出,兌換這張價值不菲的彩票。

按照Snap 200億美元的估值計算,Benchmark Capital和Lightspeed作為Snap第一、二大投資機構股東,將分別獲得26億和10億美元,前者的投資回報率高達25倍。
另外,騰訊阿里也能在Snap的這次IPO分一杯羹。騰訊參投了Snap的B輪融資,阿里則在E輪領投了2億美元,當時Snap的估值已經有150億美元。因此,騰訊和阿里在這次IPO取得的收益並不高,當然他們也不會在乎這點錢。
有趣的是,從索尼當年被駭洩露的一封郵件中可知,騰訊當年曾有意領投領投接下來的C輪,並有可能成為Snap的戰略投資者,但斯皮格爾提出的40億美元估值讓騰訊無法接受。
上市並非萬事大吉
各方都沉浸在Snap IPO的喜悅中,但最終他們可以從中拿到多少,還取決於Snap接下來的表現。值得注意的是,科技公司上市首年股價下跌似乎已成為常態,就連Facebook和阿里巴巴這樣的巨頭也難逃魔咒。
路透社資料顯示,IPO總價位居全球前25名的科技公司,其股價在上市後第一年普遍下跌,跌幅從25%至71%不等。
以Facebook為例,2012年5月該公司在IPO當日募得160億美元,但隨後4個月股價暴跌50%以上。
荷蘭網路服務供應商World Online BV更是遭遇了退市的命運。該公司曾在2000年3月完成了科技史上規模第六大的IPO交易(28 億美元),當時恰逢網路泡沫的頂峰時期,然而當10個月後它被義大利的Tiscali SpA收購時,股價已經下跌了68%。
Google是少數的例外。2004年8月上市後,Google股價在第一年暴漲180%。
考慮到Snap的營收極其依賴廣告業務,加上用戶成長速度有放緩跡象,Snap的未來存在著變數,倘若上市後未能取得開門紅,也就不足為奇了。
Snap也在其招股書中對投資者提出了警告:
我們在過去曾經發生過虧損,預計未來仍將出現虧損,並可能永遠無法實現或保持盈利。
本文授權轉載自:愛范兒


