本文摘自:《實踐FINTECH:BCG教你擬定金融科技的最佳優勢策略》,商業周刊出版
行動支付行業風雲變幻
根據BCG的預測,全球零售支付行業收入在2013年已達到約7,500億美元,未來10年有望保持7%的複合年均增長率,至2023年達到15,000億美元。其中,新興市場將是增長的主要貢獻者,其複合年均增長率為11%,是成熟市場的近三倍(4%)。
在零售支付行業中,行動支付滲透率仍低。目前全球零售支付交易總額約為8.2兆美元,其中行動支付交易總額約為1,400億美元,僅占1.7%,但複合年均增長率超過35%,遠高於其他領域(如現金支付、PC端的線上支付),主要受惠於行動通訊網路和行動智慧終端機的普及。
支付的線上化與行動化,為支付行業帶來一系列變化:首先,支付機構日漸多元,除傳統的銀行、收單機構、信用卡組織外,搜尋引擎、社群網站、線上、線下商戶、手機錢包等也紛紛變身支付機構,使得支付領域生態日漸複雜。其次,支付的媒介和流程也發生了改變。原有的流程需要使用者在支付時出示卡片,現在則提前將卡片相關的資訊存儲在帳戶中,使用者在支付時不需出示卡片,但需要借助電腦、手機等終端在帳戶中完成支付。並且,支付媒介的虛擬化使得遠端的行動支付得以實現。此外,傳統的商業模式也面臨巨大壓力,競爭的焦點變成行動端客戶的入口爭奪,新的機構和流程也帶來新的監管政策及對傳統訂價模式的挑戰。
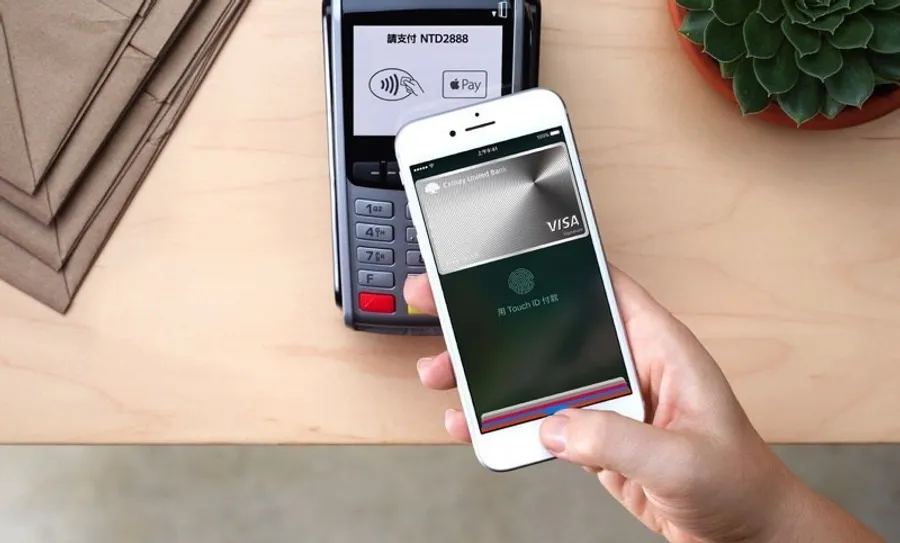
在這背景下,2014年10月,蘋果正式推出了蘋果支付,透過簡單的介面、流程、指紋識別和內置晶片的安全認證,成功讓支付體驗更便捷與安全。本專題將深入分析蘋果支付對其他行動支付的影響。
蘋果支付的工作原理
蘋果支付目前主要應用於近端支付和遠端支付尚不能進行線上支付。與其他支付工具相比,蘋果支付有五大特點:
- 便捷的介面:透過Passbook呈現便捷的支付介面,能夠便利選用不同銀行卡,未來還可合併優惠券使用。
- 生物認證:透過指紋識別解鎖手機並授權支付。
- 借助傳統的支付「通路」:透過Visa、MasterCard等傳統的轉帳卡和信用卡實現支付,商戶可使用現有付款平台和NFC終端。
- 代碼技術的憑證:手機內建加密晶片(Secure Element),用以儲存代碼(Token),而且儲存在蘋果的伺服器之外。
- NFC免接觸付款:在消費點近距離輕觸手機即可完成付款,無須透過接觸(如刷卡)。
具體來看,當使用者使用蘋果支付時,只需簡單三步即可完成:
- 將手機靠近NFC終端,不用解鎖,手機會自動選取預設的主卡。
- 將手指放在TouchID區域上,手機會自動進行指紋驗證,同時向支付機構傳輸代碼。
- 用戶便能看到該筆支付被接受或拒絕,完成支付。
蘋果支付為什麼被看好?
在眾多行動支付工具中,BCG認為蘋果支付具備較好的市場前景,主要有以下幾個原因:
首先,蘋果支付非常符合美國消費者的支付習慣。在北美,超過70%的非現金支付來自轉帳卡和信用卡,45%的美國家庭擁有三張以上的銀行卡,對用「卡」支付非常依賴。蘋果支付借助傳統的支付通路,透過將Visa、MasterCard等傳統的轉帳卡和信用卡電子化的支付工具,一方面維持現有的用戶習慣,另一方面透過指紋認證、序號憑證等方式改善傳統卡支付缺乏密碼、晶片的安全隱患。
其次,蘋果支付旨在與現有的利益相關者合作,優化現有的支付體驗,因此受到的阻力較小。蘋果支付僅在支付的最終端提升客戶體驗,沒有觸動現有的支付產業鏈,並且積極與發卡機構、卡組織、收單機構、商戶合作。目前,蘋果已經與500多家發卡機構訂立協定,合作範圍占銀行卡交易總額的85%,同時也與70%的收單機構、三大卡組織以及包括星巴克、梅西百貨(Macy’s)、全食超市(Whole Foods Market)、麥當勞在內的22萬家商戶建立合作。
發卡機構是唯一在財務上受到影響的一方,在每100美元的支付額中,發卡機構僅需要額外向蘋果公司支付0.15美元的返還利潤,以及向卡組織支付0.07∼0.15美元的序號處理費,使其收入可能從原本的1.65美元降至1.42∼1.50美元,參閱圖2-4。但大部分美國發卡機構仍然認為這一點財務損失物有所值,因為與智慧手機市場占有率40%的蘋果合作,意味著能夠在行動支付這不可逆的大趨勢中保持控制權,甚至可能借助蘋果支付進一步提升非現金支付的比例,同時改善支付的安全性、防範信用卡欺詐,節省重新發卡、續卡的成本,並獲得聯合行銷的機會。
最後,蘋果支付推出的時間點正值新的EMV標準3即將公布(2015年10月執行新的EMV規定),監管機構將要求支付終端進行升級,NFC模組有望被植入大部分的支付終端。預計從2017年開始,全美的EMV終端均能實現NFC支付,進一步為蘋果支付掃除障礙。
對蘋果公司來說,雖然蘋果支付帶來的直接收入微乎其微,但支付帳戶能夠深入強化蘋果的生態系統,具有特殊的策略價值。屆時iTunes將擁有8億筆存有使用者信用卡資訊和指紋身分資訊的帳戶。
行動支付市場如何應對?
蘋果支付推出後,眾多其他機構也面臨競爭。
2015年2月,Google推出「Google錢包」。在此之前,雙方在行動支付領域的發展一直不溫不火,Google本來想在三大營運商的安卓手機上內建Google錢包,但三大營運商卻另起爐灶發展Softcard支付工具。然而,面對蘋果支付的壓力,雙方最後還是選擇合作。從2015年4月1日起,Google錢包代替Softcard成為三大營運商在安卓手機上的預設支付工具,有望快速提升市場占有率。
2015年3月,三星則是推出「三星支付」,使用傳統的磁場技術,在老式的磁條刷卡機上即能完成手機支付,支付流程和便捷程度與蘋果非常類似。與蘋果支付相比,這種技術不需要改良現有的POS機,也不需要與特定的銀行合作,因此適配範圍非常廣。
目前,幾大巨頭已開始在全球行動支付市場策馬圈地:美國是蘋果支付的優勢市場,三星支付則與中國銀聯簽署合作協定,率先進入中國,同時與MasterCard合作拓展歐洲市場。未來1∼2年,全球行動支付將迎向發展高峰。