拆解金融新創L Market的不動產擔保P2P模式
2017.03.16 | 新創團隊

前陣子有個小小的新聞引起了我的注意,新聞是號稱 Fintech 新創公司的 L Market(債權商城)的成立發表會,該公司主打房地產抵押擔保 P2P 借貸。

引起我注意的並不是商業模式,其實還是發表會上請來了目前在台經院擔任院長的林建甫院長,林院長在我大學那時是台大經濟系的系主任,我是因為院長會願意為這家廠商站台而感到好奇,因此花了點時間研究。

如前面所說,L Market 是一種附有不動產擔保的 P2P 金融模式,債權商城平台把借款人的債權切細分散到每個願意投注資金的「投資人」,宣稱最小投資額是 1 萬元台幣,意即只要願意承擔風險,人人都拿得出區區一萬塊進行投資,而且可以獲得比銀行定存高好幾倍的報酬。

而且借款人提供房地產抵押,借款人一旦違約,立即進入拍賣程序,拍賣所得的價金則可用於償還投資人所投入的資金。金流都交由第三方支付公司辦理,來源、去路皆清楚,債權、合約等,都交由律師託管,姑且不論承接金流的第三方支付公司、律師公信力與資質如何,至少是個交易風險控管相對安全的模式。

目前 L Market 上只有兩個標的案件可供投資,金額分別為 350 萬及 500 萬台幣,擔保的不動產都位在新北市板橋區,宣告的年化報酬率分別為 7% 與 8%,天期都是 2 個月多幾天。是說新品上市的前幾個案子長相通常不會太難看,以免嚇跑有意願投資的客戶。

觀察1:標的案件內容

首先看標的案件的內容,以網站上宣告的擔保物坪數,以及用目前板橋的房價來估算,借款 350 萬或是 500 萬都不到房價的一半,不太可能是購屋貸款,借款人要為了這麼小筆的金額冒上房屋被強制法拍的風險,可以推測這些物件多半是二順位抵押融資。

換句話說,假使進入法拍,債權清償的順位為何?以及拍賣所得在清償了第一順位之後是否還足夠清償第二順位的借款?是投資人要注意的地方。

觀察2:年化報酬率

其次是年化報酬率 7%至8%,以現今房貸利率大約 2% 左右來看,這樣的報酬率確實高得不像話,畢竟投資人的報酬率來自借款人支付的利息,也著實讓人懷疑借款人如果願意支付高於一般房貸市場利率甚多的價格,是否也意味著違約風險也高?

事實上, L Market 網站上宣告的是「年化」報酬率,以產品天期約 2 個月簡單計算,則是月息 0.6%~0.67% 之間(以 7% 或 8% 直接除以 12 計算)。用民間借貸利率的口語來說,就是月息不到一分利,借款人借得這筆錢之後,能在 2 個月之內想辦法增值 2% 以上,就足夠支付投資人要的報酬。

(上面的試算是為了簡化,所以用直接相除計算月利率,用複利計算相去不會太遠。)

這樣的融資利率高不高呢?中央銀行有公告所謂的「民間借貸利率」,雖然央行已經一年多沒更新了,不過從統計表中,民間借貸利率平均數大約是 2% 上下(月息 2 分),也就是年利率 24% 左右。

請別忘了,主管機關的這類統計往往與民間實際借貸利率相比,是保守又偏低的。意思是說,不考慮一個借款人在這個融資平台上所要付出的手續費、信託費、金流處理費......等,年利率 7%至8% 相較其他民間融資利率來說,仍然是很佛心的低價。

網站上沒公告費用怎麼計算,我們先假設是 0 吧。融資所得到的錢是扣掉利息後撥入,還是不扣利息撥入,對實質利率影響差異其實已經可以忽略不算。

但是以中國大陸 P2P 網貸的經驗,網貸平台向借款人收取的實質利費率(利率加上費用),年化之後都遠遠超過台灣民法所設定重利罪的上限(年息 20%),否則平台自己都難以生存。

介於銀行與民間借貸之間的借貸方式

能上Facebook的人,可能很難理解那些借不到錢的人,以及那些銀行不知道該怎麼把錢借給他們的人,為什麼願意借這麼貴的錢。他們通常願意拿出身邊的資產作為擔保,換取(融資)一些現金出來。

這種通常被銀行稱之為「當鋪」的生意,意即違反銀行授信教條(授信 5P)的融資業務—資金用途不明(你怎麼知道他借錢去付醫藥費還是炒股?)、還款來源不明(難不成每個案子都要拍賣資產?),銀行往往核貸困難,因此,通常就只好走民間借貸的管道。

我個人無意貶低當鋪業者的意思,市場區隔有所不同。但也請各位看官不要以為只有窮人會去當鋪,有錢人跑當鋪、到銀行抵押資產做當鋪生意的也不在少數。

因此,其實這個平台是個介於銀行管道與民間融資之間的區隔市場,收取的利率比銀行高,但卻比一般的民間融資低(應該吧?)。 我個人無法針對這樣的商品做出任何的推薦或是否定,市場應該是要更多元開放的,讓多一點業者試試不同的模式絕對不是壞事。

最後,投資人為什麼可以獲得高於銀行定存的報酬,是因為投資人額外承擔了借款人違約的風險。金融體系若是透過銀行發放融資的話,是由銀行承擔授信違約的風險,存戶通常不需要承擔授信戶違約所造成的損失。

P2P 借貸平台把利潤留了一部分給投資人,也把承擔風險的責任轉嫁給投資人,想投資的話,還是得衡量自己願不願意承擔投資本金的損失。

本文經作者同意轉載自Data Su。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
往下滑看下一篇文章
AI 不只搶流量,下一步連交易都要拿走! iKala 程世嘉:AI 不認識你,廣告下再多都沒用

下一個替你買東西的,可能不是你自己,而是 AI。當 AI 開始介入搜尋、比較與消費決策,品牌與消費者之間的入口也正在改變。iKala 共同創辦人暨董事長程世嘉認為,AI 競爭正進入下一階段,企業真正要面對的已不只是「如何導入 AI」,而是當消費者逐漸把選擇權交給 AI,品牌如何確保自己仍在 AI 的選擇名單中?

零點擊只是開始!Agentic Commerce 恐讓 AI 從「導購」變「代購」

過去,消費者透過搜尋引擎找到品牌、進入官網,再完成比較與購買;如今,愈來愈多搜尋與決策可以直接在 AI 中完成。程世嘉表示,「零點擊只是剛開始。」隨著 AI Agent 從提供答案進一步走向執行任務,下一步甚至可能替消費者選擇商品、完成交易,讓 Agentic Commerce 從「AI 幫你找」走向「AI 幫你買」。

Sega 側拍.jpg
程世嘉指出「零點擊只是剛開始」,AI Agent 正從「幫你找」進化到「幫你買」,加速 Agentic Commerce 時代到來。
圖/ iKala

這場變化真正改寫的,不只是流量入口,而是交易的主導權。當 AI 開始代表消費者採取行動,品牌未來面對的,可能不再只是「如何吸引消費者」,而是如何成為 AI 最終選擇的對象。

AI 不認識你,廣告下再多都沒用!SEO 下一戰:搶進 AI 的「推薦名單」

要被 AI 選中,第一步是先被 AI 認識。程世嘉直言:「如果 AI 連第一步都不認識你,那你在網路上下多少廣告都沒用。」這也讓品牌競爭從 SEO 進一步走向 GEO(Generative Engine Optimization):過去企業搶的是搜尋排名,現在更要掌握 AI 如何描述品牌、引用哪些來源,以及在什麼問題下會提到自己。

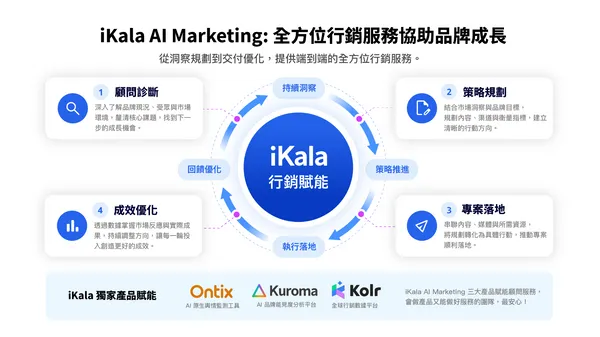
面對新的消費決策入口,iKala 將 AI Marketing 定位為協助品牌成長的全方位行銷服務,結合市場資料、自有 AI 產品與專業顧問團隊,提供從顧問診斷、策略規劃、專案落地到成效優化的一站式服務。從品牌定位、市場與競品分析,到 GEO 內容優化、創作者合作與媒體投放,iKala 不只提供數據分析工具,更協助品牌找出成長機會、制定行銷策略,並持續追蹤與優化執行成效。

iKala AI Marketing 總監許巧彤指出,品牌不只要「聽人」,也要「聽 AI」。透過 Ontix 掌握社群話題、消費者需求與市場趨勢,協助品牌發掘潛在商機;Kuroma 追蹤品牌在 AI 平台的能見度、推薦情境與引用來源,找出內容布局與 GEO 優化方向;Kolr 則結合創作者數據與行銷執行服務,協助品牌媒合合適的 KOL/KOC,規劃內容合作與媒體投放,將市場洞察轉化為實際行銷行動。

iKala
iKala AI Marketing 總監許巧彤分享,iKala 透過全方位行銷服務,搭配獨家產品賦能,協助品牌成長。
圖/ iKala

對內打通資料,對外洞察市場!程世嘉:老闆要懂 AI,AI 更要懂台灣

外部的搜尋與消費入口正在改變,企業內部也面臨另一場 AI 轉型。

企業 AI 為什麼推不動?程世嘉直指,第一個問題往往是「老闆自己不用 AI」。決策者若連 AI 能做什麼、不能做什麼都不清楚,再大的導入計畫也很難解決真正的企業痛點。iKala 提出「小步快跑、長期陪跑」的轉型策略,從關鍵場景快速驗證,再逐步擴大;同時以 AI Service、AI Marketing 雙軸出擊,讓 AI 不只改善內部工作效率,也能成為企業掌握商機、推動品牌成長的助力。

而當 AI 愈來愈深入企業決策、品牌溝通與消費者選擇,另一個問題也隨之浮現:AI 真的讀得懂台灣嗎?

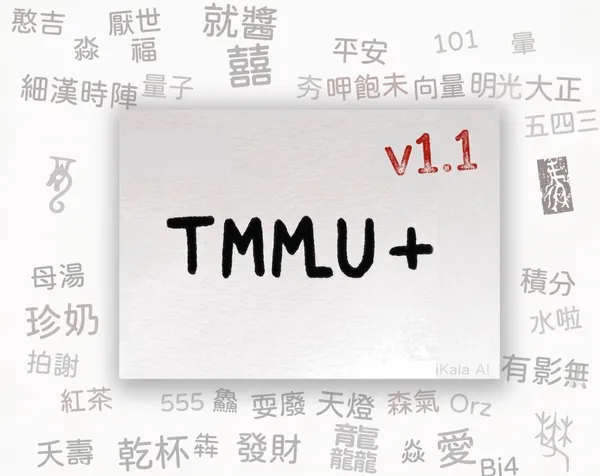
對 AI 而言,語言相通,不等於真正讀懂一個市場。語言背後還有文化脈絡、在地知識,以及台灣人實際使用語言的方式。iKala 投入 TMMLU+,便是希望透過開源的繁體中文 AI 評測基準,檢驗模型對繁體中文與台灣知識的理解能力,讓「AI 到底懂不懂台灣」不再只是主觀感受,而有一套具體的評測依據。

TMMLU+.jpg
TMMLU+ 在九月全新推出 v1.1
圖/ iKala

從 Agentic Commerce、GEO 到企業 AI 落地,背後其實都回到同一件事:AI 應用最終仍建立在人與資料之上。正如許巧彤所說,「先有人才有 AI,因為 AI 終究是要讀資料。」人們創造內容、累積市場訊號,AI 從中學習、理解並影響消費決策,形成相互作用的循環。當 AI 逐漸從輔助工具走向決策與交易入口,企業競爭的關鍵將不再只是如何運用 AI,更在於如何讓 AI 理解企業、讓企業讀懂市場,進而掌握新的成長機會。

【關於iKala】

iKala 致力於透過將 AI 與數據嵌入企業經營核心,協助企業做出更精準、更快速的決策。我們透過引導組織從「數據累積」邁向「決策產出」來支援 AI 轉型,並提供完整的 AI 解決方案,將企業的自有數據與 iKala 基於全球數十億社群訊號所建立的智慧模型相結合。

iKala 總部位於台灣,足跡遍布全球,服務超過 1,000 家企業及 50,000 個品牌,版圖橫跨全球 190 多個國家,客戶群包含多家財星 500 強企業(Fortune 500)。

iKala 官方網站:https://ikala.ai
iKala AI Marketing 介紹:https://ikala.ai/zh-tw/ikala-ai-marketing/

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓