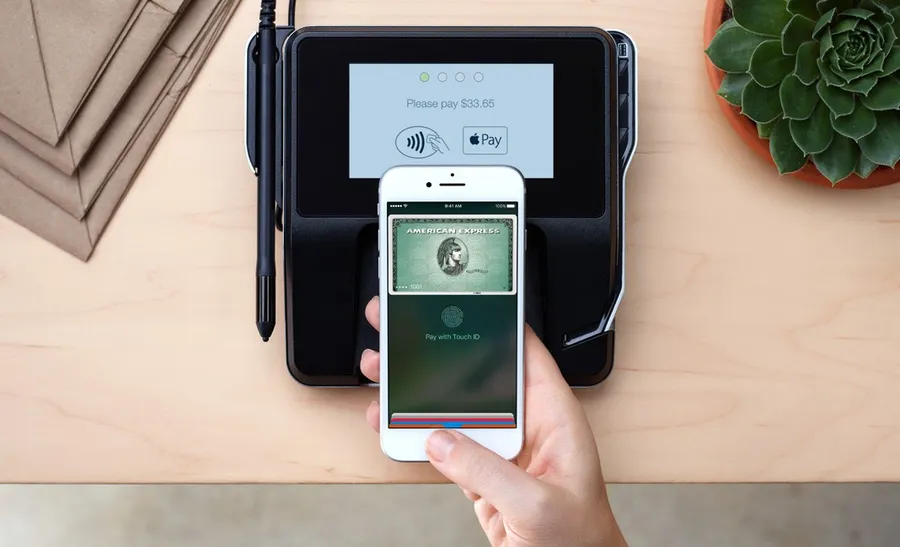
美國進口Apple Pay初試啼聲即獲滿堂彩,台版的行動支付方案又在那裡?

最近台灣金融業最熱門的話題就是Apple Pay 終於正式在台灣市場上市營運。首波參與Apple Pay計畫的七家發卡銀行努力衝刺業績,據金管會統計,Apple Pay 甫上線兩天的信用卡綁定數就達約41.5萬張,成績相當亮眼,後續消費者實際使用 Apple Pay付款是否達到原來設定的目標,還有待觀察。

台灣行動支付的兩大挑戰

對於同為果迷,也擁有Apple Pay的我來說,Apple Pay的上市代表著支付服務品質的提升及台灣行動支付市場的一大進步;但是平心而論,台灣的行動支付市場仍然存在很多問題與挑戰。

  • 挑戰一:行動支付的普及性仍然很低:
    能夠有Apple Pay的民眾仍是少數中的少數 (約42~50萬),Android系統的台灣行動支付也只有約3萬多人,相較全台2100萬人,比率實在太低,也就是大多數人還沒有機會享有優質的支付服務。此外,可以接受行動支付特約商店數仍然偏低,如搭公車捷運、夜市攤販、便利商店等許多消費場所仍無法使用。

  • 挑戰二:交易成本高:
    發卡銀行與特約商店須付出權利金、行銷費用與交易手續費等成本,無形中影響參與意願,使得普及率成長面臨挑戰;這些交易成本也可能轉嫁至商品與服務價格中,使得消費者負擔加重。

對於金管會希望於2020年,國內電子支付比率能從26%提高到52%的目標恐怕助益有限。然而,Apple Pay以綁定信用卡為主,這些以信用卡作為支付的數字,本來就是屬於電子支付的範圍,因此,對於提升電子支付比率的目標恐怕幫助不大。

應該提升非持有信用卡的一般存款戶客群使用電子支付的比率,或是增加行動支付的比率,對於推廣行動支付服務的普及會更為直接。

那麼我們應該如何克服以上的問題呢?

2015年6月,世界經濟論壇 WEF/World Economy Forum 所發表《The Future of Financial Services》的研究報告中指出:「支付服務」是六大金融科技發展趨勢之一,支付將聚焦於無現金世界(cashless world)及新興支付工具(emerging payment rails)等兩大領域。

無現金世界以行動支付、流線式支付、整合式付款、新一代安全認證等為主要發展項目。WEF的專家也指出成功的支付創新方案需具備以下的特性:

  • 簡單: 讓客戶能夠透過無線網路、近程通訊NFC等以簡易或自動方式進行支付。
  • 跨域整合作業的能力: 最創新的支付方案並不僅限於單一的付款工具,而是要讓消費者能依各自的需求,管理及使用多樣的工具如信用卡、提款卡、儲值卡來進行支付。
  • 增值服務: 除付款外,提供客戶增值服務來增加銀行與客戶、特約商店間的互動關係,及提供額外的價值,例如紅利回饋與顧客忠誠計畫。

此外,筆者認為低成本與普及也是相當重要的特性。基於普惠金融 (Financial Inclusion)的精神,金融科技的重要使命之一是提供便捷、高品質且便宜的金融服務給普羅大眾,特別是經濟弱勢族群。

以時下公認功能最強,使用者最多(4.5億、71%行動支付交易)的大陸「支付寶」為例,支付寶客戶只要打開手機上的支付寶App,以QR code 掃碼便可進行缐上、缐下購物、餐飲、搭計程車、朋友間點對點轉帳(P2P Transfer)等各類型的支付應用,支付寶就是行動錢包(mobile money)。只要一支搭配支付寶或財付通、微信支付App的手機,就可以應付日常生活的大小事,不需再隨身攜帶錢包。

在台灣,我們的日常生活中除了現金以外,似乎還沒有一種輕便的支付工具,可以滿足大多數的民眾所有的支付及資金移轉的需求。現有支付工具如Apple Pay、悠遊卡、第三方支付的功能及消費覆蓋率,與支付寶相較,仍然有很大的改善空間。

台版行動支付:槓桿跨行轉帳

至於,如何發展出台灣版的行動支付方案? 以下是個人的淺見供大家參考:

台灣的跨行轉帳清算系統功能健全完善,ATM自動櫃員機密度全球排名前矛,跨行匯款、轉帳快速方便,大多數的民眾有銀行帳戶,也熟悉利用轉帳服務,全台ATM卡數有9200萬張,平均每人3.91張,普及率非常高。

如果要提高行動支付比率, 筆者建議可以從現有的跨行轉帳體系切入,由掌管全台跨行會系統的財金公司負責統合與主導發展此行動支付工具。

為什麼呢?若以網路購物為例,買家在網路上選定想購買的東西後,付款畫面下通常可以選擇以信用卡、轉帳匯款至賣家的帳戶或到貨付款等多種付款方式,然後賣家提供物品或服務即完成交易。其實,支付本身就是資金移轉(轉帳)、價值交換的過程,只是現行無論是用ATM、網銀或手機進行轉帳時,都需要輸入一大堆個人及帳戶資料,手續十分繁複。

把「轉帳」的概念與系統運用到實體買賣交易情境,財金公司可以順勢發展支付App,客戶及特約商店將銀行帳號登錄在App上,經過銀行認證後轉換成QR code並儲存在手機上。交易時,消費者可以透過掃描商家QR code方式進行付款,將前述跨行或自行轉帳作業簡化成掃描QR code即轉帳完成。

這樣一來,無論是購物餐飲消費、夜市攤販消費、繳費、搭計程車公車捷運,甚至人與人之間的資金轉帳交易,都可以不用透過實體刷卡機,直接用掃碼方式完成,所有的店家也不用再耗費成本布建專用機器,不僅應用廣泛且容易普及至一般民眾,才能真正達到人人均可享受便利的行動支付服務。

當然,其中有許多工作要完成或突破,包含法令鬆綁、轉帳作業簡化、商店銷貨結帳系統調整等,另外也得降低轉帳手續費。作為半官方組織的財金公司是最佳扮演主導發展此一系統服務的角色,無論是公信力、技術能力在現有的跨行轉帳平台上進行加值服務,應該最能勝任,且民眾也無需儲值至銀行以外的帳戶,安全性也較高。

雖然臺灣行動支付與財金公司已共同推出HCE「金融卡雲支付」及台灣Pay「t wallet+ APP」,運用掃碼方式提供行動支付服務,但客戶使用意願似乎遠不及Apple Pay,為使絕大多數的民眾均能使用行動支付的服務,或許可以重新檢視及調整系統架構、客戶使用情境及增加功能,以提高消費者使用意願,這樣就可以發展出一個真正屬於台版的行動支付方案。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
關鍵字: #金融信託產業
往下滑看下一篇文章
《星城》告別 Online,打破的不只是名字!網銀國際的「泛娛樂」願景,下一步怎麼走?

近年遊戲公司的競爭早已不只是留住玩家,而是爭奪使用者的日常娛樂時間。遊戲、短影音、直播、社群、IP 授權、線下活動都在搶同一批注意力;當遊戲產業的競爭從單一產品體驗,轉向使用者日常娛樂時間的爭奪,品牌能否跨出遊戲場景、進入影音、社群與生活,便成為老牌遊戲平台延長生命週期的關鍵。因此,遊戲品牌從「產品經營」走向「內容經營」,成為產業發展的合理趨勢。

2026 年 7 月起,網銀國際旗下經營超過 18 年的休閒娛樂品牌《星城 Online》正式更名為《星城》,同步啟動為期一個月的品牌月系列活動,從線上遊戲福利、影音內容、社群貼圖,到線下實體互動全面鋪開。

拿掉「Online」,看似只是識別上的調整,實際上是一次明確的宣告:這個品牌不再把自己定義為「一款線上遊戲」,而是要往內容娛樂、IP 經營、跨界合作的方向延伸。用網銀國際的說法,目標是「把娛樂融入生活」。

從產業角度來看,單一遊戲產品的生命週期往往有限,玩家喜新厭舊的速度很快,一款遊戲再怎麼長青,終究會面臨用戶成長趨緩的天花板;相較之下,內容與 IP 的價值可以跨平台、跨載體被重複利用,也更容易隨著時間累積成品牌資產。對一個已經經營 18 年的老牌來說,與其持續在單一產品上加碼,不如把長期累積的用戶基礎,轉化成內容娛樂生態的起點。

泛娛樂願景,邊界劃在哪裡

把服務邊界從單一遊戲平台,擴張到內容產製與 IP 經營,幾乎是近幾年線上娛樂產業共同的功課。玩家不再只滿足於一款好玩的遊戲本身,而是期待品牌能提供更有情感連結、更貼近日常的內容體驗,這也是「泛娛樂」這個詞近年頻繁出現在遊戲業轉型論述裡的原因。

對網銀國際來說,這樣的路線並非臨時起意。這家成立於 2009 年的集團,本業雖以遊戲研發與代理起家,但版圖早已橫跨數位娛樂、影視製作、電競戰隊等多元領域,而《星城》正是集團資源品牌化的重要窗口。網銀國際本來就具備豐沛的泛娛樂資源,透過這次《星城》的更名,這些資源才更容易被消費者理解成一個具體的品牌體驗,也讓外界更容易看見「泛娛樂」布局的落地。

IP 經營,是願景的現在進行式

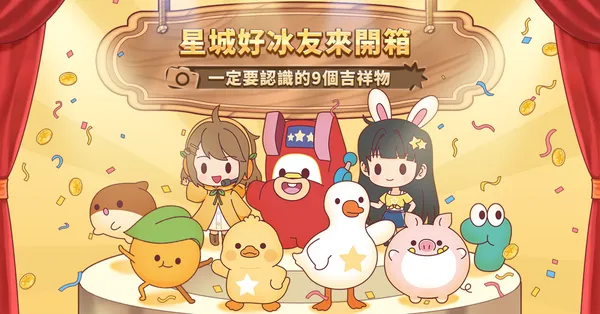
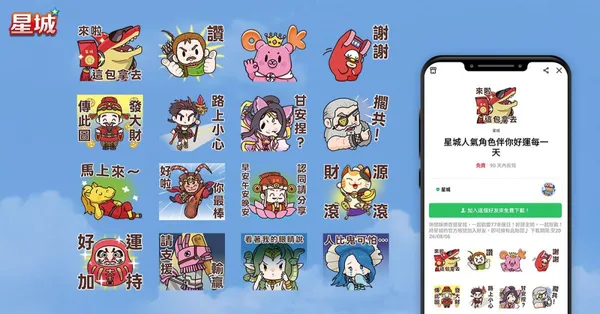
比起口號,更能說服人的永遠是正在發生的行動。品牌月期間,全新 YouTube 頻道《XinFun 星泛娛樂》於 7 月 1 日正式上線,讓品牌指標性的遊戲角色跳脫原本的機台設定,化身生活短劇主角,一連 7 天每晚 7 點固定釋出新內容,後續也將持續規劃角色短劇、節慶互動與玩家共鳴題材,成為長期經營的內容入口;同步上線的還有角色版 LINE 個性貼圖,把遊戲角色帶進使用者的日常對話裡。品牌吉祥物「星城好冰友」也在這波煥新中迎來視覺升級,新增「小鵝」「小鴨」兩個角色,把「小額娛樂、理性遊玩」的概念轉化成更親和的形象。

星城-2.png
網銀國際旗下《星城》品牌煥新,吉祥物「星城好冰友」新增「小鵝」「小鴨」兩角色,將「小額娛樂、理性遊玩」理念轉化為更親和的視覺形象。
圖/ 網銀國際
星城-3.jpg
品牌月期間同步推出角色版 LINE 個性貼圖,讓《星城》遊戲角色走入玩家日常對話,強化 IP 在社群場景的日常曝光與情感連結。
圖/ 網銀國際

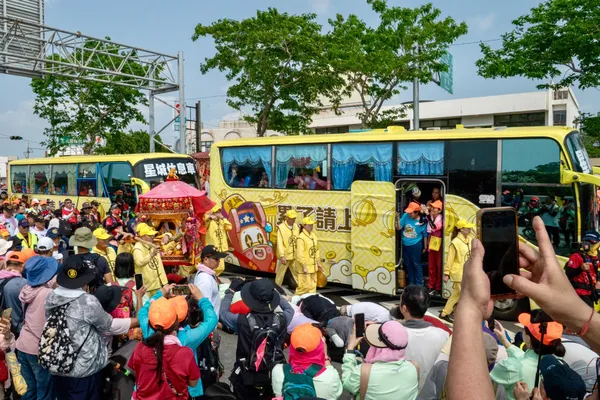
IP 走出螢幕的動作,也不只發生在線上。今年 4 月,《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,並特別加開「累了請上車」休息巴士,陪伴信眾走過前後橫跨 15 天的年度信仰巡禮。從角色內容化到走進廟會現場,這類操作要驗證的其實是同一件事:「娛樂融入生活」不是一句廣告詞,而是品牌願意把資源實際投入到玩家生活場景裡的具體行動。

這種「虛實整合」的操作邏輯,其實也呼應了內容產業近年的共同趨勢:IP 的價值不再只靠單一載體撐起,而是要靠角色、影音內容、線下場景多點觸及,才能真正在使用者心中留下記憶點。

星城-4.jpg
今年 4 月《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,加開「累了請上車」休息巴士,陪伴信眾走過橫跨 15 天的信仰巡禮。
圖/ 網銀國際

數位信任工程,是願景能走多遠的地基

不過,一個品牌想從遊戲延伸到內容、IP 甚至跨界合作,光有創意還不夠,背後的信任基礎才是能不能走遠的關鍵。尤其對仰賴金流與帳號安全運作的娛樂平台而言,信任從來不是加分項,而是先決條件。

網銀國際在這塊的布局,其實已經行之有年。平台導入 OTP 驗證與帳號多層防護機制,針對異常儲值行為與高風險帳號建立風險監測與處置流程,並設有 24 小時客服巡檢與主管機關聯繫窗口,持續參與防詐治理相關會議。這些機制平常不太會被玩家注意到,卻是支撐品牌敢往內容娛樂、跨界合作等更複雜業務延伸的底氣。

而從集團近期布局來看,網銀國際投資信任科技與防詐服務業者 Gogolook,也透露出其對數位信任基礎建設的重視。對《星城》這類高度仰賴帳號、金流與使用者信任的平台而言,防詐能力與風險治理,將是品牌能否走向更大泛娛樂合作場景的重要底層能力。

另一個值得留意的細節是,《星城》過去成功取得日本講談社等國際知名動漫 IP,如新世紀福音戰士等的官方授權,開發聯名機台。國際版權方在授權合作前,通常會針對合作企業進行嚴格的商譽與信用調查,順利通過審查,某種程度上也是外部對企業信譽的一次客觀驗證,而不只是單方面的自我宣稱。

對線上娛樂產業而言,信任機制往往是「看不見卻決定成敗」的一塊。玩家不會因為平台治理做得好而每天掛在嘴邊,但一旦信任出現破口,品牌過去累積的內容力與 IP 資產都可能一夕歸零。換個角度看,能夠通過國際版權方的商譽審查、持續維持與監理單位的溝通管道,也讓網銀國際在後續尋求跨界合作與 IP 授權時,握有更高的議價籌碼。

更名是起點,行動已經在路上

把《星城》放回台灣泛娛樂產業的座標來看,這不是第一家想從遊戲公司轉型成內容集團的業者,卻是少數把「信任機制」和「IP 內容」同時當成轉型兩隻腳、同步往前走的案例。

不過,從遊戲平台走向泛娛樂品牌,真正的考驗不在於一次品牌月能創造多少聲量,而在於內容是否能持續更新、角色能不能累積辨識度,以及線上下互動能否形成長期社群關係。對《星城》而言,告別 Online 是起點,能否把短期活動轉化為穩定內容資產,才是這場品牌煥新的關鍵。

觀察其未來走向,主要可以從三個面向切入:

  1. 內容頻率:《XinFun 星泛娛樂》能否從品牌月短期企劃變成穩定的內容頻道,持續維持更新動能。

  2. IP 延展:角色能否從貼圖、短劇走向更多授權、聯名與線下體驗,累積長期辨識度。

  3. 信任治理:責任遊戲、防詐與平台安全能否成為品牌差異化的底層能力,而不只是合規描述。

這條路已經開始走,接下來能否將短期聲量沉澱為長期的社群資產與防禦壁壘,將是這場轉型能否走得遠的真正考驗。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓