網路巨擘與資本市場將如何改變半導體產業?

日前高通執行長莫蘭科夫(Steve Mollenkopf)釋出善意,希望與蘋果公司重新合作。蘋果與高通的爭端始自2017年,蘋果指高通收取不合理的專利授權費,高通則指控蘋果不法竊取商業機密,如今兩家公司若願意和解並攜手合作,對半導體業將帶來版圖重組的重大衝擊。

不過,我認為這則新聞背後,還有一個重要大趨勢值得關注,而且很可能是未來十年衝擊半導體業最大的一股力量。我相信,類似蘋果這種網路時代造就出來的巨大企業,未來十年將對半導體行業帶來巨大的破壞力,而且力量會愈來愈強,甚至扭轉整個產業的樣貌。

首先,高通與蘋果的爭端,如今和解是從高通執行長口中提出來,其實態勢已經很清楚,因為眼前這個戰爭繼續打下去,先受不了的一定是高通。蘋果不論經濟規模及產業實力都太強大,實在不是高通可以得罪得起的客戶。尤其過去居IC設計龍頭的高通,如今市值已明顯輸給輝達及博通,若未來蘋果訂單又拿不回來,市值恐怕只會再往下掉。

沒錯,觀察經濟規模及產業實力最重要的指標,就是公司的股票市值。

若以市值來排序美國的FAAMG及中國的BAT,這些網路大軍可以大致分成三個等級,第一級最具份量的是微軟、蘋果、亞馬遜及谷歌,市值在8500億至7700億美元之間,至於第二級的有阿里巴巴、臉書及騰訊,市值在4100億至3800億美元之間,至於網飛(Netflix)市值1200億美元,百度650億美元,只能列入規模小很多的輕量級。

誰是巨人,誰是小矮人?

這些網路大廠的市值,遙遙領先全世界所有產業,當然也明顯超越半導體公司。以目前全球市值最大的半導體企業來看,三星、英特爾、台積電可以算是第一梯隊,市值在2600億至2000億美元之間(不過,三星電子包括半導體及手機事業等,不是很純粹的半導體股),至於第二梯隊應該以輝達、博通、高通為代表,市值在1000億至700億美元之間。另外若對比台灣半導體代表隊,聯發科在130億美元,日月光不到100億美元,聯電低於50億美元,誰是巨人,誰是小矮人,很容易區別。

市值規模是企業實力的綜合指數,也是企業影響力的具體指標,會對產業發展產生巨大的改變力量。早年資訊(IT)產業還未崛起前,電信產業具備影響科技發展的重要力量,但1997年英特爾、微軟及思科等IT產業市值超越電信產業後,資訊產業開始決定科技產業發展方向,二千年中後期網路產業崛起,不僅搶奪資訊業的影響力,更讓電信業影響力式微,逐漸淪為替別人打工的「笨水管」。

市值規模的大小,會是大廠決定是否切入的因素。例如,重量級的谷歌、蘋果、微軟及亞馬遜等,可以很容易就挖角優秀的半導體人才,在內部成立IC設計團隊進行產品開發,或是在外部物色及投資優秀的IC公司,這對現金滿滿的大廠來說絕對不成問題。至於大陸的華為早在十多年前就投資晶片設計的海思,阿里巴巴今年則成立人工智慧晶片團隊平頭哥,還有騰訊、百度、小米甚至家電業的海爾都已開始投資IC事業,這些都是各行各業搶攻半導體的例證。

市值規模的懸殊差異,也是網路大廠決定出手併購的關鍵因素。

兩年前,IC設計業中的智財元件(IP)龍頭廠安謀(ARM)被軟銀以320億美元收購,就是一個指標案例。軟銀靠著目前近千億美元的市值,募集到第一個願景資金也高達一千億美元,而且資金來自中東與科技業,是國際資本力量最具體的集結,這個收購案其實已宣告網路大軍不僅大規模介入半導體,更要積極扭轉這個行業,透過掌控這家半導體設計最核心的智財元件廠,未來要進一步掌控全世界的物聯網產業。

半導體產業各環節,那個領域最容易被打破?

除了市值因素外,半導體產業已步入成熟,摩爾定律的發展已經慢下來,也是網路大廠切入發展的主因。半導體產業成熟的現象很明顯,例如高成長不再、激烈競爭導致利潤微薄等,這種產業環境也讓人才有機會釋出來,網路大廠可以很從容地找到人才,在內部開始各種IC產品設計,切入AI、物聯網、自駕車等最有前景的新題目。

如果大廠切入半導體業已成趨勢,那麼,半導體產業的各個環節中,那一個領域最容易被打破?

我認為依序為IC設計、封裝及晶圓代工,會如此判斷的原因,當然市值還是一個很重要的因素,例如台積電市值最高達2200億美元,就是一個相當具有競爭障礙的門檻,大廠若想切進來,沒有五至十倍的市值,恐怕都要再三考量。

不過,IC設計的市值也不低,例如輝達、博通、高通都在一千億至七百億美元間,不能說沒有進入門檻,但因為IC設計行業進入障礙相對還是比較低,而且都是輕資產的型態,除了前面幾家大廠外,更多的是規模很小的中小型企業,這些看在市值巨人的網路大廠眼中,根本就是蛋糕一片,很容易一口就吃掉。

事實上,IC設計這幾年最流行的就是併購,例如博通就是靠併購壯大的高手,其中與安華高(Avago)370億美元的合併案,讓博通併成一家市值達千億美元的大廠,因此,未來網路大廠收購IC設計的例子絕對會更多,而中小型IC設計公司除非掌握很利基的產品線,否則很難單獨營運存活。

至於在產業鏈中重要性在逐漸降低的封裝業,雖然市值不大,但因為能夠創造的價值綜效有限,不見得是大廠想要切入的市場,至少,投入IC設計可以做出替客戶創造更多價值的AI等產品,但投入封測業只能賺有限的加工錢,顯然沒有太多投資誘因。

倒是從市值角度來看,三年前日月光董事長張虔生提出合併矽品的計畫,當時引起產業一陣抗拒與騷動,但即使合併後變成全球封測業龍頭,市值仍不到百億美元,在全球資本場中只能算是小弟弟,台灣不要用自己狹隘的視野來看世界,在此又得到一次驗證。

每年到了年底,許多半導體界的朋友都認真做明年的計畫,顯然很多人覺得明年不會是一個好年,但是,看多了產業演變,我還是相信,再怎樣不景氣,仍然是強者恆強的局面,只是網路大軍會在未來幾年,成為產業改變調整的重要因素,台灣最好趕快做準備,免得大難來時一點心理準備都沒有。

《數位時代》長期徵稿,針對時事科技議題,需要您的獨特觀點,歡迎各類專業人士來稿一起交流。投稿請寄edit@bnext.com.tw,文長至少800字,請附上個人100字內簡介,文章若採用將經編輯潤飾,如需改標會與您討論。

(觀點文章呈現多元意見,不代表《數位時代》的立場。)
關鍵字: #半導體
往下滑看下一篇文章
《星城》告別 Online,打破的不只是名字!網銀國際的「泛娛樂」願景,下一步怎麼走?

近年遊戲公司的競爭早已不只是留住玩家,而是爭奪使用者的日常娛樂時間。遊戲、短影音、直播、社群、IP 授權、線下活動都在搶同一批注意力;當遊戲產業的競爭從單一產品體驗,轉向使用者日常娛樂時間的爭奪,品牌能否跨出遊戲場景、進入影音、社群與生活,便成為老牌遊戲平台延長生命週期的關鍵。因此,遊戲品牌從「產品經營」走向「內容經營」,成為產業發展的合理趨勢。

2026 年 7 月起,網銀國際旗下經營超過 18 年的休閒娛樂品牌《星城 Online》正式更名為《星城》,同步啟動為期一個月的品牌月系列活動,從線上遊戲福利、影音內容、社群貼圖,到線下實體互動全面鋪開。

拿掉「Online」,看似只是識別上的調整,實際上是一次明確的宣告:這個品牌不再把自己定義為「一款線上遊戲」,而是要往內容娛樂、IP 經營、跨界合作的方向延伸。用網銀國際的說法,目標是「把娛樂融入生活」。

從產業角度來看,單一遊戲產品的生命週期往往有限,玩家喜新厭舊的速度很快,一款遊戲再怎麼長青,終究會面臨用戶成長趨緩的天花板;相較之下,內容與 IP 的價值可以跨平台、跨載體被重複利用,也更容易隨著時間累積成品牌資產。對一個已經經營 18 年的老牌來說,與其持續在單一產品上加碼,不如把長期累積的用戶基礎,轉化成內容娛樂生態的起點。

泛娛樂願景,邊界劃在哪裡

把服務邊界從單一遊戲平台,擴張到內容產製與 IP 經營,幾乎是近幾年線上娛樂產業共同的功課。玩家不再只滿足於一款好玩的遊戲本身,而是期待品牌能提供更有情感連結、更貼近日常的內容體驗,這也是「泛娛樂」這個詞近年頻繁出現在遊戲業轉型論述裡的原因。

對網銀國際來說,這樣的路線並非臨時起意。這家成立於 2009 年的集團,本業雖以遊戲研發與代理起家,但版圖早已橫跨數位娛樂、影視製作、電競戰隊等多元領域,而《星城》正是集團資源品牌化的重要窗口。網銀國際本來就具備豐沛的泛娛樂資源,透過這次《星城》的更名,這些資源才更容易被消費者理解成一個具體的品牌體驗,也讓外界更容易看見「泛娛樂」布局的落地。

IP 經營,是願景的現在進行式

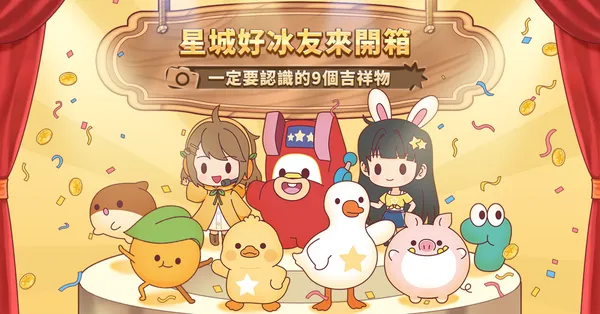
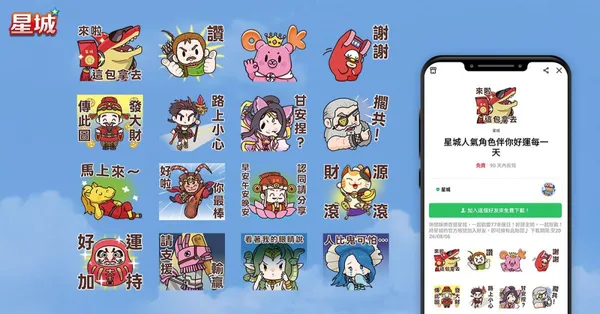
比起口號,更能說服人的永遠是正在發生的行動。品牌月期間,全新 YouTube 頻道《XinFun 星泛娛樂》於 7 月 1 日正式上線,讓品牌指標性的遊戲角色跳脫原本的機台設定,化身生活短劇主角,一連 7 天每晚 7 點固定釋出新內容,後續也將持續規劃角色短劇、節慶互動與玩家共鳴題材,成為長期經營的內容入口;同步上線的還有角色版 LINE 個性貼圖,把遊戲角色帶進使用者的日常對話裡。品牌吉祥物「星城好冰友」也在這波煥新中迎來視覺升級,新增「小鵝」「小鴨」兩個角色,把「小額娛樂、理性遊玩」的概念轉化成更親和的形象。

星城-2.png
網銀國際旗下《星城》品牌煥新,吉祥物「星城好冰友」新增「小鵝」「小鴨」兩角色,將「小額娛樂、理性遊玩」理念轉化為更親和的視覺形象。
圖/ 網銀國際
星城-3.jpg
品牌月期間同步推出角色版 LINE 個性貼圖,讓《星城》遊戲角色走入玩家日常對話,強化 IP 在社群場景的日常曝光與情感連結。
圖/ 網銀國際

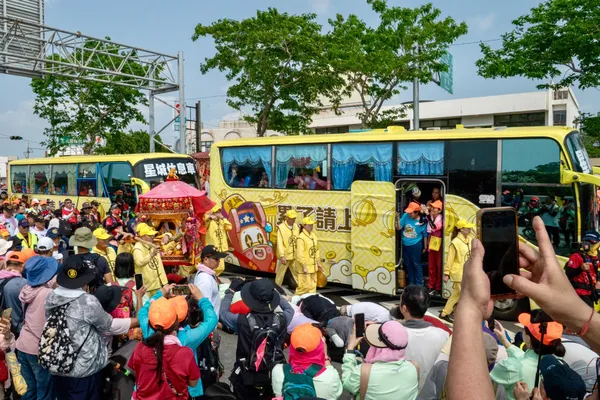
IP 走出螢幕的動作,也不只發生在線上。今年 4 月,《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,並特別加開「累了請上車」休息巴士,陪伴信眾走過前後橫跨 15 天的年度信仰巡禮。從角色內容化到走進廟會現場,這類操作要驗證的其實是同一件事:「娛樂融入生活」不是一句廣告詞,而是品牌願意把資源實際投入到玩家生活場景裡的具體行動。

這種「虛實整合」的操作邏輯,其實也呼應了內容產業近年的共同趨勢:IP 的價值不再只靠單一載體撐起,而是要靠角色、影音內容、線下場景多點觸及,才能真正在使用者心中留下記憶點。

星城-4.jpg
今年 4 月《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,加開「累了請上車」休息巴士,陪伴信眾走過橫跨 15 天的信仰巡禮。
圖/ 網銀國際

數位信任工程,是願景能走多遠的地基

不過,一個品牌想從遊戲延伸到內容、IP 甚至跨界合作,光有創意還不夠,背後的信任基礎才是能不能走遠的關鍵。尤其對仰賴金流與帳號安全運作的娛樂平台而言,信任從來不是加分項,而是先決條件。

網銀國際在這塊的布局,其實已經行之有年。平台導入 OTP 驗證與帳號多層防護機制,針對異常儲值行為與高風險帳號建立風險監測與處置流程,並設有 24 小時客服巡檢與主管機關聯繫窗口,持續參與防詐治理相關會議。這些機制平常不太會被玩家注意到,卻是支撐品牌敢往內容娛樂、跨界合作等更複雜業務延伸的底氣。

而從集團近期布局來看,網銀國際投資信任科技與防詐服務業者 Gogolook,也透露出其對數位信任基礎建設的重視。對《星城》這類高度仰賴帳號、金流與使用者信任的平台而言,防詐能力與風險治理,將是品牌能否走向更大泛娛樂合作場景的重要底層能力。

另一個值得留意的細節是,《星城》過去成功取得日本講談社等國際知名動漫 IP,如新世紀福音戰士等的官方授權,開發聯名機台。國際版權方在授權合作前,通常會針對合作企業進行嚴格的商譽與信用調查,順利通過審查,某種程度上也是外部對企業信譽的一次客觀驗證,而不只是單方面的自我宣稱。

對線上娛樂產業而言,信任機制往往是「看不見卻決定成敗」的一塊。玩家不會因為平台治理做得好而每天掛在嘴邊,但一旦信任出現破口,品牌過去累積的內容力與 IP 資產都可能一夕歸零。換個角度看,能夠通過國際版權方的商譽審查、持續維持與監理單位的溝通管道,也讓網銀國際在後續尋求跨界合作與 IP 授權時,握有更高的議價籌碼。

更名是起點,行動已經在路上

把《星城》放回台灣泛娛樂產業的座標來看,這不是第一家想從遊戲公司轉型成內容集團的業者,卻是少數把「信任機制」和「IP 內容」同時當成轉型兩隻腳、同步往前走的案例。

不過,從遊戲平台走向泛娛樂品牌,真正的考驗不在於一次品牌月能創造多少聲量,而在於內容是否能持續更新、角色能不能累積辨識度,以及線上下互動能否形成長期社群關係。對《星城》而言,告別 Online 是起點,能否把短期活動轉化為穩定內容資產,才是這場品牌煥新的關鍵。

觀察其未來走向,主要可以從三個面向切入:

  1. 內容頻率:《XinFun 星泛娛樂》能否從品牌月短期企劃變成穩定的內容頻道,持續維持更新動能。

  2. IP 延展:角色能否從貼圖、短劇走向更多授權、聯名與線下體驗,累積長期辨識度。

  3. 信任治理:責任遊戲、防詐與平台安全能否成為品牌差異化的底層能力,而不只是合規描述。

這條路已經開始走,接下來能否將短期聲量沉澱為長期的社群資產與防禦壁壘,將是這場轉型能否走得遠的真正考驗。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓