
「如果銀行不改變,我們就改變銀行。」
馬雲在2008年第一次說出這句話時,支付寶成立不足四年,用戶數量剛剛過億。
十年過去,2018年6月,螞蟻金服完成140億美元的C輪融資,估值逾1,500億美元——這是迄今為止全球最大單筆融資規模紀錄。
此役過後,螞蟻金服估值已經超越百度,僅次於阿里巴巴、騰訊,是中國第三大網路公司。放眼全球上市科技公司,可與螞蟻金服等量齊觀的是Netflix、英偉達等老牌巨頭;而在未上市的科技獨角獸中,螞蟻金服則穩坐頭把交椅。
除了這筆巨額融資,貫穿螞蟻金服的2018年首尾還有兩次重大人事調整:
- 4月,彭蕾卸任螞蟻金服董事長。過去自2010年起,彭蕾兼任支付寶CEO,2013年領導籌備成立阿里小微金融服務集團(螞蟻金服前身);
- 11月,阿里雲原總裁胡曉明出任螞蟻金服集團總裁,此前胡曉明創建了今天網商銀行的前身——阿里小貸。
井賢棟對媒體稱,胡曉明的回歸是螞蟻金服「組織架構的重大升級」。而對於彭蕾的轉任,馬雲表述為「螞蟻歷史上最重要的領導團隊更替。」
從一款網路產品的視角看,這隻「巨型螞蟻」確實已經到了一個發展高點。螞蟻金服CTO程立年中曾透露,支付寶加全球9個本地的數位錢包,共服務了全球超過8.7億人(馬化騰年初透露微信全球月活用戶數超過10億);在易觀、艾媒等發布的行動應用APP榜單中,支付寶均只遜於微信、QQ這兩大社交產品巨無霸,位列第三。
可見2016年末因為社交嘗試引發的「圈子事件」並未產生深遠的負面影響。
也並非沒有壞消息。
年初,螞蟻金服以12億美元收購美國支付巨頭速匯金的交易被美國外國投資委員會(CFIUS)否決,理由是可能威脅國家安全。而在中國,螞蟻金服也正在面對著歷史上最強烈的挑戰:金融監管日漸趨嚴,第三方支付 「斷直連」政策和現金貸新政直接影響了其自營金融業務。在螞蟻背後,幾乎所有網路巨頭都扛起了科技金融的大旗,講述同一個新故事。
五年前,餘額寶的橫空出世開啟了中國網路金融元年,餘額寶、P2P、行動支付、智能信貸等等漸次出現並且深刻影響了如今生活,我們將這中國網路金融的第一個五年形容為「偉大的叛逆」,如今「叛逆」不再得到默許,網路巨頭的自營金融業務在兜兜轉轉之後,逐漸重新回到傳統金融機構手裡。
兆元估值
近五年時間內,螞蟻金融經歷了三輪融資,估值也一路從2015年的450億美元上升到1,500億美元——接近兆元人民幣。
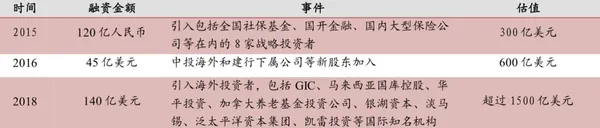
螞蟻金服的近兆元估值究竟是怎麼來的?
2018年4月,巴克萊銀行經實地考察並重新進行業務分析和估值計算後,決定對螞蟻金服的估值由1,060億美元上調至1,550億美元,上調幅度近46%。在調研報告中,這家知名投行主要提出了兩大唱多基礎:
一方面,作為起家業務,螞蟻的行動支付尤其是線下支付領域成長迅速。
眾所周知,2014年微信紅包的出現猶如「珍珠港偷襲」,支付寶的市場份額份額從近80%一路走低,直至3年後的2017年終於企穩——基本穩定在54%,領先第二名財付通十多個百分點。
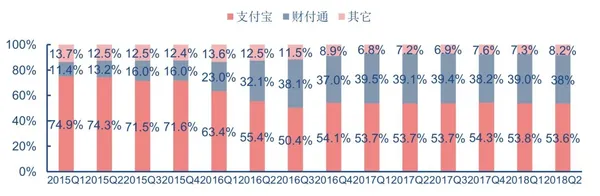
巴克萊提供的數據顯示,2017年3月,支付寶的線下交易量較前一年同期激增了7倍,而2017年下半年則保持了這樣的成長勢頭。顯然,支付寶與微信在兩強相爭中還在不斷擴大整個支付市場的蛋糕大小。
回過頭看,2017年以來,支付寶在行動支付方面進行了大量佈局,無論是對線下數以千萬計的小商戶,還是對消費者喜愛的便利商超、公車出行等小額高頻的場景都加強了佈局。
其次,巴克萊認為,受益於多樣化的支付場景和其他金融服務的滲透,螞蟻金服的收入來源更加豐富——比如滴滴出行、餓了麼、餘額寶、借唄、芝麻信用等一系列應用場景或金融服務,而這種一體化的金融服務的滲透會促進ARPU(單用戶平均收入)提升。
互為參考的是,中國支付清算協會日前發布了《2018年行動支付用戶調研報告》,在這份官方報告中,2018年用戶最常使用的行動支付場景竟然是購買理財、股票證券等投資理財類場景,高達99.1%,比2017年的40.2%提升近60個百分點。而這正是螞蟻金服的長處所在。
巴克萊預測螞蟻金服2019年盈利將達到55.3億美元,乘以相對保守的28倍本益比,估值結果為1,550億美元。安信則預測2019年螞蟻金服淨利潤54.8億美元,乘以30倍本益比得出螞蟻金服估值約為1,645億美元。 30倍則是參照騰訊2019年的本益比倍數。
不論是28倍還是30倍本益比,均遠超金融機構的平均本益比水準。資本市場給予螞蟻金服高估值的背後,更傾向於將它定義成科技公司或網路公司,而非金融機構。
名實之辨
「姓金」還是「姓科」,在過去的兩年中,這個問題困擾著包括螞蟻在內的所有新金融行業參與者。以螞蟻金服為例,質疑者認為,目前螞蟻金服自營金融業務佔比還較高,消費金融業務是利潤的主要貢獻。
這在2017年變現得尤為明顯。
螞蟻金服並無公開財報數據,但可以從阿里巴巴的財報中側面了解螞蟻金服的業績情況。
根據阿里巴巴財報,2017年全年,螞蟻金服以支付知識產權及技術服務費名義,向阿里巴巴支付的利潤分成合計達到49.46億元人民幣。按照37.5%的分潤比例折算,2017年全年,螞蟻金服的稅前利潤達到131.89億元人民幣。
在這其中,消費金融佔據著相當重要的比重。
這主要包括兩大塊:一塊是消費分期貸款業務(花唄),運營主體為重慶螞蟻小微小貸;另一塊是消費信貸業務(借唄),運營主體為重慶螞蟻商誠小貸。在資金來源上,主要依靠兩家小貸公司的資產證券化融資。
統計數據顯示,截至2017年底,「螞蟻系」小貸ABS在場內外發行規模已近3,500億元人民幣,其中,截至2017年底,在交易所市場發行的螞蟻花唄ABS存量達1,961億元、借唄1,346億元,這占到了中國消費類資產證券化市場的90%以上。
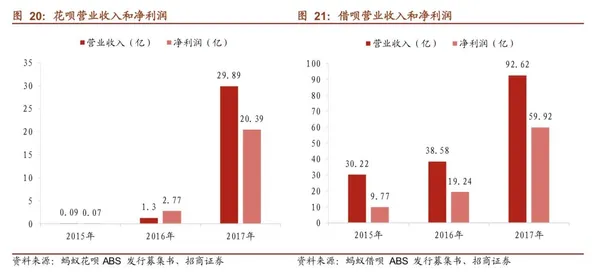
花唄與借唄相加,螞蟻金服消費金融業務淨利潤大約在80億元人民幣。顯然,在螞蟻金服去年全年132億元的稅前利潤當中,消費金融業務扮演重要角色。
但轉折出現在2017年末。
監管層整頓現金貸和網路小貸,要求將小貸公司的ABS等表外資產納入表內統一監管。這也意味著,2017年狂發累計近3,500億小貸ABS的「高槓桿」之路已經被徹底堵住。
作為回應,2017年底螞蟻金服對旗下兩家小貸公司大幅增資,並進一步向金融機構開放借唄和花唄業務——轉而從銀行的口袋裡拿錢來滿足你的提前消費。
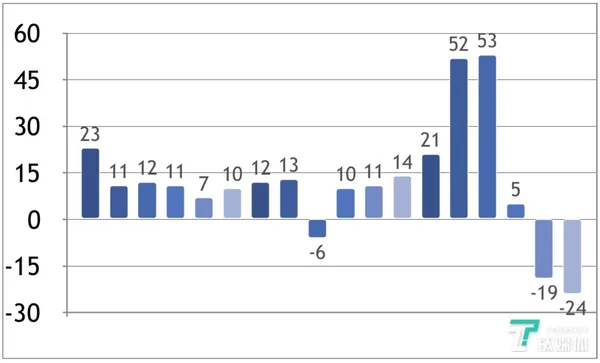
同一時期,螞蟻金服的稅前利潤在去年四季環比大幅縮水九成,2018年第一及第二季竟然罕見的出現虧損。而阿里巴巴在財報中稱,虧損主要由於用戶獲取、產品創新和國際擴張方面的投資。
事實上,除了消費金融受限之外,螞蟻金融的其他核心金融業務在近兩年內的發展也並非一帆風順。
在財富管理領域,具備標誌性意義的餘額寶早已度過其「高光時刻」,「T+0」 的單日贖回限額被監管禁止、非銀機構的墊資行為也不再被允許。種種壓力之下,餘額寶的個人投資額度一降再降。另一個明星產品招財寶則受到僑興債違約事件的極大衝擊。如今支付寶App內以無「招財寶」入口,其官網上也已無產品上架。
螞蟻財富是目前的主打理財平台,以基金代銷業務為主,但銀行在基金代銷領域仍佔據統治地位。2017年螞蟻基金營業收入為7.46億元人民幣,淨利潤555.36萬元。與2016年相比,2017年營業收入成長176%,但淨利潤縮水了60%。
在保險領域,螞蟻控股的國泰財險成立十年來始終處於虧損狀態,參股20%的眾安保險市值一路走低,且眾安與螞蟻保險在業務上的關聯並不密切。產品方面,原本被寄予厚望的相互保險產品「相互保」也在遭到監管層的緊急叫停,轉變為不帶保險色彩的網絡互助項目。
在信用業務領域,央行今年5月牽頭成立百行徵信——這是全國唯一一家擁有個人徵信業務牌照的市場化個人徵信機構,包括芝麻信用在內,一眾網路徵信機構將不能涉足個人徵信業務。換句話說,芝麻信用只能用於非金融目的。同一時期,據財新報導,螞蟻金服調整了芝麻信用的業務模式和高階主管團隊,芝麻信用總經理胡滔調整到螞蟻金服CEO辦公室。
顯然,網路金融此前在各領域的創新或「叛逆」之舉在今年面臨了全方位的規範。
「五年前要是能判斷今天的局面,就不會在螞蟻金服的工商註冊名里放一個『金』字。」
今年6月,螞蟻金服副總裁陳亮在公開場合表示,當初註冊商標「螞蟻金服」,重在「服」而不是「金」。但市場顯然對螞蟻的「金」給予了更高的關注度。
同月,路透社援援引知情人士稱,因為螞蟻金融的核心金融業務(包括支付、微借貸、信用評級和財務管理)面臨的監管壓力日益增加,公司不得不加速轉型。未來其業務重點轉向技術服務,遠離支付和消費者金融,「銀行監管機構幾乎每天都在公司的杭州總部監視其金融服務。」
整個2018年,螞蟻金服的「對外開放」進展迅速。尤以5月為例,螞蟻金服先後牽手華夏、光大和浦發三家銀行,開展人工智能、供應鏈合作、生物識別、數據風控業務等方面合作;餘額寶則接入多家基金公司,花唄向銀行等金融機構開放。
螞蟻金服也在越來越多的展示其技術基因——螞蟻金服官方披露,截至2017年12月,該公司技術崗位員工佔比61%;螞蟻金服副總裁蔣國飛則在5月公開表示,螞蟻金服「去年在區塊鏈領域的專利數量是全球第一」。
搶灘新大陸
相對於仍在「黑箱」中的具體業務數據,在一級市場真金白銀的投入恐怕更能反應出一家企業的真正戰略所在。
事實上,螞蟻金服的投資佈局相當頻繁。鈦媒體編輯對於其2018年公開的投資案例做瞭如下匯總:
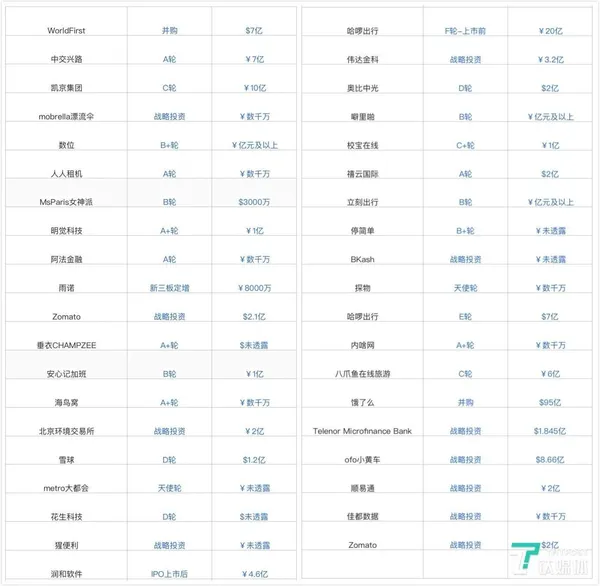
在以上匯總到的39筆投資案例中,海外投資4筆、中國35筆,鈦媒體對這35個被投企業的所在行業作出了粗略的劃分,得出的結論是——電商(典型者如女神派)+本地生活(典型者如餓了麼);汽車出行(典型者如ofo);金融科技+企業服務三大類行業各佔約三分之一。
前兩大類是消費場景的佈局,而後三分之一則是to B端的押注。
消費場景連接著行動支付,對於螞蟻金服而言,行動支付(而非社交)作為整個商業模式的起點是毫不能動搖的,它是螞蟻金服幾乎一切生意的入口——這也是巴克萊銀行給予其高估值的邏輯基點。
這一特點在螞蟻出海時表現的更加明顯,在其海外投資案例中,錢包支付項目占到絕大多數。
截至2017年末,螞蟻金服能夠產生重大影響的海外電子錢包包括印度Paytm、韓國Kakao Pay、泰國Ascend Money(子公司True Money)、印度尼西亞DANA、菲律賓GCash、馬來西亞TNG、香港的支付寶HK、巴基斯坦TMB。
截至2017年末,7個海外「支付寶」本地錢包正在服務2.8億當地人。
而在印度——阿里巴巴控股子公司Paytm已經成為印度排名第一的行動支付,進一步的消費場景佈局已經開始,2018年初,印度版「餓了麼」Zomato Media Pvt 從螞蟻金服籌集了2億美元融資。
在中國,螞蟻金服經歷了一個從超級支付入口向金融開放平台轉變的過程,而在海外,這個「超級支付入口」尚是雛形。可以預見,在這場新大陸搶灘戰中,螞蟻金服與微信支付等巨頭將圍繞著行動支付,在電商、線下零售、共享出行等各個領域的「持續交火」。
相形之下,「金融開放平台」在海外則剛剛透出萌芽。
3月,原董事長彭蕾擔任Lazada(東南亞地區最主流的在線購物網站之一) CEO,隨後4月18日Lazada宣布推出無卡分期付款選項,允許合格客戶選擇以分期付款的方式購買商品。
這種類似花唄的業務是彭蕾上任後的第一個動作。
重回阿里
隱藏在融資與換帥新聞背後,螞蟻金服的2018年還有一則消息「浮於水下」——阿里巴巴在今年初宣布終止利潤分享協議,正式入股螞蟻金服。
2月1日,阿里巴巴與螞蟻金服聯合宣布,根據2014年雙方簽署的戰略協議,並經阿里巴巴董事會批准,阿里巴巴將通過一家中國子公司入股並獲得螞蟻金服33%的股權。 4年前的協議規定,阿里巴巴可以在每年37.5%螞蟻金服稅前利潤和持有該公司33%的股份之間進行二選一。
從阿里巴巴獨立七年之後,螞蟻金服終告回歸。
2011年5月11日,阿里巴巴彼時的大股東雅虎在財報中披露,阿里巴巴集團已經將支付寶的所有權轉讓給馬雲控股的浙江阿里巴巴商務有限公司。
阿里巴巴表示對支付寶的重組是為了盡快獲得監管部門的牌照,但是此時引起了事先並不知情的雅虎方面的不滿。
經過協商,2011年7月,阿里巴巴集團、雅虎和軟銀就支付寶股權轉讓事件正式簽署協議,支付寶的控股公司承諾在上市時予以阿里巴巴集團一次性的現金回報,回報額為支付寶在上市時總市值的37.5%(以IPO價為準),回報額將不低於20億美元且不超過60億美元。
七年後回看這場「支付寶事件」,故事要素已經發生了天翻地覆的改變——如今螞蟻金服已經幾乎獲取金融全牌照,1500億美元估值的37.5%也已遠超當初協議的60億,而支付寶的月活流量甚至超過了手機淘寶。
伴隨著重回阿里,支付寶和手機淘寶的聯動越發密切,支付寶首頁上線「拼團」小程序,而這個小程序是由淘寶推出,支付寶提供的只是小程序的基礎能力。
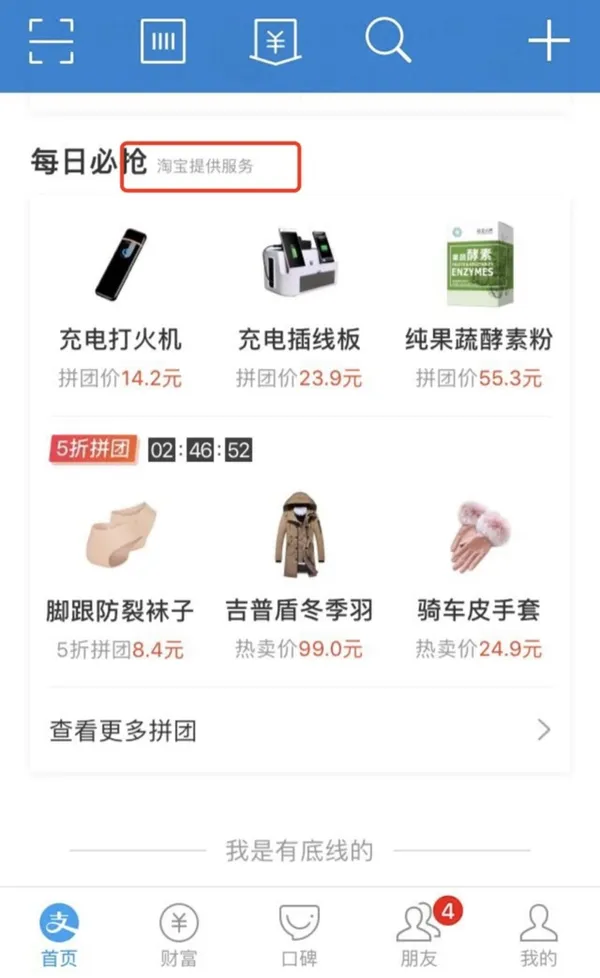
不只是淘寶,螞蟻金服通過支付寶開始為口碑、餓了麼導流,花唄更是作為一種支付手段被全面推開。
對內,在如今的阿里巴巴生態系統中,螞蟻金服已經成為了重要的流量入口和底層支撐;對外,停止利潤分成也讓螞蟻金服可以保留更多的現金「彈藥」,湧向中國外各個領域的資本水源將更加充足。
十年前,恐怕當初喊出「顛覆銀行」的馬雲也不會想到支付寶會生長到如今的模樣。而整十年後,2018年初,建行董事長田國立袒露心跡:「近年來,傳統銀行一直備受金融科技公司的折磨,現在我們可以說,老銀行也要顛覆它們了。」
本文授權轉載自:鈦媒體