保險科技浪潮來襲,從小孩「被退貨」看市場新商機

順應科技發展,不只是銀行,許多傳統保險業者也必須走上數位轉型,保險機器人、互動式保單、區塊鏈技術相繼出籠,保險科技(InsurTech)浪潮席捲而來。

過去專注在產險(Property insurance)的新安東京海上,在數位化的路上也很積極,目前產險網路投保市占率,僅次於富邦產險排名第二。為了更貼近一般消費者需求,新安東京海上招募了一群完全沒有保險背景的團隊,開發了另一個副品牌「吉時保」。

品牌的核心出發點,是要簡單、直接進入消費者生活,就算小孩染上腸病毒,被「退貨」停課也能獲得理賠。

不要講一堆文言文,小眾需求正在崛起

新安東京海上在2017年成立了新創發展中心,第一個產品就是「吉時保」,成員來自軟體業、社會企業、網路業、廣告業,是一個由跨領域人才組成的新團隊。

之所以需要成立一個副品牌,是因為市面上的保險產品種類已經很多元,主流保險公司已經能滿足所有需求,但有些需求是過去不曾被滿足的。從社會結構來看,年輕人對保障需求,不一定是車子或房子,「因為他們可能沒車沒房,講保險很無感,身邊最大的財產,可能是手機相機。」吉時保團隊認為,類似這類的需求,過去幾乎沒有被保障到。

限編輯使用_shutterstock_1228121803_iphonexr.jpg
以手機來說,多數人可能1~2年換一隻手機,「採取一個月一個月保,或一天一天保,會更符合年輕人需求。」
圖/ Leszek Kobusinski via shutterstock

以手機來說,多數人可能1~2年換一隻手機,「採取一個月一個月保,或一天一天保,會更符合年輕人需求。」吉時保團隊認為,要跟年輕人談保險,必須簡單、保障內容單純,不需要講一堆聽不懂的文言文。

以「天」為單位投保,開別人的車也能有保障

以汽車來說,根據交通部數據,截至2017年10月,台灣約有674萬輛登記的小客車,持有小客車駕照的人約為1,327萬,意思是有大約一半的人,是有照無車的,意味著租車、借車,是許多駕駛人稀鬆平常的生活日常。

去年五月,吉時保第一款產品「短期租借車保險」推出,這是一款針對租車、借車而設計的保險,是從「人」而不是「車子」的角度所設計,吉時保團隊解釋:「一旦出事,車主保險不見得願意賠,或是租車的保險根本不夠,自己借(租)車自己賠,只要那台車不是你的,就是保人的責任,而不是車子。」

吉時保
無論是出遊、購物,可以依照自己的需求,以「天」為單位投保,「需要多少買多少,隨時可以用手機下單。」總監鄺詠馨解釋。
圖/ 吉時保

這款保險以手機為主要投保方式,無論是出遊、購物,可以依照自己的需求,以「天」為單位投保,「需要多少買多少,隨時可以用手機下單。」新安東京海上新創發展中心總監鄺詠馨解釋,就算開得不是自己的車,也能獲得某種程度的保障。

腸病毒停課,小孩「被退貨」也有錢領

春天進入夏天,是腸病毒流行的高峰期,這對許多家長來說應該非常有經驗,一旦中標,小孩不僅不能去學校,嚴重一點的話甚至會整班停課,如果是雙薪家庭,家長就必須請假顧小孩,而生病本身不用花很多錢,真正噴最多錢的是請假。

過去吉時保團隊中,就有同事歷經類似狀況,「哥哥結束換弟弟,」孩子意外生病在家隔離,對沒有假的人來說,就是一個潛在的風險,「一個月請五天,可能就是四分之一、五分之一的薪水,蠻痛的。」

「小孩退貨照顧險」就在這樣生活經驗中誕生,只要是0~14歲的子女,因腸病毒、流感、 肺炎、登革熱等四種疾病,或是家長因此需要請假在家照顧,符合這兩種情況之一,都可以申請理賠,讓請假的父母多一分保障,而對雙薪家庭來說,父母輪流請假,兩人都可以理賠。

「用大家可以理解的生活情境去溝通,接受度就很高。」吉時保團隊也因為這項保險產品,發現了許多有趣的反饋,跟許多保險產品不同,這是一項會延伸出許多個人經驗談的產品。舉例來說,有些人會認為「小孩退貨照顧險」保險公司應該賠死了,有一派意見則認為,停課的狀況根本不可能發生,保險公司會賺翻,這些都是在個人生活經驗影響下,所衍伸出來的判斷,要讓大家意識到腸病毒請假,跟保險之間的連結是需要時間的,現階段還有點在教育市場。

sick kids
孩子意外生病在家隔離,對沒有假的人來說,就是一個潛在的風險,「一個月請五天,可能就是四分之一、五分之一的薪水,蠻痛的。」
圖/ shutterstock

懶人包講白話,反而是最大挑戰?

吉時保的創新主要是在產品、商業模式上的革新,而非底層應用了新科技技術,強調以簡單、易懂的界面,搭配大量圖文懶人包輔助,讓保險產品變得親近易懂。

而這,也就成為團隊最大的挑戰之一,舉例來說,過去保險條款之所以寫得很難看懂,是因為要追求正確性,並非保險公司喜歡這麼寫。但為了讓消費者在有限的時間、頁面中理解產品,必須把文字盡可能白話描述,然而既要白話又不要有文字上漏洞,其實很困難的。

以「車碰車車體險」為例,若要白話說明去解釋,意思就是「這是保障你借來或租來的車,損毀所需要理賠的保險,只限定跟其他車輛對撞或碰撞的事故」,為了達到白話的效果,必須用更多的文字去解釋,有時反而會考驗消費者閱讀能力,文字白話後,降低了精準度,就可能引起消費者各種的觀點解釋。

吉時保團隊分享:「傳統的寫法因為消費者看不懂,他就不會去挑戰你,當今天幾乎白話,就會開始挑語病,」條款解釋的越來越詳細,也是保險公司跟消費者互相學習的過程。

insurence
FinTech的角色是發揮在提升效率或體驗,像是可以把面對面、紙本往來的事情,法規可行時,就在手機上實現,這是FinTech的價值。
圖/ shutterstock

科技來自人性,小眾市場是商機?

對吉時保來說,創新、轉型,是為了解決問題,而非為了科技而科技,鄺詠馨分享,現在有許多旅平險強調採用區塊鏈技術,只要班機延誤,就能做到自動化賠款,但這一定要用區塊鏈去做嗎?還是要從消費者需求看看。」而FinTech的角色是發揮在提升效率或體驗,像是可以把面對面、紙本往來的事情,法規可行時,就在手機上實現,這是FinTech的價值。

台灣金管會將在今年七月發出兩張純網銀執照,像是LINE Financial集團,在日本市場就有推出保險服務,目前已有530萬用戶註冊。LINE財務長黃仁埈曾分享,民眾只需要五分鐘,就能在手機上完成購買保險。還設計腳踏車保險、單日駕駛保險,還有可以轉送給親朋好友的地震保險。

從吉時保的角度看,會認為網銀只是一個Channel(頻道),「只是一個接觸到更多消費者傳播的管道,」會這麼說,是因為在台灣販售保險必須擁有特殊資格。根據金管會說法,第三方平台業者,必須取得保經、保代資格,並申請網路投保業務,「如果合作的頻道沒有資格,合作模式可能只是導流量,」但面對未來可能的合作機會,也都是不排斥的。

而下一波新類型的保險型態,鄺詠馨認為會更呼應當今的生活型態,「就是要快,可以透過手機載具隨時開關,」這類隨選隨用(on demend)的方式,已經在某些國家逐漸實現,而大眾市場關注的產品已經擁擠競爭,像「單日駕駛保險」、「腳踏車保險」、「小孩退貨照顧險」這類小眾市場,或許正是未來異軍突起的新商機。
往下滑看下一篇文章
AI 不只搶流量,下一步連交易都要拿走! iKala 程世嘉:AI 不認識你,廣告下再多都沒用

下一個替你買東西的,可能不是你自己,而是 AI。當 AI 開始介入搜尋、比較與消費決策,品牌與消費者之間的入口也正在改變。iKala 共同創辦人暨董事長程世嘉認為,AI 競爭正進入下一階段,企業真正要面對的已不只是「如何導入 AI」,而是當消費者逐漸把選擇權交給 AI,品牌如何確保自己仍在 AI 的選擇名單中?

零點擊只是開始!Agentic Commerce 恐讓 AI 從「導購」變「代購」

過去,消費者透過搜尋引擎找到品牌、進入官網,再完成比較與購買;如今,愈來愈多搜尋與決策可以直接在 AI 中完成。程世嘉表示,「零點擊只是剛開始。」隨著 AI Agent 從提供答案進一步走向執行任務,下一步甚至可能替消費者選擇商品、完成交易,讓 Agentic Commerce 從「AI 幫你找」走向「AI 幫你買」。

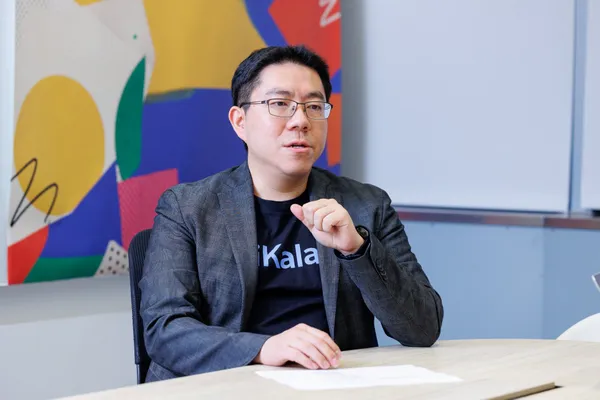
Sega 側拍.jpg
程世嘉指出「零點擊只是剛開始」,AI Agent 正從「幫你找」進化到「幫你買」,加速 Agentic Commerce 時代到來。
圖/ iKala

這場變化真正改寫的,不只是流量入口,而是交易的主導權。當 AI 開始代表消費者採取行動,品牌未來面對的,可能不再只是「如何吸引消費者」,而是如何成為 AI 最終選擇的對象。

AI 不認識你,廣告下再多都沒用!SEO 下一戰:搶進 AI 的「推薦名單」

要被 AI 選中,第一步是先被 AI 認識。程世嘉直言:「如果 AI 連第一步都不認識你,那你在網路上下多少廣告都沒用。」這也讓品牌競爭從 SEO 進一步走向 GEO(Generative Engine Optimization):過去企業搶的是搜尋排名,現在更要掌握 AI 如何描述品牌、引用哪些來源,以及在什麼問題下會提到自己。

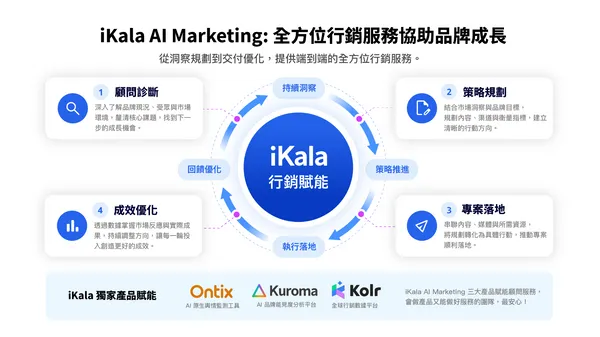
面對新的消費決策入口,iKala 將 AI Marketing 定位為協助品牌成長的全方位行銷服務,結合市場資料、自有 AI 產品與專業顧問團隊,提供從顧問診斷、策略規劃、專案落地到成效優化的一站式服務。從品牌定位、市場與競品分析,到 GEO 內容優化、創作者合作與媒體投放,iKala 不只提供數據分析工具,更協助品牌找出成長機會、制定行銷策略,並持續追蹤與優化執行成效。

iKala AI Marketing 總監許巧彤指出,品牌不只要「聽人」,也要「聽 AI」。透過 Ontix 掌握社群話題、消費者需求與市場趨勢,協助品牌發掘潛在商機;Kuroma 追蹤品牌在 AI 平台的能見度、推薦情境與引用來源,找出內容布局與 GEO 優化方向;Kolr 則結合創作者數據與行銷執行服務,協助品牌媒合合適的 KOL/KOC,規劃內容合作與媒體投放,將市場洞察轉化為實際行銷行動。

iKala
iKala AI Marketing 總監許巧彤分享,iKala 透過全方位行銷服務,搭配獨家產品賦能,協助品牌成長。
圖/ iKala

對內打通資料,對外洞察市場!程世嘉:老闆要懂 AI,AI 更要懂台灣

外部的搜尋與消費入口正在改變,企業內部也面臨另一場 AI 轉型。

企業 AI 為什麼推不動?程世嘉直指,第一個問題往往是「老闆自己不用 AI」。決策者若連 AI 能做什麼、不能做什麼都不清楚,再大的導入計畫也很難解決真正的企業痛點。iKala 提出「小步快跑、長期陪跑」的轉型策略,從關鍵場景快速驗證,再逐步擴大;同時以 AI Service、AI Marketing 雙軸出擊,讓 AI 不只改善內部工作效率,也能成為企業掌握商機、推動品牌成長的助力。

而當 AI 愈來愈深入企業決策、品牌溝通與消費者選擇,另一個問題也隨之浮現:AI 真的讀得懂台灣嗎?

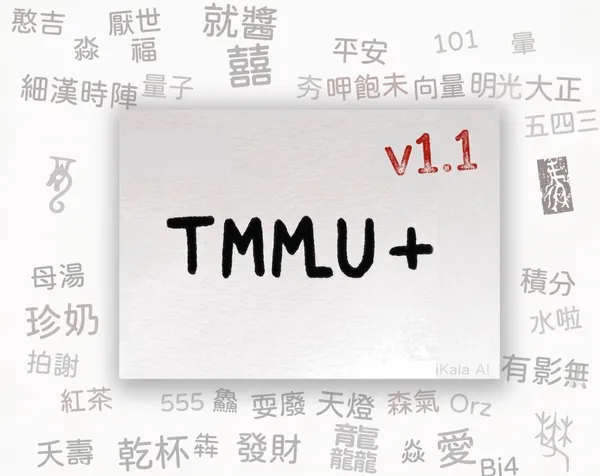
對 AI 而言,語言相通,不等於真正讀懂一個市場。語言背後還有文化脈絡、在地知識,以及台灣人實際使用語言的方式。iKala 投入 TMMLU+,便是希望透過開源的繁體中文 AI 評測基準,檢驗模型對繁體中文與台灣知識的理解能力,讓「AI 到底懂不懂台灣」不再只是主觀感受,而有一套具體的評測依據。

TMMLU+.jpg
TMMLU+ 在九月全新推出 v1.1
圖/ iKala

從 Agentic Commerce、GEO 到企業 AI 落地,背後其實都回到同一件事:AI 應用最終仍建立在人與資料之上。正如許巧彤所說,「先有人才有 AI,因為 AI 終究是要讀資料。」人們創造內容、累積市場訊號,AI 從中學習、理解並影響消費決策,形成相互作用的循環。當 AI 逐漸從輔助工具走向決策與交易入口,企業競爭的關鍵將不再只是如何運用 AI,更在於如何讓 AI 理解企業、讓企業讀懂市場,進而掌握新的成長機會。

【關於iKala】

iKala 致力於透過將 AI 與數據嵌入企業經營核心,協助企業做出更精準、更快速的決策。我們透過引導組織從「數據累積」邁向「決策產出」來支援 AI 轉型,並提供完整的 AI 解決方案,將企業的自有數據與 iKala 基於全球數十億社群訊號所建立的智慧模型相結合。

iKala 總部位於台灣,足跡遍布全球,服務超過 1,000 家企業及 50,000 個品牌,版圖橫跨全球 190 多個國家,客戶群包含多家財星 500 強企業(Fortune 500)。

iKala 官方網站:https://ikala.ai
iKala AI Marketing 介紹:https://ikala.ai/zh-tw/ikala-ai-marketing/

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓