全家Fami錢包上線一週,綁定數破10萬!「零錢殺手」的產品定位奏效嗎?

全家便利商店在近期(10/23)更新了旗下App,推出了Fami錢包功能,往後可以將現金儲值到錢包中,不用綁定信用卡,也可以使用FamiPay的快速結帳服務。

截至今日,Fami錢包也已經上線滿一週,目前的成績如何呢?

全家會員9成尚未綁定FamiPay,「零錢殺手」就是要圈住這群人

目前,全家已累積了超過1,000萬會員,並且預期在今年底,綁定My FamiPay的會員數將會達到100萬人。言下之意是,目前其實還有大約900萬會員,會在全家結帳時同時拿出手機與錢包,一手支付現金、一手用App累積會員點數。

全家便利商店瞄準消費者「現金交易找回滿手零錢」的痛點,推出殺手級的零錢包新功能,交易零錢可選擇全部存
全家便利商店瞄準消費者「現金交易找回滿手零錢」的痛點,推出零錢包新功能。
圖/ 全家便利商店

因此,全家將剛上線的Fami錢包定位為「零錢殺手」。這一次,全家看準的痛點,其實是已經有下載全家App、成為會員,但是並沒有綁定信用卡的客群。

他們既然已經願意同時拿出錢包與手機,那何不引導他們試試,在掏出100元整鈔現金買一杯45元咖啡的時候,把找回的55元銅板存在Fami錢包裡?或是當已購買的商品預售,期限內未兌換或停售時,餘額也可轉儲至Fami錢包。如此,就可以吸引對綁定信用卡有疑慮的消費者,也能用Fami錢包的方式,試試使用FamiPay支付的方便。

而且,到了今天,全家雖然可以使用多種電子票證、行動支付結帳,不過在店舖依然有80%的交易是來自現金。所以廣泛來說,這群習慣使用現金的顧客,不管是否為全家的會員,其實也都是Fami錢包的潛在使用者。

Fami錢包推出剛滿一週,已經有超過10萬人儲值。有趣的是,來自這10萬人的總儲值金額大約是1千萬。這樣換算下來,每一個人次的儲值金額,確實都是百元以下的銅板金額。也就是說,Fami錢包上線第一週撈進來的使用者,確實都是看中這個功能可以儲值少量零錢,付出整鈔不用拿回銅板的優點。

是否用FamiPay結帳,對全家來說很重要

全家便利商店從2016年4月開始經營會員機制,至今已經超過三年。目前成績又如何呢?

「在全家目前1千多萬會員中,最忠誠的前2%會員,貢獻了我們11%的營收,」全家便利商店 E-Retail事業本部長簡維國這樣說。

在這一群前2%的超級會員,大約有21萬人次,其中,多數人使用FamiPay結帳。而且,在這21萬人次中,比起沒有使用FamiPay的會員,有綁定FamiPay結帳會員的每月交易金額足足高了2千元之多。

2千元這個數字,也許乍聽之下沒有很多,但是對於平均客單價為80元的全家便利商店來說,並不是一筆小數字。換算下來,使用FamiPay的會員,他們的平均客單價也比沒有使用的高出了3成之多。

這種種數據,都指出一個重點:會員是否使用FamiPay結帳,對全家來說很重要。這一次,全家推出的Fami錢包瞄準了非常精準的一群消費者,後續能達到什麼樣的成效?值得拭目以待。

責任編輯:蕭閔云
往下滑看下一篇文章
當跨國匯款成為新日常,國泰世華銀行以使用者為中心,重塑嶄新金流體驗

當海外投資、跨境消費與留學成為日常,跨國匯款流程卻不夠便捷。國泰世華銀行以 CUBE App 小額跨境匯款服務,讓海外投資、跨境消費與留學匯款像日常轉帳一樣簡單。

疫情後,全球人流與金流快速恢復,海外留遊學、海外投資、跨境購物與海外旅遊等需求持續攀升,跨國匯款逐漸成為許多人的日常,然而,國際匯款流程卻幾乎數十年未曾改變:大多必須配合銀行營業時間辦理,款項通常需要等待兩、三個工作天才能到帳,還可能因中間銀行扣費,導致實際收款金額與預期不符。

看見上述市場缺口後,國泰世華銀行深入研究不同族群的跨境匯款情境,重新規劃服務流程、產品功能與系統架構,並透過內部年度創新提案大賽驗證產品概念,獲得高階主管支持,加速產品研發,成功於 2026 年在 CUBE App 推出小額跨境匯款服務。

如何讓跨國匯款像轉帳一樣簡便且安全?從用戶需求出發的改變

過去,講到跨境匯款,多數人的第一直覺是「麻煩」。除了可能需要有外幣帳戶、或事先約定帳號,或需要先完成換匯之外,還必須配合銀行營業時間,匯款完成後通常需要等待兩、三個工作天才能到帳,若碰上週末或假日,更可能因此錯過付款時機;另一方面,傳統 SWIFT 國際匯款還存在中間銀行扣費不透明的問題,匯出金額與收款金額經常出現落差,使用者不僅得反覆估算、多匯甚至補匯,有時還得多花時間跟收款方逐筆對帳,若遇上語言溝通障礙,將直接拉升處理難度,甚至因帳款不足或金額爭議,衍生交易取消、退匯等問題,不僅增加成本,也影響原本的留學繳費、交易或投資安排。

國泰世華 CUBE App
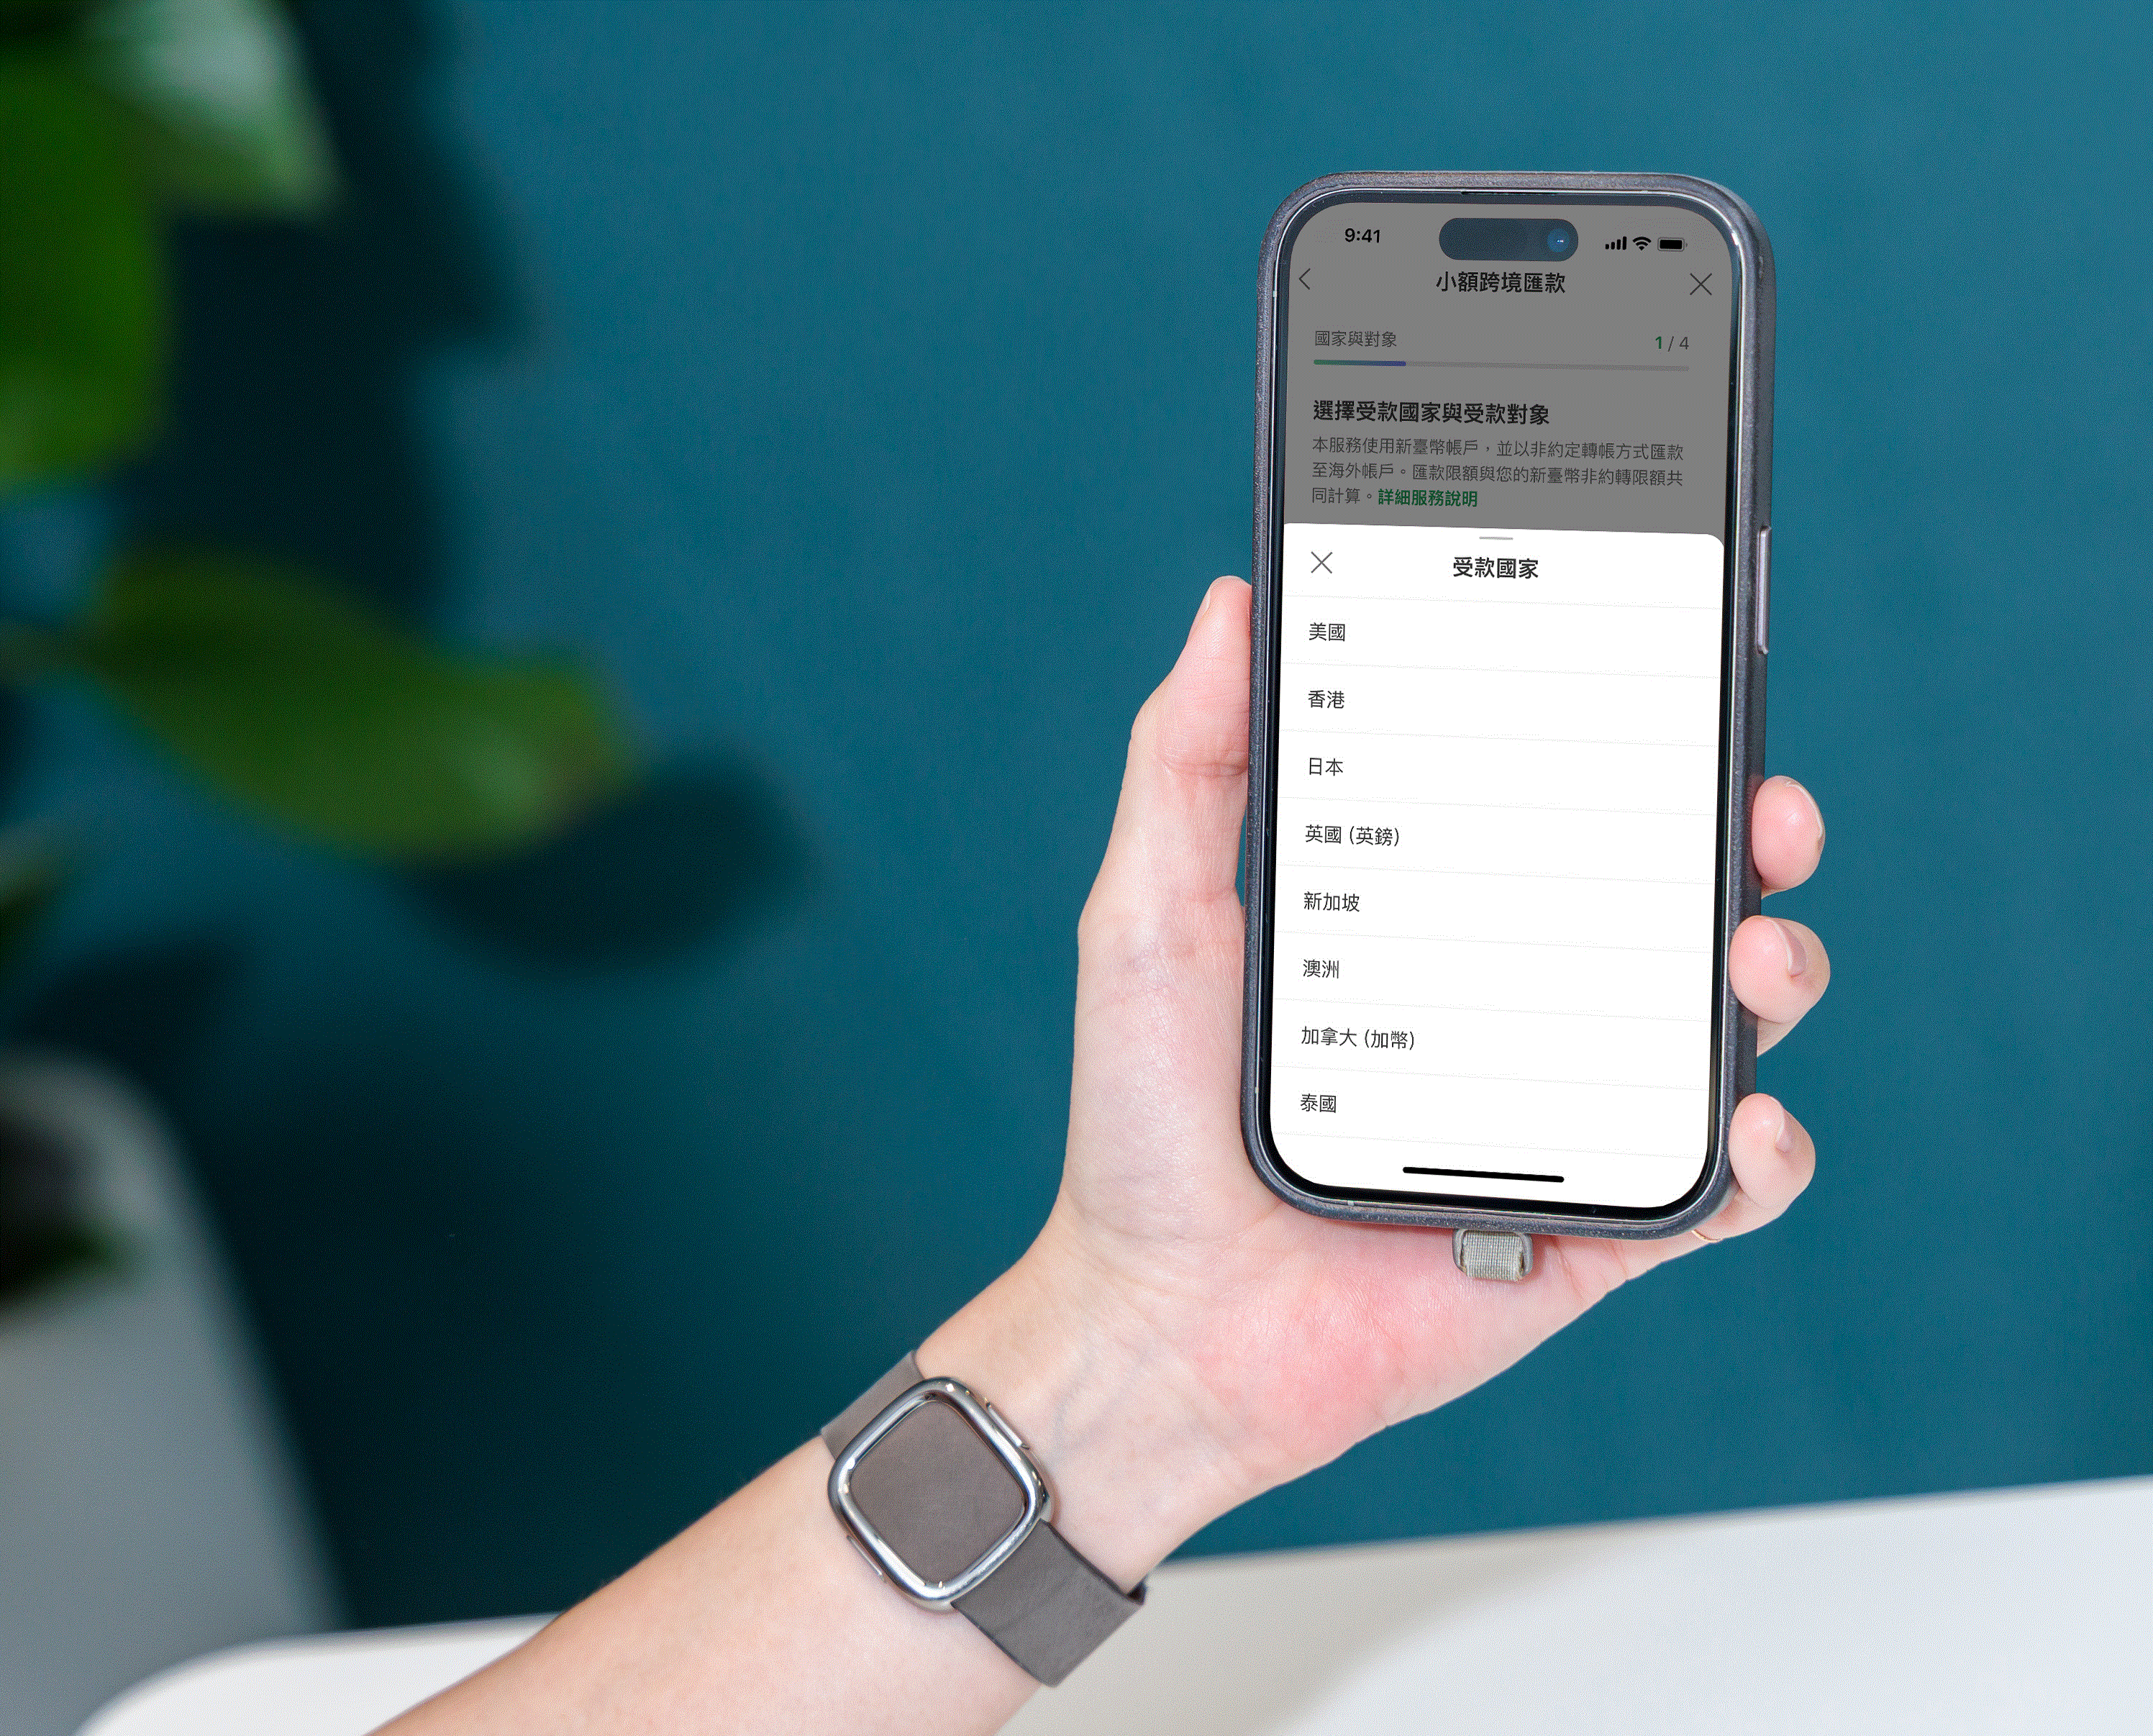
國泰世華銀行 CUBE App 小額跨境匯款可以滿足使用者匯款到美國、日本、英國、香港、新加坡、澳洲、加拿大、泰國等國家與地區的需求。
圖/ 數位時代

為了解決這些痛點,國泰世華銀行重新拆解整個跨境匯款流程,將產品設計回歸用戶需求,使用狀況獲得熱烈迴響:CUBE App 小額跨境匯款服務上線五個月,交易量即成長近五倍。用戶最直接感受到的改變是,整個跨境匯款流程變得更接近日常轉帳。第一,不需要預先開立外幣帳戶,也不用事先完成約定帳號,可直接透過台幣帳戶、以非約定轉帳方式完成跨境匯款;第二,服務支援 24 小時、全年無休,即使深夜或假日,也能快速完成交易。第三,用戶可透過 App 隨時掌握匯款進度,並在匯款過程中清楚看到收款方實際可收到的金額、確保全額到帳,不需要反覆確認款項流向,也降低了中間銀行扣費不透明造成的收款金額不足等困擾,讓繳交海外學費、支付旅遊費用、跨境購物或海外投資,都能更安心、更有效率。CUBE App 小額跨境匯款服務不僅是一項全新的金融服務,而是降低等待成本、操作成本與認知成本的跨境金流體驗,讓跨境金融服務真正融入日常生活。

國泰世華 CUBE App
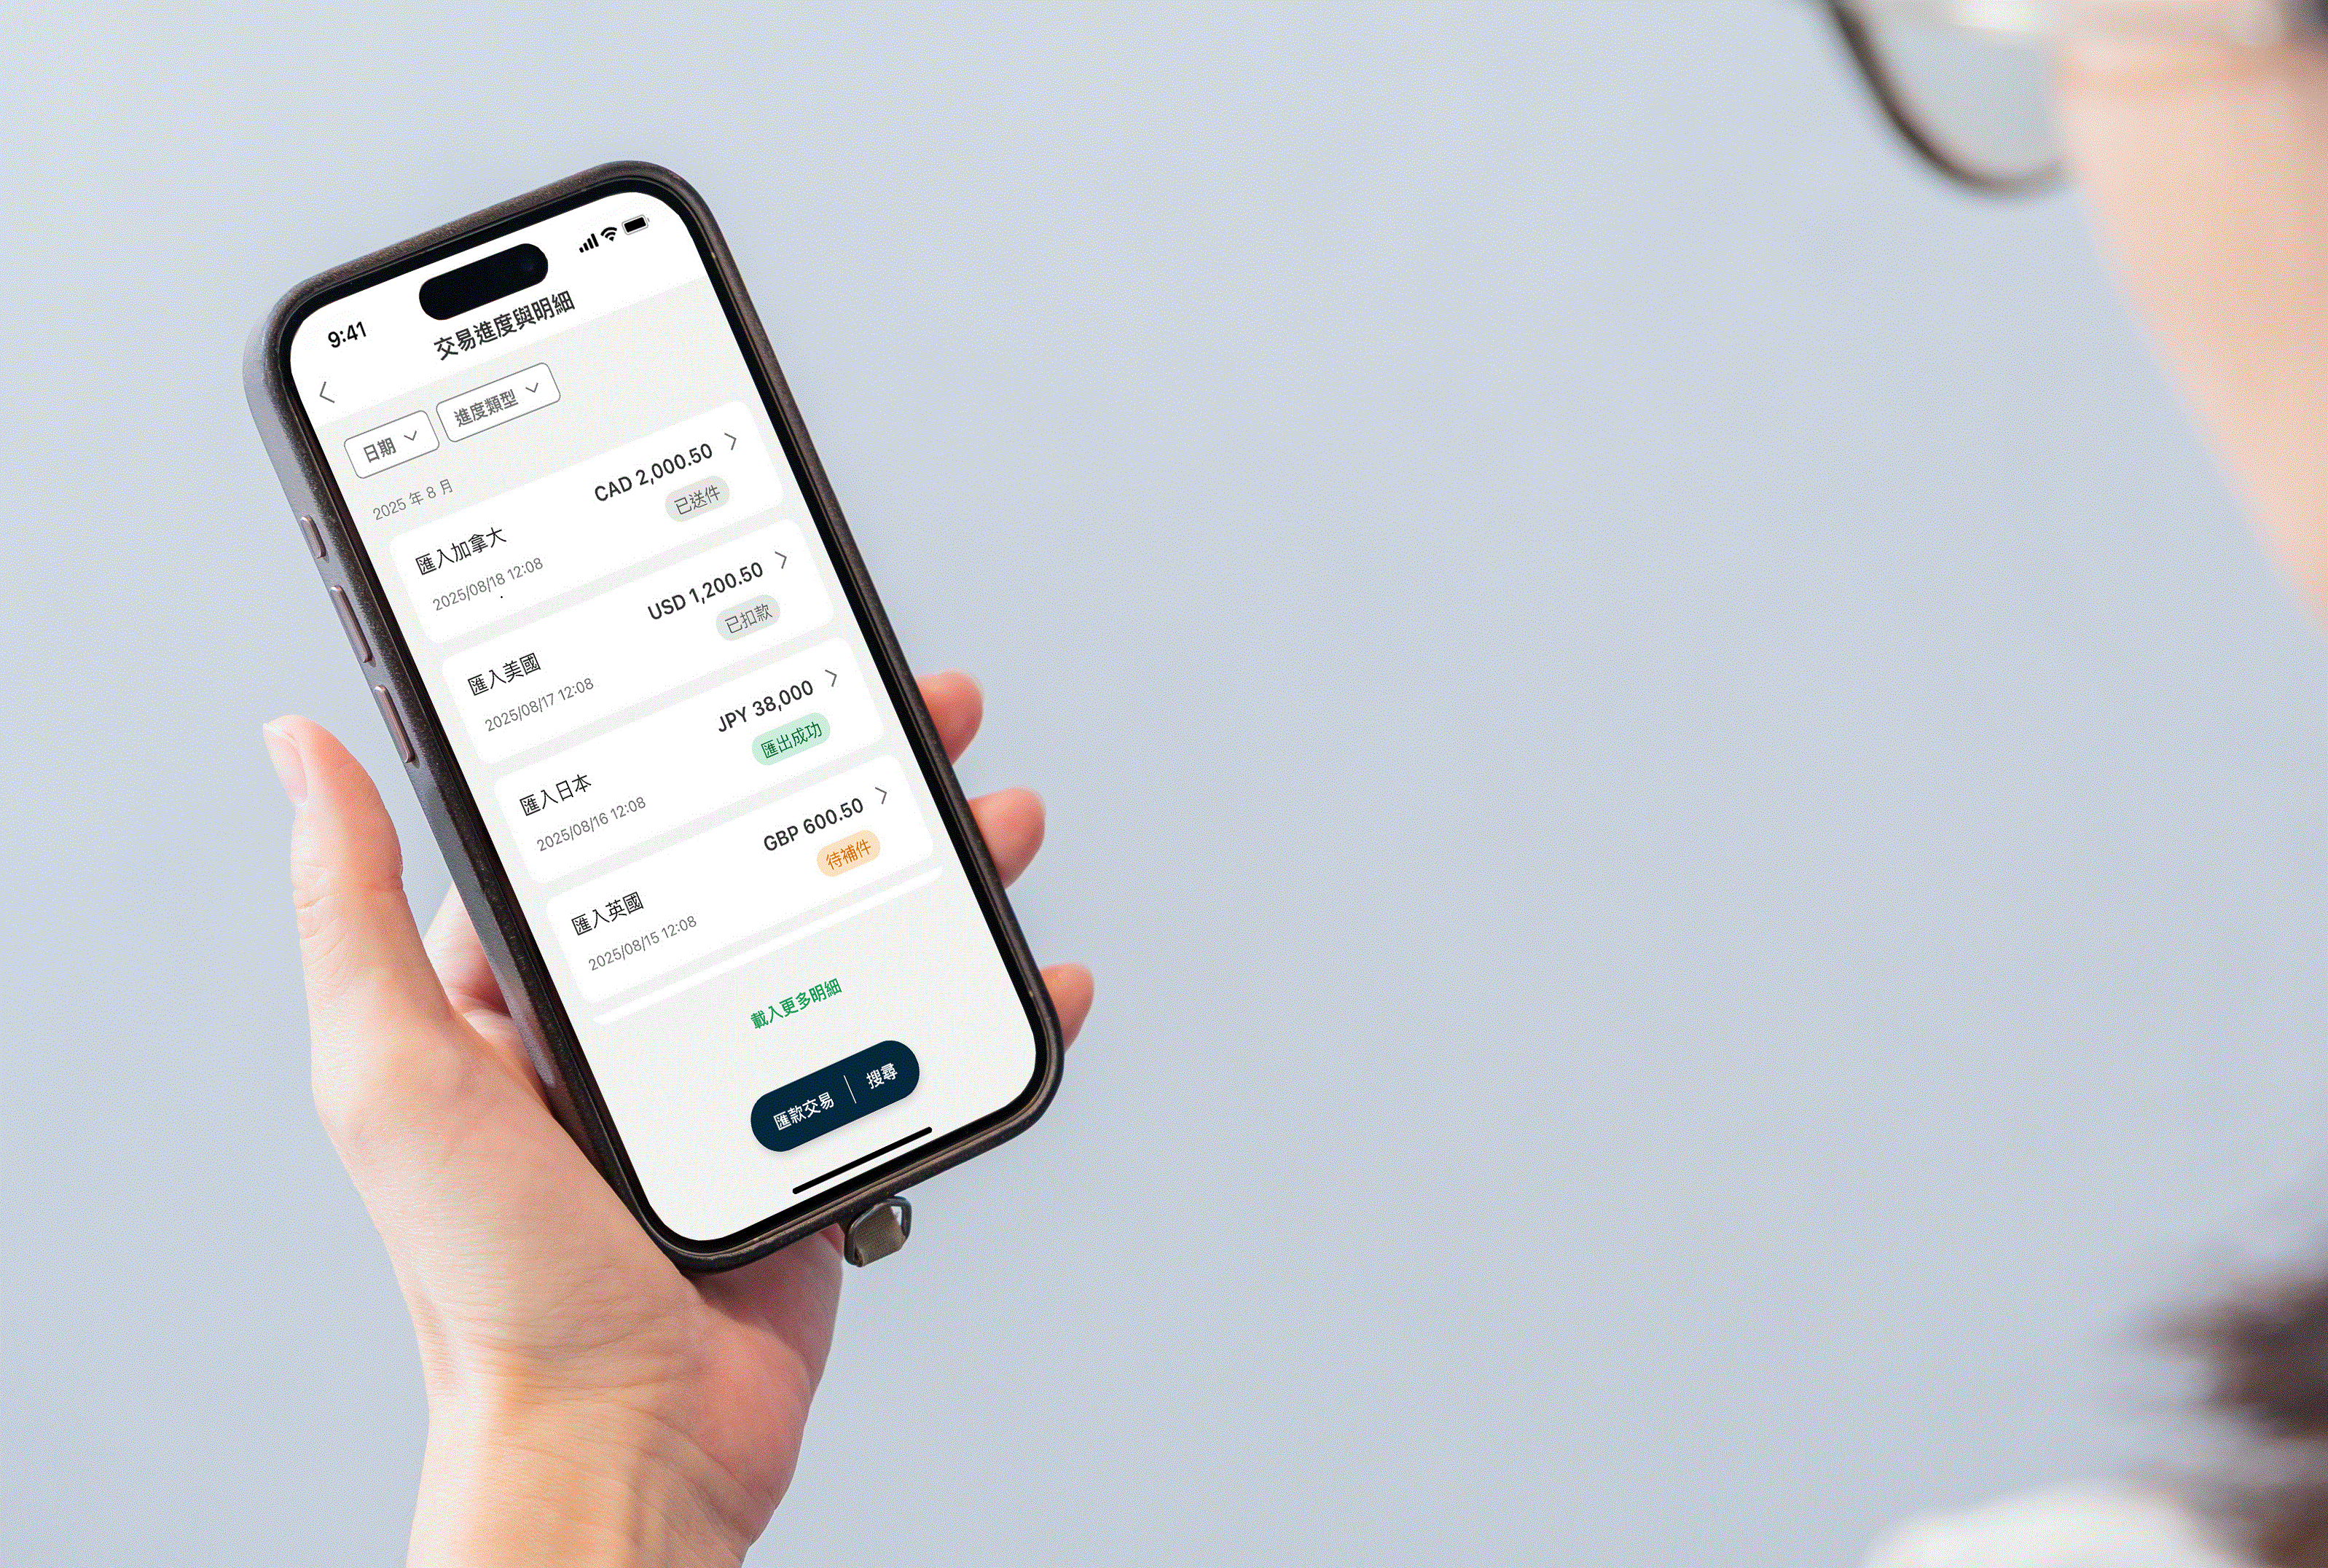
使用者可透過 CUBE App 即時掌握小額跨境匯款狀態,確保款項全額到付,更便捷且高效的繳交海外學費、支付旅遊費用,以及海外投資跟跨境購物。
圖/ 數位時代

跨境金流創新不僅滿足便利性,24 小時全天候服務仍兼顧安全性,把關風險

要將複雜的跨境金流流程轉化成 App 上的幾次點擊,背後是一場龐大的金融工程。

從市場研究、系統架構設計、產品規畫、開發測試到正式上線,國泰世華不僅攜手國際金融夥伴 VISA,更集結前、中、後台 IT、營運、作業、法遵、法務、風控、稽核、財會等十多個部門共同投入,重新設計外匯作業流程與營運模式,打造兼顧使用體驗、營運效率與風險控管的跨境金融服務。

舉例來說,傳統的銀行外匯服務並非為不間斷運作,為了提供 24 小時全天候服務,團隊努力突破既有作業限制、重新設計相關流程與系統機制,讓交易即使在非人工審核的時段,也能符合風險控管、洗錢防制(AML)及各項合規要求。同時,透過交易限額、多層 AML 機制、交易監控,以及與合作夥伴共同把關等設計,在便利性與安全性之間取得平衡。

除了營運流程,跨境金流還必須因應不同國家的法規與收款規則做調整,為此,國泰世華銀行重新調整系統架構與作業流程,降低使用者填寫匯款資料的門檻,服務上線後,亦持續優化操作介面與使用體驗。

例如,香港收款帳戶需分別填寫分行代碼與帳號,若格式錯誤便可能遭退匯;日本則因法規要求,首次跨境匯款前必須完成 eKYC 驗證,因此,團隊在系統介面加入對應提醒、欄位檢核與流程引導,有效降低因資料填寫錯誤造成的退匯情形,以及減少使用者的操作困擾。

服務推出後,國泰世華銀行觀察到:跨境金流逐漸從低頻金融交易轉變為數位生活的重要環節,應用情境也從支付海外留學費用、海外投資,延伸至跨境旅遊、跨境購物、國際活動報名等更多元的生活場景,因此,除了持續優化系統介面與服務功能,國泰世華也將目光延伸至整體跨境生活體驗,透過內外部資源協作,串聯更多元的跨境生活場景,讓金融服務從「完成一筆匯款」,進一步走向「滿足地球村生活圈需求」,以更便利、安全且貼近使用情境的服務,陪伴用戶自在連結全球,真正融入用戶的每日生活。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
台達電全解讀
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓