
資本市場的中國夢
資本市場的中國夢
2004.03.15 |

開春以來,台灣股市氣勢磅礡,龍頭老大台積電和聯電卻沉寂非常,好像躲了起來。明明產能利用率已經直衝百分之百大關,投資人卻不怎麼捧場,某些專和外資打交道的券商,甚至形容接外資對晶圓雙雄的賣單接到手軟。
這恐怕不能不怪罪於被台積電一告成名的中芯半導體,不過原因不只是浮上檯面的法律爭議。最大的關鍵在於中芯的低價競爭攪亂一池春水,即使產能滿載,價格還是上不去;致命的一擊則是中芯效法中國紅籌股,計劃於3月中旬在紐約和香港同步上市,募集15億美元的資金排擠效應,瓜分了原本要投注於其他晶圓代工業的資金。
近來位於上海浦東的中芯員工心情特別亢奮,想到中芯正式掛牌上市後,預計至少有3塊半美元的水準,相較於1塊美元出頭的成本,中芯半導體的台籍員工,將不只是成為千萬富翁,而多的是億萬富翁的候選人。
相形之下股價欲振乏力的晶圓雙雄員工,難免有情何以堪的感慨。除了錯失再度發財的機會之外,更為台積電和聯電無法趕上資本市場中國熱的順風車而扼腕嘆息。

**中國投資熱將打擊台灣資本市場

**
中國市場的投資熱,由來已久,原先只限於大企業直接投資,實際經營業務。直到1997年中國電信(後正名為中國移動)在美國上市,才掀起一波投資中國股市的熱潮。
但是從世界股神華倫巴非特大舉投資中國的石油股,再加上網易等中國網路股回溫,中國股市再度攫取了投資人的焦點,經典之作是中國人壽去年年底上市,不但創下超額認購的空前倍數,上市後價格依然高懸不下,也令人瞠目結舌。中芯將是下一個傳奇,上市後的市值是目前年營收的17倍,相同的評價將使台積電的價格達到一股160元以上。同時中芯這次籌得的資本,根本還不夠2004年預估的資本支出,以這樣孱弱的公司體質,可以堂而皇之在紐約上市,只因為這家公司在中國。
或許,這才是台灣與中國糾葛的關係中,最令人憂悸的一點:中國在匯率調整之後,連續十幾年接受全球資金哺育,已經發展成國際資本市場的酷斯拉。未來中國不但將持續接收國際企業的訂單及投資,也將開始搶奪國際投資人的財富。過去當國際企業開始增加對大陸的投資時,即減少對台灣的投資;當國際投資人開始增加投資大陸股市,也將降低投資台股的比重。
展望未來幾年內從中國奔赴國際資本市場籌資的案件,可以知道這種擔憂並非空穴來風。今年開始,平安人壽和中國四大銀行將依序前往美國掛牌上市,可能吸金的總數將高達數百億美元,對於台灣的資本市場,將是當頭棒喝。雖然目前股市一片叫好之聲,但是如果沒有充足的外資支持,長期的發展仍將受限。除了已然廢除麻煩的QFII制度(合格境外機構投資者制度)之外,還需要更多措施,例如改善目前的交易制度,鼓勵同步上市等機制,來和資本市場的中國夢相抗衡。
往下滑看下一篇文章
導航不是愈高階愈好!桃園產官資源如何賦能互宇向量,讓複雜技術真正「用得起、用得上」?

當無人機、無人船失去衛星定位訊號,還能繼續完成任務嗎?這道問題不只考驗導航設備的精度,更牽涉不同技術如何搭配,才能兼顧成本、可靠性與實際部署需求。

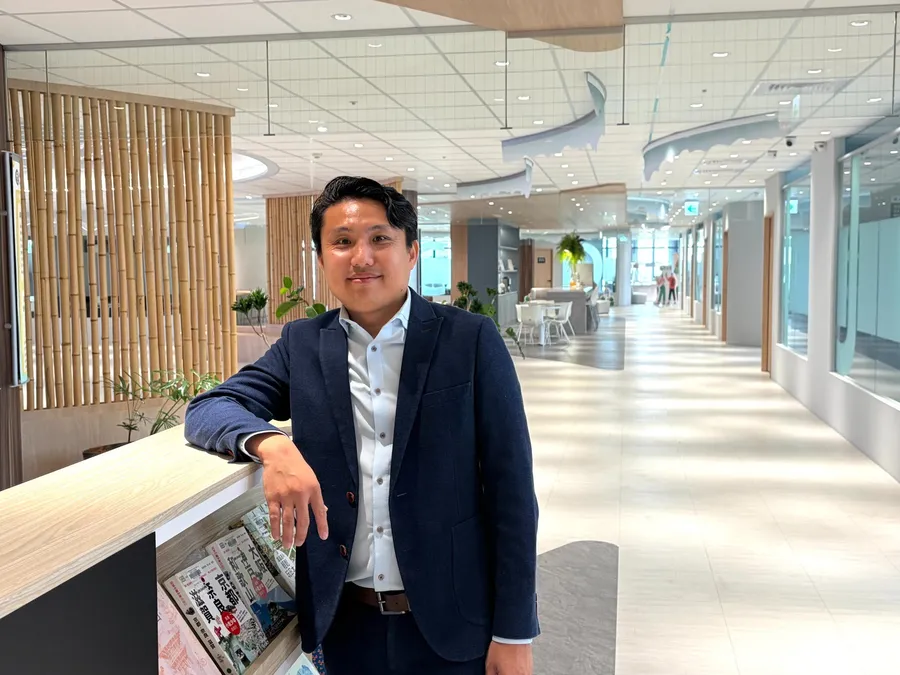
要理解自主載具如何在衛星訊號中斷時持續導航,得先認識「慣性導航」。互宇向量執行長鍾宏彬拿棒球作比喻:投手把球投出去後,球沒有GPS或遙控器,仍會依照出手角度、力量與旋轉向前運動。慣性導航則透過感測加速度與旋轉變化,持續推算載具的姿態、速度與位置。不過,慣性導航的誤差會隨時間累積,衛星定位訊號一旦中斷,位置推算也可能逐漸偏移。因此,自主載具需要不同定位與感測技術相互配合。2022年成立的互宇向量,便從這項需求切入,協助客戶選擇適合的導航技術,並將系統整合到產品中。

先定義任務,再決定導航規格

「以終點當起點。」鍾宏彬如此形容互宇向量的產品開發原則。相較於先提供設備、再由客戶自行整合,互宇向量在開發初期便參與討論,了解客戶要完成什麼任務,再決定性能、材料、演算法與預算。這套方法稱為「前端部署」。

以無人機精準投送為例,客戶希望載具不只抵達指定區域,還能接近建築物完成投送。飛行距離、定位精度、是否有人遙控,以及衛星訊號中斷後需要自主運作多久,都會影響系統設計。互宇向量必須先釐清這些條件,再選擇感測元件、調整導航架構,而不是直接套用既有產品。

互宇向量的技術涵蓋光纖陀螺儀(FOG)、慣性量測單元(IMU)、姿態與航向參考系統(AHRS),以及GNSS/INS融合導航方案。團隊曾與產業夥伴在實際水域驗證無人船導航系統,也透過觀音山隧道測試,觀察衛星訊號中斷時的導航表現。

對客戶而言,驗證的重點在於系統能否在任務要求的時間內維持足夠精度。互宇向量也不一定選用最高規格的零組件,而是依照需求調整演算法、材料與系統配置,必要時整合其他供應商的技術,減少客戶自行開發、測試與整合的時間及成本。

從光纖陀螺到系統整合,互宇向量把技術推向可部署的產品

鍾宏彬2010年投入光纖陀螺核心技術研究,2016年共同創辦極星光電。當時核心元件的客戶多具備自行整合能力,應用市場相對有限。他逐漸意識到,若想讓技術接觸更多使用者,就不能只停留在零件,還得往感測模組與完整系統發展。2022年成立互宇向量後,鍾宏彬延續過去累積的技術,採取合作設計製造(JDM)模式,讓團隊從產品開發初期便參與設計與驗證。

他把這種服務形容為「高階料理包」:客戶不必自行採購所有原料、研究怎麼煮,而是由互宇向量協助整合適合的技術,完成產品部署。公司不走低價、拚量路線,而是選擇與少數具有長期需求的專業客戶深入合作。目前團隊服務約12家核心客戶,透過持續參與產品開發,累積技術與合作經驗。

航太市場考驗的不只是技術,還有供應鏈與驗證能力

航太是互宇向量積極拓展的市場。目前約四成業務聚焦航太應用;2023年,團隊也與國家太空中心(TASA)展開策略性合作,推進MIOC與FOG技術的太空應用。

航太產業尤其重視「飛行履歷」(Flight Heritage)。鍾宏彬打趣地說,普通杯子就是杯子,但如果真的上過太空,「它就變成太空杯」。設備即使通過完整的地面測試,仍不等於經歷過發射與太空環境。對國際航太客戶而言,實際飛行驗證是評估設備可靠性的重要依據。鍾宏彬回憶,團隊過去花了兩、三年尋找海外企業客戶,始終不得其門而入。後來有國際業者得知互宇向量與國家太空中心合作,反而主動找上門。這段經驗讓他體會到,進入航太供應鏈除了技術能力,還需要讓國際客戶看見合作經驗與可信度。

從中央大學到蘆竹,桃園產官資源如何成為互宇的產業支點?

互宇向量與桃園的淵源,早在公司成立前就已開始。鍾宏彬從中央大學求學、攻讀博士到投入研究,一路留在桃園;第一次創業落腳楊梅,互宇向量則從青埔搬到蘆竹,建立廠辦空間。他笑稱,自己就像桃園「生出來的baby」。

桃園及北部地區聚集電路板、電子製造與機械加工等供應商,具備成熟的產業基礎。不過,部分業者長期專注既有市場,未必想過自身技術還能延伸至無人載具與航太應用。鍾宏彬舉例,互宇向量曾與傳統機械加工業者合作,協助對方了解航太供應鏈的品質驗證與製造要求,探索跨入新市場的可能。對這些業者而言,挑戰未必是技術能力不足,而是過去缺乏接觸航太應用的機會,不熟悉相關規格與驗證流程。

創業過程中,互宇向量也持續接觸桃園市政府青年事務局及相關局處、育成體系,參與創業交流與產業展會。鍾宏彬看重的是這些場合能讓團隊認識不同領域企業,拓展未來合作的可能。包括Meet桃園+在內的創業輔導與產業交流平台,也為在地新創提供接觸產業資源的機會。

從光纖陀螺核心元件走向完整導航系統,再延伸至航太合作與海外市場,互宇向量逐步建立從任務規劃、技術整合到系統驗證的能力。接下來,如何運用桃園既有的電子製造與精密加工基礎,找到更多能共同開發產品的夥伴,將是團隊拓展國際市場的重要課題。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓
