【觀點】OpenAI首屆開發者大會,為何令人憂心?3重點看清Sam Altman真正對手

看完 OpenAI 史上第一次的開發者人員大會 DevDay,發現幾乎沒有值得分享的新突破和發表,內容主要就是「API 降價」、「token 變長」、「可以提供自己的資料(庫)給 GPT 吃」、「OpenAI 可以幫你訓練自己的模型,但是很貴(沒講多貴)」。

既然是開發者大會,聚焦在開發者相關的更新很合理,不會發佈什麼吸睛的內容。

OpenAI 就和其他大型科技公司一樣,進入了「優化 AI 基礎設施的階段」,而這反而是我認為 OpenAI 自己需要非常擔心的地方。

OpenAI開發者大會、sam altman.jpg
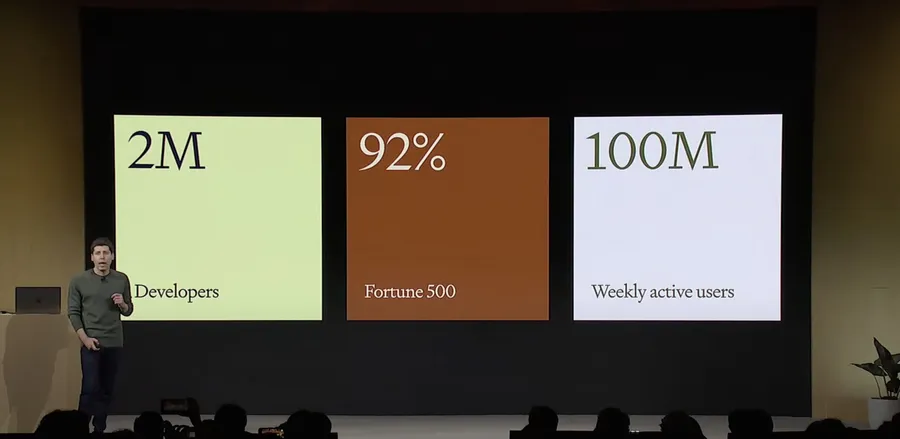
OpenAI首屆開發者大會Dev Day上,執行長山姆.奧特曼(Sam Altman)發表AI模型GPT-4 Turbo。
圖/ OpenAI

市場上最近一直流傳,OpenAI 隨著一次又一次的更新,要殺遍所有 AI 新創公司了,這其實是個滿籠統的說法,因為應用 OpenAI 的人多,與 OpenAI 正面衝突的人少,畢竟 OpenAI 目前的競爭優勢來自於不公佈任何細節的 GPT-4,而與之正面衝突的也不過就是 Anthropic 等等幾家能夠募集到雄厚資本的公司而已。

真正的重點在於,如果沒有 GPT-4 以外的獨門競爭優勢,OpenAI 要怎麼和幾間 Big Tech 競爭?吸引到更多開發者?因為談到基礎設施和開發者生態,擁有強大雲端基礎設施的 Google, Amazon, 和 Microsoft 都是更擅長的。

OpenAI開發者大會上,隱藏真正的挑戰

OpenAI 真正的對手是這些 Big Tech。

什麼?你說我把 Microsoft 也列在裡面?他們可是夥伴呀。不不不,OpenAI 下半年以來和微軟已經漸行漸遠,微軟就跟 Google 和 Amazon 一樣,知道大生意是在 AI 基礎設施,希望盡可能多的模型上到自己的雲端平台讓大家選用。微軟今年七月宣布與 Meta LLaMA 2 合作的那一刻,兩家公司已經走上不同的道路。

OpenAI 則是走完全封閉的路線,以單一 GPT 為主線,把這條路走到底。如果微軟評估 GPT 在現在與未來都具有長期不可取代的優勢,那麼微軟自然會押注在深化與 OpenAI 的合作,無論是資本合作或是技術合作,但這件事情沒有發生。

任何一家 Big Tech 都會做出同樣的選擇,你 OpenAI 押寶一個 GPT,我 Big Tech 可是有一整個基礎設施的生意和更龐大的開發者生態要照顧,肯定要提供開發者盡可能多的選項和模型。

這也暗示了一件重要的事情:模型並不是 Big Tech 們的競爭優勢,而且隨著時間過去,模型越來越不是全世界的競爭優勢。為什麼呢?

AI的競爭優勢不是模型,為什麼?

原因1:成本只會越來越低:
製作模型、微調模型、和使用模型的成本,就跟所有科技發展的曲線一樣,肯定只會越來越低。我們一個一個項目來看:現在「製作模型」(尤其是基礎模型)還是很貴,但是業界和開發者早就從開源社群取得替代方案(大部分是 LLaMA 2),因此稍微有點成本概念的人,都不會腦衝想要自己去訓練基礎模型。而「微調模型」成本持續降低,現在的問題是資料集不好取得、以及資料品質的問題。最後「使用模型」就不用說了,是現在成本最低的項目,幾乎人人負擔得起,而且成本只會再更往下走。

當模型真的變成了如水電一樣的標配,那麼競爭的重點就不會在於模型本身。即使重點在於模型本身,那麼我 Big Tech 當然海納百川,歡迎眾多模型上架到我雲端平台, 我要賺的,可是雲端的錢啊 。

原因2:競爭優勢來自於內部資料,而非模型本身:
呼應到上面第一點,當企業知道訓練自己的基礎模型,目前以成本來說是不可行的時候,關注點會放在縮小範圍,用自己的資料集調教開源模型或是小型模型的 POC 專案。 企業也會在這個時候注意到,真正的競爭優勢是來自於自己的內部獨門資料,而不是來自於模型本身。

所以 OpenAI 這次雖然推出了讓你可以介接自己資料庫到 GPT 的服務。但是這些 Big Tech 同樣能做,不是技術門檻也不是競爭優勢。而且企業現在對於採用 AI 的主要考量是資安,並不是 OpenAI 或是 Big Tech 能不能夠讓我上傳自己的企業資料。就算 Sam Altman 再怎麼口頭保證 GPT 絕對不會再利用企業上傳的資料,我們還是要仔細看看到時候使用者條款是怎麼寫的。

原因3:重點在找出商業場景及使用者體驗:
企業現在針對 AI 關心的是兩個面向:將 AI 應用在自己既有的商業模式上,以及提昇組織內部的生產力(自我揭露:iKala 旗下的 iKala Cloud 是 Google Workspace (GWS) 的代理商)。以前者來說,延續以上第二點,多數企業現在關注的是拉資料管線,把自己的資料整理好,在 AI 能否實際落地到既有的商業場景,則是多數處於摸索階段,還要一段時間。 跟模型本身無關,主要是找出商業場景和使用者體驗的問題,不是模型的能力問題。

來到後者「組織內部的生產力」,我們發現真正快速落地的是人們急著採用生產力軟體 Google Workspace 和 Microsoft 365,以及他們所搭配的鄉對應的 Duet AI 和 Copilot,因為入門門檻低,而且可以即刻提昇組織效率。這些跟模型本身的競爭優勢也無關,純粹是 Google 和 Microsoft 狹著本來就有的數以十億計的龐大企業用戶規模,加上 Duet AI 和 Copilot 的「輕輕點綴」,再次把規模經濟和開發者生態掌握得更牢更實。

延伸閱讀:「ChatGPT之父」Sam Altman引爆AI巨浪,一文回顧他與OpenAI的故事

OpenAI若獨特性不足,很容易被Big Tech打趴

還是回到那句老話, 所有的數位戰爭,都是生態系的戰爭 。一項技術或是發明除非真的是非常獨到,與既有的一切有明顯區隔,才能夠發展出自己的獨門生態系,與既有的生態系分庭抗禮。現在我看到的是,OpenAI 的 GPT 雖然在過去一年佔盡風頭,也累積了可觀的用戶規模,但是 Big Tech 在過去一年也都睡醒了,奮力急起直追,從資本、從合作、從鞏固既有生態,無所不用其極阻止 OpenAI 搶下 AI 未來的話語權,OpenAI 的獨特性一旦越來越不明顯,危機就會越來越大。

這是一場 365 度的戰爭,而 Big Tech 手上的武器本來就很多,只是一件一件慢慢拿出來用而已,老神在在。

先行者的確會搶到一定的優勢。但是長江後浪推前浪、前浪後來怎麼樣。我們就繼續看看這場史無前例 AI 商業大戰到底接下來會如何發展。

延伸閱讀:AI海嘯來了,為何你該試著寫一篇作文:如果我是小學生

責任編輯:林美欣
關鍵字: #AI #openai
往下滑看下一篇文章
《星城》告別 Online,打破的不只是名字!網銀國際的「泛娛樂」願景,下一步怎麼走?

近年遊戲公司的競爭早已不只是留住玩家,而是爭奪使用者的日常娛樂時間。遊戲、短影音、直播、社群、IP 授權、線下活動都在搶同一批注意力;當遊戲產業的競爭從單一產品體驗,轉向使用者日常娛樂時間的爭奪,品牌能否跨出遊戲場景、進入影音、社群與生活,便成為老牌遊戲平台延長生命週期的關鍵。因此,遊戲品牌從「產品經營」走向「內容經營」,成為產業發展的合理趨勢。

2026 年 7 月起,網銀國際旗下經營超過 18 年的休閒娛樂品牌《星城 Online》正式更名為《星城》,同步啟動為期一個月的品牌月系列活動,從線上遊戲福利、影音內容、社群貼圖,到線下實體互動全面鋪開。

拿掉「Online」,看似只是識別上的調整,實際上是一次明確的宣告:這個品牌不再把自己定義為「一款線上遊戲」,而是要往內容娛樂、IP 經營、跨界合作的方向延伸。用網銀國際的說法,目標是「把娛樂融入生活」。

從產業角度來看,單一遊戲產品的生命週期往往有限,玩家喜新厭舊的速度很快,一款遊戲再怎麼長青,終究會面臨用戶成長趨緩的天花板;相較之下,內容與 IP 的價值可以跨平台、跨載體被重複利用,也更容易隨著時間累積成品牌資產。對一個已經經營 18 年的老牌來說,與其持續在單一產品上加碼,不如把長期累積的用戶基礎,轉化成內容娛樂生態的起點。

泛娛樂願景,邊界劃在哪裡

把服務邊界從單一遊戲平台,擴張到內容產製與 IP 經營,幾乎是近幾年線上娛樂產業共同的功課。玩家不再只滿足於一款好玩的遊戲本身,而是期待品牌能提供更有情感連結、更貼近日常的內容體驗,這也是「泛娛樂」這個詞近年頻繁出現在遊戲業轉型論述裡的原因。

對網銀國際來說,這樣的路線並非臨時起意。這家成立於 2009 年的集團,本業雖以遊戲研發與代理起家,但版圖早已橫跨數位娛樂、影視製作、電競戰隊等多元領域,而《星城》正是集團資源品牌化的重要窗口。網銀國際本來就具備豐沛的泛娛樂資源,透過這次《星城》的更名,這些資源才更容易被消費者理解成一個具體的品牌體驗,也讓外界更容易看見「泛娛樂」布局的落地。

IP 經營,是願景的現在進行式

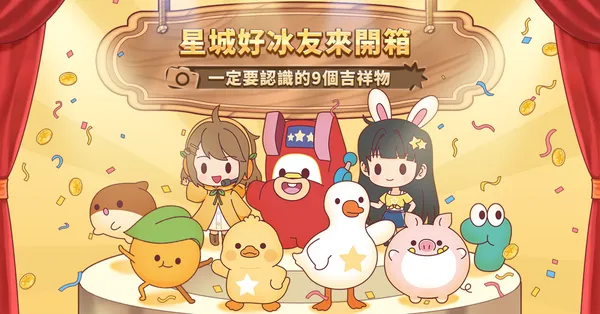
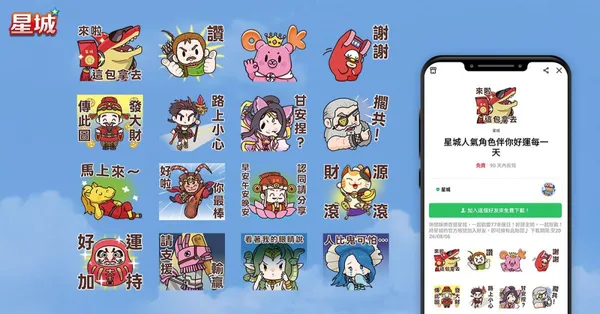
比起口號,更能說服人的永遠是正在發生的行動。品牌月期間,全新 YouTube 頻道《XinFun 星泛娛樂》於 7 月 1 日正式上線,讓品牌指標性的遊戲角色跳脫原本的機台設定,化身生活短劇主角,一連 7 天每晚 7 點固定釋出新內容,後續也將持續規劃角色短劇、節慶互動與玩家共鳴題材,成為長期經營的內容入口;同步上線的還有角色版 LINE 個性貼圖,把遊戲角色帶進使用者的日常對話裡。品牌吉祥物「星城好冰友」也在這波煥新中迎來視覺升級,新增「小鵝」「小鴨」兩個角色,把「小額娛樂、理性遊玩」的概念轉化成更親和的形象。

星城-2.png
網銀國際旗下《星城》品牌煥新,吉祥物「星城好冰友」新增「小鵝」「小鴨」兩角色,將「小額娛樂、理性遊玩」理念轉化為更親和的視覺形象。
圖/ 網銀國際
星城-3.jpg
品牌月期間同步推出角色版 LINE 個性貼圖,讓《星城》遊戲角色走入玩家日常對話,強化 IP 在社群場景的日常曝光與情感連結。
圖/ 網銀國際

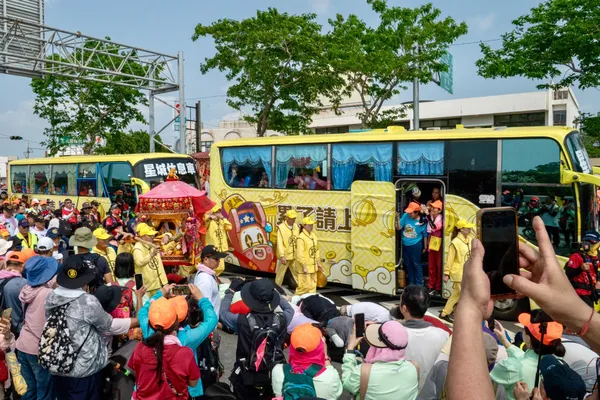
IP 走出螢幕的動作,也不只發生在線上。今年 4 月,《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,並特別加開「累了請上車」休息巴士,陪伴信眾走過前後橫跨 15 天的年度信仰巡禮。從角色內容化到走進廟會現場,這類操作要驗證的其實是同一件事:「娛樂融入生活」不是一句廣告詞,而是品牌願意把資源實際投入到玩家生活場景裡的具體行動。

這種「虛實整合」的操作邏輯,其實也呼應了內容產業近年的共同趨勢:IP 的價值不再只靠單一載體撐起,而是要靠角色、影音內容、線下場景多點觸及,才能真正在使用者心中留下記憶點。

星城-4.jpg
今年 4 月《星城》連續參與白沙屯媽祖進香與大甲媽祖遶境,加開「累了請上車」休息巴士,陪伴信眾走過橫跨 15 天的信仰巡禮。
圖/ 網銀國際

數位信任工程,是願景能走多遠的地基

不過,一個品牌想從遊戲延伸到內容、IP 甚至跨界合作,光有創意還不夠,背後的信任基礎才是能不能走遠的關鍵。尤其對仰賴金流與帳號安全運作的娛樂平台而言,信任從來不是加分項,而是先決條件。

網銀國際在這塊的布局,其實已經行之有年。平台導入 OTP 驗證與帳號多層防護機制,針對異常儲值行為與高風險帳號建立風險監測與處置流程,並設有 24 小時客服巡檢與主管機關聯繫窗口,持續參與防詐治理相關會議。這些機制平常不太會被玩家注意到,卻是支撐品牌敢往內容娛樂、跨界合作等更複雜業務延伸的底氣。

而從集團近期布局來看,網銀國際投資信任科技與防詐服務業者 Gogolook,也透露出其對數位信任基礎建設的重視。對《星城》這類高度仰賴帳號、金流與使用者信任的平台而言,防詐能力與風險治理,將是品牌能否走向更大泛娛樂合作場景的重要底層能力。

另一個值得留意的細節是,《星城》過去成功取得日本講談社等國際知名動漫 IP,如新世紀福音戰士等的官方授權,開發聯名機台。國際版權方在授權合作前,通常會針對合作企業進行嚴格的商譽與信用調查,順利通過審查,某種程度上也是外部對企業信譽的一次客觀驗證,而不只是單方面的自我宣稱。

對線上娛樂產業而言,信任機制往往是「看不見卻決定成敗」的一塊。玩家不會因為平台治理做得好而每天掛在嘴邊,但一旦信任出現破口,品牌過去累積的內容力與 IP 資產都可能一夕歸零。換個角度看,能夠通過國際版權方的商譽審查、持續維持與監理單位的溝通管道,也讓網銀國際在後續尋求跨界合作與 IP 授權時,握有更高的議價籌碼。

更名是起點,行動已經在路上

把《星城》放回台灣泛娛樂產業的座標來看,這不是第一家想從遊戲公司轉型成內容集團的業者,卻是少數把「信任機制」和「IP 內容」同時當成轉型兩隻腳、同步往前走的案例。

不過,從遊戲平台走向泛娛樂品牌,真正的考驗不在於一次品牌月能創造多少聲量,而在於內容是否能持續更新、角色能不能累積辨識度,以及線上下互動能否形成長期社群關係。對《星城》而言,告別 Online 是起點,能否把短期活動轉化為穩定內容資產,才是這場品牌煥新的關鍵。

觀察其未來走向,主要可以從三個面向切入:

  1. 內容頻率:《XinFun 星泛娛樂》能否從品牌月短期企劃變成穩定的內容頻道,持續維持更新動能。

  2. IP 延展:角色能否從貼圖、短劇走向更多授權、聯名與線下體驗,累積長期辨識度。

  3. 信任治理:責任遊戲、防詐與平台安全能否成為品牌差異化的底層能力,而不只是合規描述。

這條路已經開始走,接下來能否將短期聲量沉澱為長期的社群資產與防禦壁壘,將是這場轉型能否走得遠的真正考驗。

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓