限貸令是什麼?會讓房貸戶「斷頭」?限貸令懶人包:限貸來由、各家銀行貸款情況一次看

堪稱史上最嚴的房貸「限貸令」從7月起席捲整個金融圈,由於愈來愈多的房貸戶擔心「求貸無門」,繼總統賴清德親上火線解釋解釋「沒有限貸令」,央行在9月2日也邀請銀行喝咖啡,敦促銀行妥善協處民眾申請房貸困難案件,並針對無自用住宅民眾購屋陳情案件,「已設置專線2處理,必要時函轉相關銀行妥善處理,並追踨後續案件處理情形」,確保「貸款貸得到」。

回顧限貸令,央行在8月21日罕見發布新聞稿,證實在12日至21日之間,分別邀請了34家國銀與信用合作社進行座談,談話的重點是, 「請銀行善盡社會責任,避免信用資源過度流向不動產貸款。」 而最晚9月6日前,全體銀行都得提出未來一年的「房貸降溫計畫」。

而在話題發酵下,行政院長卓榮泰28日強調,「政府沒有限貸令,政府也不會有限貸令。」

央行也在8月23日緊急發布4點聲明,強調房貸限貸令「 不會影響無自用住宅民眾購屋融資需求,以及業者推動都市更新、危老重建、社會住宅等配合政府政策相關用途,及企業購建自用廠辦等所需之資金。 」

究竟「限貸令」對房貸戶有什麼影響?限貸的來由、目前各家銀行貸款情況又是如何?《數位時代》整理限貸令懶人包:

央行_shutterstock_2356941251.jpg
史上規模最大的房貸「限貸令」從7月起席捲金融圈。
圖/ shutterstock

限貸令來由|央行為何要出手管制房貸?

央行業務局局長潘榮耀指出,去年下半年起,房市交易擴增導致房價走高,更帶動銀行購置住宅貸款年增率上升。 截至2024年6月底,全銀行不動產貸款佔組放款比率升為37.4%,逼近歷史高點之37.9% ,可見「銀行信用資源集中不動產貸款」情形,有待進一步改善。

央行也在新聞稿中強調, 信用資源若過度集中不動產市場,將排擠「生產事業實質投資所需之資金,不利經濟永續發展。」 因此,銀行基於社會責任,宜引導信用資源合理配置,勿助長炒房、炒地,推升房價不合理上漲。

一言以蔽之,央行管制的要點,即在於今年內不斷升溫的國內房價漲勢。而直接導致央行出手的因素,則有以下兩點:

因素1:新青安房貸過熱

據央行統計,截至今年6月底止,購置住宅貸款餘額逾10.5兆元,年增率衝破10%,創2022年6月以來的新高。 今年5月,五大銀行(台銀、合庫銀、土銀、華銀及一銀)新承作房貸金額達1162.35億元,創歷史新高。 其中,新青安貸款占40.92%,亦創8年新高,顯示政府推出的優惠貸款方案,對購屋族吸引力之大。
 

因素2:商銀房貸放款總額逼近「30%紅線」

新青安最低可享1.775%優惠利率的推波助瀾,吸引大量首次購屋者進入市場,推升房貸需求。不過, 據《銀行法》第七十二之二條第一項規定,商業銀行辦理住宅建築及企業建築放款總額,不得超過放款時所收存款總餘額及金融債券發售額加總的30%。

金管會日前就公布, 今年上半年已有三家國銀逾28%、未滿29%,共13家逾27%,使得銀行紛紛祭出「限貸令」因應。

延伸閱讀:台新新光金控來了!新光吳家兄弟為何分合不斷?一表看懂「新新併」20年曲折路

限貸令影響|銀行「限貸」目前做法是什麼?它如何影響老百姓?

根據《經濟日報》報導,除了八大行庫,其他民營銀行對於「限貸」的一致作法,現在有三大共通點,包括:

1、利率一律拉高至3%左右,以價制量;
2、從8月中旬起,幾乎每家銀行的房貸都要改採分行向總行登記制,排隊要排上一個月;
3、建商的整批型分戶房貸,除非是自家土建融案,否則的話拒接。

限貸令|各家銀行房貸狀況一次看

針對國內各家銀行截至8月初的的房貸狀況,可參考以下表格:

延伸閱讀:林百里、張忠謀等10大富豪,身家加總破兆元!受惠AI,台灣「矽盾」還讓哪些人晉升億萬富翁?

央行:不會影響自住、都更、危老重建等需求所需資金

而在限貸令話題發酵,央行也在8月23日發布4點聲明,強調「 不會影響無自用住宅民眾購屋融資需求,以及業者推動都市更新、危老重建、社會住宅等配合政府政策相關用途,及企業購建自用廠辦等所需之資金。 」

以下是央行聲明全文:

本行於昨(21)日發布新聞稿說明近期本行籲請各銀行自主管理不動產貸款總量,茲補充說明如次:

一、本行籲請銀行自主管理不動產貸款總量,旨在促請銀行合理配置信用資源,避免過多信用資源流向不動產市場,尤其是流向非自住之投資客或投機客;不會影響無自用住宅民眾購屋融資需求,以及業者推動都市更新、危老重建、社會住宅等配合政府政策相關用途,及企業購建自用廠辦等所需之資金。

二、本年6月以來,財政部督導公股銀行優化「青年安心成家購屋優惠貸款精進方案」(簡稱新青安貸款),積極查核投機客、人頭戶及貸後轉租等情形,以落實新青安貸款自住政策目的。本行籲請銀行在不影響無自用住宅民眾購屋貸款等前提下,自主管理不動產貸款總量,與財政部相關措施之政策目的一致。

三、考量各銀行均有不動產貸款監控管理機制,且資產規模、營運特性有所不同,因此,本行係以道德勸說方式,請銀行依據自身經營情況,研提未來一年自主管理之不動產貸款具體量化改善方案,俾以漸進方式強化銀行不動產貸款之風險管理。

四、本行籲請銀行自主管理不動產貸款,係從總量及信用資源合理配置著眼,並不涉及對個案之約束,銀行應從法令、契約及營業政策等因素,自行衡酌貸放措施,並避免引發媒體所指稱「加深民眾違約風險」等不必要之紛擾。

延伸閱讀:中信金發動「非合意併購」搶親新光金!競爭公開收購是什麼?會影響股東權益嗎?
新青安貸款懶人包|申請資格為何?利率怎麼算?有哪些新規?6大申請須知

責任編輯:李先泰

本文不授權媒體夥伴轉載
關鍵字: #時事追蹤
往下滑看下一篇文章
AI 不只搶流量,下一步連交易都要拿走! iKala 程世嘉:AI 不認識你,廣告下再多都沒用

下一個替你買東西的,可能不是你自己,而是 AI。當 AI 開始介入搜尋、比較與消費決策,品牌與消費者之間的入口也正在改變。iKala 共同創辦人暨董事長程世嘉認為,AI 競爭正進入下一階段,企業真正要面對的已不只是「如何導入 AI」,而是當消費者逐漸把選擇權交給 AI,品牌如何確保自己仍在 AI 的選擇名單中?

零點擊只是開始!Agentic Commerce 恐讓 AI 從「導購」變「代購」

過去,消費者透過搜尋引擎找到品牌、進入官網,再完成比較與購買;如今,愈來愈多搜尋與決策可以直接在 AI 中完成。程世嘉表示,「零點擊只是剛開始。」隨著 AI Agent 從提供答案進一步走向執行任務,下一步甚至可能替消費者選擇商品、完成交易,讓 Agentic Commerce 從「AI 幫你找」走向「AI 幫你買」。

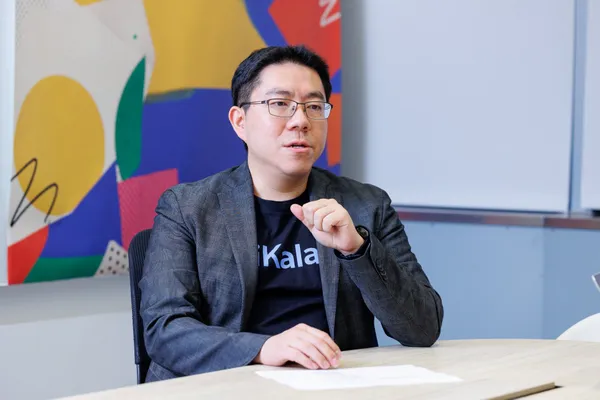
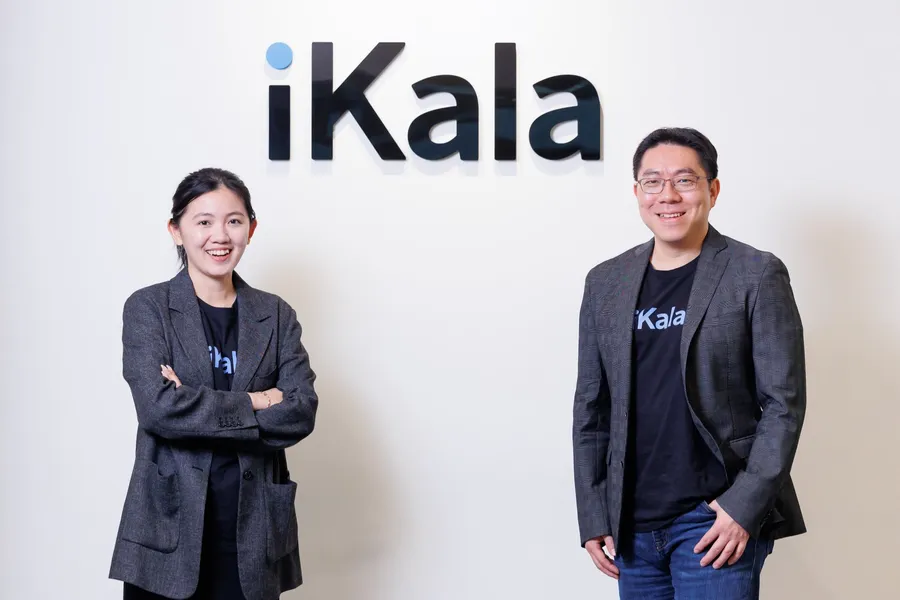
Sega 側拍.jpg
程世嘉指出「零點擊只是剛開始」,AI Agent 正從「幫你找」進化到「幫你買」,加速 Agentic Commerce 時代到來。
圖/ iKala

這場變化真正改寫的,不只是流量入口,而是交易的主導權。當 AI 開始代表消費者採取行動,品牌未來面對的,可能不再只是「如何吸引消費者」,而是如何成為 AI 最終選擇的對象。

AI 不認識你,廣告下再多都沒用!SEO 下一戰:搶進 AI 的「推薦名單」

要被 AI 選中,第一步是先被 AI 認識。程世嘉直言:「如果 AI 連第一步都不認識你,那你在網路上下多少廣告都沒用。」這也讓品牌競爭從 SEO 進一步走向 GEO(Generative Engine Optimization):過去企業搶的是搜尋排名,現在更要掌握 AI 如何描述品牌、引用哪些來源,以及在什麼問題下會提到自己。

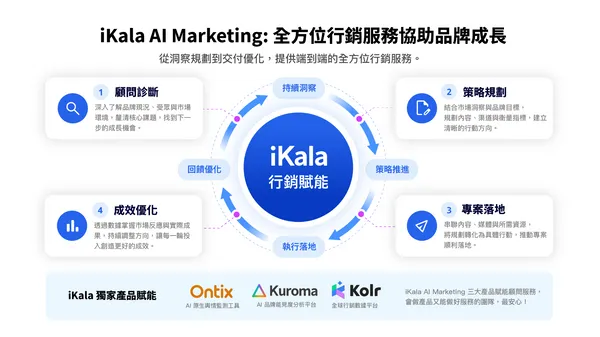
面對新的消費決策入口,iKala 將 AI Marketing 定位為協助品牌成長的全方位行銷服務,結合市場資料、自有 AI 產品與專業顧問團隊,提供從顧問診斷、策略規劃、專案落地到成效優化的一站式服務。從品牌定位、市場與競品分析,到 GEO 內容優化、創作者合作與媒體投放,iKala 不只提供數據分析工具,更協助品牌找出成長機會、制定行銷策略,並持續追蹤與優化執行成效。

iKala AI Marketing 總監許巧彤指出,品牌不只要「聽人」,也要「聽 AI」。透過 Ontix 掌握社群話題、消費者需求與市場趨勢,協助品牌發掘潛在商機;Kuroma 追蹤品牌在 AI 平台的能見度、推薦情境與引用來源,找出內容布局與 GEO 優化方向;Kolr 則結合創作者數據與行銷執行服務,協助品牌媒合合適的 KOL/KOC,規劃內容合作與媒體投放,將市場洞察轉化為實際行銷行動。

iKala
iKala AI Marketing 總監許巧彤分享,iKala 透過全方位行銷服務,搭配獨家產品賦能,協助品牌成長。
圖/ iKala

對內打通資料,對外洞察市場!程世嘉:老闆要懂 AI,AI 更要懂台灣

外部的搜尋與消費入口正在改變,企業內部也面臨另一場 AI 轉型。

企業 AI 為什麼推不動?程世嘉直指,第一個問題往往是「老闆自己不用 AI」。決策者若連 AI 能做什麼、不能做什麼都不清楚,再大的導入計畫也很難解決真正的企業痛點。iKala 提出「小步快跑、長期陪跑」的轉型策略,從關鍵場景快速驗證,再逐步擴大;同時以 AI Service、AI Marketing 雙軸出擊,讓 AI 不只改善內部工作效率,也能成為企業掌握商機、推動品牌成長的助力。

而當 AI 愈來愈深入企業決策、品牌溝通與消費者選擇,另一個問題也隨之浮現:AI 真的讀得懂台灣嗎?

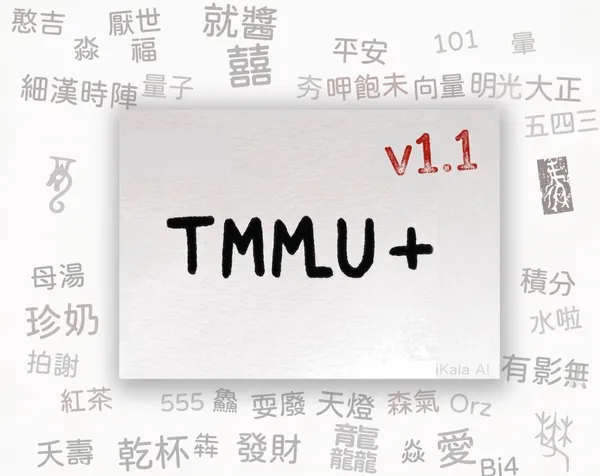
對 AI 而言,語言相通,不等於真正讀懂一個市場。語言背後還有文化脈絡、在地知識,以及台灣人實際使用語言的方式。iKala 投入 TMMLU+,便是希望透過開源的繁體中文 AI 評測基準,檢驗模型對繁體中文與台灣知識的理解能力,讓「AI 到底懂不懂台灣」不再只是主觀感受,而有一套具體的評測依據。

TMMLU+.jpg
TMMLU+ 在九月全新推出 v1.1
圖/ iKala

從 Agentic Commerce、GEO 到企業 AI 落地,背後其實都回到同一件事:AI 應用最終仍建立在人與資料之上。正如許巧彤所說,「先有人才有 AI,因為 AI 終究是要讀資料。」人們創造內容、累積市場訊號,AI 從中學習、理解並影響消費決策,形成相互作用的循環。當 AI 逐漸從輔助工具走向決策與交易入口,企業競爭的關鍵將不再只是如何運用 AI,更在於如何讓 AI 理解企業、讓企業讀懂市場,進而掌握新的成長機會。

【關於iKala】

iKala 致力於透過將 AI 與數據嵌入企業經營核心,協助企業做出更精準、更快速的決策。我們透過引導組織從「數據累積」邁向「決策產出」來支援 AI 轉型,並提供完整的 AI 解決方案,將企業的自有數據與 iKala 基於全球數十億社群訊號所建立的智慧模型相結合。

iKala 總部位於台灣,足跡遍布全球,服務超過 1,000 家企業及 50,000 個品牌,版圖橫跨全球 190 多個國家,客戶群包含多家財星 500 強企業(Fortune 500)。

iKala 官方網站:https://ikala.ai
iKala AI Marketing 介紹:https://ikala.ai/zh-tw/ikala-ai-marketing/

登入數位時代會員

開啟專屬自己的主題內容,

每日推播重點文章

閱讀會員專屬文章

請先登入數位時代會員

看更多獨享內容

請先登入數位時代會員

開啟收藏文章功能,

請先登入數位時代會員

開啟訂閱文章分類功能,

請先登入數位時代會員

我還不是會員, 註冊去!
追蹤我們
一次搞懂工業AI
© 2026 Business Next Media Corp. All Rights Reserved. 本網站內容未經允許,不得轉載。
106 台北市大安區光復南路102號9樓